
Cơ cấu ETF quý 3: Tín hiệu xoay trục dòng tiền ngoại
Cơ cấu ETF quý 3 là kỳ tái cơ cấu chỉ số định kỳ, trong đó các quỹ mô phỏng như Fubon, VanEck hay Xtrackers điều chỉnh danh mục quỹ ETF theo rổ chỉ số tham chiếu, dẫn tới các giao dịch mua – bán bắt buộc với khối lượng lớn, tác động đáng kể đến giá và thanh khoản của các cổ phiếu liên quan trong ngắn hạn. Kỳ cơ cấu ETF quý 3 lần này không chỉ là một hoạt động kỹ thuật; nó đánh dấu một đợt xoay trục dòng tiền ngoại Việt Nam giữa các nhóm cổ phiếu ngân hàng, bất động sản và chứng khoán. MarketVector và STOXX dự kiến công bố kết quả rà soát định kỳ vào ngày 11/9, với danh mục mới có hiệu lực từ 21/9/2026, trong khi kỳ rà soát FTSE Vietnam 30 được thị trường đặc biệt chú ý vì có nhiều thay đổi thành phần chỉ số.
FTSE Vietnam 30: Fubon ETF mua ròng mạnh VPB, ACB, FPT
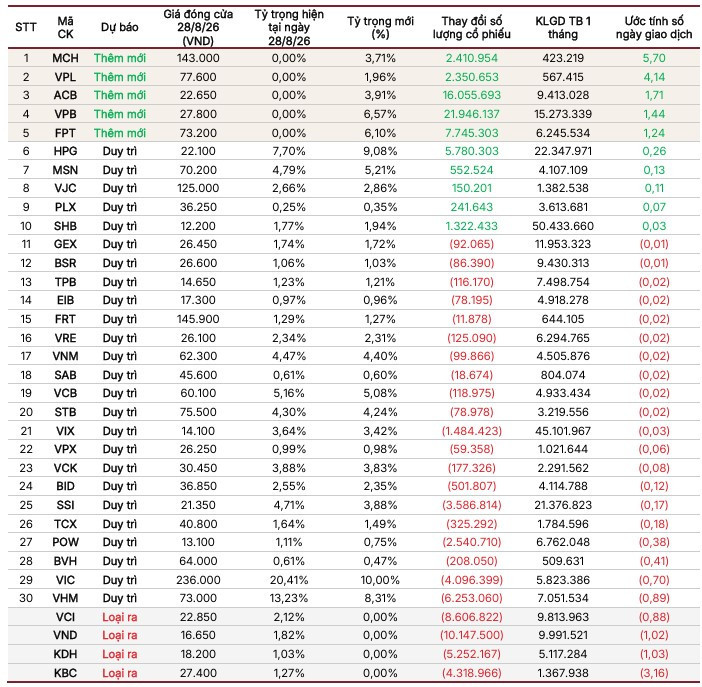
Ở mặt trận FTSE Vietnam 30, bức tranh rất rõ: dòng tiền Fubon Vietnam ETF đang ưu tiên ngân hàng và cổ phiếu đầu ngành hơn là các mã chứng khoán trung bình. SSI Research dự báo 5 cổ phiếu gồm VPB, MCH, VPL, ACB và FPT có thể được thêm mới vào rổ chỉ số, trong khi KBC, VND, VCI và KDH có khả năng bị loại. Trọng tâm mua ròng là VPB với gần 21,95 triệu cổ phiếu, ACB hơn 16,05 triệu cổ phiếu và FPT khoảng 7,75 triệu cổ phiếu. Đây là khối lượng đủ lớn để tạo “cú hích” về thanh khoản và tâm lý, đặc biệt khi xét trên số phiên giao dịch bình quân. Ngược lại, VND, VCI, KDH, KBC có thể chịu áp lực bán ròng từ Fubon nếu kịch bản loại khỏi danh mục quỹ ETF này được xác nhận.
Điểm đáng chú ý là sự dịch chuyển rất rõ ràng: ETF chấp nhận giảm tỷ trọng các mã có tính thị trường cao như VND, VCI, KDH, KBC để đổi lấy các cổ phiếu ngân hàng và đầu ngành có nền tảng cơ bản ổn định hơn. Theo báo cáo của một đơn vị phân tích, "Fubon Vietnam ETF có thể bán khoảng 10,15 triệu cổ phiếu VND, 8,61 triệu cổ phiếu VCI, 5,25 triệu cổ phiếu KDH và 4,32 triệu cổ phiếu KBC nếu các mã này chính thức bị loại khỏi FTSE Vietnam 30 Index". Đây là cảnh báo rõ ràng cho nhà đầu tư đang nắm nhóm cổ phiếu này: rủi ro bị bán kỹ thuật là rất cụ thể, không còn ở mức phỏng đoán chung chung.
VanEck, Xtrackers: VHM, STB, NVL và ngân hàng mới SSB hút tiền
Trên tuyến chỉ số Vietnam Local Index và STOXX Vietnam Total Market Liquid, chiến lược dòng tiền cũng xoay trục sang các cổ phiếu bluechip và ngân hàng. Theo một báo cáo phân tích, kỳ rà soát quý III/2026 của Vietnam Local Index dự kiến thêm mới duy nhất SSB và loại FTS, CEO khỏi danh mục. SSB nhiều khả năng chiếm khoảng 1,9% tỷ trọng chỉ số sau cơ cấu, kéo theo ước tính hai quỹ ETF mô phỏng có thể mua ròng khoảng 14,7 triệu cổ phiếu SSB. Đó là con số đủ lớn để tái định giá ngắn hạn, nhất là khi so với thanh khoản trung bình hiện tại. Không chỉ SSB, ba cái tên VHM, STB, NVL nổi lên như “điểm rơi” của dòng tiền ngoại: VHM được dự báo mua ròng khoảng 4 triệu cổ phiếu, STB 3,4 triệu cổ phiếu, trong khi NVL khoảng 10,7 triệu cổ phiếu từ hai quỹ VanEck Vietnam ETF và Xtrackers Vietnam Swap.
Điểm thú vị là bức tranh phân hóa trong cùng nhóm bất động sản: VHM và NVL trở thành bên được hưởng lợi khi được mua ròng, trong khi VIC chịu áp lực bán rất mạnh. Ước tính tổng khối lượng bán ròng VIC từ hai quỹ lên tới 6,5 triệu cổ phiếu, cho thấy ETF đang tái cơ cấu chỉ số theo hướng chọn lọc hơn, ưu tiên doanh nghiệp có câu chuyện rõ ràng với nhà đầu tư quốc tế. Cùng lúc, việc không thêm mới cổ phiếu nào vào STOXX Vietnam Total Market Liquid nhưng loại NKG vì không đạt tiêu chí thanh khoản là lời nhắc rằng tiêu chuẩn “dòng tiền ngoại” không chỉ nằm ở vốn hóa mà còn ở khả năng giao dịch đủ lớn và ổn định.
Mặt trái cơ cấu: VIC, VCK, VCI, VND, KDH, KBC chịu áp lực bán kỹ thuật
Đằng sau cơ hội luôn là rủi ro: nhóm cổ phiếu bị giảm tỷ trọng hoặc bị loại khỏi danh mục quỹ ETF đang đối mặt với áp lực bán kỹ thuật rất cụ thể. Ở mảng MarketVector và STOXX, VIC bị dự báo là tâm điểm bán khi tổng khối lượng bán ròng từ hai quỹ có thể lên tới 6,5 triệu cổ phiếu. Ngoài ra, VCK đứng thứ hai về giá trị bán ròng dự kiến, cùng với MCH, VRE, FTS – những mã có thanh khoản không quá dồi dào nên tác động từ giao dịch bắt buộc của quỹ càng dễ nhìn thấy. Ở phía FTSE Vietnam 30, VCI, VND, KDH, KBC – nếu bị loại – sẽ phải gánh các lệnh bán mạnh từ Fubon Vietnam ETF: quỹ này có thể bán khoảng 10,15 triệu VND, 8,61 triệu VCI, 5,25 triệu KDH và 4,32 triệu KBC.
Điểm nhà đầu tư cần lưu ý là cơ cấu ETF không phản ánh ngay chất lượng doanh nghiệp, mà phần lớn là câu chuyện kỹ thuật từ rổ chỉ số. Tuy vậy, các đợt bán bắt buộc với khối lượng lớn có thể tạo ra giai đoạn giá bị chiết khấu so với giá trị nội tại – cơ hội cho người chấp nhận biến động cao, nhưng lại là rủi ro cho những ai sử dụng đòn bẩy hoặc mua đuổi trước cơ cấu. Ở chiều ngược lại, các cổ phiếu đang được mua mạnh như VPB, ACB, FPT, VHM, STB, NVL, SSB hoàn toàn có thể trải qua giai đoạn rung lắc sau khi quỹ hoàn tất cơ cấu, khi nguồn cầu kỹ thuật cạn dần.
Chiến lược cho nhà đầu tư: Đi trước ETF hay đi sau dòng tiền?
Kỳ cơ cấu ETF quý 3 năm nay cho thấy một thông điệp khá rõ: dòng tiền ngoại Việt Nam đang ưu tiên ngân hàng, cổ phiếu đầu ngành và các mã có thanh khoản lớn, đồng thời thu hẹp ở nhóm chứng khoán và một số mã bất động sản, khu công nghiệp. VanEck Vietnam ETF được ước tính có thể giao dịch khoảng 2.000 tỷ đồng, trong khi Xtrackers Vietnam Swap có thể đạt khoảng 3.100 tỷ đồng trong kỳ cơ cấu, chưa kể Fubon Vietnam ETF cũng có quy mô giao dịch đáng kể quanh rổ FTSE Vietnam 30. Quyết định của nhà đầu tư không nên là “đu bám ETF bằng mọi giá”, mà là chọn cách tiếp cận: hoặc đi trước ETF ở những cổ phiếu có khả năng được thêm mới, chấp nhận rủi ro dự báo sai; hoặc chủ động chờ nhịp điều chỉnh sau khi cơ cấu hoàn tất để mua vào khi yếu tố kỹ thuật đã phản ánh hết. Trong mọi kịch bản, điều quan trọng là phân biệt rõ ràng giữa tác động tái cơ cấu chỉ số và triển vọng cơ bản dài hạn của doanh nghiệp.