
Tín dụng xanh + thị trường carbon: Cặp đôi mới của tài chính doanh nghiệp
Tín dụng xanh là các khoản vay ngân hàng dành cho dự án thân thiện môi trường, còn thị trường carbon là cơ chế cho phép doanh nghiệp mua bán hạn ngạch phát thải và tín chỉ carbon, biến kết quả giảm phát thải thành hàng hóa tài chính có thể giao dịch để tạo thêm nguồn thu hỗ trợ quá trình chuyển đổi xanh của nền kinh tế. Sự kết nối hai công cụ này đang mở ra một cấu trúc tài chính mới, nơi doanh nghiệp không chỉ đi vay để đầu tư công nghệ sạch mà còn có thể thu hồi vốn, thậm chí tạo lợi nhuận, từ chính lượng phát thải cắt giảm được. Đây là điểm mấu chốt giúp giảm áp lực lên hệ thống ngân hàng và tạo thêm dư địa cho nguồn vốn tài chính xanh trong khu vực.
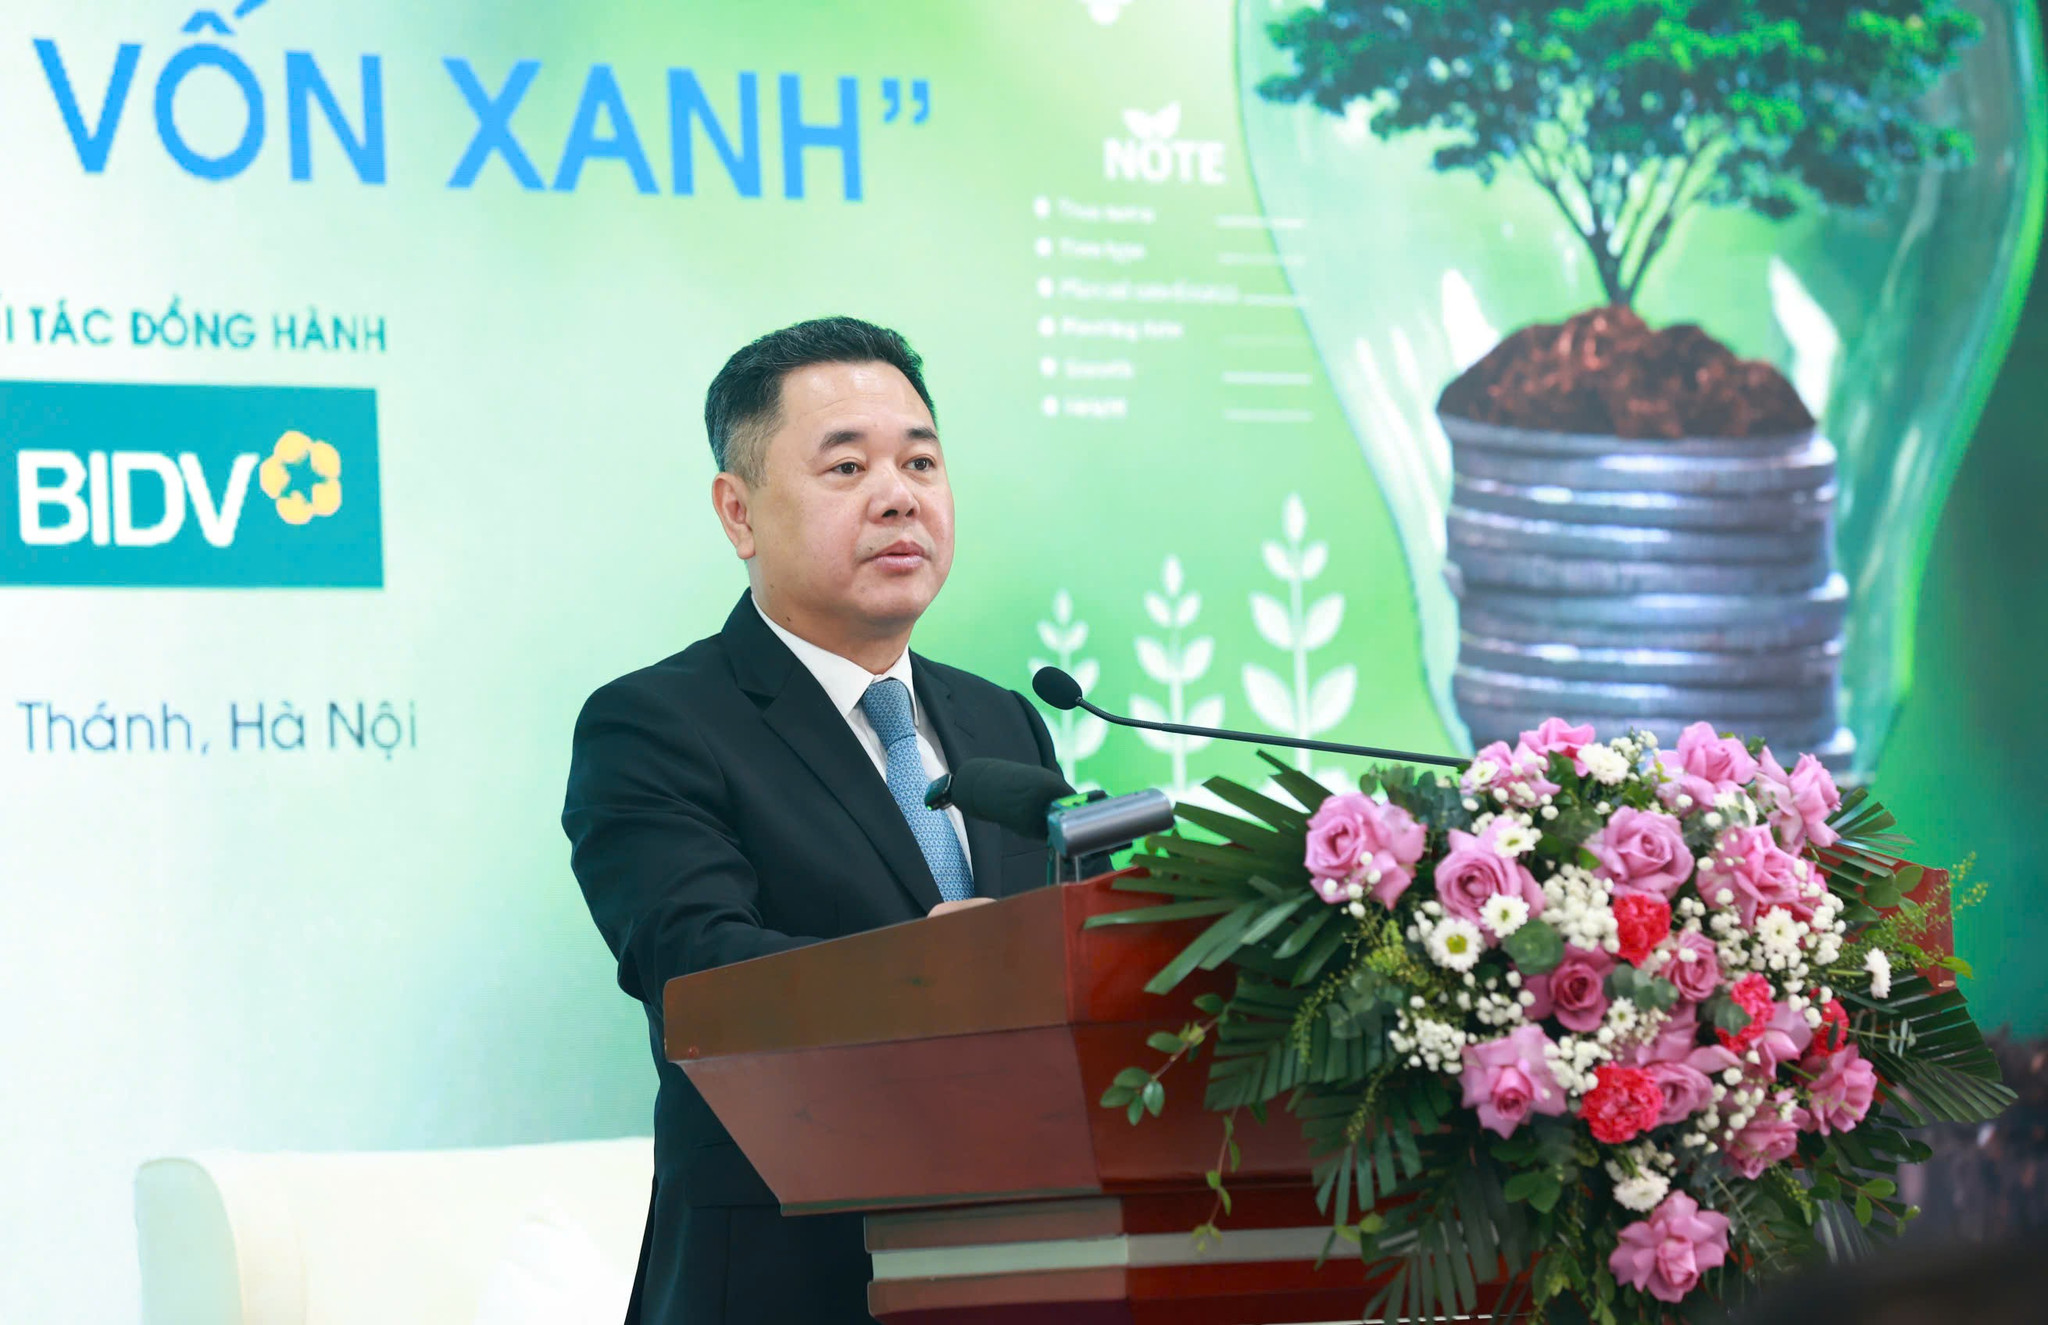
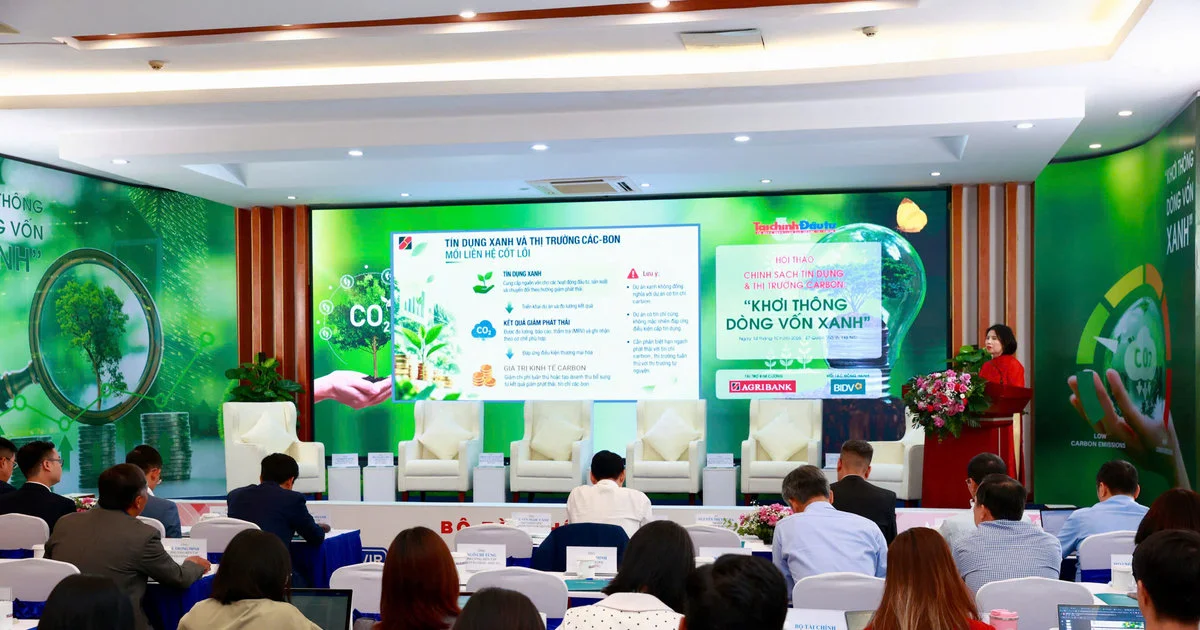
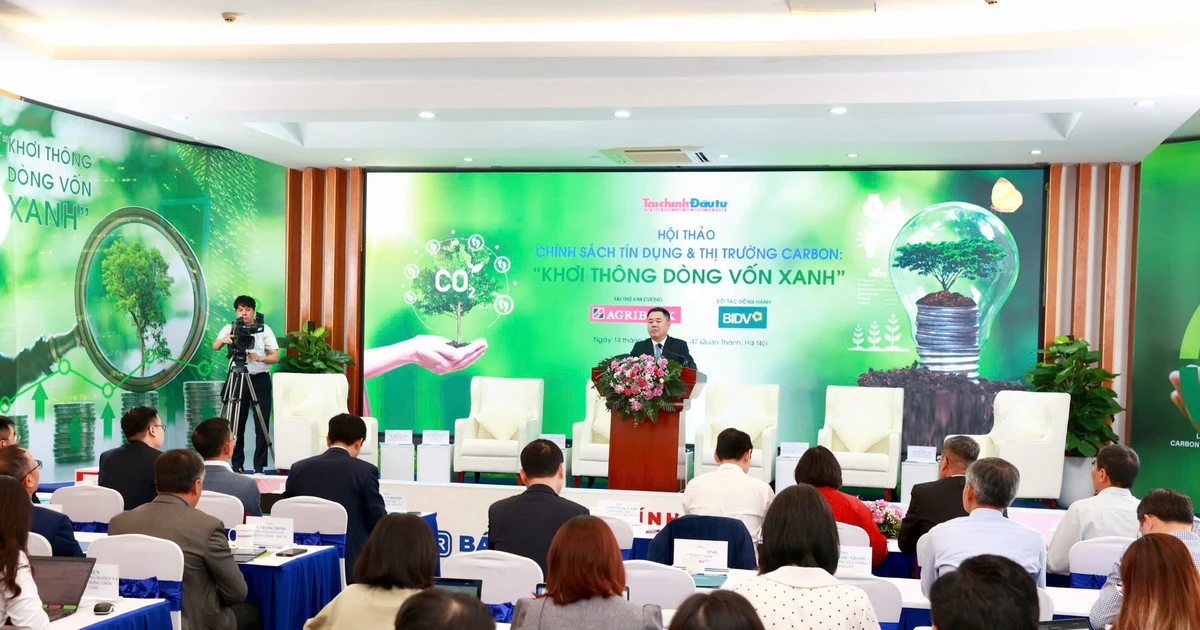
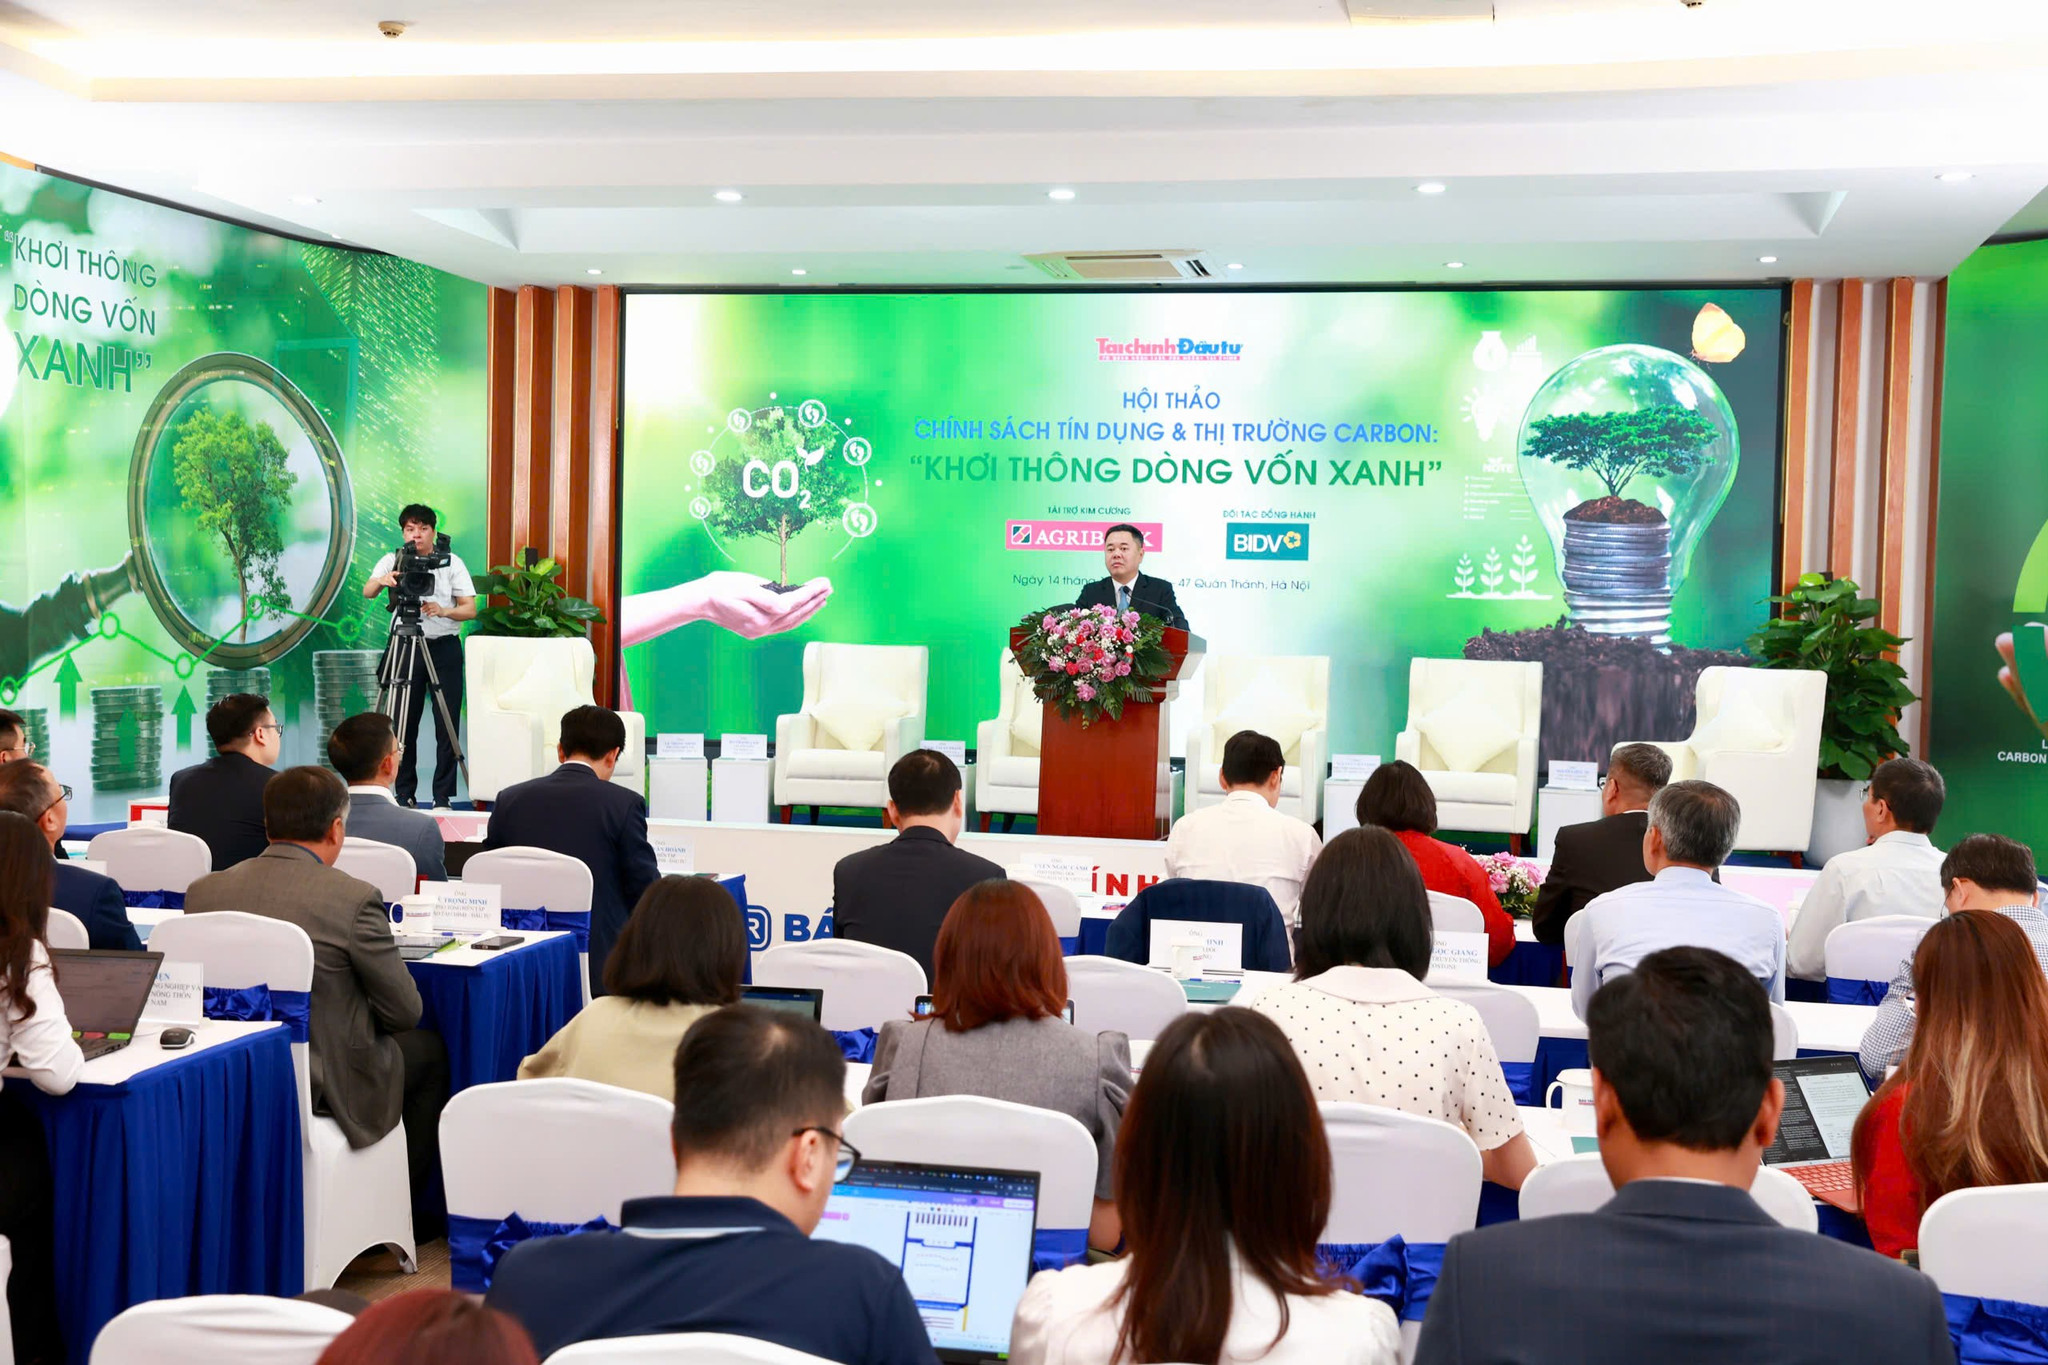
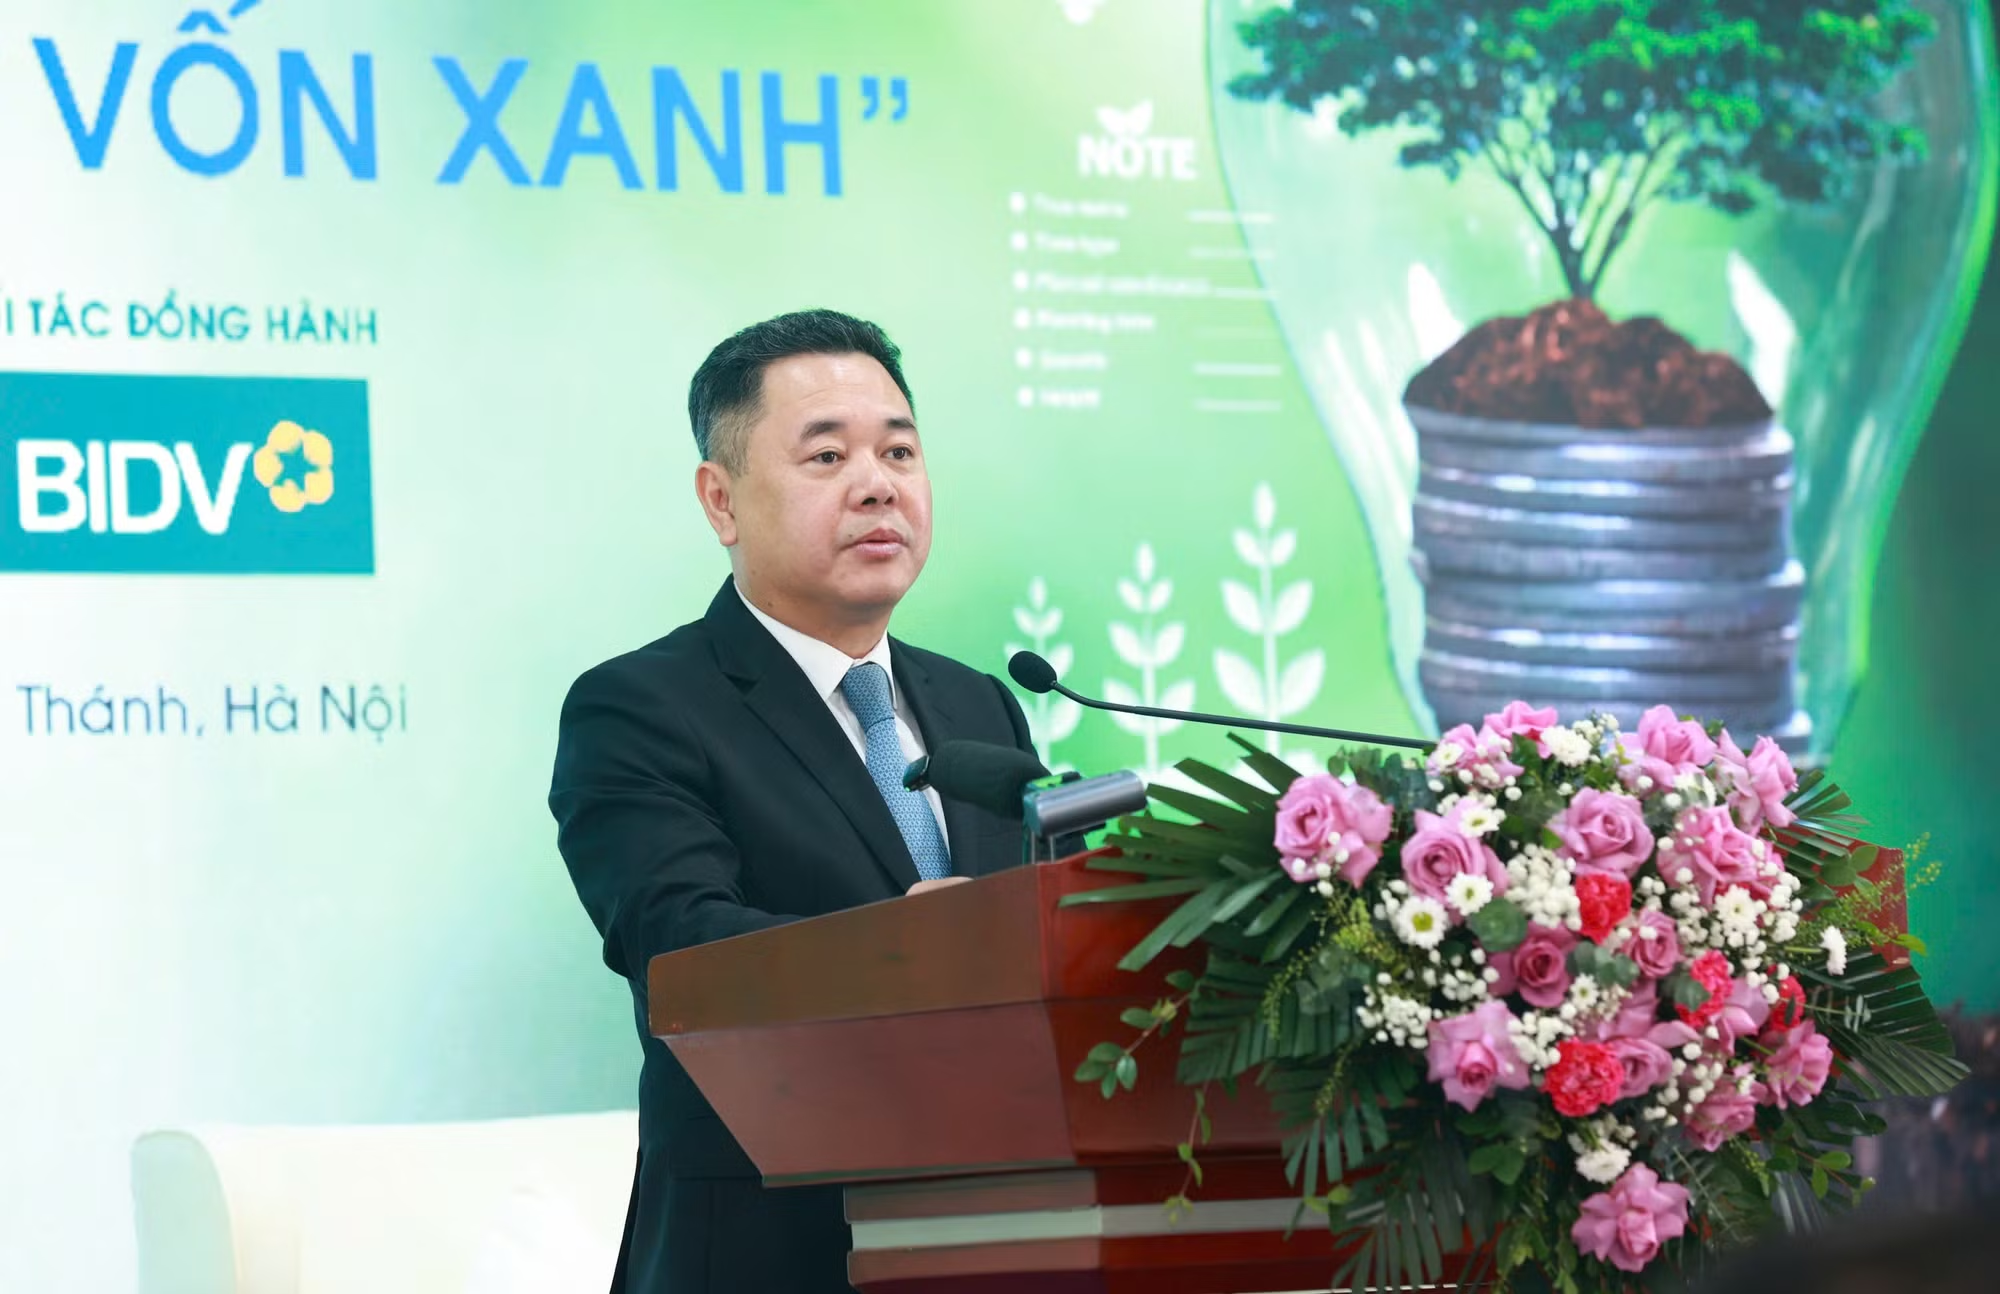
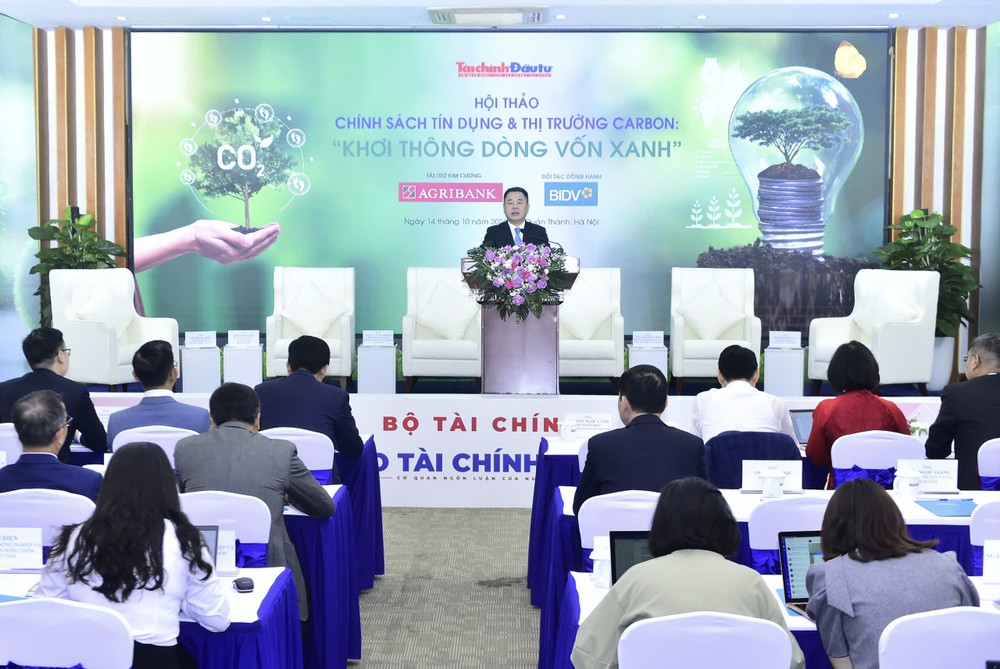
Ngày 14/10/2026, một hội thảo về chính sách tín dụng và thị trường carbon được tổ chức với sự tham dự của Ngân hàng Nhà nước và cộng đồng doanh nghiệp, tập trung bàn cách “khơi thông dòng vốn xanh” cho mục tiêu phát thải ròng bằng 0 vào năm 2050. Đây không chỉ là câu chuyện của một quốc gia, mà là bài học tham chiếu quan trọng cho các nền kinh tế đang tìm đường giảm phát thải kinh tế mà vẫn duy trì tăng trưởng. Quan điểm nổi bật tại sự kiện là: nếu chỉ dựa vào ngân sách và tín dụng truyền thống, quá trình chuyển đổi xanh doanh nghiệp sẽ bị chậm lại; cần một kiến trúc tài chính mới, trong đó thị trường carbon hiệu quả trở thành “cánh tay nối dài” của tín dụng xanh.
Khi kết quả giảm phát thải trở thành tiền: Doanh nghiệp bớt lệ thuộc ngân hàng
Điểm đột phá của thị trường carbon là khả năng biến kết quả giảm phát thải thành giá trị kinh tế thông qua hạn ngạch và tín chỉ carbon được đo lường, chứng nhận và giao dịch. Nói thẳng, doanh nghiệp không còn coi giảm phát thải chỉ là chi phí tuân thủ, mà là tài sản có thể đem bán. Khi thị trường carbon vận hành hiệu quả, nguồn thu từ giao dịch carbon có thể hỗ trợ dòng tiền và nâng cao khả năng trả nợ của doanh nghiệp. Đây là “dòng tiền thứ hai” bên cạnh doanh thu từ sản xuất – kinh doanh, giúp doanh nghiệp chuyển đổi xanh doanh nghiệp mà không bị nghẹt thở vì nghĩa vụ nợ. Thay vì phần lớn nhu cầu vốn cho chuyển đổi phải dựa vào vốn tự có, ngân sách hoặc tín dụng ngân hàng, doanh nghiệp có thêm khả năng tạo nguồn lực từ chính kết quả giảm phát thải của mình.
Một thị trường carbon hiệu quả không chỉ tạo thêm nguồn thu, mà còn giúp doanh nghiệp giảm phụ thuộc vào tín dụng truyền thống, từ đó tái đầu tư phần tiết kiệm lãi vay vào nâng cấp công nghệ và quy trình sản xuất sạch hơn. Khi kết quả giảm phát thải được đo lường, báo cáo và thẩm định, các tổ chức tín dụng cũng có thêm dữ liệu để đánh giá hiệu quả sử dụng vốn và quản lý rủi ro đối với các khoản vay xanh. Đây là mối quan hệ hai chiều: doanh nghiệp có thêm nguồn vốn tài chính xanh, ngân hàng có thêm thông tin để phân bổ tín dụng xanh Đông Nam Á một cách chọn lọc và an toàn hơn. Nếu bỏ lỡ cơ chế này, doanh nghiệp sẽ tự đẩy mình vào thế kẹt: chi phí chuyển đổi tăng, nhưng không có kênh nào biến nỗ lực giảm phát thải thành tiền.
Tín dụng xanh vượt 856.000 tỷ: Tín hiệu tốt nhưng chưa đủ
Đến cuối tháng 6/2026, dư nợ tín dụng xanh toàn hệ thống đạt trên 856.000 tỷ đồng, tăng 9,87% so với cuối năm 2025 và có tốc độ tăng trưởng bình quân trên 20%/năm giai đoạn 2017–2025. Đây là con số ấn tượng, cho thấy các ngân hàng đã chủ động đẩy mạnh tín dụng xanh Đông Nam Á, tập trung vào nông nghiệp, lâm nghiệp, thủy sản, bảo tồn đa dạng sinh học và năng lượng xanh. Tuy nhiên, nếu nhìn vào nhu cầu vốn khổng lồ cho đổi mới công nghệ, chuyển đổi sản xuất, tiết kiệm năng lượng và giảm phát thải, rõ ràng tín dụng xanh dù tăng nhanh vẫn không thể “một mình gánh cả cuộc chơi”. Dựa hoàn toàn vào ngân hàng đồng nghĩa với việc doanh nghiệp và cả hệ thống tài chính phải chấp nhận rủi ro tập trung vốn rất lớn vào một kênh duy nhất.
Chính vì vậy, sự phát triển của thị trường carbon được kỳ vọng sẽ góp phần giảm áp lực lên nguồn vốn tín dụng xanh. Khi doanh nghiệp có thêm nguồn thu từ tín chỉ carbon, họ có thể dùng dòng tiền này để trả nợ sớm, giảm dư nợ hoặc tái đầu tư, qua đó làm nhẹ gánh cho bảng cân đối của ngân hàng. Ngược lại, các ngân hàng có thể điều chỉnh chiến lược tín dụng, tập trung vào những dự án có khả năng tạo ra tín chỉ carbon chất lượng cao, vì biết rằng các dự án này có thêm nguồn thu để đảm bảo nghĩa vụ trả nợ. Nếu không kết nối hai công cụ, tín dụng xanh dễ rơi vào tình trạng “bơm vốn mà không có phanh”, trong khi thị trường carbon lại thiếu dự án chất lượng để giao dịch.
Khung pháp lý và chiến lược trung hạn: Từ thí điểm đến bắt buộc
Nghị định về sàn giao dịch carbon trong nước đã tạo khuôn khổ pháp lý cho việc tổ chức, vận hành thị trường và giao dịch hạn ngạch phát thải khí nhà kính, tín chỉ carbon. Thị trường đang trong giai đoạn thí điểm với hơn 511 triệu tấn CO₂ tương đương hạn ngạch phát thải được phân bổ cho ba ngành nhiệt điện, sắt thép và xi măng trong giai đoạn 2025–2026. Giai đoạn thí điểm sẽ kéo dài đến hết năm 2028, trước khi bước vào giai đoạn vận hành bắt buộc toàn diện từ năm 2029. Điều này gửi đi một thông điệp rõ ràng: doanh nghiệp nào coi thị trường carbon chỉ là “phong trào” sẽ phải trả giá khi cơ chế bắt buộc được áp dụng; còn những doanh nghiệp chuẩn bị sớm sẽ có lợi thế tài chính và cạnh tranh.
Ở phía hệ thống ngân hàng, chiến lược trung hạn đang dần hình thành: giai đoạn 2026–2028 tập trung xây dựng dữ liệu, năng lực, đối tác và mô hình thí điểm; giai đoạn 2029–2032 mở rộng khi thị trường trong nước ổn định hơn; từ 2033 nghiên cứu các sản phẩm dựa trên dòng tiền hoặc khoản phải thu từ carbon. Đây là cách tiếp cận thực tế: không nhảy ngay vào các sản phẩm phức tạp, mà từng bước gắn tín dụng xanh với dòng tiền carbon. Nếu làm tốt, thị trường carbon hiệu quả sẽ trở thành “tầng vốn mới” bên cạnh tín dụng, trái phiếu và vốn chủ sở hữu, giúp đa dạng hóa nguồn vốn tài chính xanh cho doanh nghiệp.
Tín dụng xanh và thị trường carbon: Đòn bẩy chiến lược cho giảm phát thải kinh tế
Ngân hàng trung ương đã xác định rõ: tín dụng xanh và thị trường carbon là động lực chiến lược chuyển đổi nền kinh tế theo hướng carbon thấp. Sự kết hợp đồng bộ giữa chính sách tín dụng xanh và thị trường giao dịch carbon đang trở thành đòn bẩy giúp khơi thông dòng vốn xanh, giảm áp lực tài chính và thúc đẩy doanh nghiệp thực hiện mục tiêu phát thải ròng bằng 0 vào năm 2050. Nói cách khác, đây không chỉ là hai công cụ tài chính, mà là hai “bánh răng” trong cùng một cỗ máy giảm phát thải kinh tế: tín dụng xanh cung cấp vốn đầu tư ban đầu, thị trường carbon biến kết quả giảm phát thải thành dòng tiền quay trở lại doanh nghiệp.
Vấn đề còn lại không nằm ở việc có nên kết nối tín dụng xanh với thị trường carbon hay không, mà là kết nối nhanh đến mức nào và với chất lượng ra sao. Nếu doanh nghiệp chủ động xây dựng chiến lược carbon, đầu tư hệ thống đo lường – báo cáo, họ sẽ biến nghĩa vụ giảm phát thải thành lợi thế tài chính dài hạn. Nếu ngân hàng chậm thích ứng, họ sẽ bỏ lỡ cơ hội dẫn dắt nguồn vốn tài chính xanh và bị đẩy vào thế phòng thủ. Kết luận công bằng là: trong cuộc đua chuyển đổi xanh doanh nghiệp, những người biết biến carbon thành tài sản sẽ là những người sống khỏe nhất trên một thị trường ngày càng khắt khe về môi trường.