
Khoảng trống tài chính giữa vốn đầu tư và doanh thu carbon
Tín dụng xanh carbon là các khoản vay và dịch vụ tài chính được thiết kế để hỗ trợ dự án giảm phát thải, hấp thụ carbon và tạo tín chỉ carbon, đồng thời đáp ứng tiêu chí môi trường, xã hội và quản trị nhằm thúc đẩy dòng vốn chuyển đổi xanh gắn với hiệu quả kinh doanh dài hạn. Vấn đề cốt lõi của thị trường carbon Việt Nam hiện nay không nằm ở chỗ thiếu ý tưởng hay thiếu tiềm năng, mà ở khoảng trống tài chính giữa thời điểm phải bỏ vốn và thời điểm bắt đầu thu được doanh thu từ tín chỉ carbon. TS. Nguyễn Thị Thu Hà nhấn mạnh khoảng cách giữa nhu cầu vốn tín dụng đầu tư ban đầu và thời điểm hình thành doanh thu từ tín chỉ carbon là một trong những thách thức lớn đối với quá trình phát triển thị trường carbon. Nếu không có ngân hàng chấp nhận đi trước bằng tín dụng xanh, thị trường khó bước qua giai đoạn khởi đầu đầy rủi ro dự án carbon.
Thị trường carbon mới hình thành: tiềm năng lớn, dòng tiền nhỏ giọt
Đằng sau mỗi tín chỉ carbon là cả một chuỗi công việc: xác định tiềm năng giảm phát thải, xây dựng và triển khai dự án, đo lường, báo cáo, thẩm định kết quả, cấp tín chỉ và tìm kiếm người mua. Vốn phải được huy động ngay từ giai đoạn đầu, trong khi doanh thu chỉ xuất hiện sau khi hoàn thành toàn bộ quy trình này. Thực tế vận hành thị trường carbon Việt Nam cho thấy khoảng cách đó chưa hề được lấp đầy: sau vài tháng kể từ khi sàn giao dịch bắt đầu hoạt động, đến ngày 29/6 mới có 7 tín chỉ được giao dịch với tổng giá trị khoảng 170 triệu đồng. Con số ít ỏi này cho thấy thị trường carbon Việt Nam vẫn ở giai đoạn khởi đầu, dòng tiền từ tín chỉ chưa đủ để thuyết phục ngân hàng chấp nhận rủi ro dự án carbon dài hạn. Nếu tiếp tục chờ doanh thu carbon tự lớn lên, chúng ta sẽ bỏ lỡ cơ hội biến định giá carbon thành công cụ kinh tế quan trọng như đang diễn ra trên thế giới.
Ba điểm nghẽn tín dụng trong chuỗi giá trị carbon
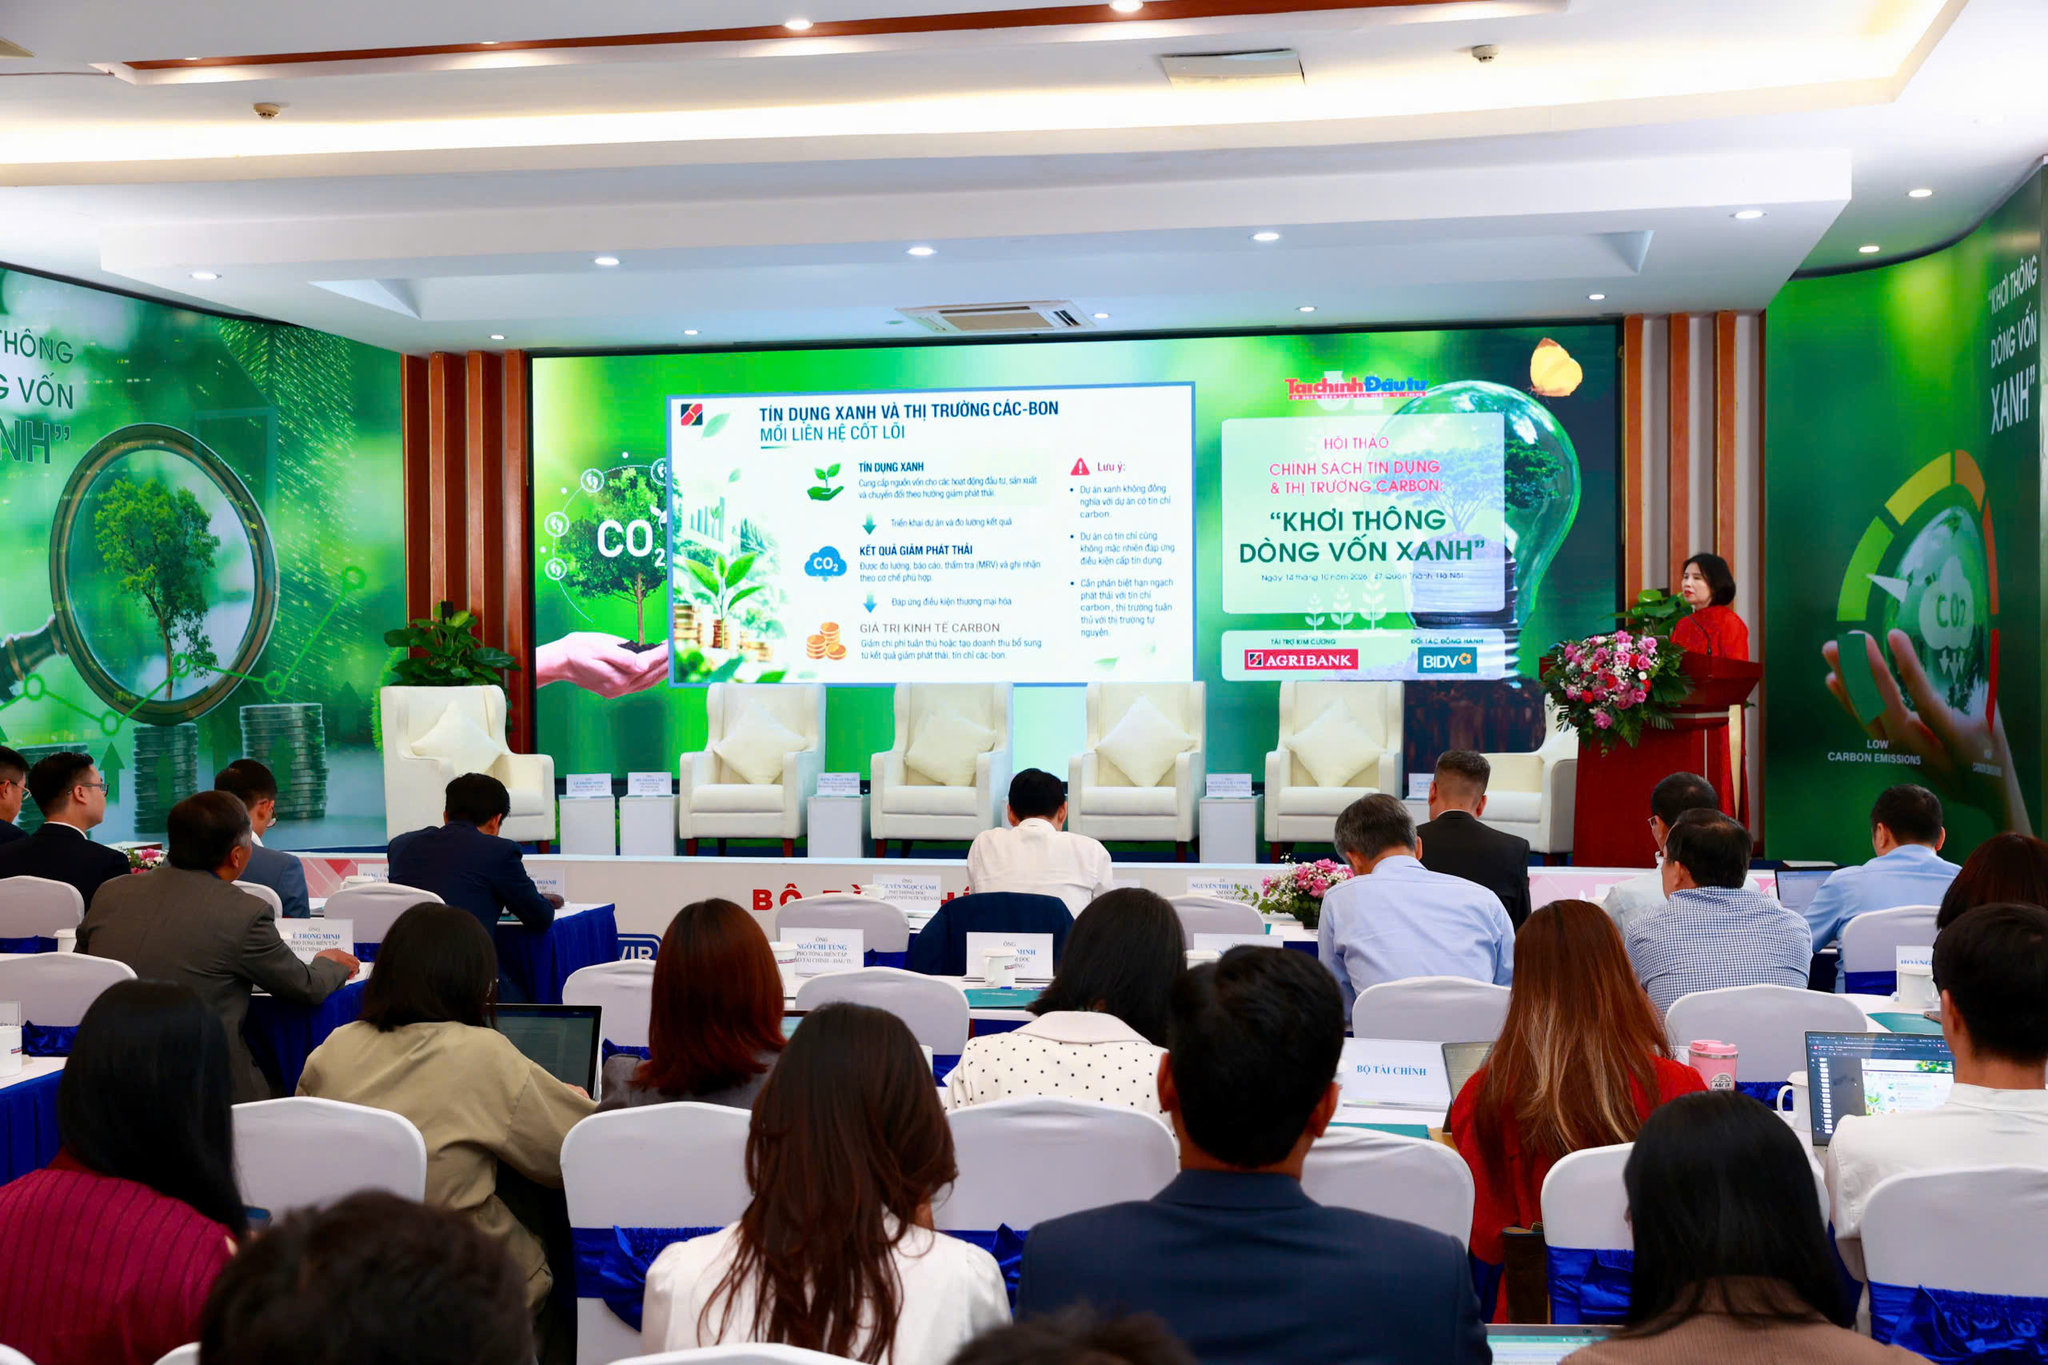
Từ góc nhìn ngân hàng, Agribank chỉ ra ba điểm nghẽn khiến tín dụng xanh carbon chưa chảy thông vào thị trường. Thứ nhất, năng lực chuẩn bị dự án xanh còn yếu: doanh nghiệp thường chỉ tính tới công nghệ và hiệu quả sản xuất, mà chưa hiểu sâu tiêu chí xanh, tiềm năng giảm phát thải và yêu cầu đo lường, báo cáo, thẩm định. Điều này khiến hồ sơ tín dụng thiếu thuyết phục, làm tăng rủi ro dự án carbon trong mắt ngân hàng. Thứ hai, dữ liệu phát thải phân tán và khó chuẩn hóa, khiến việc xác định lượng giảm phát thải và dòng tín chỉ tương lai thiếu chắc chắn. Thứ ba, nguồn thu từ tín chỉ carbon chưa ổn định, phụ thuộc vào quy định, giá cả và nhu cầu thị trường, khiến phương án tài chính khó xây dựng và ngân hàng khó đánh giá khả năng trả nợ. Nếu không xử lý ba điểm nghẽn này, tín dụng xanh sẽ mãi đứng ngoài cuộc chơi thị trường carbon Việt Nam.
Vai trò mới của ngân hàng: từ cấp vốn sang kiến tạo tài chính khí hậu
Điểm tích cực là Agribank đã có khoảng 29.000 khách hàng đầu tư vào trồng rừng và giảm phát thải, tạo nền tảng để tham gia sâu hơn vào các hoạt động tạo giá trị carbon trong nền kinh tế. Nhưng ngân hàng không thể chỉ đứng ở vai trò người cho vay truyền thống. Đại diện Agribank đề xuất các nhà băng phải mở rộng vai trò từ cung cấp tín dụng sang hỗ trợ chuẩn bị dự án, tư vấn quản trị rủi ro và kết nối nguồn lực cho quá trình chuyển đổi xanh. Điều này bao gồm cùng doanh nghiệp thiết kế dự án đáp ứng tiêu chí xanh, nhận diện rủi ro dự án carbon, lựa chọn công nghệ phù hợp và xây dựng hệ thống dữ liệu phát thải đáng tin cậy. Bên cạnh vốn tín dụng, ngân hàng cần chủ động kết nối với các quỹ khí hậu, quỹ đầu tư xanh và tổ chức phát triển quốc tế như Quỹ Khí hậu Xanh, JICA, IFC, Ngân hàng Thế giới hay Ngân hàng Phát triển châu Á để đa dạng hóa nguồn tài chính khí hậu. Khi đó, dòng vốn chuyển đổi xanh không chỉ dựa vào bảng cân đối của ngân hàng, mà trở thành mạng lưới tài chính khí hậu hỗ trợ các dự án có thời gian hoàn vốn dài.
Tín dụng xanh đi trước để thị trường carbon trở thành động lực
Một nghịch lý đang diễn ra: dự án đáp ứng tiêu chí xanh chưa chắc tạo ra tín chỉ carbon, trong khi dự án có khả năng tạo tín chỉ lại không mặc nhiên đáp ứng đầy đủ điều kiện cấp tín dụng của ngân hàng. Nếu hệ thống tín dụng không được điều chỉnh, thị trường carbon sẽ bị kẹt trong vòng luẩn quẩn: thiếu vốn nên ít dự án, ít dự án nên ít tín chỉ, ít tín chỉ nên doanh thu nhỏ, doanh thu nhỏ lại càng khó vay vốn. Lời giải không phải là chờ thị trường carbon trưởng thành rồi mới cấp tín dụng, mà là chấp nhận cho dòng vốn xanh đi trước, có thiết kế rủi ro phù hợp và gắn chặt với hiệu quả kinh doanh của doanh nghiệp và ngân hàng. Doanh nghiệp và ngân hàng cần chuẩn bị từ sớm về dự án, dữ liệu và nguồn vốn tín dụng để tận dụng cơ hội khi thị trường phát triển. Khi điểm nghẽn tín dụng được tháo gỡ, thị trường carbon mới có thể phát triển bền vững và trở thành động lực thực sự cho chuyển đổi xanh, thay vì chỉ là một sàn giao dịch nhỏ bé với vài tín chỉ được mua bán.