
Từ trụ cột an toàn đến tài sản bị nghi ngờ
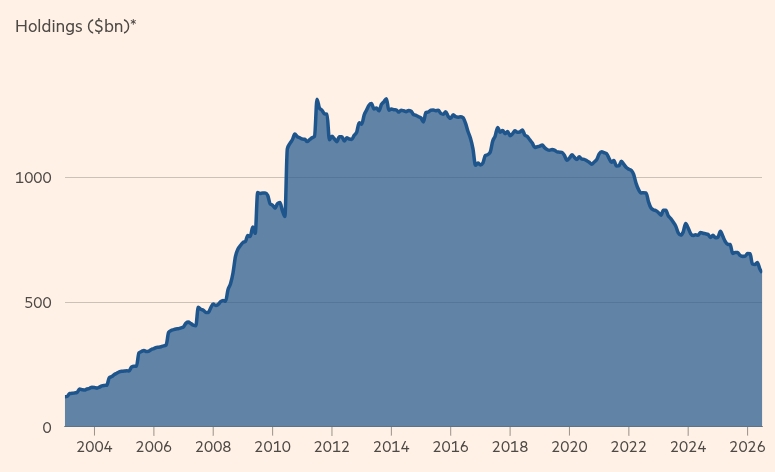
Việc Trung Quốc liên tục giảm nắm giữ trái phiếu Kho bạc Mỹ xuống mức thấp nhất kể từ tháng 8/2008 cho thấy một thay đổi mang tính cấu trúc trong cách các nền kinh tế lớn xây dựng và quản lý dự trữ ngoại hối, khi tài sản từng được xem là an toàn tuyệt đối nay bị đặt dấu hỏi bởi rủi ro địa chính trị và tài chính. Điểm đáng bàn không phải là một vài tháng biến động, mà là xu hướng rút vốn kéo dài. Lượng trái phiếu Kho bạc do nhà đầu tư nước ngoài nắm giữ đã giảm hơn 50 tỷ USD trong tháng 7, đưa tổng giá trị xuống 9.250 tỷ USD. Chiều hướng này nói thẳng: vị thế “tài sản phi rủi ro” của trái phiếu Kho bạc Mỹ đang bị xói mòn trong mắt các chủ nợ lớn. Khi một chủ nợ như Trung Quốc – vốn từng ưu tiên dùng thặng dư thương mại để mua nợ Mỹ – quay đầu, đây không chỉ là câu chuyện song phương mà là lời cảnh báo cho toàn bộ trật tự tài chính dựa trên đồng USD.
Vì sao Bắc Kinh rút khỏi trái phiếu Kho bạc Mỹ?
Không thể hiểu xu hướng Trung Quốc rút vốn khỏi trái phiếu Kho bạc Mỹ nếu bỏ qua yếu tố địa chính trị. Quá trình giảm nắm giữ tăng tốc sau khi Washington phong tỏa dự trữ ở nước ngoài của Nga sau xung đột Ukraine, một cú sốc khiến Bắc Kinh nhận ra rằng tài sản bằng USD có thể bị vũ khí hóa bất cứ lúc nào. Đồng thời, quan hệ giữa hai nền kinh tế lớn nhất thế giới ngày càng căng thẳng, khiến rủi ro chính trị gắn với nợ Mỹ trở nên hữu hình thay vì lý thuyết. Mặt khác, nội tại tài chính Mỹ cũng gây bất an: thâm hụt ngân sách lớn, lạm phát dai dẳng và quy mô nợ công bị coi là khó duy trì về lâu dài. Nhà đầu tư dài hạn buộc phải đòi hỏi lợi suất cao hơn cho trái phiếu kỳ hạn dài, phản ánh niềm tin suy giảm thay vì nhu cầu ngắn hạn. Khi các chủ nợ vừa lo rủi ro chính trị, vừa nghi ngờ sức khỏe tài khóa, quyết định giảm phụ thuộc vào trái phiếu Kho bạc Mỹ trở thành một bước phòng vệ có chủ ý chứ không phải phản ứng bốc đồng.
Dịch chuyển sang vàng: chiến lược phòng vệ của Trung Quốc
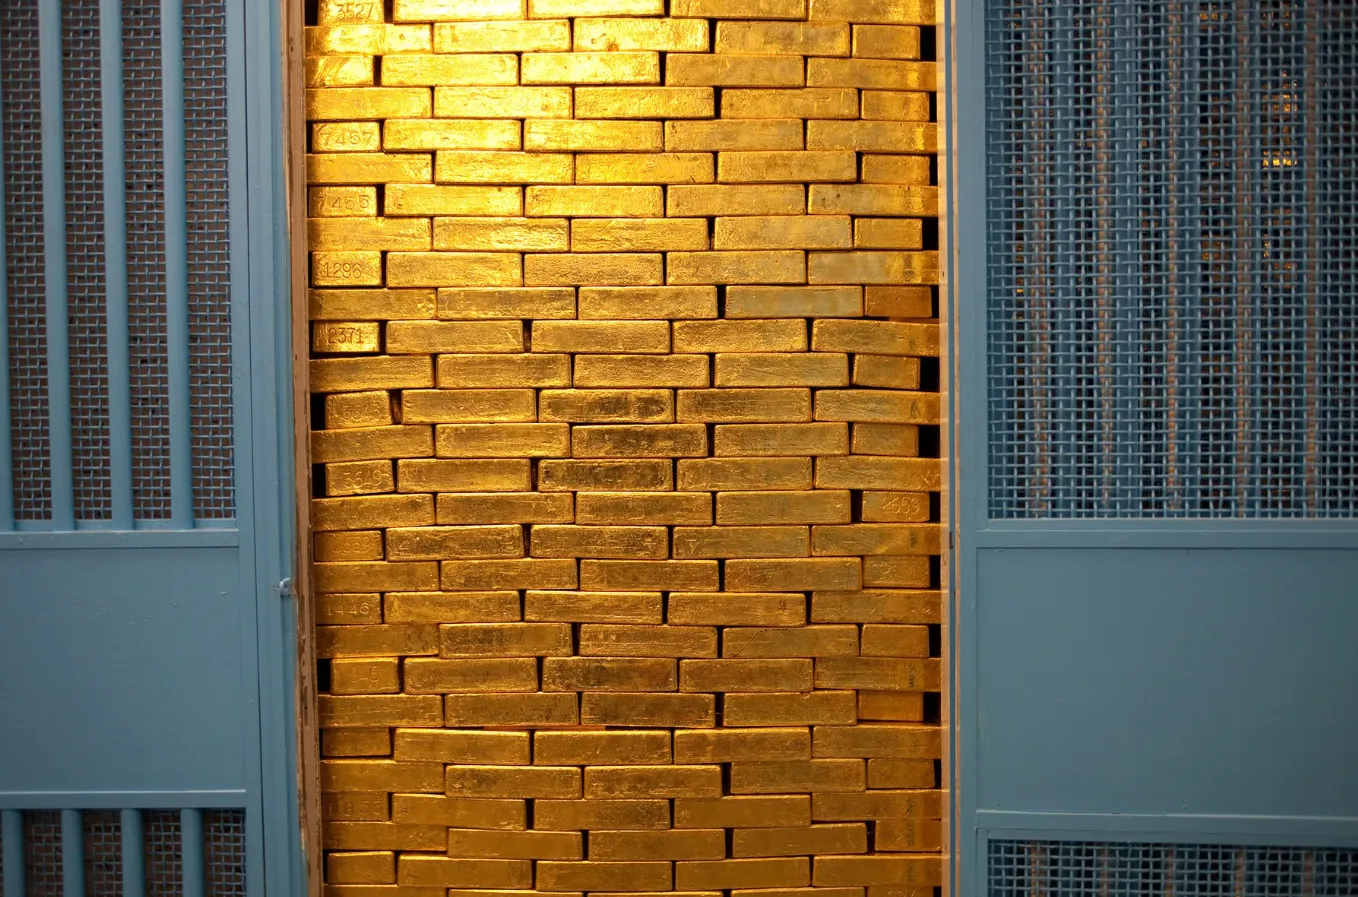
Điểm nổi bật của chiến lược dự trữ ngoại hối mới của Bắc Kinh là dịch chuyển sang vàng – loại tài sản không phụ thuộc vào ý chí của bất kỳ chính phủ nào. Trái ngược với xu hướng giảm nắm giữ nợ Mỹ, Trung Quốc liên tục bổ sung vàng vào dự trữ quốc gia, biến kim loại quý thành lớp phòng vệ trước rủi ro địa chính trị và tài chính. Ngân hàng Trung Quốc đã tăng dự trữ vàng tháng thứ 22 liên tiếp trong tháng 8, một chuỗi hành động cho thấy đây là lựa chọn chiến lược chứ không phải điều chỉnh kỹ thuật. Theo các nhà phân tích, việc đa dạng hóa sang vàng, trái phiếu của các cơ quan chính phủ Mỹ và những tài sản khác như cổ phiếu – đặc biệt trong bối cảnh cơn sốt AI – là xu hướng mang tính toàn cầu. Nói cách khác, Trung Quốc không đi một mình. Tuy vậy, quy mô và tốc độ dịch chuyển của Bắc Kinh khiến thị trường phải chú ý: khi một trong những chủ nợ lớn nhất của Mỹ coi vàng là trụ cột mới trong dự trữ ngoại hối, thông điệp gửi tới nhà đầu tư toàn cầu là sự bất tín nhiệm ngày càng rõ với nợ công Washington.
Tác động đến thị trường nợ Mỹ và niềm tin nhà đầu tư
Sự thoái lui của Trung Quốc khỏi trái phiếu kho bạc Mỹ không diễn ra trong chân không, mà đẩy thêm áp lực lên một thị trường vốn đã phải hấp thụ khối lượng phát hành khổng lồ. Nhà đầu tư toàn cầu ngày càng lo ngại về khả năng duy trì gánh nặng nợ của Chính phủ Mỹ, khiến trái phiếu dài hạn phải treo lợi suất cao hơn để thu hút người mua. Lợi suất kỳ hạn 30 năm đã leo lên mức cao nhất kể từ năm 2007, cho thấy sự hoài nghi đang được định giá vào thị trường. Thanh khoản không biến mất, nhưng đang tái phân bổ: các nhà đầu tư nước ngoài hiện mua cổ phiếu Mỹ nhiều hơn trái phiếu chính phủ, lần đầu tiên trong thế kỷ này ngoại trừ vài giai đoạn đặc biệt. Điều đó phản ánh hai điều: sức hút của chứng khoán nhờ AI, và việc trái phiếu Kho bạc Mỹ không còn là lựa chọn hiển nhiên cho phần tài sản “an toàn”. Khi chủ nợ lớn rút vốn, các nhà đầu tư khác buộc phải đánh giá lại giả định lâu nay rằng nợ Mỹ luôn là neo giữ ổn định cho danh mục.
Một trật tự dự trữ mới đang hình thành?
Động thái của Trung Quốc gửi đi thông điệp kép: vừa là cảnh báo cho Washington về rủi ro lạm dụng sức mạnh tài chính, vừa là lời nhắc cho các ngân hàng trung ương rằng thời kỳ "mọi con đường dự trữ đều dẫn tới trái phiếu Kho bạc Mỹ" đã qua. Lượng nắm giữ của Trung Quốc giảm xuống chỉ còn một nửa so với mức đỉnh trước đây, trong khi nước này vẫn là chủ nợ nước ngoài lớn thứ ba của Mỹ. Nếu một chủ nợ như vậy công khai đa dạng hóa sang vàng và các tài sản khác, mô hình dự trữ ngoại hối dựa trên một trụ cột duy nhất khó có thể tồn tại lâu. Điều này không đồng nghĩa với sự sụp đổ tức thời của đồng USD hay thị trường nợ Mỹ, nhưng là quá trình bào mòn niềm tin. Mỗi tháng Trung Quốc dịch chuyển thêm một phần dự trữ sang vàng, mỗi lần nhà đầu tư quốc tế đòi hỏi lợi suất cao hơn cho nợ dài hạn, chuỗi tín hiệu ấy cộng lại thành một xu hướng: thế giới đang thận trọng tạo khoảng cách với trái phiếu Kho bạc Mỹ như tài sản an toàn tuyệt đối. Ai tiếp tục xem nhẹ thông điệp này sẽ phải trả giá bằng chi phí vay cao hơn và dư địa chính sách bị thu hẹp.