
Tiền mặt trở lại ngôi vương: Tín hiệu cảnh báo hơn là cơ hội
Các quỹ phòng hộ và ngân hàng đầu tư đang tích trữ lượng tiền mặt lớn chưa từng có, đồng thời tăng mạnh sở hữu trái phiếu kho bạc Mỹ, phản ánh một chiến lược phòng thủ trước rủi ro hệ thống tài chính khi nợ toàn cầu 365 tỷ USD ngày càng gây áp lực lên lãi suất, định giá tài sản và khả năng trả nợ của chính phủ và doanh nghiệp. Trong khi nhà đầu tư nhỏ lẻ bối rối tìm nơi trú ẩn, “cá mập” Phố Wall chủ động rút lui khỏi tài sản rủi ro để giữ thanh khoản. Khảo sát với hàng trăm tổ chức quản lý tài sản cho thấy tiền mặt là nhóm được ưu tiên phân bổ mạnh nhất, còn cổ phiếu Mỹ và Anh bị giảm tỷ trọng. Điều này không phải biểu hiện của sự tự tin, mà là lời thú nhận rằng ngay cả họ cũng không tin tưởng vào độ an toàn của hệ thống.
Địa chính trị, lạm phát và vòng xoáy nợ: Những lý do khiến tiền mặt lên ngôi
Các nhà quản lý tài sản lớn đang phản ứng với một tổ hợp rủi ro hiếm khi dồn lại cùng lúc: địa chính trị bất ổn, lạm phát dai dẳng và gánh nặng nợ phình to. Câu trả lời cho việc họ tăng nắm giữ tiền mặt nằm ở đúng hai chữ: địa chính trị và lạm phát. Theo một tổ chức tài chính quốc tế, nợ toàn cầu đã vượt mốc 365.000 tỷ USD, trong khi chi phí lãi vay tăng lên cùng mức lãi suất tham chiếu. Lãi suất cao khiến chi phí trả nợ “vượt mặt” cả chi tiêu cho AI, quốc phòng và năng lượng sạch, biến nợ công thành vấn đề chính trị đầy tranh cãi với vòng luẩn quẩn bầu cử – giải pháp ngắn hạn – rủi ro dài hạn. “Khi lãi suất tham chiếu tăng lên, chi phí lãi vay sẽ tăng vọt”, báo cáo của một viện nghiên cứu quốc tế cảnh báo. Trong bối cảnh đó, tiền mặt là tấm khiên bảo vệ trước khi cơn bão nợ thực sự ập đến.
Hedge fund ôm 7% trái phiếu kho bạc Mỹ: thanh khoản mỏng, rủi ro đòn bẩy dày
Một mảnh ghép quan trọng của câu chuyện rủi ro hệ thống tài chính là việc các quỹ phòng hộ đang nắm giữ khoảng 7% tổng giá trị trái phiếu Chính phủ Mỹ lưu thông vào cuối năm 2025, tương đương khoảng 2.000 tỷ USD tiền mặt trái phiếu. Vấn đề nằm ở cách họ kiếm tiền: giao dịch chênh lệch giữa trái phiếu kho bạc Mỹ và hợp đồng tương lai – mua trái phiếu, bán hợp đồng tương lai để ăn chênh lệch rất nhỏ. Vì biên lợi nhuận mỏng, chiến lược này dùng đòn bẩy tài chính lên tới 20 lần hoặc hơn. Cơ quan quản lý đã cảnh báo, trong điều kiện thanh khoản thấp, các vị thế dùng đòn bẩy sẽ buộc phải bán tháo rất nhanh. Đó chính là công thức quen thuộc cho một cú sốc thanh khoản: vài phần trăm tài sản bị tháo gỡ cưỡng bức, nhưng tác động có thể lan ra toàn thị trường trái phiếu kho bạc Mỹ và kéo theo các thị trường khác.
Khi AAA cũng không còn an toàn: nền tảng niềm tin lung lay
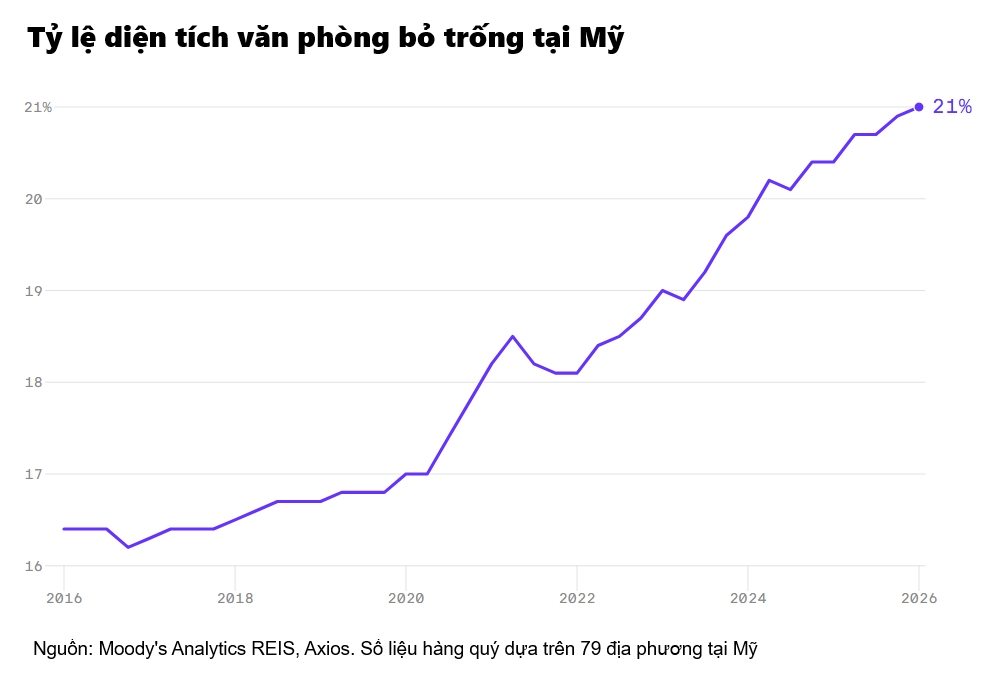
Ngay cả những lớp nợ được xem là an toàn nhất, xếp hạng AAA, cũng đang chứng minh rằng chúng không miễn nhiễm trước lãi suất cao và thay đổi cấu trúc kinh tế. Trường hợp một cụm tòa nhà văn phòng lớn tại Mỹ bị bán lại với mức giảm giá tới 85%, kéo mức thu hồi nợ về khoảng 44% mệnh giá, đã khiến cả nhà đầu tư AAA chịu lỗ tiền gốc. Đây là lần thứ ba kể từ năm 2008, một khoản nợ bất động sản thương mại xếp hạng AAA tại Mỹ phải chịu lỗ tiền gốc. Lý do: giả định cũ cho rằng giá bất động sản chỉ giảm tối đa 40–50% đã bị phá vỡ khi giá trị tài sản tụt đến 75–85% do nguồn thu cho thuê giảm mạnh. Khi ngay cả các trái phiếu AAA cũng bị giảm giá hoặc ngừng trả lãi, các quỹ hưu trí và công ty bảo hiểm – những người phụ thuộc vào thu nhập ổn định – phải chịu áp lực nặng nề. Niềm tin vào “tài sản an toàn” bị bào mòn, khiến tiền mặt càng được ưu tiên.
Điều gì xảy ra tiếp theo: phòng thủ bằng tiền mặt hay chuẩn bị cho cú sốc?
Việc quỹ phòng hộ tích trữ tiền mặt và chạy vào trái phiếu kho bạc Mỹ không chỉ là chiến lược trú ẩn, mà còn là cách giữ quyền lựa chọn. Theo cách tiếp cận hiện nay, tiền mặt vừa là lớp phòng thủ, vừa là “đạn dược” để nhanh chóng phân bổ vốn khi cơ hội xuất hiện sau những đợt điều chỉnh mạnh. Tuy vậy, sự kết hợp giữa nợ toàn cầu 365 tỷ USD, rủi ro đòn bẩy trên thị trường trái phiếu và các khoản AAA mất an toàn đang tạo nên nền tảng cho rủi ro hệ thống tài chính ở cấp độ mới. OECD đã nhấn mạnh nhu cầu cải cách để đảm bảo tính bền vững của nợ dài hạn và khả năng ứng phó cú sốc tương lai. Trong khi đó, quá trình định giá lại các tòa nhà văn phòng cũ tại Mỹ được dự báo sẽ kéo dài thêm vài năm. Nói cách khác, đây không phải cơn hoảng loạn nhất thời, mà là sự chuẩn bị cho một chu kỳ tái phân bổ rủi ro sâu hơn. Tiền mặt hôm nay là lá chắn, nhưng nếu cải cách nửa vời, nó sẽ trở thành bằng chứng rằng hệ thống đã nhìn thấy rủi ro mà không đủ can đảm giải quyết.