
Nhịp hồi chưa xóa được sức ép bán
Giá vàng thế giới là giá giao dịch của kim loại quý trên thị trường quốc tế, thường biến động theo nhu cầu trú ẩn, đồng USD, lợi suất trái phiếu và kỳ vọng về chính sách tiền tệ. Đợt bật lại sau bán tháo hiện giống một nhịp hồi kỹ thuật hơn là tín hiệu đảo chiều bền vững.
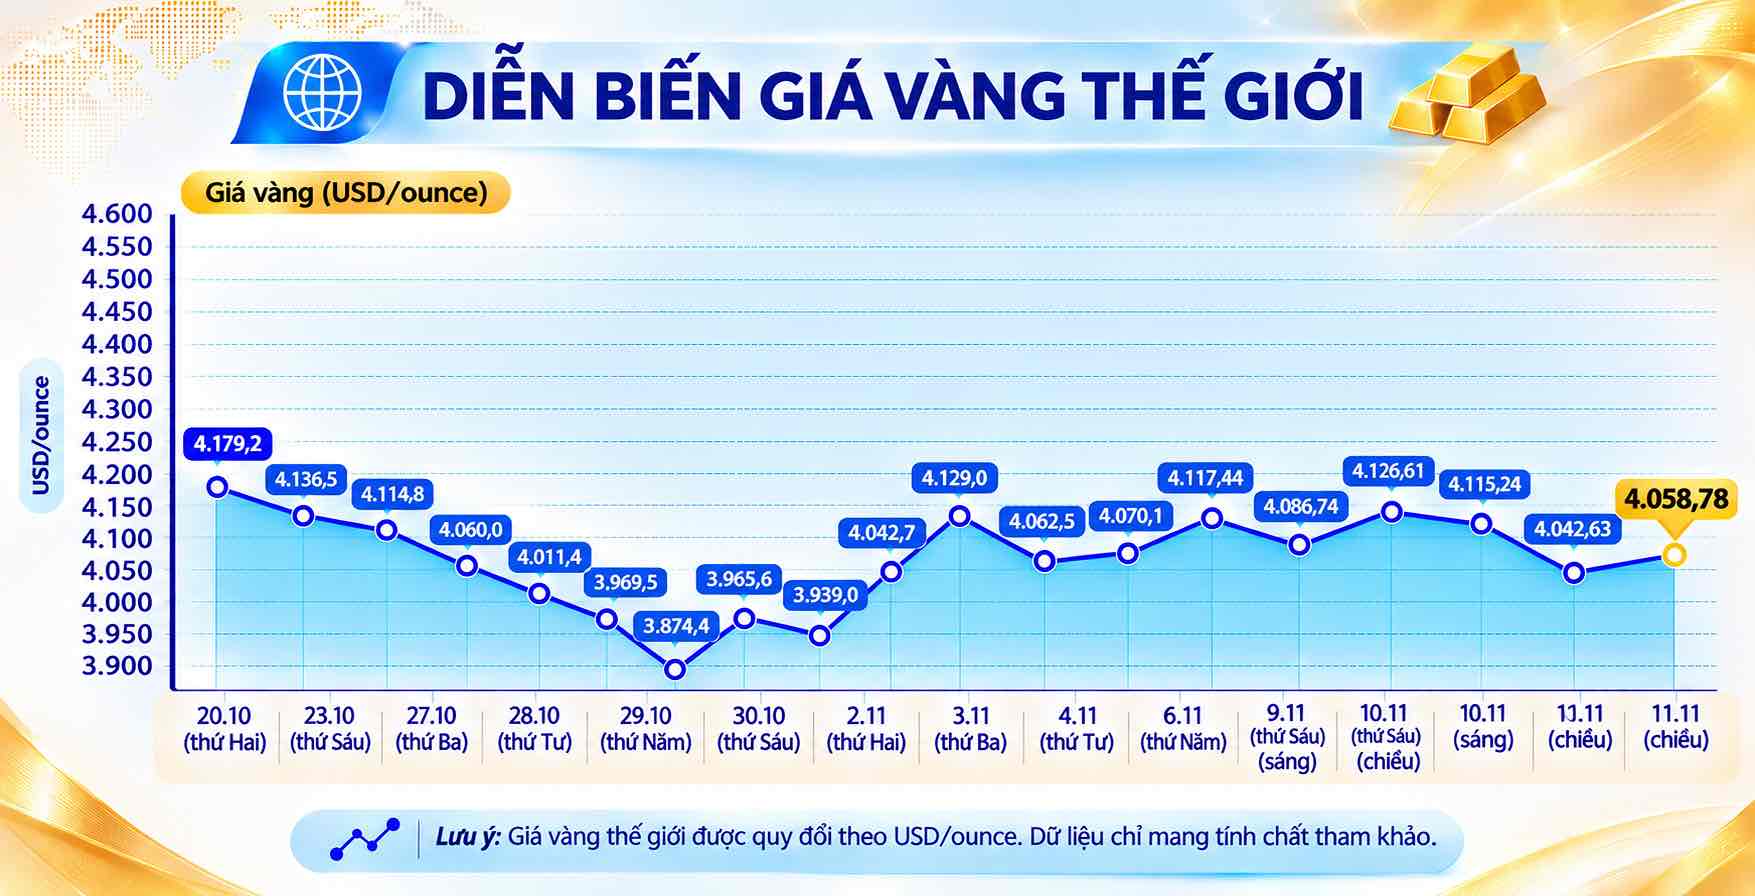
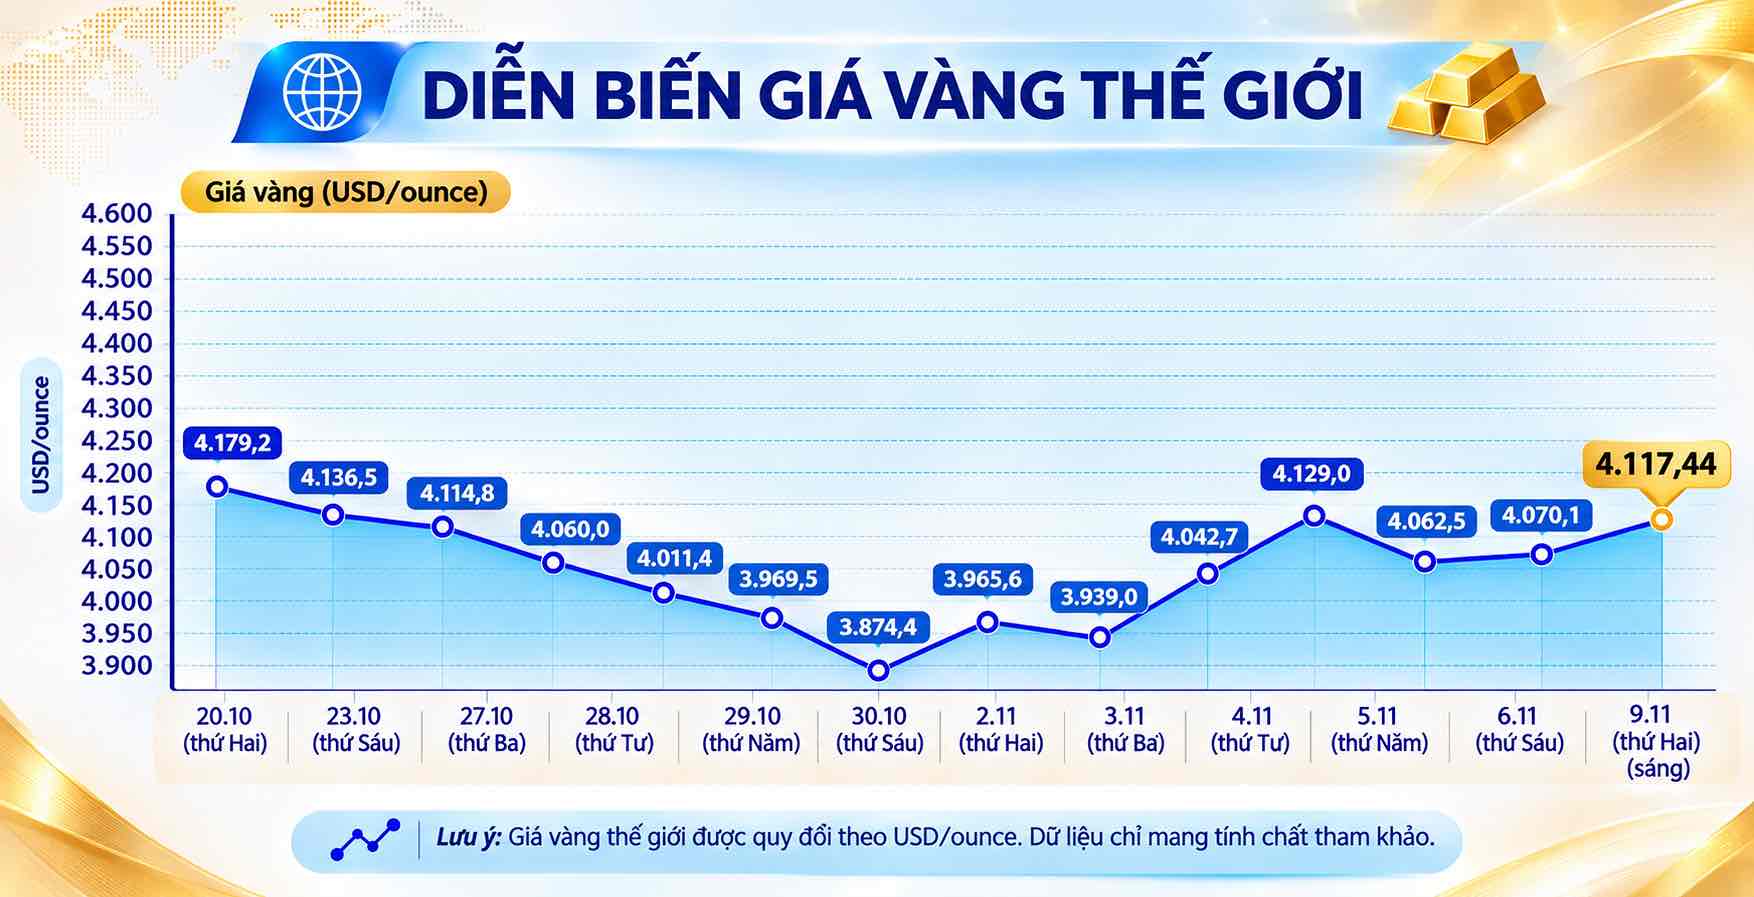
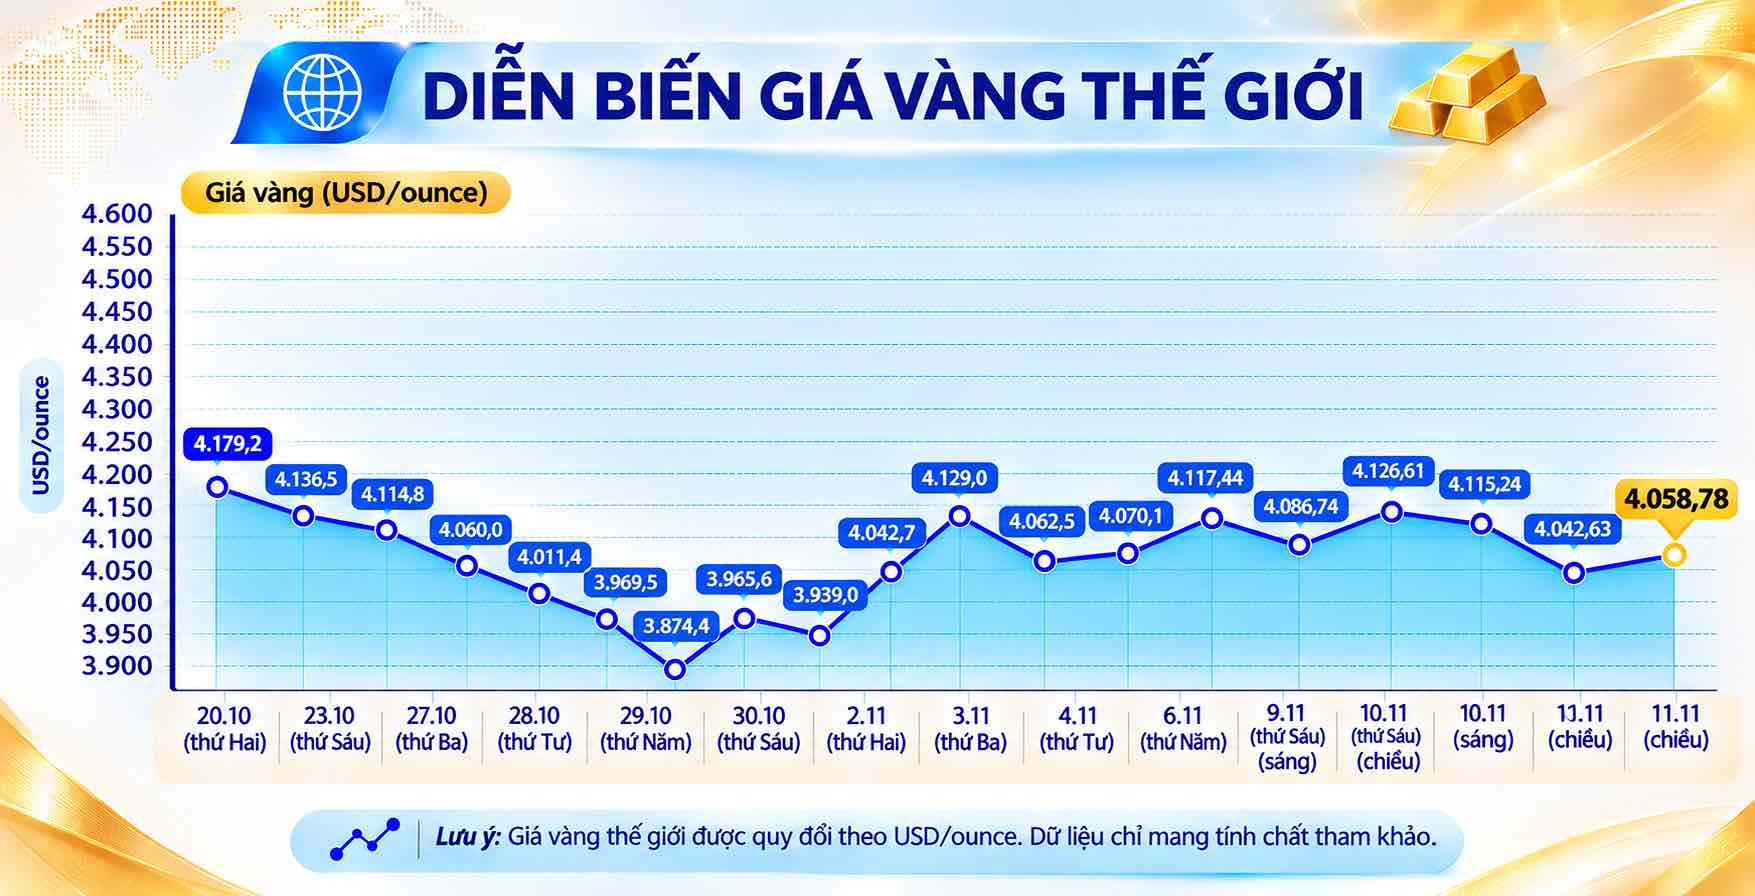
Trong phiên 9.11, vàng phục hồi và vượt ngưỡng 4.100 USD/ounce khi giá dầu suy yếu làm dịu lo ngại lạm phát. Nhưng dữ liệu việc làm Mỹ tích cực lại củng cố khả năng Fed tiếp tục nâng lãi suất trong tháng 12, khiến đồng USD và lợi suất trái phiếu tăng, qua đó hạn chế sức bật của kim loại quý.
Đến phiên 11.11, lực mua bắt đáy giúp giá vàng tăng trở lại sau bán tháo, song dữ liệu lạm phát Mỹ tháng 10 cao hơn dự báo kéo kỳ vọng thắt chặt chính sách lên cao. Theo công cụ FedWatch của CME, xác suất thị trường dự báo Fed tăng lãi suất trong tháng tiếp theo tăng từ 84% lên 100% sau số liệu này. Đây là sự phục hồi có điều kiện, không phải bằng chứng cho thấy áp lực đã qua.
Lạm phát nóng khiến lãi suất Fed thành lực cản
Vàng thường được xem là công cụ phòng ngừa lạm phát, nhưng mối quan hệ ấy không tự động có lợi cho giá. Khi lạm phát dai dẳng khiến nhà đầu tư tin rằng Fed sẽ giữ lãi suất cao hoặc tiếp tục nâng lãi suất, chi phí cơ hội của việc nắm giữ tài sản không sinh lãi tăng lên. Khi đó, vàng phải cạnh tranh với những tài sản có lợi suất.
Tín hiệu từ các quan chức Fed cũng làm thị trường khó đặt cược sớm vào nới lỏng. Phó Chủ tịch Fed phụ trách giám sát Michelle Bowman nhấn mạnh ưu tiên đưa lạm phát đi xuống; Chủ tịch Fed chi nhánh Philadelphia Anna Paulson cho rằng cần tăng lãi suất thêm để hạ nhiệt giá cả. Thông điệp cứng rắn này giữ kỳ vọng lãi suất Fed ở vị trí trung tâm và khiến các nhịp hồi của vàng dễ bị bán xuống.
Vì thế, giá vàng có thể tăng khi nhu cầu trú ẩn hoặc lực mua bắt đáy xuất hiện, nhưng điều đó chưa đủ để bảo đảm xu hướng tăng kéo dài. Chừng nào dữ liệu còn cho thấy áp lực giá khó giảm, chính sách thắt chặt vẫn là đối trọng đáng kể với kim loại quý.
Dữ liệu Mỹ sắp tới sẽ thử sức bền của đà hồi
Các báo cáo lạm phát có thể nhanh chóng làm thay đổi cách thị trường định giá lãi suất. Trước dữ liệu CPI tháng 10, nhà đầu tư đã chờ xem liệu áp lực giá có đủ dai dẳng để củng cố khả năng Fed nâng lãi suất trong tháng 12 hay không. Một số liệu nóng có thể làm suy yếu vàng; dấu hiệu hạ nhiệt, ngược lại, có thể giảm bớt sức ép.
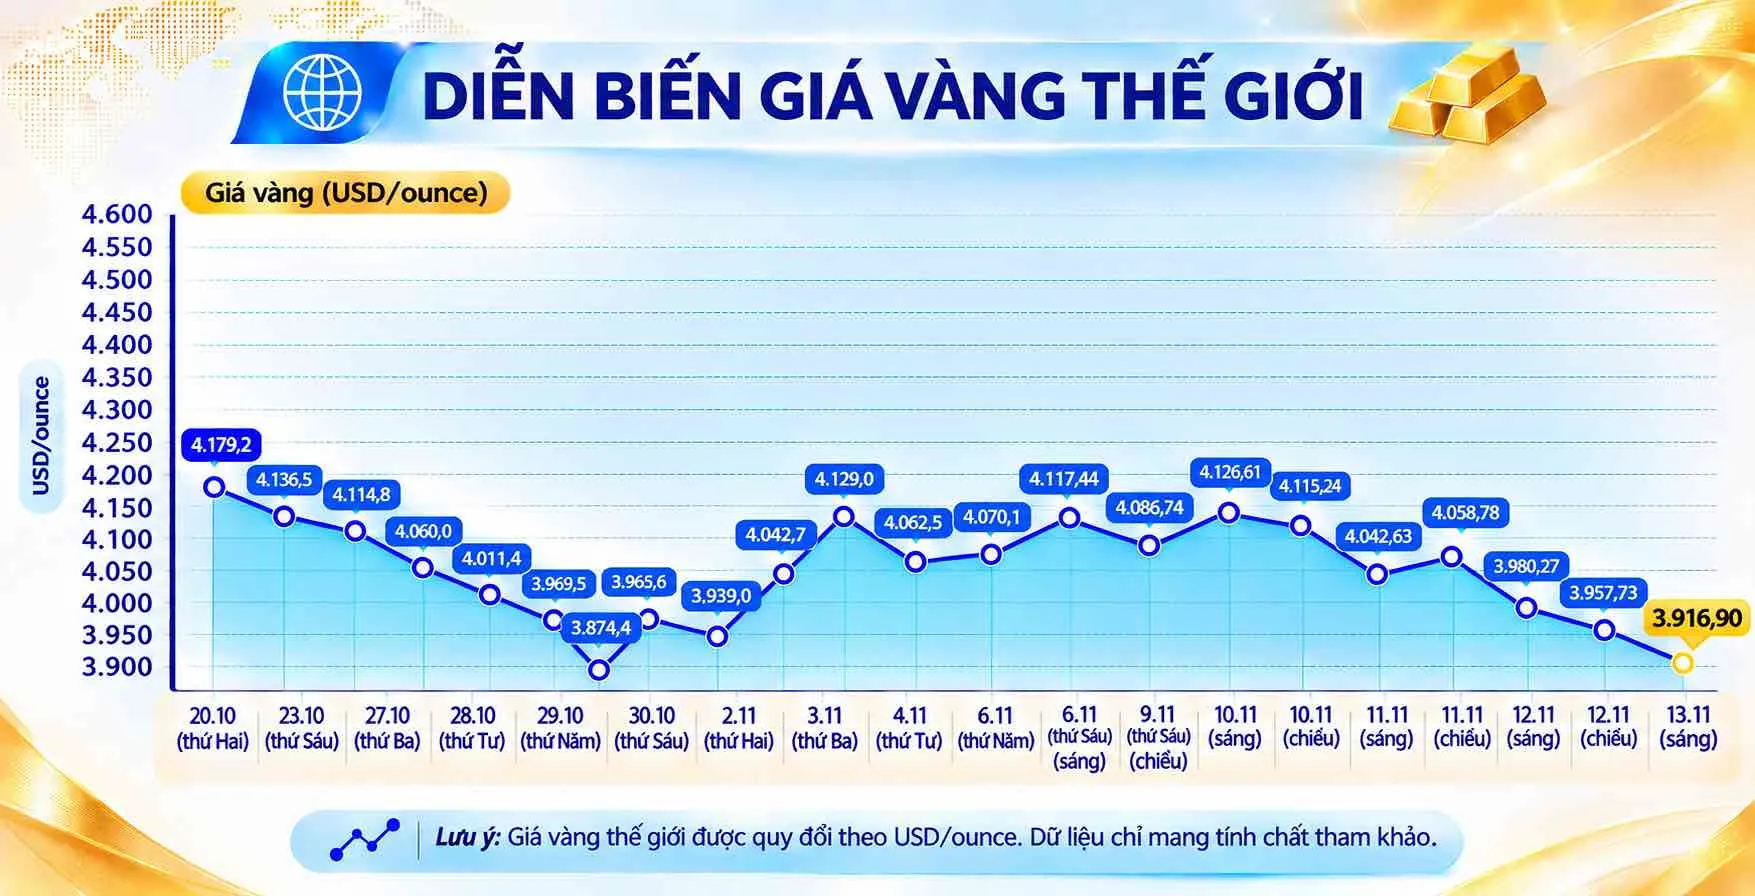
Dữ liệu PPI sau đó đem lại một tín hiệu nhẹ nhõm nhưng chưa đủ thuyết phục: giá sản xuất tháng trước tăng 0,3%, thấp hơn dự báo 0,4%, qua đó làm dịu lo ngại về khả năng Fed tăng lãi suất mạnh hơn. Tuy nhiên, vàng chỉ nhích lên trong phiên 13.11 và mức giảm 4,5% trong tuần cho thấy lực bán vẫn lớn. Phản ứng dè dặt ấy nhắc rằng một báo cáo thuận lợi chưa thể đảo ngược xu hướng nếu các dữ liệu khác tiếp tục ủng hộ chính sách chặt.
Triển vọng giá vàng vì vậy phụ thuộc vào chuỗi dữ liệu kinh tế Mỹ, không chỉ một con số CPI hay PPI. Nhà đầu tư cần theo dõi liệu lạm phát có hạ nhiệt đủ rõ để thay đổi kỳ vọng lãi suất hay không; nếu không, các nhịp hồi nhiều khả năng vẫn gặp lực cản.
Kết luận: hồi phục có, xác nhận đảo chiều thì chưa
Đợt phục hồi của vàng phản ánh lực mua sau bán tháo và sự hỗ trợ nhất định từ dữ liệu giá sản xuất dịu hơn. Nhưng bức tranh lớn vẫn bất lợi khi lạm phát Mỹ còn khiến thị trường lo Fed duy trì hoặc nâng lãi suất, còn vàng không tạo ra lợi suất để bù đắp chi phí cơ hội.
Do đó, không nên xem vài phiên xanh là dấu hiệu chắc chắn của một xu hướng tăng mới. Triển vọng giá vàng chỉ cải thiện bền hơn nếu dữ liệu kinh tế liên tiếp làm giảm kỳ vọng thắt chặt. Trước khi điều đó xảy ra, vàng vẫn có thể bật lại, nhưng dư địa tăng sẽ bị giới hạn bởi chính sách tiền tệ và sức ép bán chưa biến mất.