
Vì sao phải chuẩn bị tuổi già ngay từ tuổi 40?
Chuẩn bị tuổi già từ tuổi 40 là việc chủ động xây dựng nền tảng sức khỏe, tài chính và các mối quan hệ xã hội để những năm hưu trí được độc lập, tự chủ và ít phụ thuộc nhất vào con cái hay hệ thống an sinh, thay vì chờ đến khi sức khỏe suy giảm mới xoay xở bị động.
Tuổi thọ trung bình người Việt đã tăng từ 65,5 lên 74,7 trong hơn ba thập kỷ, đồng nghĩa thời gian nghỉ hưu dài hơn và nhu cầu chuẩn bị sớm về sức khỏe, tài chính ngày càng cấp thiết. Điều này khiến quan niệm “trẻ cậy cha, già cậy con” dần lạc hậu: nhiều người không muốn phụ thuộc vào con cái nữa, mà muốn một tuổi già độc lập và tự chủ. Đề xuất hướng dẫn người dân chuẩn bị từ tuổi 40 không phải là “dọa già”, mà là lời cảnh tỉnh: nếu đến 60 mới lo thì đã quá muộn cho một kế hoạch hưu trí tử tế. Khi đó, bài toán tuổi già không chỉ là sống thêm nhiều năm, mà là làm thế nào để những năm tháng ấy vẫn có chất lượng và sự độc lập.
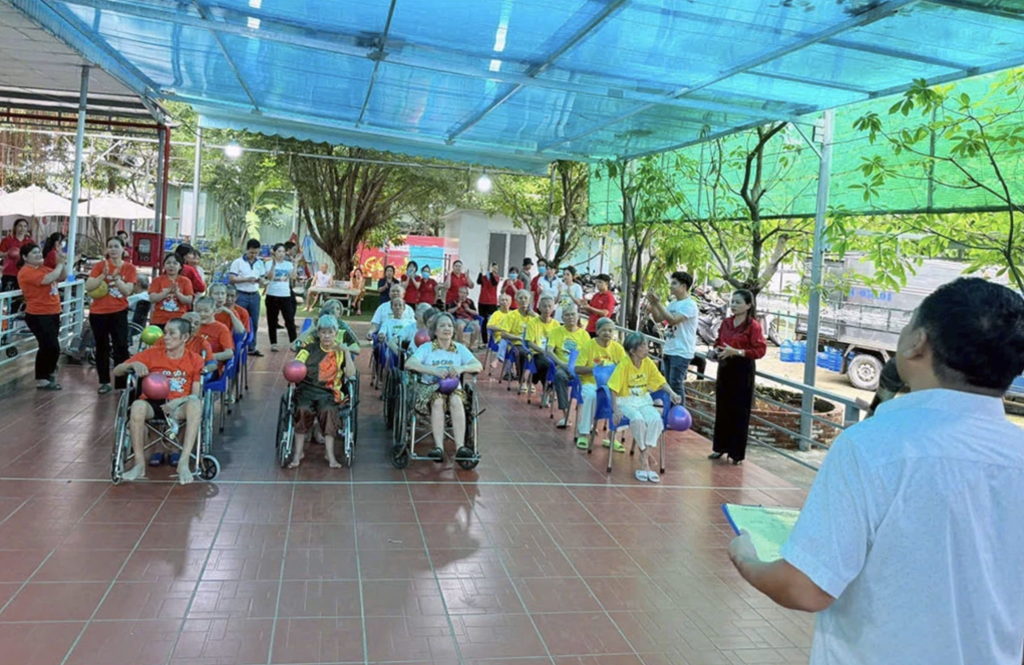
Sức khỏe tuổi 40: Bảo hiểm tốt nhất là lối sống hôm nay
Tuổi 40 là cột mốc cơ thể bắt đầu “lộ” những khoản nợ sức khỏe của tuổi trẻ: tăng huyết áp, mỡ máu, đau xương khớp, stress mạn tính. Đề xuất của cơ quan quản lý về việc trang bị kỹ năng chuẩn bị cho tuổi già từ tuổi 40 vì thế không hề sớm như nhiều người nghĩ. Nếu không xây nền sức khỏe vững chắc ở giai đoạn này, vài chục năm sống thêm rất dễ trở thành vài chục năm ra vào bệnh viện thay vì tận hưởng cuộc sống.
Chuẩn bị tuổi già về mặt sức khỏe tuổi 40 không phải là mua thêm thuốc mà là thay đổi lối sống: kiểm tra sức khỏe định kỳ, quản lý bệnh mạn tính, ăn uống lành mạnh, duy trì vận động, ngủ đủ và giảm căng thẳng. Khi hệ thống chăm sóc y tế tốt hơn, người cao tuổi có thể sống lâu hơn nhưng vẫn có nguy cơ cô lập và cô đơn nếu chỉ chăm chăm vào thuốc men mà quên mất các kết nối xã hội. Vì vậy, chiến lược sức khỏe khôn ngoan là gắn thói quen vận động với các hoạt động cộng đồng, câu lạc bộ, nhóm bạn bè để vừa khỏe, vừa kết nối.
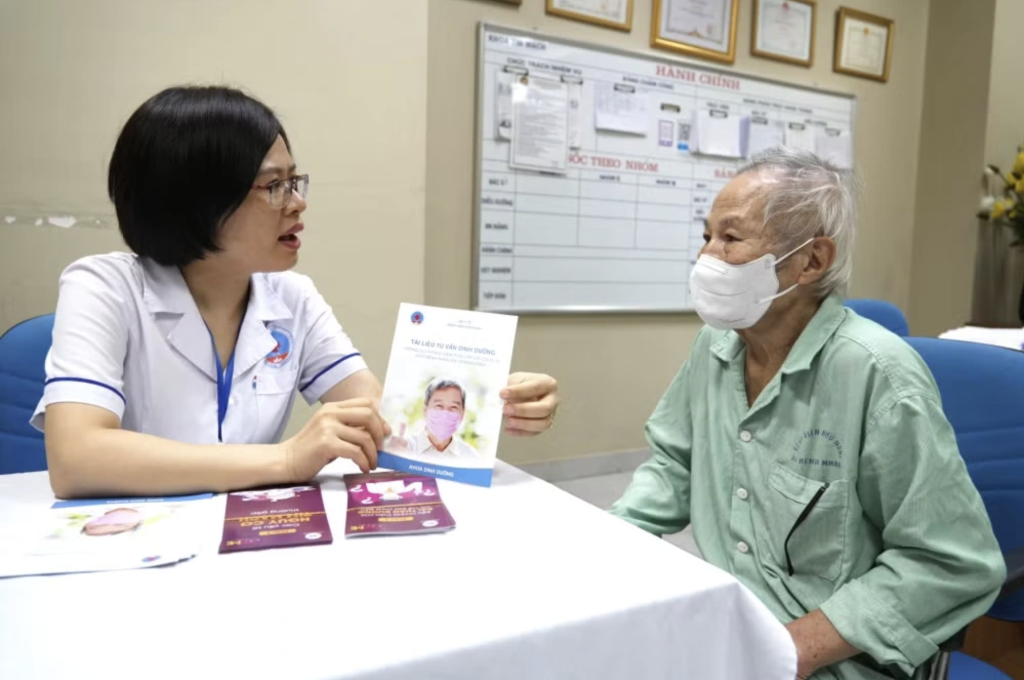
Lập kế hoạch hưu trí: Từ tiết kiệm thụ động đến độc lập tài chính
Phần lớn người Việt nghĩ chuẩn bị tuổi già là có “cuốn sổ tiết kiệm” rồi tính tiếp. Cách đó phù hợp với thời hưu ngắn, nhưng thành rủi ro khi bạn có thể sống thêm 20–30 năm sau nghỉ hưu. Đề xuất hướng dẫn lập kế hoạch hưu trí từ tuổi trung niên cho thấy câu chuyện giờ không còn là gửi tiền lẻ mỗi tháng, mà là thiết kế cả một chiến lược tài chính dài hạn cho tuổi già.
Khảo sát cho thấy 89% người Việt tham gia khảo sát đề cao sự độc lập và tự chủ về tài chính khi về già, xem đó là “gia sản” họ muốn để lại cho gia đình. Để đạt được độc lập tài chính này, cần ba lớp: (1) tích lũy kỷ luật ngay khi có thu nhập, không đợi “dư tiền” mới tiết kiệm; (2) tham gia đầy đủ các tầng an sinh như bảo hiểm xã hội, bảo hiểm y tế, các sản phẩm bảo hiểm kết hợp bảo vệ và tích lũy để dự phòng rủi ro; (3) đầu tư dài hạn theo khả năng chịu rủi ro của bản thân thay vì chạy theo “sóng” ngắn hạn. Theo các chuyên gia, chuẩn bị sớm giúp mỗi người có thêm thời gian tích lũy, điều chỉnh kế hoạch và xây dựng nguồn lực phù hợp từng giai đoạn cuộc sống.
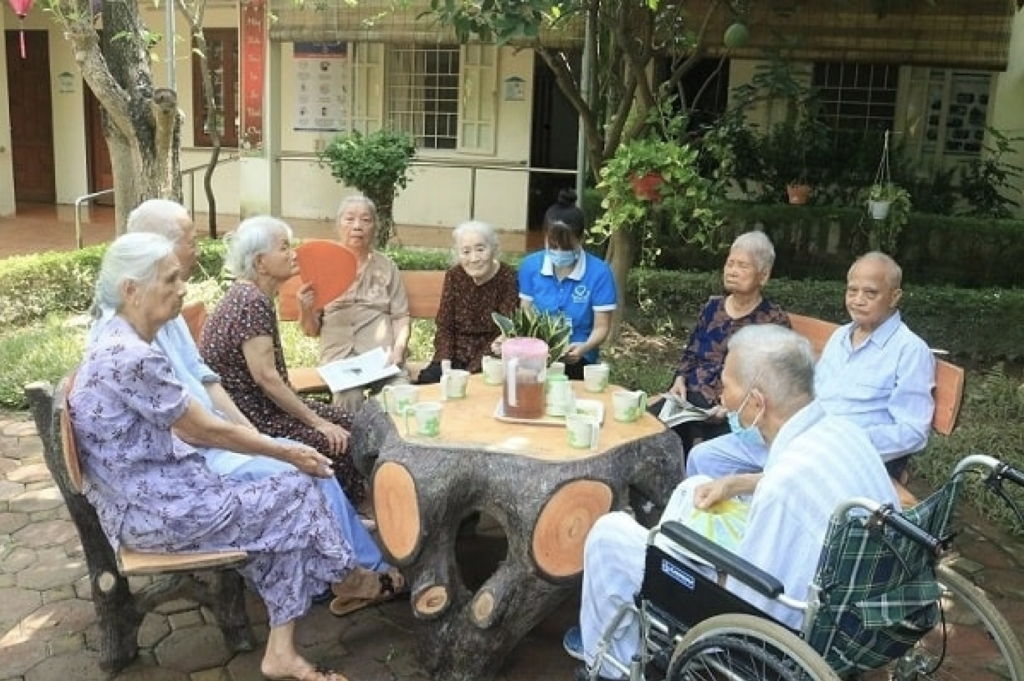
Không thể trông vào gia đình mãi: Từ truyền thống “già cậy con” tới tuổi già tự chủ
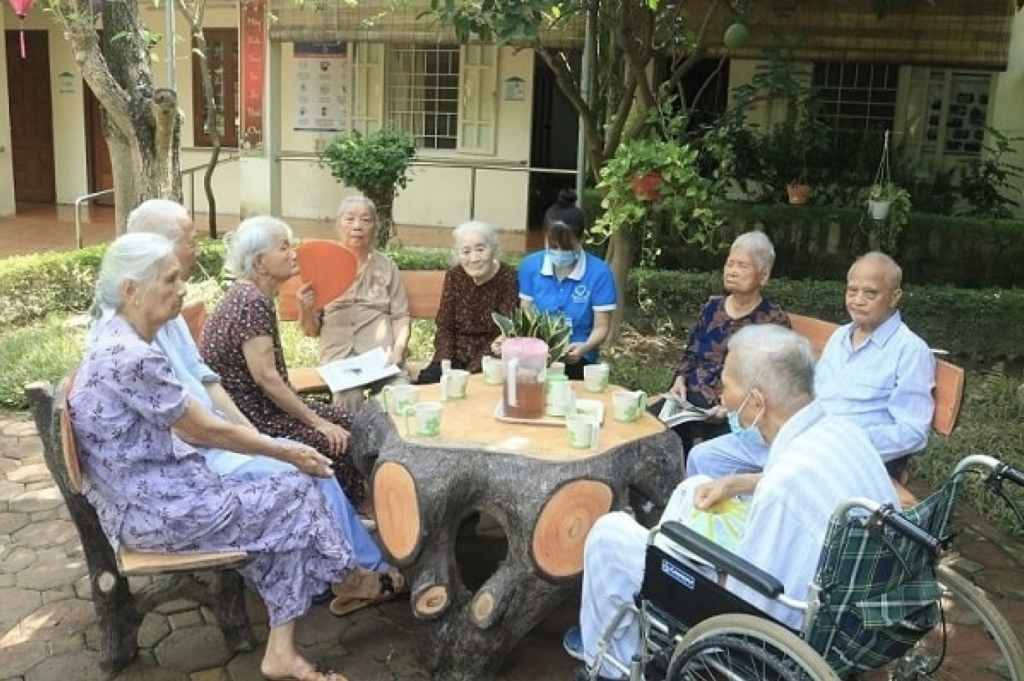
Mô hình “nhà ba, bốn thế hệ” đang thu hẹp, trong khi số người trên 60 tuổi tăng nhanh. Con cháu làm việc cường độ cao, thời gian chăm sóc cha mẹ bị bào mòn, khiến gánh nặng chăm sóc không thể đặt hết lên gia đình như trước. Nhiều người cao tuổi ở viện dưỡng lão ngày nay không thiếu con cháu, nhưng thiếu thời gian và điều kiện để được chăm sóc đúng mức. Chính sự thay đổi này khiến chuẩn bị tuổi già trở thành trách nhiệm cá nhân, chứ không còn là “mặc định” giao cho con cái.
Theo khảo sát, 57% người tham gia cho biết họ không muốn trở thành gánh nặng của người thân, và chỉ 21% còn kỳ vọng vào hỗ trợ tài chính từ con cái. Đó là một bước ngoặt tư duy: thế hệ trung niên hôm nay hiểu rằng cách họ chuẩn bị sức khỏe, tài chính và lối sống sẽ quyết định chất lượng sống lão niên của chính mình. Khi có nền tảng tài chính ổn định, họ không chỉ duy trì được chất lượng sống mong muốn, mà còn chủ động lựa chọn dịch vụ chăm sóc, phong cách sống và giảm áp lực cho gia đình.
Chiến lược 3 trụ cột: Sức khỏe, tài chính, kết nối xã hội
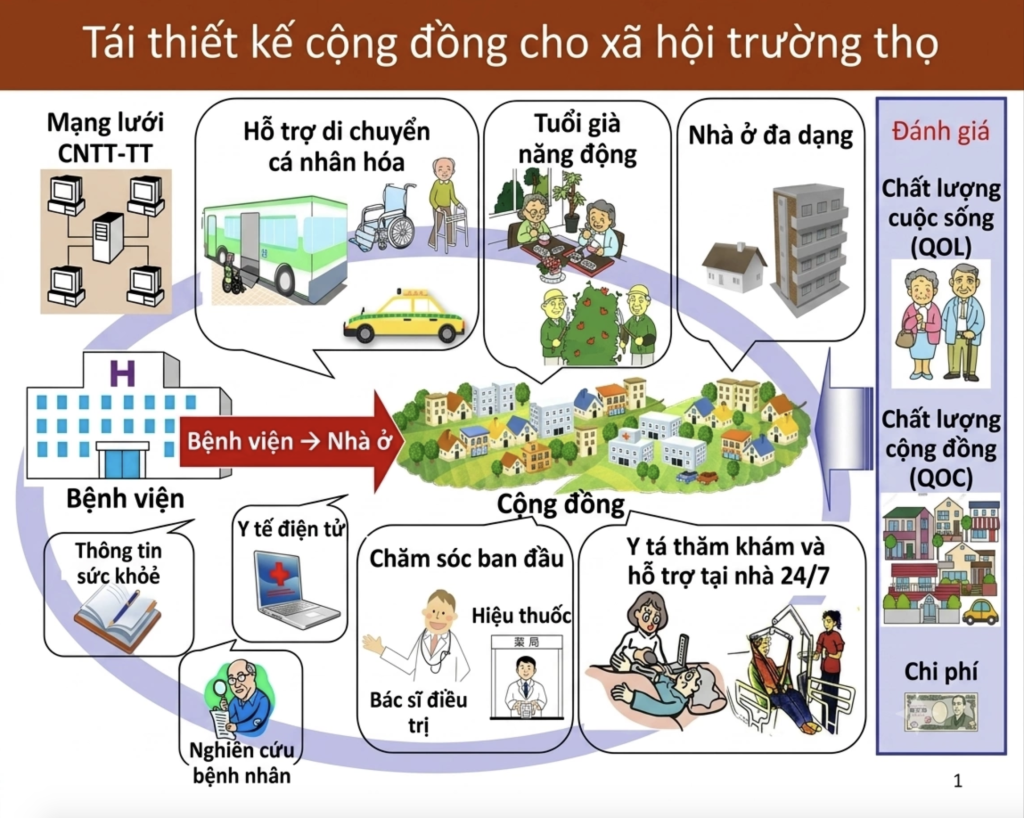
Kinh nghiệm quốc tế cho thấy một xã hội trường thọ cần cả cá nhân, cộng đồng và Nhà nước cùng chuẩn bị: mỗi người tích lũy sức khỏe và tài chính; cộng đồng xây môi trường sống thân thiện; Nhà nước củng cố mạng lưới an sinh và chăm sóc dài hạn. Với bạn – một người đang ở tuổi 40 – điều này có thể chuyển hóa thành chiến lược 3 trụ cột rất cụ thể để nâng chất lượng sống lão niên.
Trụ cột 1 là sức khỏe: xây kỷ luật sống lành mạnh, theo dõi định kỳ, quản lý bệnh mạn tính, ưu tiên phòng bệnh hơn chữa bệnh. Trụ cột 2 là tài chính: lập kế hoạch hưu trí rõ ràng, tham gia đầy đủ bảo hiểm xã hội, y tế, chủ động sử dụng các giải pháp tài chính dài hạn giúp vừa bảo vệ, vừa tích lũy để tuổi già độc lập tài chính. Trụ cột 3 là kết nối xã hội: nuôi dưỡng các mối quan hệ, tham gia hoạt động cộng đồng, câu lạc bộ, công việc bán thời gian nếu còn sức. Những mô hình đưa chăm sóc về lại cộng đồng, kết hợp nhà ở an toàn, dịch vụ y tế tại nhà và không gian sinh hoạt chung đã cho thấy người cao tuổi có thể sống độc lập, kết nối và giữ được lòng tự trọng. Kết luận đơn giản: nếu bạn muốn tự chủ khi về già, hãy bắt đầu thay đổi ngay hôm nay, không phải đợi tới một mốc tuổi nào nữa.