
Thoái vốn Nhà nước: từ áp lực tăng trưởng đến làn sóng cổ phần hóa mới
Thoái vốn Nhà nước là quá trình cơ quan chủ sở hữu bán bớt phần vốn góp tại doanh nghiệp Nhà nước hoặc doanh nghiệp có vốn Nhà nước nhằm tái cơ cấu danh mục, bổ sung nguồn lực ngân sách và chuyển dần vai trò từ can thiệp trực tiếp sang giám sát, định hướng thông qua cơ chế thị trường. Mục tiêu phát triển kinh tế – xã hội giai đoạn 2026 – 2030 đặt kỳ vọng tăng trưởng GDP bình quân trên 10% mỗi năm, cao hơn rõ rệt so với giai đoạn trước, đồng nghĩa hệ thống tài chính phải gánh một áp lực vốn rất lớn. Ước tính nhu cầu vốn cho đầu tư công có thể lên đến 8,31 triệu tỷ đồng, so với mức 3,4 triệu tỷ đồng giai đoạn 2021 – 2025. Trong bối cảnh đó, cổ phần hóa doanh nghiệp và thoái vốn Nhà nước không còn là khẩu hiệu cải cách mà trở thành giải pháp tài chính tất yếu để tạo dòng tiền cho hạ tầng trọng điểm và giữ an toàn nợ công.
Ba làn sóng cổ phần hóa và ý nghĩa của làn sóng mới
Lịch sử thị trường chứng khoán cho thấy cổ phần hóa doanh nghiệp diễn ra theo ba làn sóng chính, trong đó nhóm ngân hàng quốc doanh là tâm điểm của làn sóng đầu. Vietcombank IPO tháng 12/2007 với giá trị 10.516 tỷ đồng, tiếp đó là VietinBank 1.086 tỷ đồng và BIDV 1.575 tỷ đồng, tạo nền móng cho sự hiện diện của các ông lớn tài chính trên sàn. Làn sóng thứ hai (2014 – 2018) chuyển trọng tâm sang các tập đoàn, tổng công ty Nhà nước chủ chốt, giúp thị trường có thêm nhiều mã vốn hóa lớn. Bước sang làn sóng thứ ba, hoạt động đấu giá cổ phần sôi động trở lại từ cuối năm 2025, tập trung ở dịch vụ tài chính và công nghệ, báo hiệu một chu kỳ cơ cấu vốn mới của khu vực doanh nghiệp Nhà nước. Theo thống kê, Việt Nam nằm trong nhóm thị trường mà các doanh nghiệp Nhà nước chiếm hơn 33,3% tổng vốn hóa, nên mỗi làn sóng thoái vốn đều có sức nặng hệ thống, không chỉ là câu chuyện riêng lẻ của từng mã.
Thanh khoản cổ phiếu: khi cổ phần “cô đặc” được giải phóng
Kế hoạch cơ cấu lại vốn Nhà nước giai đoạn 2026 – 2030 mở ra một câu chuyện đáng chú ý: nhiều doanh nghiệp lớn với tỷ lệ sở hữu Nhà nước rất cao có thể từng bước tăng lượng cổ phiếu lưu hành bên ngoài. Tại một số tập đoàn, tổng công ty, Nhà nước hiện nắm trên 90% cổ phần, khiến lượng cổ phiếu thực sự lưu hành trên thị trường thấp hơn nhiều so với quy mô vốn hóa. Ở chiều rộng thị trường, có tới 67 công ty không đáp ứng điều kiện về cơ cấu cổ đông do free-float quá thấp, khi Nhà nước hoặc cổ đông lớn nắm đến 90 – 99% cổ phần. Thoái vốn Nhà nước được xem là cách trực tiếp để xử lý tình trạng này: cổ đông Nhà nước chuyển nhượng bớt phần vốn thông qua đấu giá công khai hoặc giao dịch trên sàn, qua đó tăng thanh khoản cổ phiếu và giảm độ “cô đặc” trong cơ cấu sở hữu. Nói cách khác, mỗi phần trăm vốn Nhà nước được bán ra không chỉ là dòng tiền về ngân sách, mà còn là thêm một phần thị trường được mở khóa.
Ngân hàng và bluechip Nhà nước: cơ hội hay cái bẫy thanh khoản?
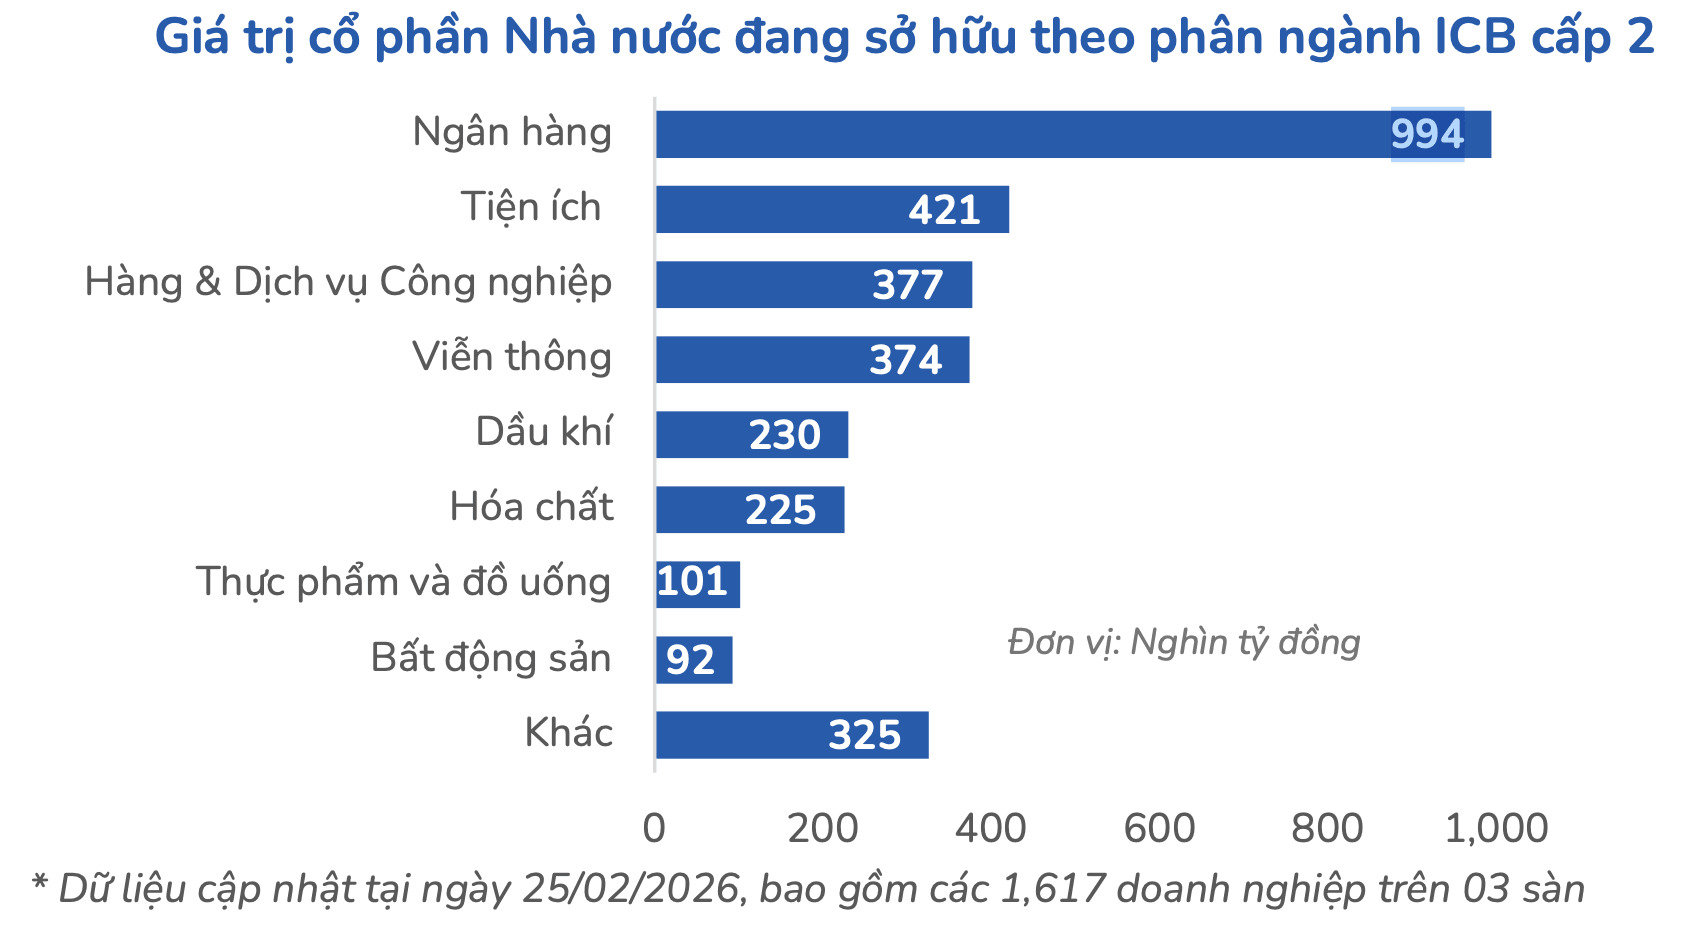
Ngân hàng vẫn là “kho” vốn Nhà nước lớn nhất với giá trị ước tính khoảng 994 nghìn tỷ đồng. Tỷ lệ sở hữu Nhà nước tại Vietcombank, BIDV, VietinBank lần lượt là 74,8%, 79,6% và 64,5%, trong khi định hướng chính sách là duy trì từ 65% trở lên (trừ trường hợp nắm 100% như Agribank). Điều này cho thấy dư địa thoái vốn tại nhóm ngân hàng không vô hạn, nhưng đủ để tạo thêm free-float, đặc biệt nếu được thực hiện theo lộ trình hợp lý. Hoạt động thoái vốn tại ngành ngân hàng từ 2005 đến nay đã ghi nhận giá trị lũy kế khoảng 18.018 tỷ đồng, chứng minh thị trường có khả năng hấp thụ khá tốt. Ở các ngành khí, lọc hóa dầu, hàng không, viễn thông, nhiều doanh nghiệp vốn hóa lớn cũng có tỷ lệ sở hữu Nhà nước trên 90%. Nếu tỷ lệ này giảm, lượng cổ phiếu giao dịch sẽ tăng, cải thiện thanh khoản và mở đường cho thêm nhiều nhà đầu tư tổ chức tham gia. Tuy nhiên, thoái vốn chỉ là chất xúc tác, không phải “bảo chứng” tăng giá; cổ phiếu nào hưởng lợi bền vững vẫn phụ thuộc chất lượng tài sản, lợi nhuận và dòng tiền từng doanh nghiệp.
Nhà đầu tư nên đọc lộ trình thoái vốn như thế nào?
Tiến trình cơ cấu lại vốn Nhà nước giai đoạn 2026 – 2030 gắn với chuyển đổi tư duy từ “xin – cho” sang “tự chủ – tự chịu trách nhiệm”, với điểm nhấn pháp lý là Quyết định 40/2026/QĐ-TTg về tiêu chí phân loại doanh nghiệp để cơ cấu lại vốn. Cơ quan đại diện chủ sở hữu sẽ phê duyệt kế hoạch cơ cấu vốn cho toàn giai đoạn 5 năm, còn Thủ tướng chỉ phê duyệt một số doanh nghiệp đặc thù. Dù vậy, cần phân biệt giữa khả năng thoái vốn và thương vụ thực sự diễn ra: quy mô, phương thức, thời điểm đều phụ thuộc phương án từng doanh nghiệp và điều kiện thị trường. Điều này cũng đồng nghĩa “câu chuyện thoái vốn” có thể được thị trường phản ánh vào giá trước khi cổ phiếu được bán ra, nhưng sức hút sẽ nguội nếu tiến độ triển khai chậm. Khi kế hoạch cụ thể chưa xác lập, yếu tố quyết định cuối cùng vẫn là chất lượng tài sản và triển vọng lợi nhuận của từng mã. Nhà đầu tư khôn ngoan nên xem thoái vốn Nhà nước như một bonus về thanh khoản cổ phiếu và định giá, chứ không phải lý do duy nhất để xuống tiền.