
Cảnh báo rủi ro cần chuyển thành việc rà soát cụ thể
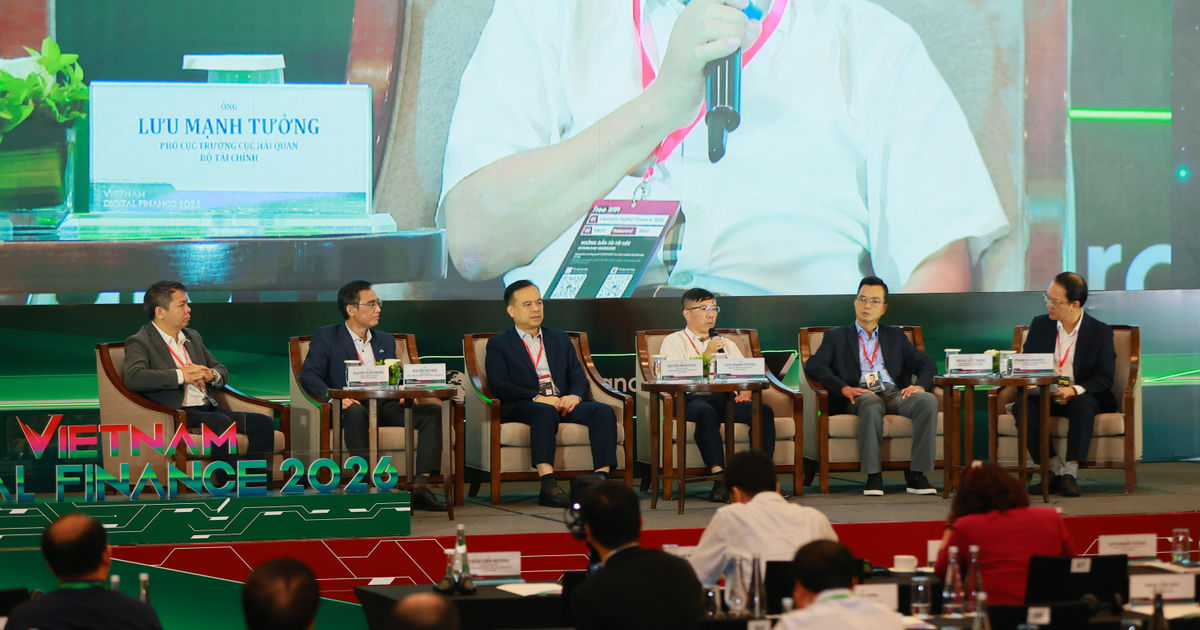
Rủi ro hải quan của doanh nghiệp chế xuất là những sai sót có thể phát sinh trong quản lý cơ sở sản xuất, hàng hóa, khai báo và xuất xứ, dẫn đến nguy cơ không tuân thủ quy định hải quan hoặc thuế. Vì vậy, cảnh báo về 14 nhóm rủi ro do Chi cục Hải quan khu vực IV đưa ra nên được xem như danh mục rà soát nội bộ, không chỉ là thông tin để lưu hồ sơ. Tại hội nghị ngày 22/10 ở Hưng Yên, cơ quan hải quan kết hợp phổ biến thủ tục hải quan, hướng dẫn kiểm tra, giám sát với việc thông tin về tình hình chấp hành và chỉ ra những nguy cơ doanh nghiệp cần chủ động phòng ngừa. Đây là việc đáng chú ý: 149 doanh nghiệp chế xuất chiếm 4,89% số doanh nghiệp xuất nhập khẩu của tỉnh nhưng tạo ra 36% kim ngạch và 27% số tờ khai. Quy mô giao dịch khiến sai lệch giữa hồ sơ và hoạt động thực tế không thể xem nhẹ.
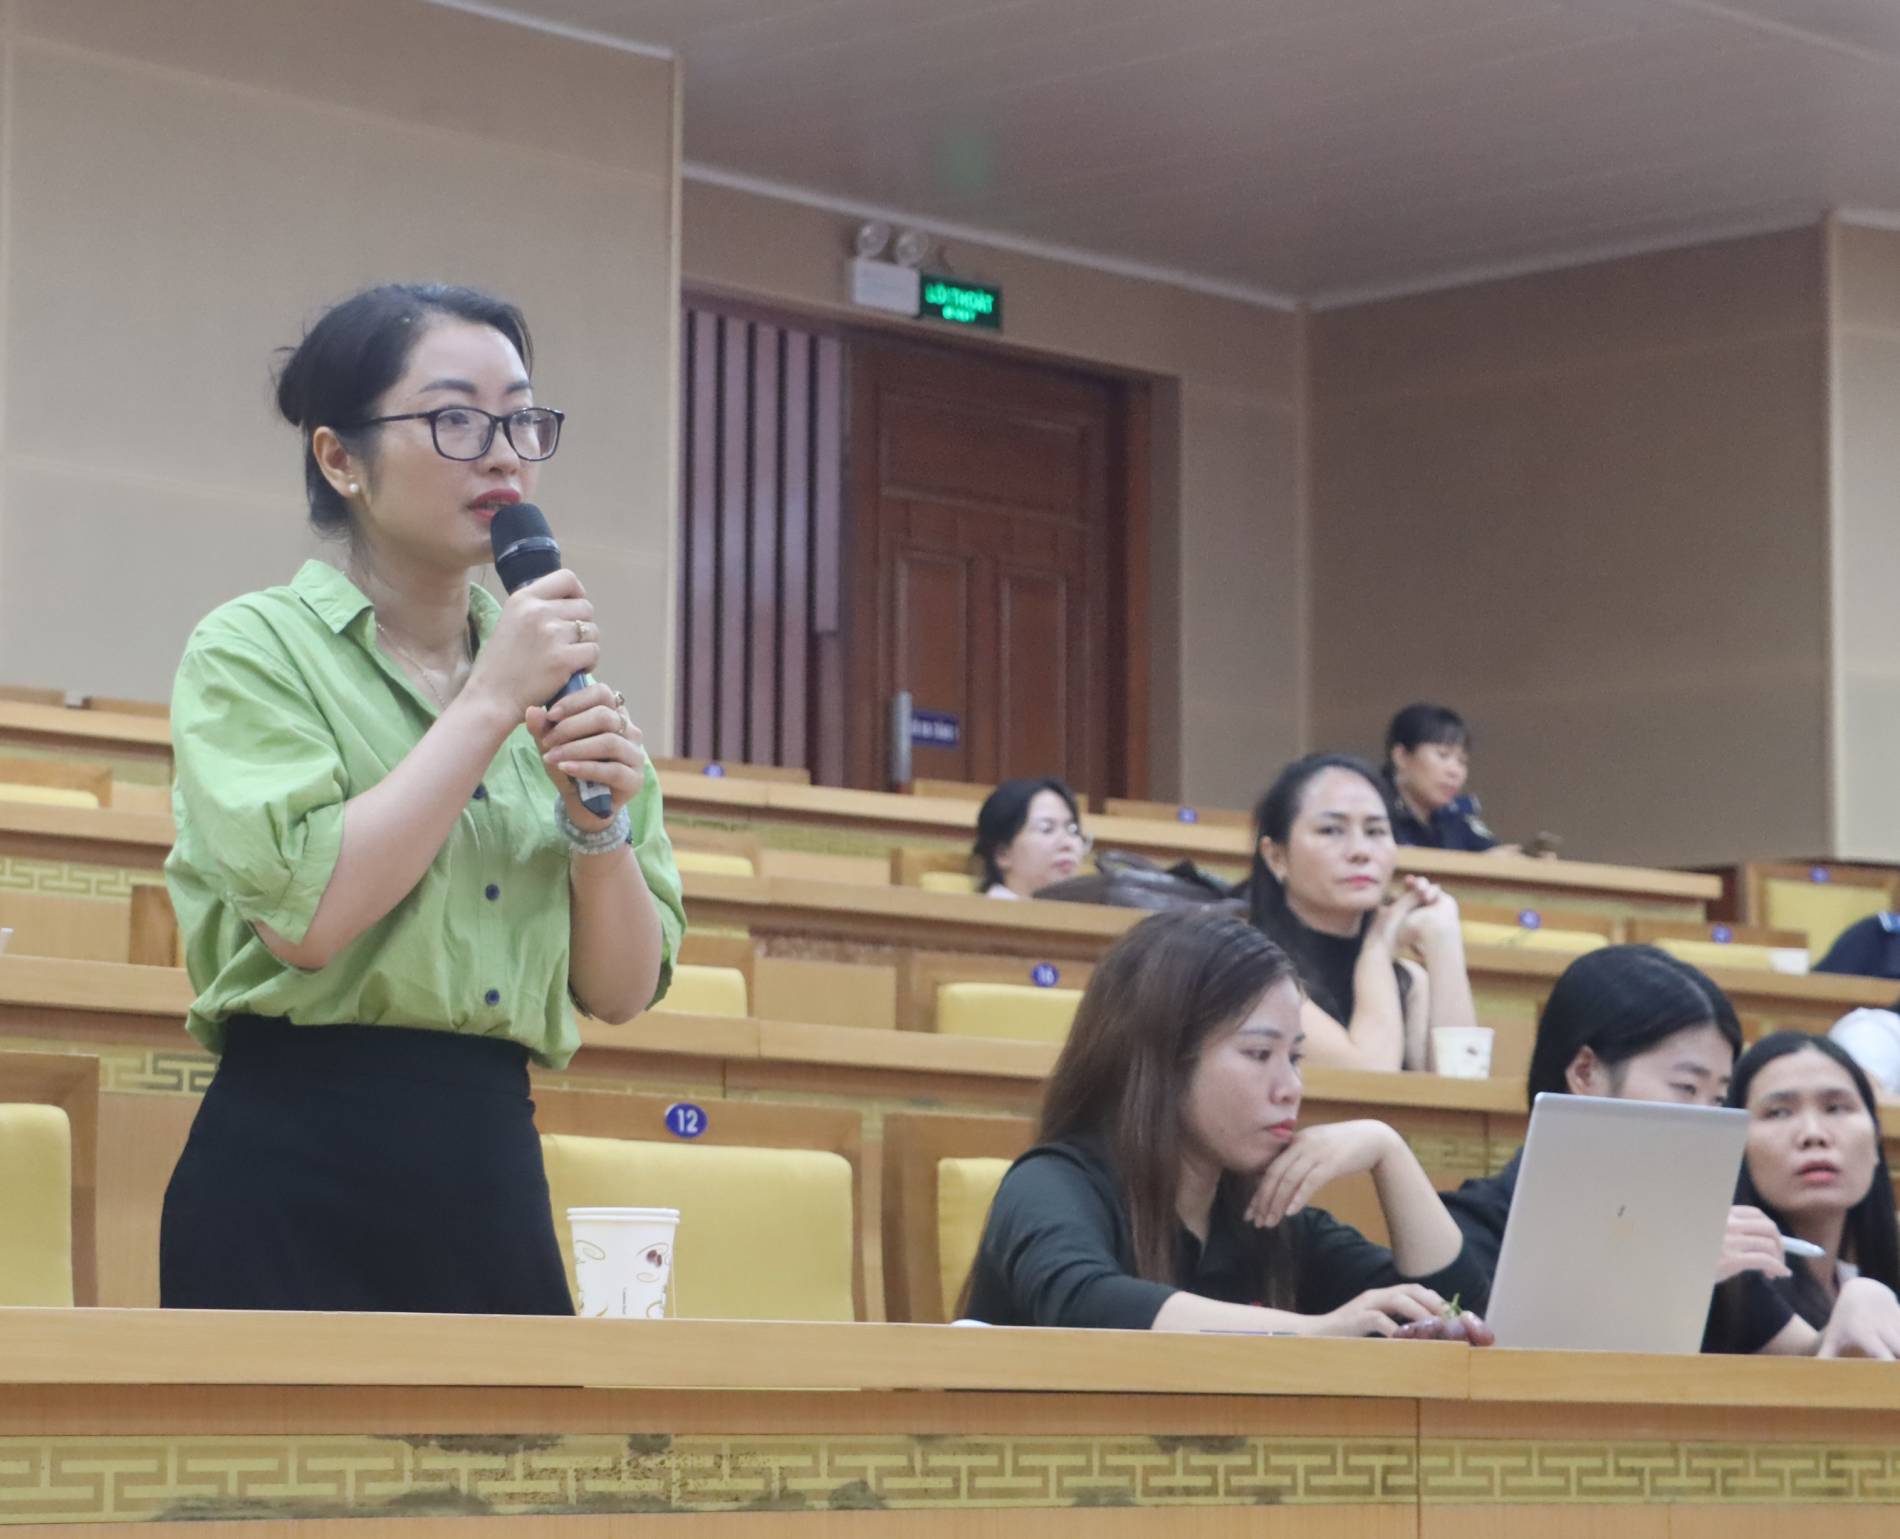
Hội nghị cũng là diễn đàn đối thoại trực tiếp để doanh nghiệp nêu kiến nghị, vướng mắc khi làm thủ tục hải quan và thực hiện chính sách thuế đối với hàng xuất nhập khẩu. Doanh nghiệp nên tận dụng cơ hội đó để hỏi về tình huống cụ thể của mình, thay vì chỉ dựa vào cách hiểu nội bộ khi quy định hoặc hoạt động thực tế có điểm chưa rõ.
Bốn lĩnh vực, 14 điểm cần kiểm tra
Danh mục cảnh báo chia thành bốn lĩnh vực. Nhóm cơ sở sản xuất và giám sát hải quan gồm bốn nội dung: thông báo thay đổi cơ sở sản xuất; điều kiện kiểm tra, giám sát; nơi lưu giữ hàng kinh doanh khác (A41); và gia công lại. Với nhóm này, doanh nghiệp nên đối chiếu sơ đồ, kho bãi, khu vực sản xuất và hoạt động thực tế, đồng thời xác định thay đổi nào cần thông báo hoặc trao đổi với cơ quan hải quan.
Quản lý hàng miễn thuế có bốn nhóm rủi ro: cho thuê, cho mượn máy móc, thiết bị (E13); xử lý phế liệu, phế thải; bán nguyên phụ liệu dư thừa, thành phẩm dư hoặc máy móc; và theo dõi, xử lý hàng E13, gồm công cụ, dụng cụ, tài sản cố định. Đây là những luồng hàng dễ bị bỏ sót nếu doanh nghiệp không giữ được sự nhất quán giữa chứng từ, mục đích sử dụng và tình trạng hàng hóa.
Ba nhóm còn lại thuộc khai báo và báo cáo: khai báo danh mục nguyên phụ liệu, sản phẩm; đăng ký quy trình sản xuất; lập báo cáo quyết toán. Ba nhóm cuối liên quan đến xuất xứ, nhãn mác và sở hữu trí tuệ: khai báo xuất xứ hàng hóa, nhãn mác hàng hóa và sở hữu trí tuệ. Đừng xem đây là các đầu việc tách rời: hồ sơ khai báo, quy trình sản xuất và thông tin thể hiện trên hàng hóa cần được kiểm tra chéo để phát hiện chỗ không khớp.
Ưu tiên kiểm tra cơ sở, hồ sơ và luồng hàng
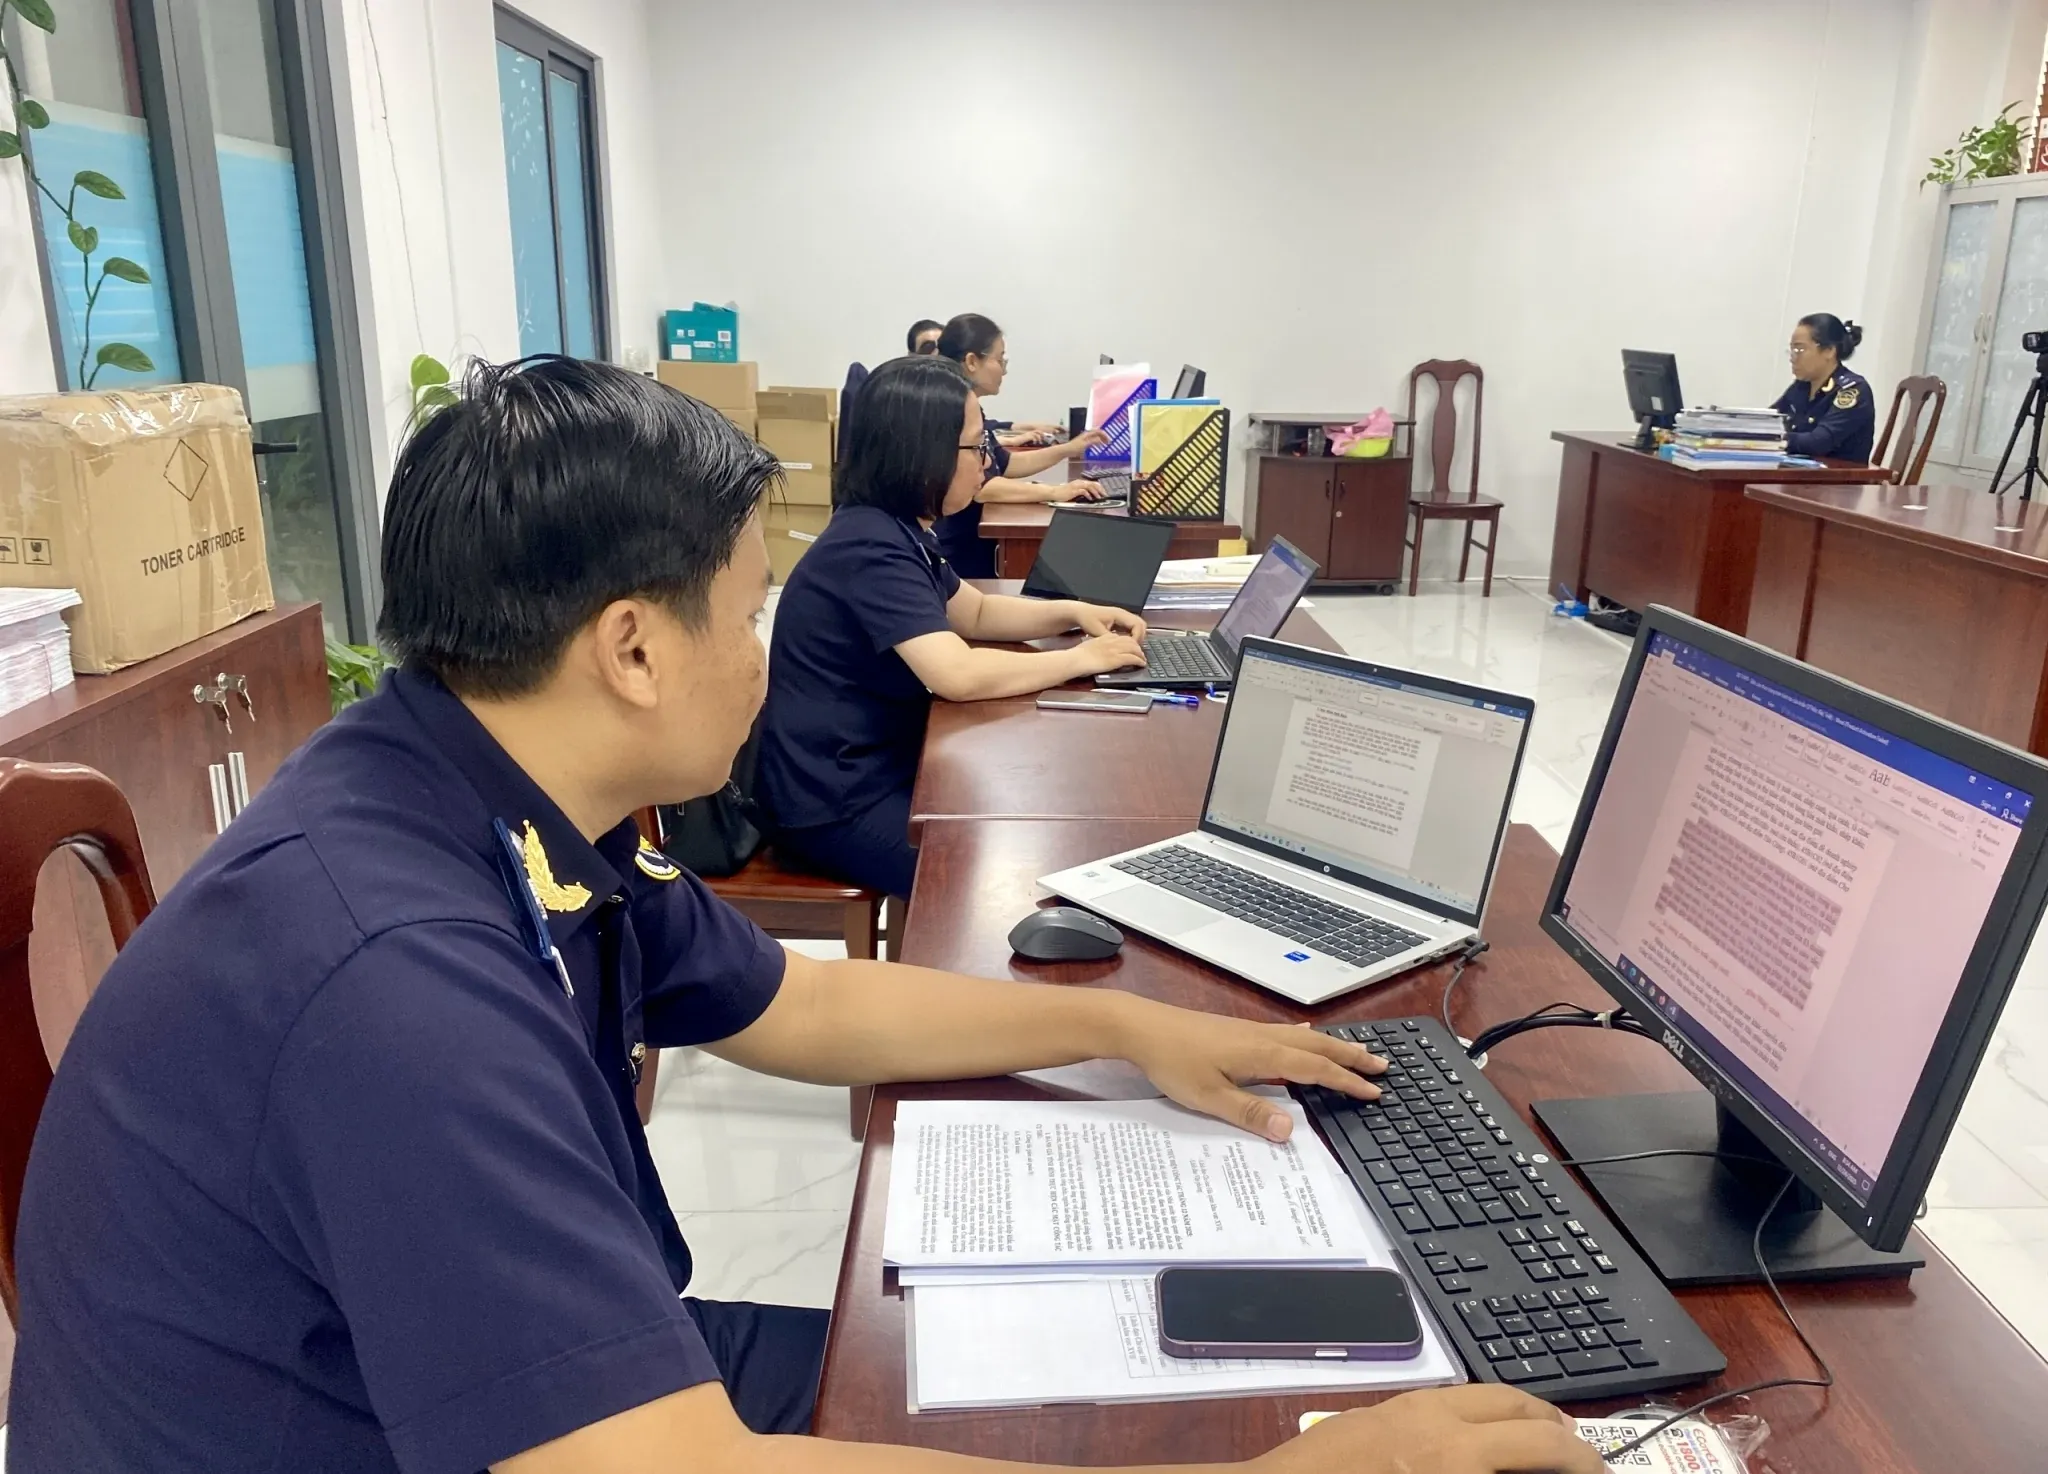
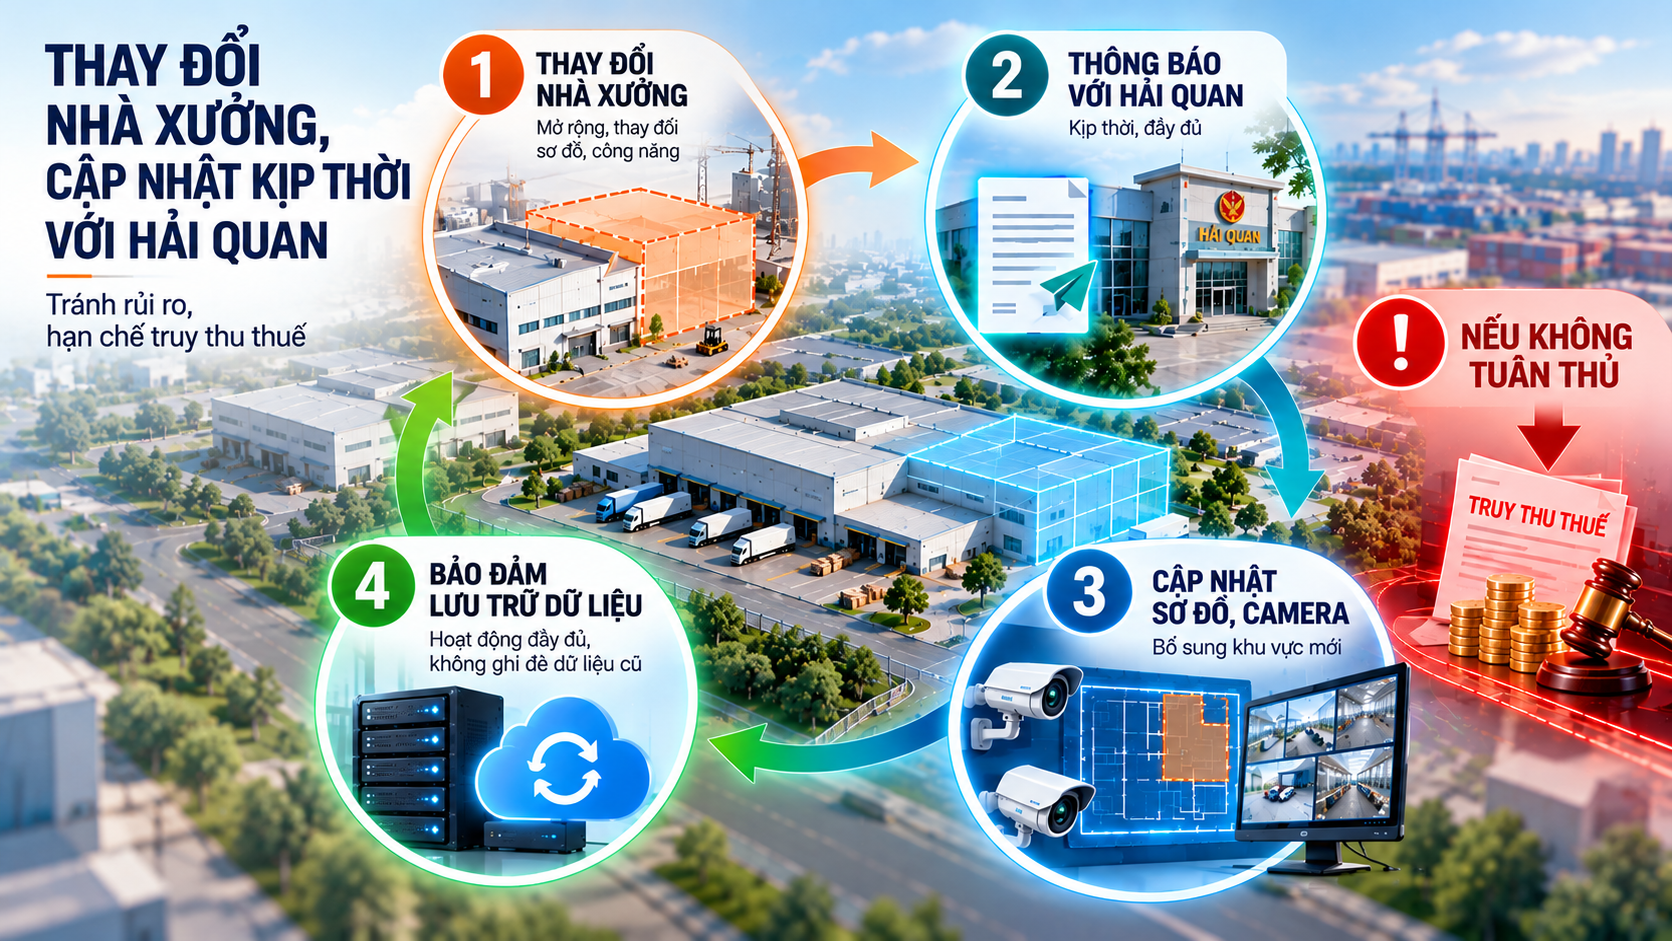
Cách phòng ngừa hiệu quả nhất là rà soát dựa trên hoạt động thực tế, không chỉ kiểm tra chứng từ theo từng lô. Với cơ sở sản xuất, hãy đối chiếu địa điểm, sơ đồ mặt bằng, kho bãi và điều kiện kiểm tra, giám sát với thông tin doanh nghiệp đã cung cấp cho hải quan. Hải quan Hưng Yên hướng dẫn rằng khi thay đổi mặt bằng, kho bãi hoặc nơi sản xuất, doanh nghiệp cần thông báo ngay; đồng thời gửi lại sơ đồ và thông tin camera để cơ quan hải quan đánh giá, bổ sung camera tại khu vực mới và cập nhật sơ đồ, bộ nhớ.
Với hàng miễn thuế, nên lập danh sách theo dõi máy móc, thiết bị và tài sản; ghi nhận rõ việc cho thuê, cho mượn, điều chuyển, xử lý phế liệu hay bán hàng dư. Với khai báo và báo cáo, cần đối chiếu danh mục nguyên phụ liệu, sản phẩm với quy trình sản xuất và báo cáo quyết toán. Với xuất xứ hàng hóa, nhãn mác và sở hữu trí tuệ, cần kiểm tra thông tin khai báo có phù hợp với hồ sơ và hàng hóa thực tế hay không. Đây là các bước rà soát nội bộ hữu ích, không thay thế việc xác nhận quy định áp dụng cho tình huống cụ thể.
Khi có điểm chưa chắc chắn, doanh nghiệp nên chuẩn bị mô tả quy trình, chứng từ và câu hỏi cụ thể để trao đổi với cơ quan hải quan. Hội nghị tại Hưng Yên cho thấy hướng dẫn thủ tục, kiểm tra, giám sát và đối thoại trực tiếp có thể song hành với cảnh báo rủi ro. Chủ động hỏi sớm thường thiết thực hơn việc chờ đến khi phát sinh sai lệch mới tìm cách xử lý.
Kết luận: biến cảnh báo thành quy trình tuân thủ
Mười bốn nhóm rủi ro bao quát những mắt xích quan trọng của hoạt động doanh nghiệp chế xuất: cơ sở sản xuất, hàng miễn thuế, khai báo và báo cáo, cùng xuất xứ hàng hóa, nhãn mác và sở hữu trí tuệ. Doanh nghiệp không nên dàn trải nguồn lực bằng một lần kiểm tra hình thức; cần xác định khâu có thay đổi, luồng hàng phức tạp hoặc hồ sơ chưa đối chiếu đầy đủ để rà soát trước.
Kết luận thực tế rất rõ: duy trì hồ sơ nhất quán, thông báo kịp thời khi cơ sở thay đổi và đưa các trường hợp chưa rõ vào nội dung trao đổi với cơ quan hải quan. Cách làm này giúp doanh nghiệp nhận diện sớm điểm yếu, thực hiện thủ tục hải quan và nghĩa vụ thuế thận trọng hơn, đồng thời hạn chế sai sót trong hoạt động xuất nhập khẩu.