
Hai kênh giá đang phát tín hiệu trái chiều
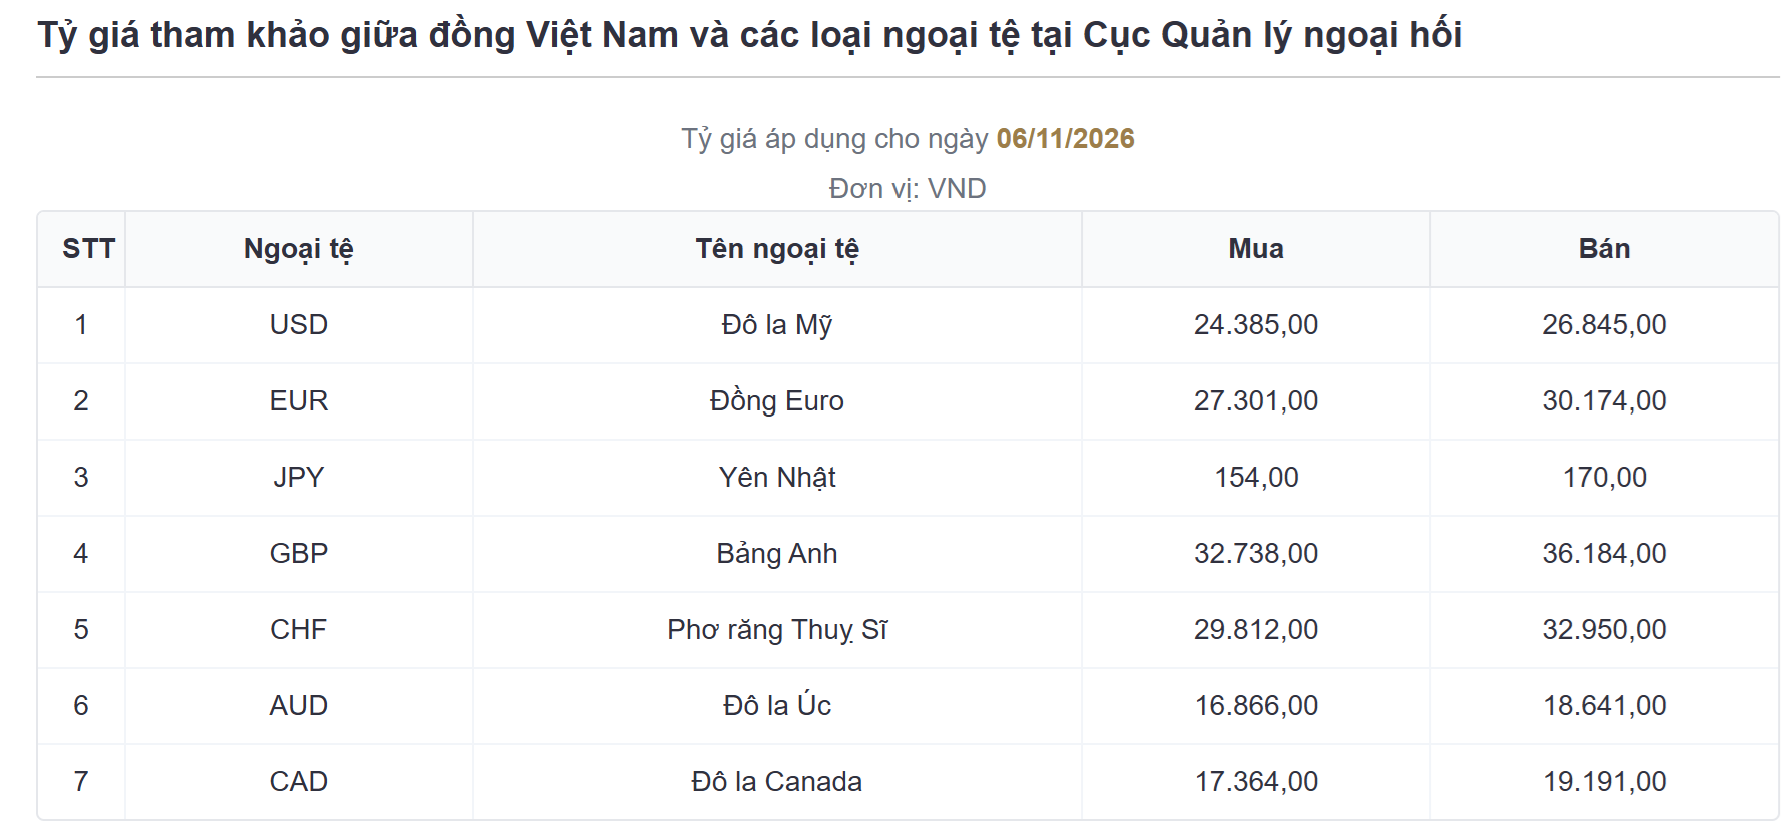
Tỷ giá USD/VND là mức quy đổi giữa đồng USD và đồng Việt Nam, được hình thành qua cơ chế điều hành cùng giao dịch tại ngân hàng và thị trường tự do; chênh lệch giữa các kênh cho thấy áp lực cung cầu không phân bổ đồng đều. Diễn biến gần đây minh họa rõ điều đó: giá USD ngân hàng đi xuống, còn giá USD tự do tăng mạnh trong phiên được ghi nhận ngày 9/11. Tại các ngân hàng, giá bán phần lớn rời xa mốc 26.000 đồng/USD; riêng Vietcombank niêm yết mua vào 25.370 đồng và bán ra 25.750 đồng/USD. Trái lại, các điểm giao dịch tự do tăng 100 đồng ở cả hai chiều, lên vùng 26.000–26.050 đồng/USD. Đây không phải tín hiệu đủ để kết luận áp lực tỷ giá đã quay lại trên toàn thị trường, nhưng là lời nhắc rằng giá niêm yết chính thức và nhu cầu giao dịch ngoài hệ thống có thể lệch nhau đáng kể.
Xu hướng từ tháng 8 cho thấy áp lực đã dịu
Nhìn rộng hơn, từ ngày 1/8 đến 5/11, tỷ giá tại ngân hàng và thị trường tự do đều giảm so với đầu giai đoạn, trong khi tỷ giá trung tâm tăng khoảng 280 đồng, tương đương gần 1,1%, lên 25.620 đồng/USD. Đến ngày 5/11, giá bán USD tại Vietcombank khoảng 25.890 đồng/USD, còn giá bán tự do khoảng 26.130 đồng/USD, chênh nhau khoảng 240 đồng. Bức tranh này quan trọng hơn một phiên tăng giảm riêng lẻ: giá giao dịch ở hai kênh cùng hạ so với đầu tháng 8 cho thấy sức ép đã bớt gay gắt, còn tỷ giá trung tâm tăng nhẹ phản ánh cách điều hành linh hoạt trước biến động trong và ngoài nước. Vì vậy, đợt bật lên của giá USD tự do không nên bị diễn giải thành xu hướng đảo chiều của toàn bộ thị trường.
Nguồn cung ngoại tệ là điểm tựa, nhưng chưa xóa hết rủi ro
Các yếu tố nền tảng đang tạo lực đỡ cho tỷ giá. Cán cân thương mại tích cực, xuất khẩu và dòng vốn đầu tư trực tiếp nước ngoài góp phần bổ sung nguồn cung ngoại tệ; kiều hối và nguồn thu từ hoạt động sản xuất, kinh doanh cũng được kỳ vọng hỗ trợ cân đối cung cầu vào cuối năm. Riêng tháng 10, cán cân thương mại xuất siêu 7,31 tỷ USD; tính chung 10 tháng, tổng kim ngạch xuất nhập khẩu lần đầu vượt 1.000 tỷ USD. Ở bên ngoài, chỉ số DXY giảm về 101 điểm trong sáng 5/11 sau khi tiến gần 103 điểm trong tháng 10, phần nào giảm áp lực lên VND. Tuy nhiên, nhu cầu ngoại tệ thường tăng vào cuối năm; chính sách của FED, chênh lệch lãi suất VND–USD và biến động tài chính quốc tế vẫn có thể làm cán cân đổi chiều.
Chênh lệch là tín hiệu cần theo dõi, không phải kết luận
Khoảng cách giá giữa ngân hàng và thị trường tự do cho thấy một thực tế: tỷ giá không chỉ chịu tác động từ đồng USD quốc tế hay quyết định điều hành, mà còn phụ thuộc cung cầu ngoại tệ trong từng kênh. Nguồn cung cải thiện và USD quốc tế suy yếu tạo nền hỗ trợ, song không bảo đảm giá sẽ đi theo một đường thẳng trong những tháng cuối năm. Do đó, nên nhìn đợt tăng của giá USD tự do cùng xu hướng giảm tính từ đầu tháng 8, thay vì tách riêng một phiên để dự báo quá mức. Kết luận hợp lý hiện nay là áp lực chung đã dịu so với đầu giai đoạn, nhưng độ vênh giữa các kênh vẫn đáng chú ý. Sự bền vững của xu hướng sẽ phụ thuộc vào việc nguồn ngoại tệ có tiếp tục dồi dào và nhu cầu cuối năm được cân đối ra sao.