
Tín dụng dựa trên dữ liệu: từ hồ sơ giấy đến hồ sơ doanh nghiệp số
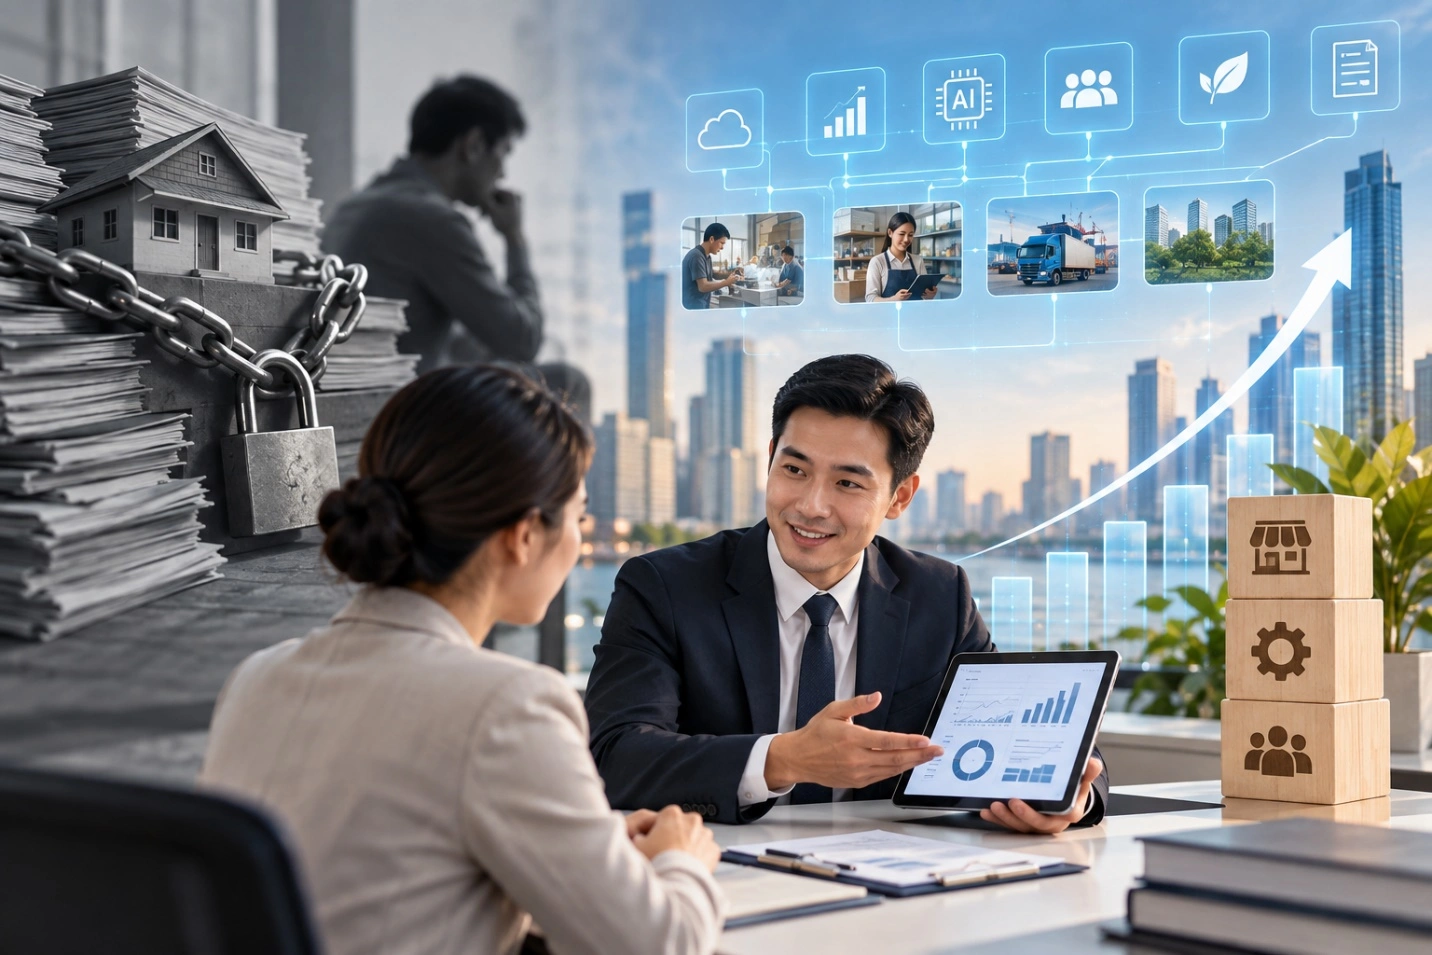
Tín dụng dựa trên dữ liệu là cách ngân hàng đánh giá doanh nghiệp và quyết định cấp vốn dựa vào hệ thống dữ liệu tài chính – thuế, hóa đơn, tín dụng, dòng tiền và hoạt động kinh doanh được kết nối, thay vì chỉ dựa trên hồ sơ giấy, cảm nhận chủ quan hoặc tài sản bảo đảm truyền thống. Khi khoảng cách thông tin giữa doanh nghiệp và ngân hàng bị thu hẹp, câu chuyện cấp tín dụng doanh nghiệp không còn là “xin – cho” mà chuyển sang một quy trình chấm điểm minh bạch, có thể kiểm chứng. Một bộ hồ sơ doanh nghiệp số tập trung giúp tổ chức tín dụng nhìn thấy chân dung hoạt động kinh doanh liên tục, không bị cắt khúc bởi những bảng kê, báo cáo thủ công dễ sai lệch. Đây là bước ngoặt mang tính cấu trúc với doanh nghiệp nhỏ và hộ kinh doanh vốn lâu nay bị “bỏ quên” vì thiếu chứng từ và hệ thống quản trị.
Kết nối dữ liệu tài chính: ngân hàng nhìn thấy chân dung thật của doanh nghiệp
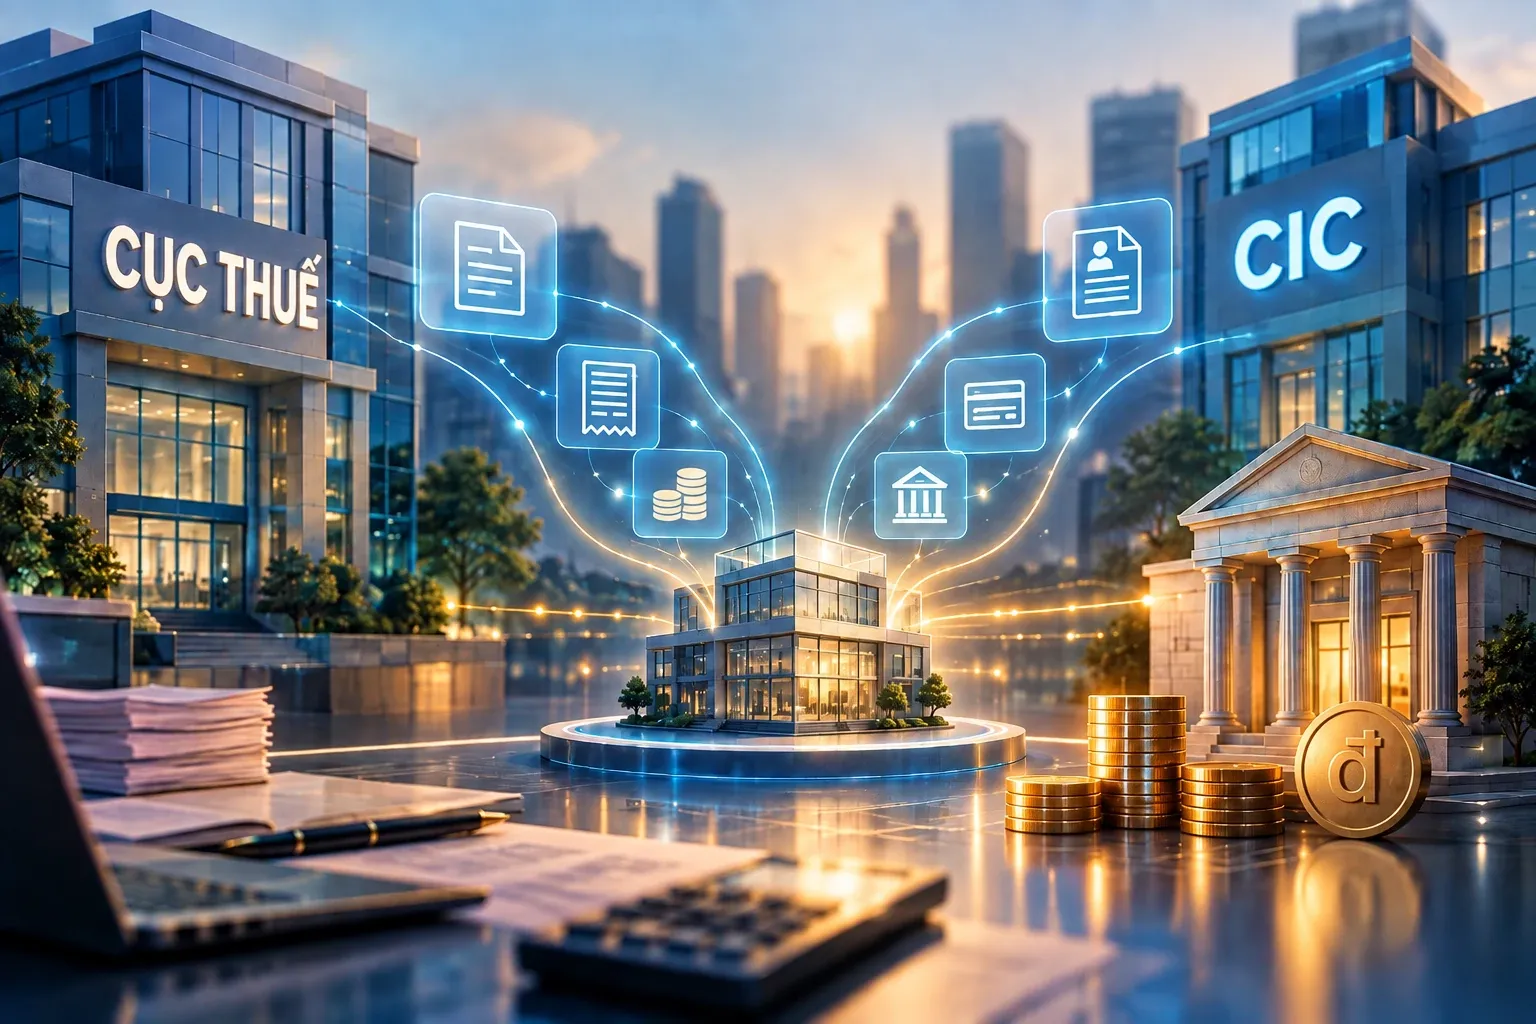
Trọng tâm của chuyển đổi tín dụng hiện nay là kết nối dữ liệu tài chính giữa thuế, tín dụng, hóa đơn, dòng tiền và hoạt động sản xuất – kinh doanh. Khi các nguồn dữ liệu này giao thoa, phân tích tín dụng dữ liệu không còn là bài toán thiếu đầu vào. Thỏa thuận trao đổi thông tin giữa cơ quan Thuế và Trung tâm Thông tin tín dụng quốc gia mới ký đã mở đường cho việc bổ sung dữ liệu cưỡng chế nợ thuế vào hệ thống đánh giá tín nhiệm. Ngược lại, dữ liệu tín dụng giúp cơ quan Thuế phân tích tuân thủ tốt hơn. Với ngân hàng, “chân dung” doanh nghiệp được thể hiện đầy đủ hơn khi thông tin về thuế, hóa đơn, tín dụng và dòng tiền được kết nối, thay vì các bộ hồ sơ rời rạc. Đây là nền tảng khoa học để đánh giá doanh nghiệp ngân hàng sát với năng lực trả nợ thực tế, giảm phụ thuộc cảm tính của cán bộ tín dụng.
Dữ liệu hoạt động thực tế: thẩm định khách quan hơn, nợ xấu thấp hơn
Nếu trước đây ngân hàng phải đoán sức khỏe doanh nghiệp qua báo cáo tài chính đã “làm đẹp”, thì giờ đây dữ liệu phát sinh thực tế từ hóa đơn, kế toán, doanh thu, chi phí, công nợ và dòng tiền đang trở thành căn cứ thẩm định đáng tin cậy hơn. Khi khách hàng đồng ý chia sẻ, chuỗi dữ liệu này được chuyển thẳng đến ngân hàng, làm giàu mô hình phân tích tín dụng dữ liệu và quản trị rủi ro. Ngân hàng Nhà nước đã nhấn mạnh định hướng cho vay dựa trên dữ liệu và dòng tiền; kết nối, khai thác hiệu quả dữ liệu thuế là điều kiện quan trọng để thực hiện mục tiêu đó. Cách nhìn dựa trên dòng tiền thực, nghĩa vụ thuế, lịch sử tín dụng giúp quyết định cấp tín dụng doanh nghiệp bớt “mềm”, bớt phụ thuộc vào thiện chí cá nhân, thay bằng các chỉ số được cập nhật liên tục, có thể kiểm tra. Hệ quả trực tiếp là khả năng giảm nợ xấu và giám sát sức khỏe doanh nghiệp theo thời gian.
Giải pháp MISA: chiếc cầu dữ liệu cho doanh nghiệp nhỏ và hộ kinh doanh
Nhóm doanh nghiệp nhỏ và hộ kinh doanh lâu nay bị mắc kẹt ở khâu chứng minh năng lực tài chính: doanh thu ổn định nhưng dữ liệu lại nằm trong sổ tay, thậm chí trong trí nhớ chủ hộ. MISA chọn cách giải bài toán từ gốc: xây nền tảng phần mềm tài chính – kế toán và quản trị bán hàng, biến dữ liệu bán hàng, doanh thu, hóa đơn điện tử, nghĩa vụ thuế, dòng tiền thành bằng chứng số về năng lực tài chính. Khi khách hàng đồng ý, toàn bộ dữ liệu này được kết nối dữ liệu tài chính sang ngân hàng để thẩm định, rút ngắn thời gian phê duyệt. Theo MISA, trong ba năm, nền tảng MISA Lending cùng các ngân hàng và tổ chức tài chính đã giải ngân hơn 40.000 tỷ đồng, hạn mức cấp đạt 23.860 tỷ đồng; tỷ lệ vay vốn thành công đạt 36,2%, cao gấp 10 lần so với mô hình truyền thống. Quy trình vay vốn được rút ngắn xuống 5 phút hoàn thiện hồ sơ, 1 ngày phê duyệt và không cần tài sản bảo đảm.
Tương lai hồ sơ doanh nghiệp số: luật, hạ tầng dữ liệu và cuộc đua của ngân hàng
Điểm đáng mừng là chính sách đang chạy kịp với thực tiễn. Cơ sở dữ liệu quốc gia về doanh nghiệp được Bộ Tài chính triển khai, dự kiến vận hành cuối năm 2026, tích hợp dữ liệu từ đăng ký kinh doanh, thuế, hải quan, bảo hiểm xã hội, tín dụng và đầu tư. Song song, ngành Thuế hướng tới xây dựng mạng lưới dữ liệu tài chính – thuế liên ngành đến năm 2030. Nếu các hệ thống này hoàn thiện, hồ sơ doanh nghiệp số tập trung sẽ trở thành chuẩn chung: doanh nghiệp không phải chuẩn bị lại bộ hồ sơ mới mỗi lần tiếp cận ngân hàng; chấm điểm tín dụng có thể tự động, minh bạch, giảm chi phí và thời gian giao dịch cho cả hai bên. MISA tuyên bố sẽ tiếp tục kết nối sâu hơn với ngân hàng và tổ chức tín dụng để tích hợp thủ tục vay vốn ngay trong quá trình làm việc của chủ doanh nghiệp nhỏ, hộ kinh doanh. Ai xây được năng lực phân tích và đánh giá doanh nghiệp ngân hàng dựa trên dữ liệu sớm hơn sẽ dẫn đầu cuộc chơi tín dụng mới.