
Dữ liệu thuế ngân hàng: từ báo cáo giấy sang chân dung số doanh nghiệp
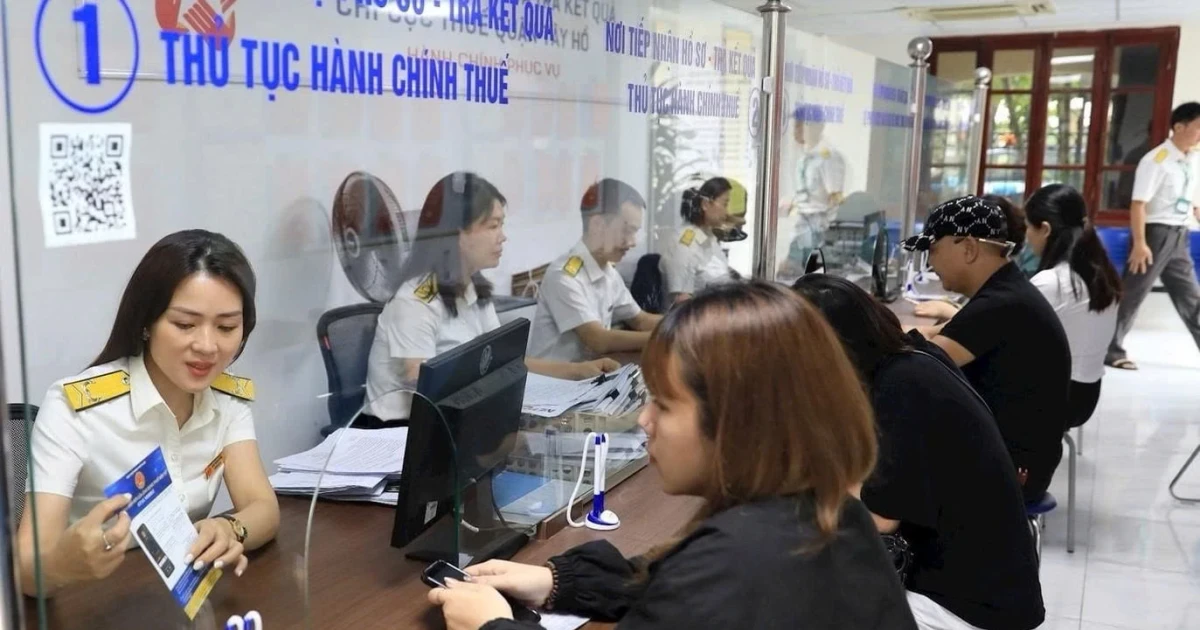
Kết nối dữ liệu thuế ngân hàng là việc cơ quan thuế chia sẻ có chọn lọc thông tin về doanh thu, dòng tiền và mức độ tuân thủ nghĩa vụ thuế của doanh nghiệp cho hệ thống thông tin tín dụng, giúp ngân hàng xây dựng hồ sơ doanh nghiệp số toàn diện hơn để đánh giá khách vay và quản trị rủi ro tín dụng dựa trên dữ liệu. Dù nghe rất kỹ thuật, bước đi này là thay đổi mang tính cấu trúc: Cục Thuế và Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC) đã ký Quy chế trao đổi thông tin và phối hợp công tác, mở ra cơ chế kết nối dữ liệu thuế với hệ thống thông tin tín dụng. Đây là mảnh ghép mà ngành tín dụng chờ đợi nhiều năm để bớt phụ thuộc vào hồ sơ giấy và báo cáo tài chính “đẹp sẵn” từ khách hàng vay.
Vì sao dữ liệu thuế bổ sung góc nhìn mà báo cáo tín dụng không có?
Cốt lõi của mọi quyết định cho vay là hiểu được dòng tiền và mức độ tuân thủ của doanh nghiệp. Dữ liệu tín dụng truyền thống chủ yếu phản ánh lịch sử vay – trả nợ; trong khi đó, dữ liệu thuế bổ sung thêm bức tranh về hoạt động sản xuất, kinh doanh, dòng tiền và mức độ tuân thủ của người nộp thuế. Nói cách khác, ngân hàng không chỉ thấy doanh nghiệp vay bao nhiêu, trả thế nào, mà còn thấy doanh nghiệp bán được gì, doanh thu biến động ra sao, có nộp thuế đúng và đủ hay không. Theo lãnh đạo CIC, việc kết nối này tạo thêm nguồn thông tin có giá trị cho công tác đánh giá, phân tích và quản trị rủi ro. Khi dữ liệu thuế được đưa vào chung một nền tảng, mỗi khách vay được “soi” dưới cả hai lăng kính: tín dụng và nghĩa vụ với Nhà nước.
Đánh giá khách vay: từ cảm tính sang cho vay dựa trên dữ liệu và dòng tiền
Ngân hàng Nhà nước xác định sẽ chỉ đạo các ngân hàng thương mại đẩy mạnh cho vay dựa trên dữ liệu và dòng tiền, trong đó việc kết nối và khai thác hiệu quả dữ liệu thuế là điều kiện quan trọng. Điều này thay đổi cách đánh giá khách vay: thay vì chỉ dựa vào thông tin tín dụng truyền thống, ngân hàng có thể tiếp cận thêm dữ liệu về tình hình kinh doanh, doanh thu, dòng tiền và nghĩa vụ thuế của khách hàng. Những thông tin này hỗ trợ đánh giá năng lực tài chính, nhận diện rủi ro và xác định khả năng trả nợ một cách sát thực tế hơn. Ở chiều ngược lại, cơ quan thuế cũng được lợi, khi có thêm dữ liệu về dòng tiền, tài sản và quan hệ tín dụng để nâng cao chất lượng phân tích, nhận diện rủi ro và đánh giá mức độ tuân thủ của người nộp thuế.
Quản trị rủi ro tín dụng: lợi thế của người minh bạch và bài toán chi phí tuân thủ
Từ góc độ quản trị rủi ro tín dụng, dữ liệu thuế giống như lớp kiểm chứng độc lập cho mọi con số doanh nghiệp đưa vào hồ sơ. Việc kết nối dữ liệu thuế với thông tin tín dụng được kỳ vọng giúp ngân hàng đánh giá chính xác hơn năng lực tài chính, dòng tiền và mức độ tuân thủ của khách hàng, qua đó nâng cao hiệu quả quản trị rủi ro và thúc đẩy cho vay dựa trên dữ liệu. Với một hạ tầng chia sẻ dữ liệu doanh nghiệp đáng tin cậy, chi phí tuân thủ và nguy cơ gian lận hồ sơ có thể giảm xuống: doanh nghiệp không phải nộp đi nộp lại nhiều loại giấy tờ, còn ngân hàng có thể kiểm tra chéo trên hệ thống thay vì dựa vào cảm tính cán bộ tín dụng. Trong môi trường đó, doanh nghiệp càng minh bạch càng dễ tiếp cận vốn, còn mô hình “làm ăn ngoài sổ sách” sẽ ngày càng khó sống.
Bước tiếp theo: xây dựng hồ sơ doanh nghiệp số và kỷ luật dữ liệu
Lễ ký Quy chế trao đổi thông tin mới là điểm khởi đầu. Lãnh đạo Cục Thuế kỳ vọng hai cơ quan sẽ tiếp tục phối hợp chặt chẽ, triển khai hiệu quả việc chia sẻ và khai thác dữ liệu, bảo đảm mỗi nguồn thông tin được trao đổi đều mang lại giá trị thiết thực cho công tác quản lý. Nếu làm tốt, kết nối dữ liệu thuế ngân hàng sẽ trở thành nền tảng cho một hồ sơ doanh nghiệp số thống nhất, nơi mọi sai lệch giữa sổ sách nội bộ, báo cáo gửi ngân hàng và kê khai thuế đều bị phơi bày. Điều còn thiếu lúc này không phải là ý tưởng, mà là kỷ luật dữ liệu: tiêu chuẩn hóa, bảo mật, cơ chế truy cập rõ ràng và chế tài với việc khai man. Chỉ khi đó, quyết định tín dụng dựa trên dữ liệu mới thực sự trở thành “chuẩn mới” thay cho quan hệ và cảm tính.