
Tự động hóa là công cụ, không phải người ra quyết định cuối cùng
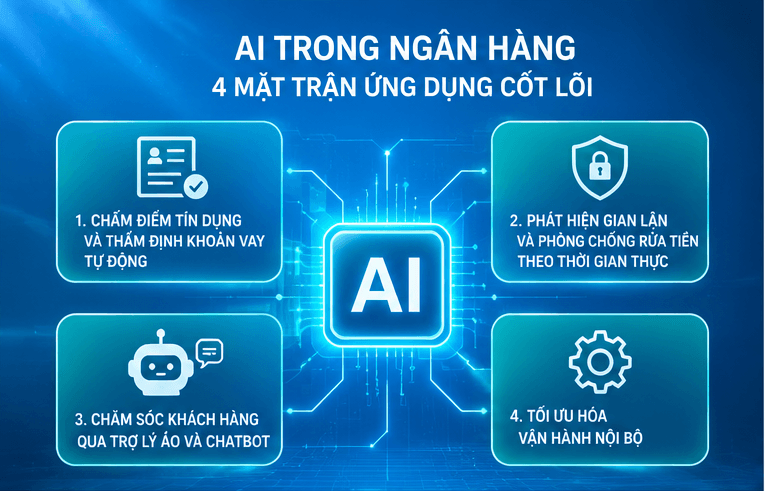
AI ngân hàng là việc ứng dụng trí tuệ nhân tạo vào các nghiệp vụ như phân tích dữ liệu, phát hiện bất thường và hỗ trợ quyết định, với con người chịu trách nhiệm giám sát kết quả và xử lý những trường hợp cần phán đoán. AI đang trở thành một phần của chuyển đổi số trong tài chính – ngân hàng, nhưng giá trị của nó không nằm ở việc thay thế mọi chuyên môn bằng máy móc. Công nghệ có thể hỗ trợ phát hiện gian lận, thẩm định tín dụng, cá nhân hóa cảnh báo khách hàng và giảm công việc tuân thủ lặp lại. Tuy nhiên, quyết định cho vay, đánh giá rủi ro phức tạp hay cách ngân hàng giải thích một kết quả bất lợi không nên bị giao hoàn toàn cho mô hình. Đây là những tình huống mà dữ liệu có thể thiếu, sai lệch hoặc không phản ánh hoàn cảnh cá nhân. Tự động hóa tốt phải giúp nhân viên quyết định sáng suốt hơn, chứ không tạo ra một quy trình không ai đứng ra chịu trách nhiệm.
Nhu cầu cân bằng này càng rõ khi khách hàng bắt đầu dùng công cụ AI để so sánh khoản vay và sản phẩm tài chính. Có khoảng cách đáng kể giữa mức độ sử dụng và niềm tin: 53% khách hàng được khảo sát cho biết họ dùng AI để nhận tư vấn tài chính, nhưng chỉ 27% tin tưởng AI cung cấp thông tin và hướng dẫn tài chính. Vì thế, ngân hàng không thể xem tốc độ phản hồi là thước đo duy nhất. Nếu hệ thống đưa ra lời giải thích sai, áp dụng tiêu chí không nhất quán hoặc khiến khách hàng không biết khiếu nại với ai, lợi ích hiệu suất sẽ bị lấn át bởi tổn hại danh tiếng.
AI trong KYC rút ngắn thời gian, không xóa bỏ khâu thẩm định
Nhận biết khách hàng (KYC) và phòng chống rửa tiền (AML) tiêu tốn đáng kể nguồn lực do khối lượng công việc thủ công lặp lại trong thu thập, đối chiếu và xác minh thông tin. Báo cáo McKinsey công bố tháng 10/2026 về AI có khả năng thực hiện nhiều bước công việc cho biết ngân hàng thường phân bổ khoảng 10–15% nhân sự cho riêng KYC và AML. Đây là lý do AI trong KYC hấp dẫn: hệ thống có thể chuẩn hóa dữ liệu đầu vào, điền trước hồ sơ từ thông tin sẵn có, phát hiện điểm bất thường trong giấy tờ và so khớp dữ liệu từ nhiều nguồn. McKinsey ước tính AI có thể giảm 30–70% thời gian xử lý trung bình trong quy trình KYC. Con số này nói về thời gian nghiệp vụ, không đảm bảo mọi khách hàng sẽ chờ ít hơn tương ứng hoặc ngân hàng sẽ giảm nhân sự.
Tự động hóa cũng không khiến mọi trường hợp trở nên đơn giản. Thẩm định và xác minh chuyên sâu chiếm khoảng 30% thời gian xử lý trung bình trong minh họa của McKinsey, còn chuẩn bị và thu thập dữ liệu chiếm khoảng 25%. Khi hồ sơ có dấu hiệu bất thường, thông tin mâu thuẫn hoặc rủi ro cao, nhân viên cần kiểm tra nguồn dữ liệu, đánh giá bối cảnh và quyết định bước tiếp theo. Giám sát AI vì vậy phải là một phần của quy trình KYC, không phải lớp kiểm tra bổ sung chỉ xuất hiện sau sự cố. Hệ thống nên chuyển các trường hợp khó cho chuyên viên, lưu lại căn cứ của cảnh báo và cho phép rà soát quyết định. Tốc độ chỉ có ý nghĩa khi không đánh đổi độ chính xác và quyền được xem xét công bằng của khách hàng.
Từ cảnh báo gian lận đến quyết định tín dụng: con người phải có quyền can thiệp
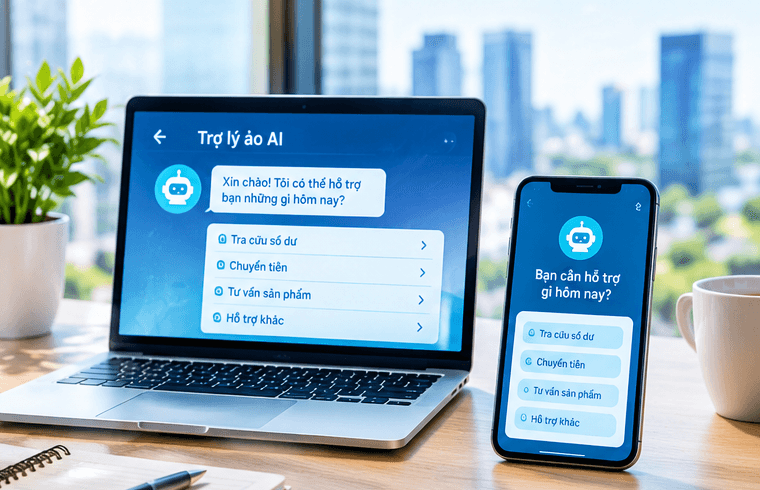
AI có lợi thế khi phải rà soát lượng lớn giao dịch liên tục để tìm mẫu hình bất thường mà bộ quy tắc cố định có thể bỏ sót. Trong thẩm định tín dụng, mô hình có thể phân tích nhiều nguồn dữ liệu để hỗ trợ đánh giá nhanh hơn; trong chăm sóc khách hàng, hệ thống có thể điều chỉnh cảnh báo theo lịch sử giao dịch và xử lý yêu cầu cơ bản. Những khả năng ấy hữu ích với khách hàng nếu cảnh báo đến kịp thời và nhân viên có thêm thời gian cho các vấn đề phức tạp. Nhưng một cảnh báo không đồng nghĩa với bằng chứng gian lận, cũng như điểm tín dụng do mô hình đưa ra không tự nó giải thích đầy đủ vì sao một hồ sơ bị từ chối. Ngân hàng cần phân định rõ việc nào được tự động xử lý, việc nào phải được nhân viên phê duyệt và trường hợp nào cần chuyển cấp.
Quyền can thiệp của con người phải đi cùng khả năng kiểm tra mô hình. Nhân viên vận hành cần được đào tạo để hiểu giới hạn dữ liệu, nhận ra kết quả bất thường và hiệu chỉnh mô hình theo thời gian; các quyết định có ảnh hưởng lớn cần có căn cứ và quy trình khiếu nại rõ ràng. Nếu nhân viên chỉ xác nhận đề xuất của hệ thống mà không đủ thông tin hoặc thẩm quyền để phản biện, sự giám sát sẽ trở thành hình thức. Ngân hàng cũng cần theo dõi việc mô hình đối xử với các nhóm khách hàng khác nhau, cập nhật dữ liệu và ghi nhận lý do con người chấp thuận hoặc bác bỏ cảnh báo. AI có thể làm nhanh phần tính toán; trách nhiệm về tác động lên khách hàng vẫn thuộc về tổ chức tài chính.
Lộ trình triển khai phải bắt đầu từ dữ liệu và năng lực tổ chức
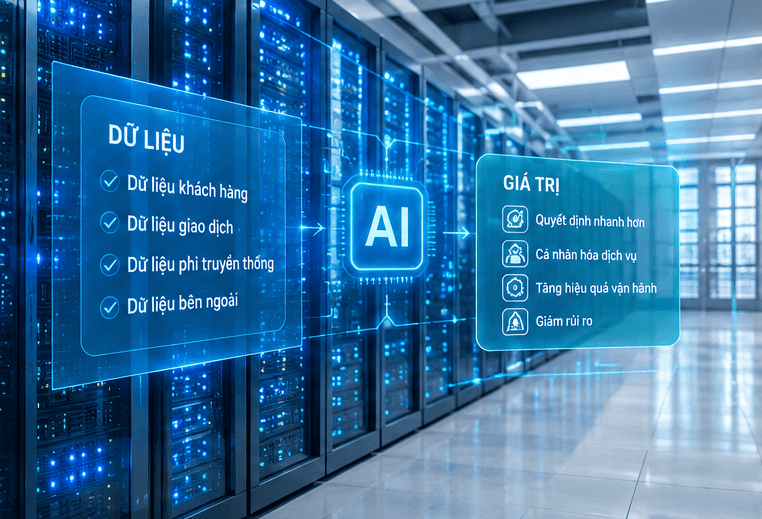
Mở rộng AI vào hoạt động cốt lõi không nên bắt đầu bằng việc mua mô hình mới nhất rồi áp dụng đồng loạt. Lộ trình khả thi trước hết là chuẩn hóa và làm sạch dữ liệu; tiếp đó thí điểm ở phạm vi hẹp với mục tiêu đo lường rõ ràng; sau khi có kết quả mới mở rộng, song song với khung quản trị rủi ro, giám sát định kỳ, kiểm định độc lập và quy trình xử lý khi mô hình cho kết quả bất thường. Cách làm theo từng bước giúp ngân hàng nhận ra sớm dữ liệu nào không đủ tin cậy, khâu nào thực sự tiết kiệm thời gian và rủi ro nào cần kiểm soát trước khi công nghệ chạm đến nhiều khách hàng.
Triển khai hiệu quả còn đòi hỏi đội ngũ kết hợp hiểu biết sâu về nghiệp vụ ngân hàng với kỹ năng dữ liệu và học máy. Nhân viên tuyến đầu, chuyên gia tuân thủ, quản trị rủi ro và kỹ sư cần thống nhất ai phê duyệt, ai theo dõi và ai chịu trách nhiệm khi hệ thống sai. Kết luận quan trọng không phải chọn giữa AI và con người, mà là thiết kế một quy trình trong đó máy xử lý việc lặp lại, còn con người giữ quyền phán đoán và nghĩa vụ giải trình. Ngân hàng nào đầu tư vào dữ liệu, năng lực đội ngũ và giám sát thực chất sẽ có cơ hội thu được hiệu quả mà không đánh mất niềm tin khách hàng.