
Từ ngân hàng số đến ngân hàng biết tự hành động
AI Agent ngân hàng là phần mềm có thể tiếp nhận mục tiêu, tự lập kế hoạch và thực hiện giao dịch trong phạm vi được khách hàng cho phép, thay vì chỉ trả lời câu hỏi hay hướng dẫn từng bước. Đây là khác biệt quan trọng giữa tác nhân AI và ứng dụng ngân hàng số hiện nay: khách hàng không nhất thiết phải tự mở ứng dụng, tìm chức năng rồi xác nhận từng thao tác.
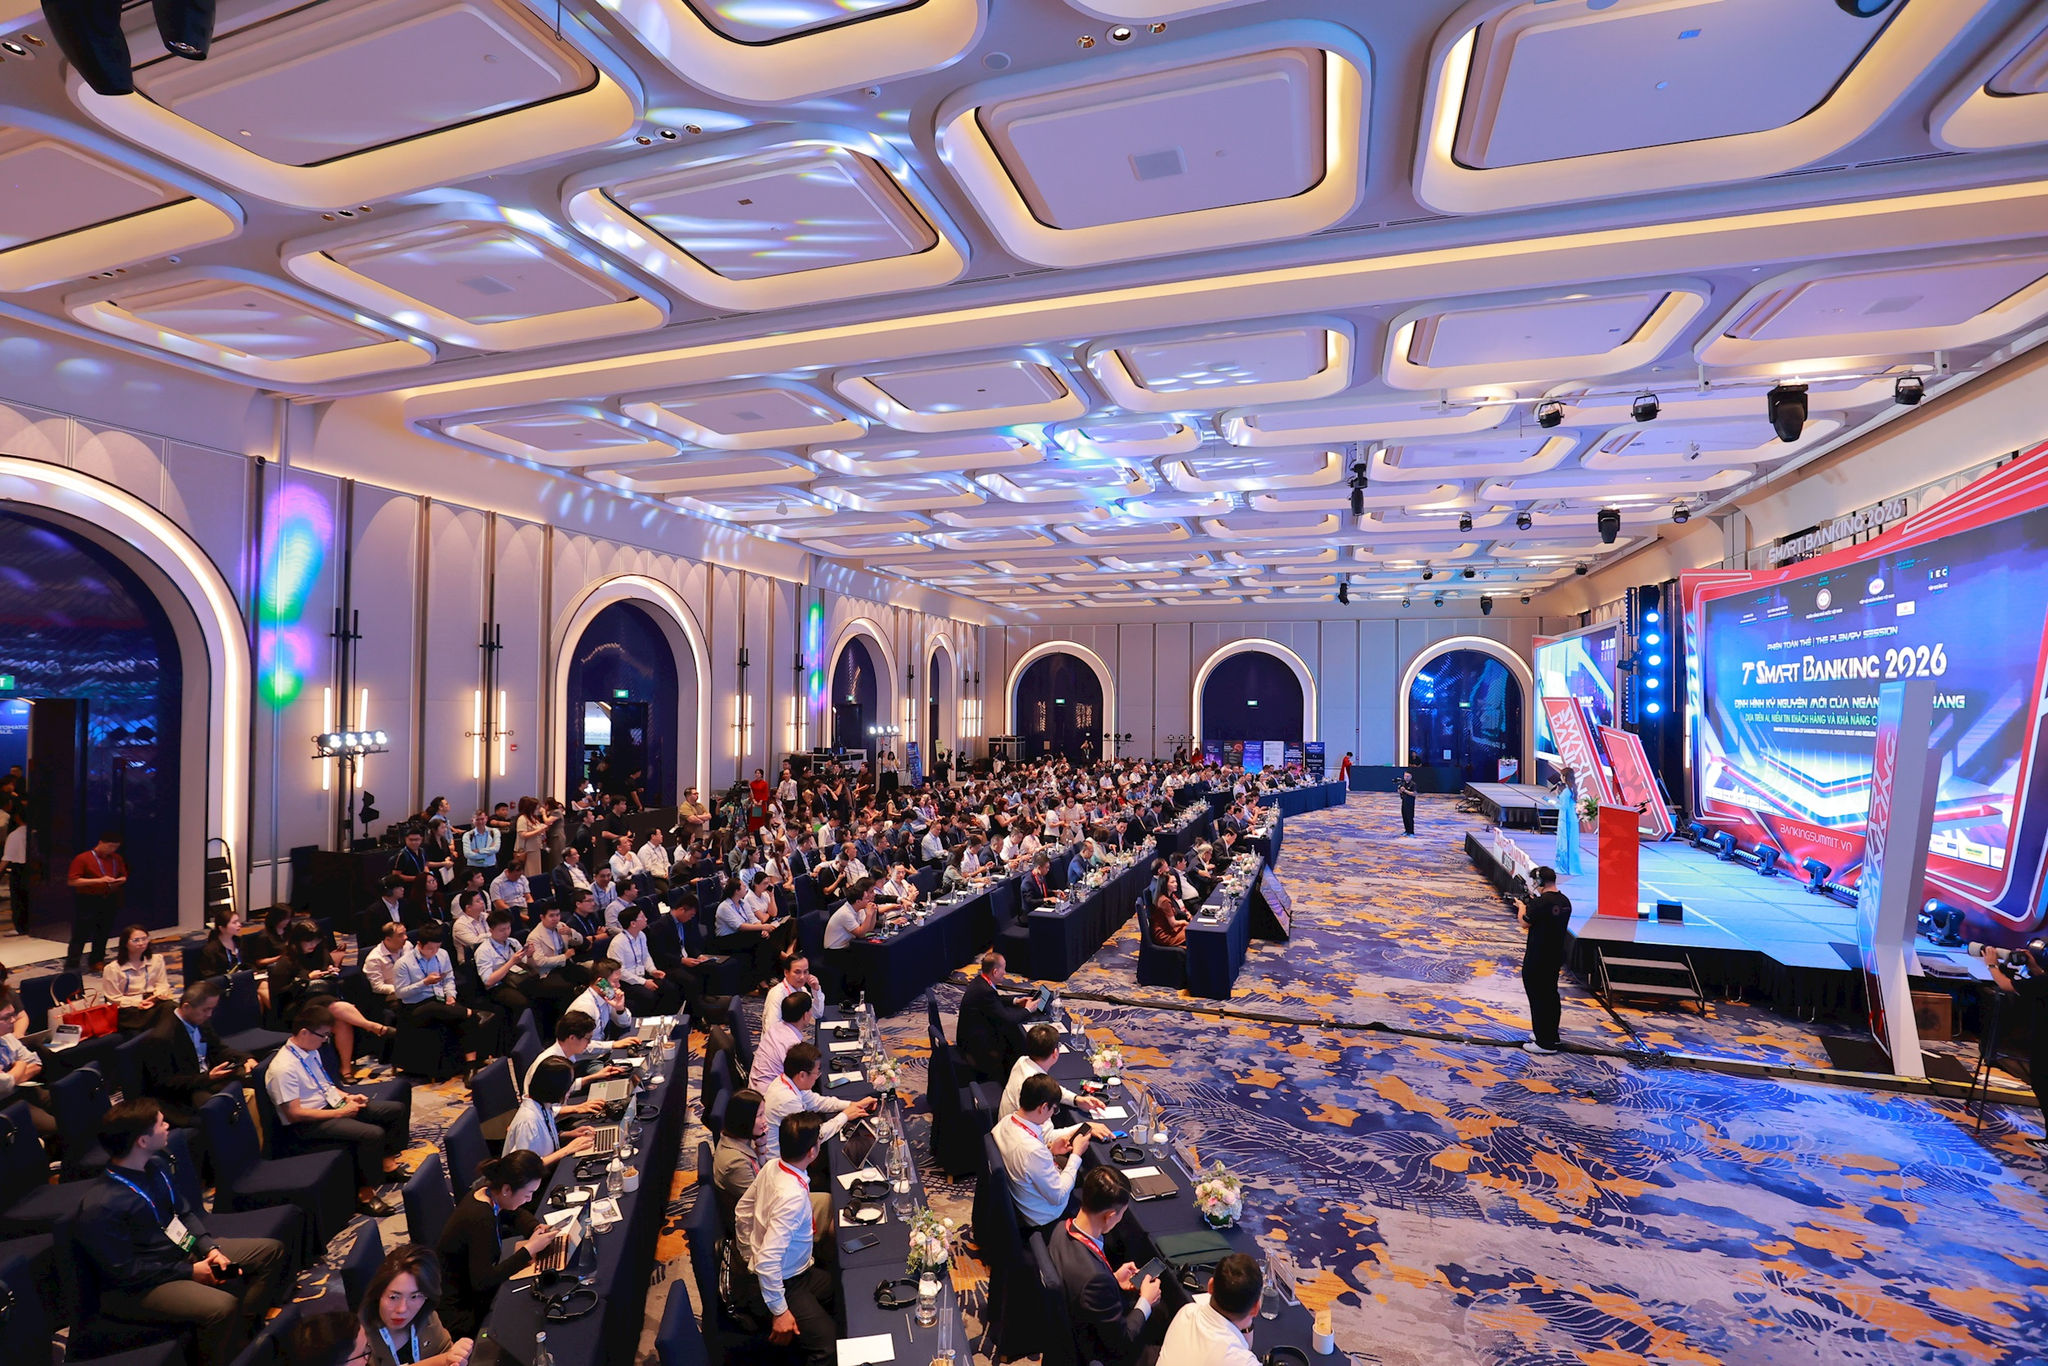
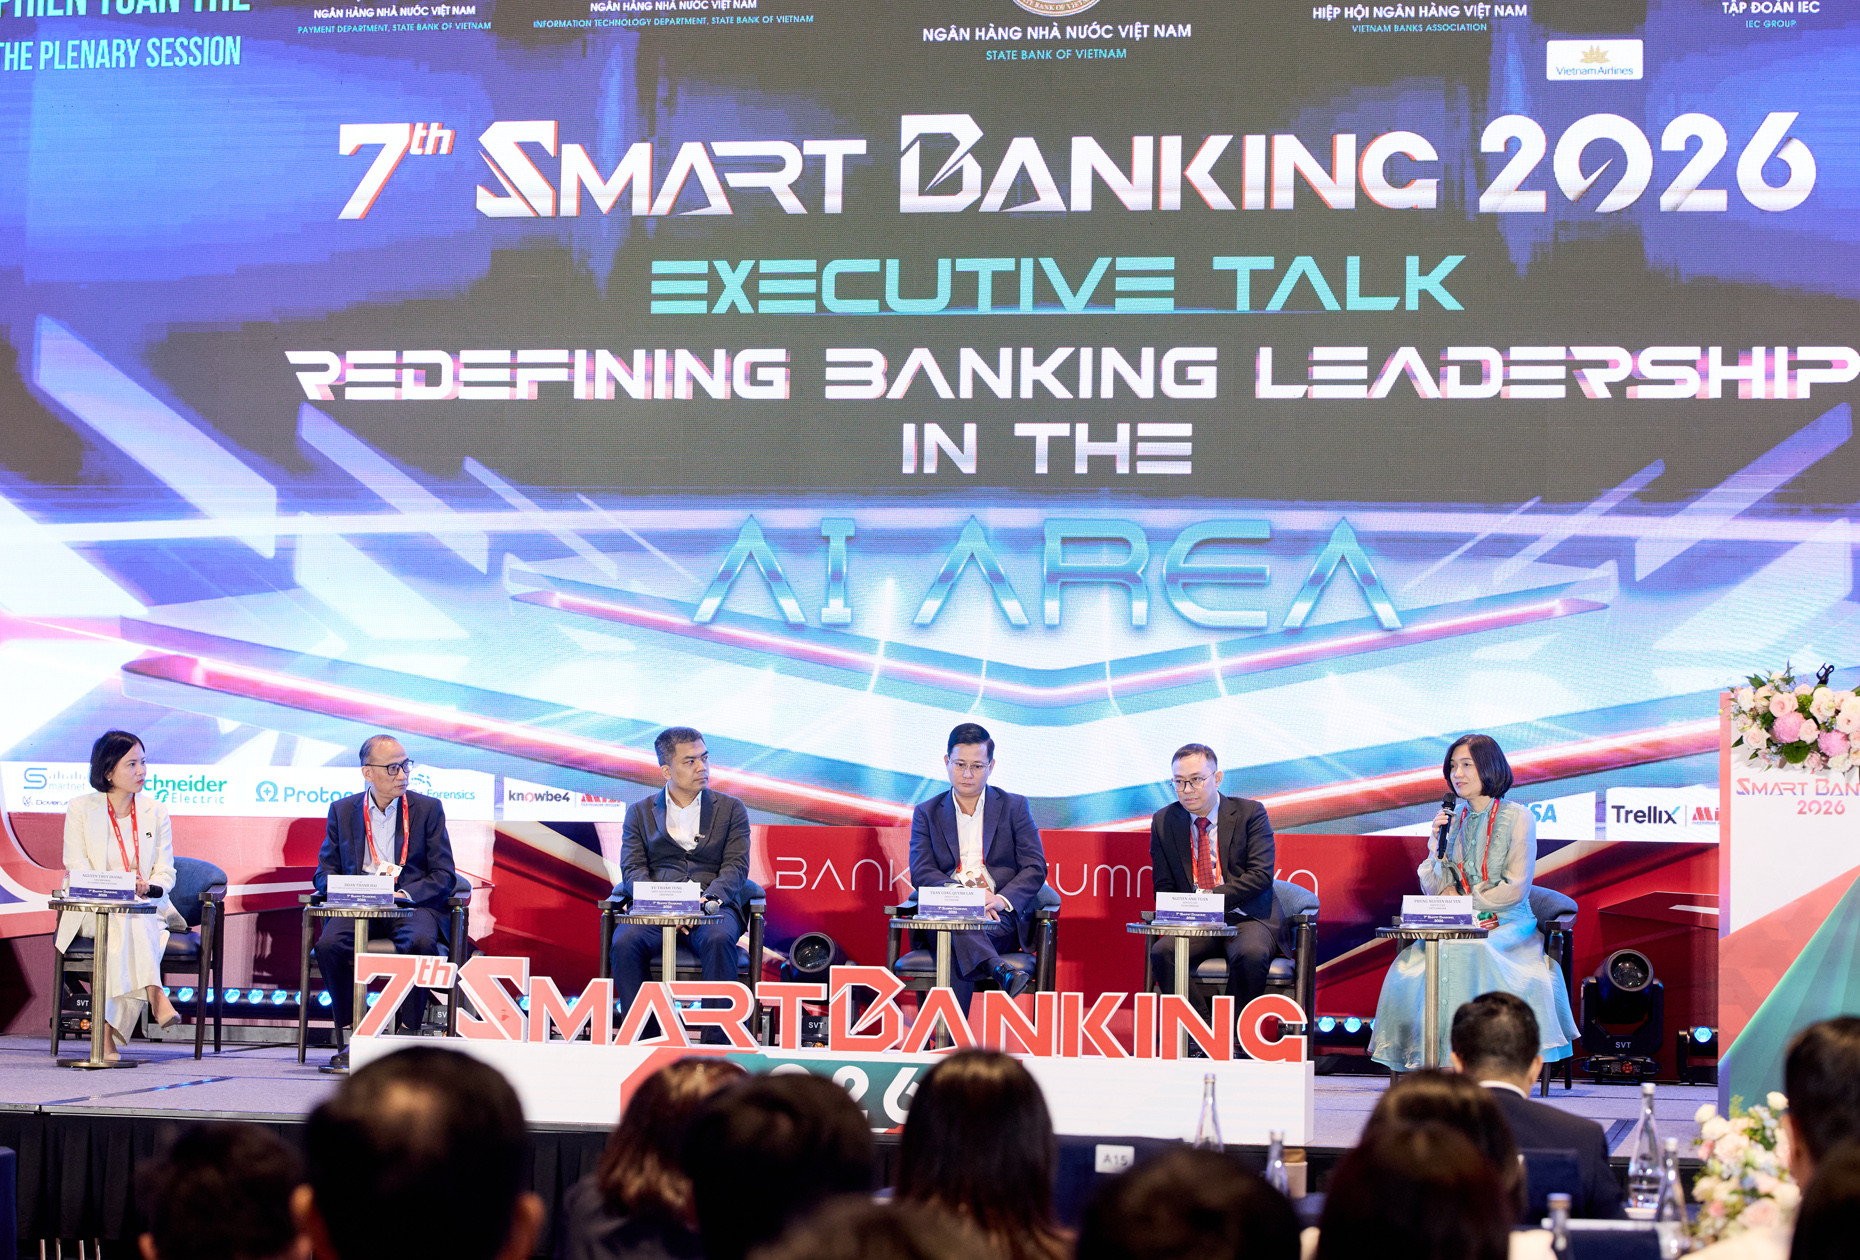
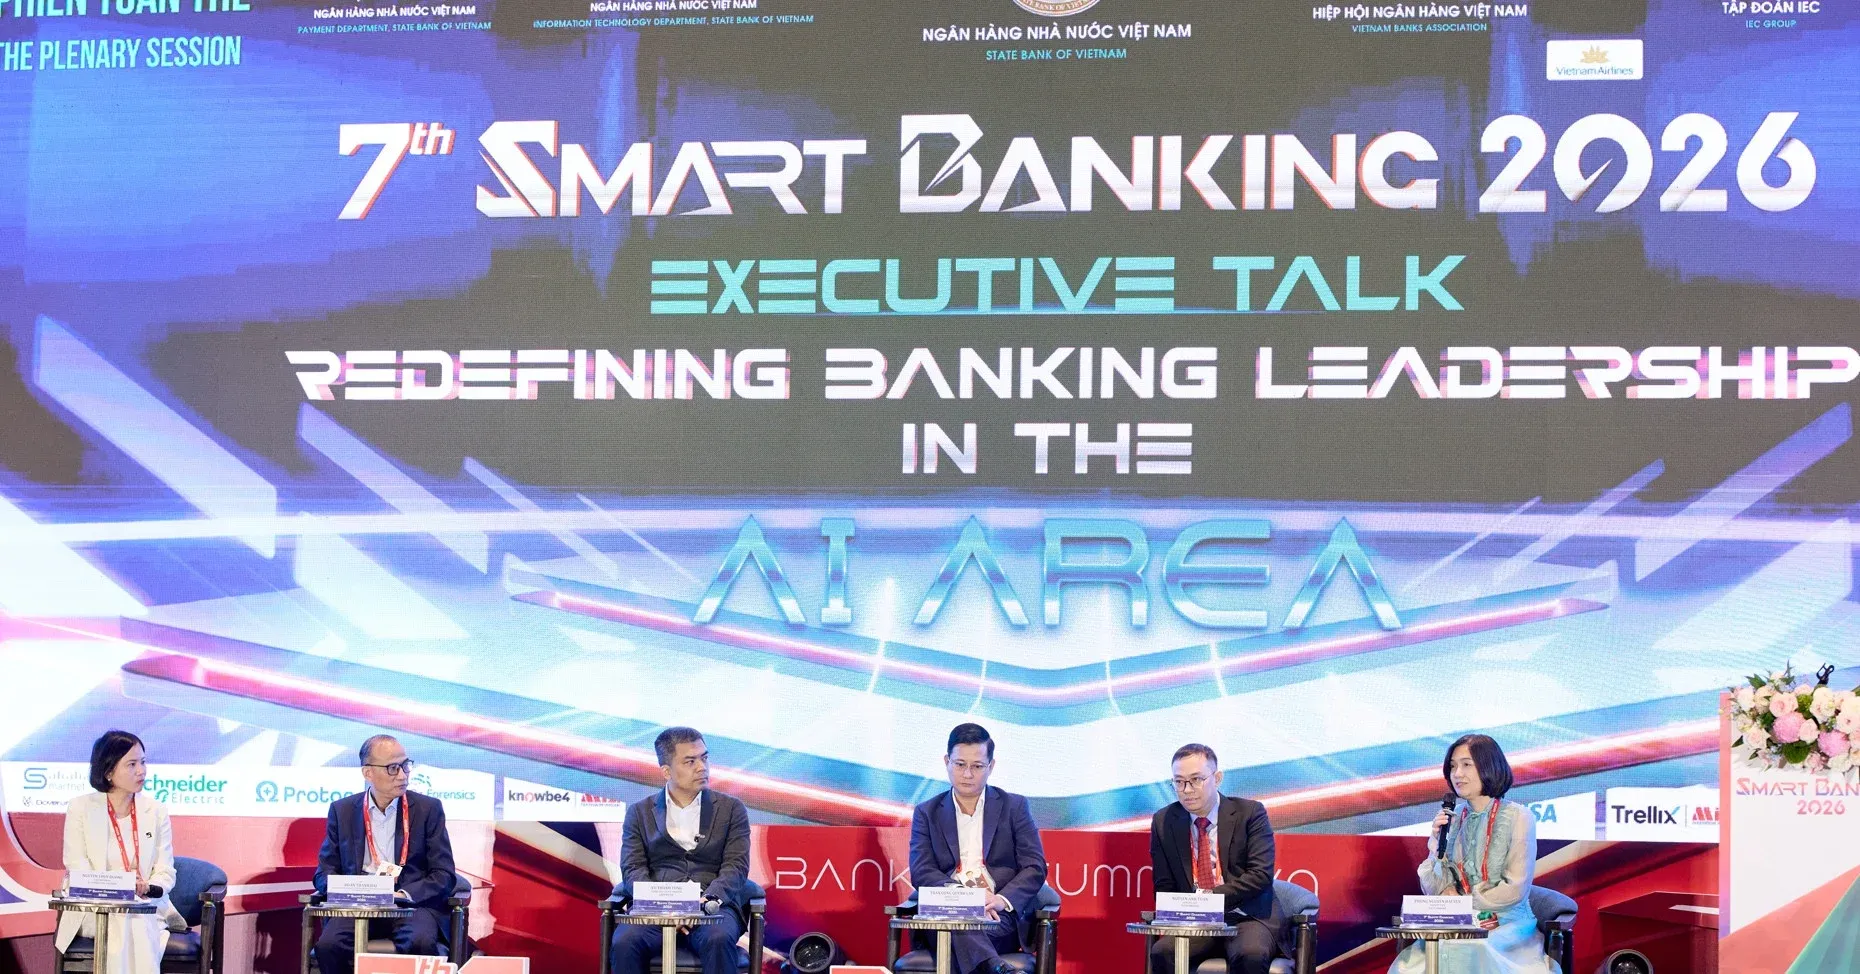
Tại tọa đàm Smart Banking 2026 ở Hà Nội ngày 22/10, ông Trần Công Quỳnh Lân, Phó Tổng Giám đốc VietinBank, dự báo khoảng một nửa giao dịch ngân hàng có thể đi qua AI Agent trong ba năm tới; hiện tỷ lệ giao dịch trên kênh số được nêu ở mức 99%. Dự báo này không có nghĩa mọi quyết định tài chính sẽ được giao cho máy. Nó báo hiệu giao diện ngân hàng có thể chuyển từ màn hình và nút bấm sang cuộc hội thoại, nơi trợ lý AI của khách hàng trao đổi với hệ thống tự động của ngân hàng.
Nền tảng cho bước chuyển ấy đã hình thành: số hóa đưa phần lớn giao dịch lên mạng, còn tác nhân AI có thể nối các thao tác thành một quy trình hoàn chỉnh. Theo Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng, hệ thống xử lý khoảng 100 triệu giao dịch thanh toán mỗi ngày; quy mô lớn này khiến tự động hóa sâu hơn trở thành hướng đi có sức hút rõ rệt.
Khách hàng giao mục tiêu, không còn tự lần từng bước
Ngân hàng số tự phục vụ đã giúp khách hàng giao dịch mọi lúc, nhưng phần lớn vẫn đòi hỏi họ phải biết mình cần làm gì trong ứng dụng. AI Agent hứa hẹn đổi vai: người dùng nêu kết quả mong muốn, còn tác nhân tìm thông tin, kiểm tra điều kiện và khởi tạo quy trình. Chẳng hạn, yêu cầu “chuyển 2 triệu đồng cho mẹ” có thể được chatbot phân tích để nhận diện số tiền và người nhận, qua đó rút ngắn các bước thao tác.
Phạm vi tiện ích được kỳ vọng cũng rộng hơn chuyển tiền, gồm thanh toán hóa đơn, nạp điện thoại, đặt vé, đặt xe, đặt phòng và hỗ trợ xử lý trục trặc giao dịch. Với khách hàng, lợi ích đáng kể nhất không chỉ là tiết kiệm vài lần chạm, mà là giảm công sức phối hợp giữa nhiều chức năng. Tuy vậy, trao quyền cho trợ lý AI phải đi kèm giới hạn rõ ràng: khách hàng cần biết tác nhân được phép làm gì, dữ liệu nào được dùng và cách dừng hoặc đảo ngược yêu cầu khi có nhầm lẫn.
Ranh giới giữa tiện lợi và rủi ro nằm ở quyền xác nhận. Một trợ lý có thể chuẩn bị giao dịch hoặc xử lý việc thường lệ, nhưng khoản tiền, người nhận hay tình huống bất thường vẫn cần cơ chế kiểm tra phù hợp. Nếu ngân hàng biến hội thoại thành lối tắt an toàn, trải nghiệm sẽ khác hẳn chatbot chỉ trả lời câu hỏi; nếu không, khách hàng chỉ đang giao thêm quyền mà không hiểu rõ hậu quả.
Hiệu quả vận hành hấp dẫn, nhưng không tự đến
Động lực của ngân hàng không chỉ là tạo trải nghiệm mới. AI Agent được kỳ vọng giảm 30–40% chi phí vận hành và góp phần tăng lợi nhuận khoảng 30%, đồng thời có thể xử lý phần lớn hoạt động chăm sóc khách hàng. Đây là những mức kỳ vọng đáng chú ý, không phải kết quả chắc chắn cho mọi ngân hàng: chất lượng dữ liệu, mức độ tích hợp hệ thống và khả năng kiểm soát lỗi sẽ quyết định công nghệ tạo ra tiết kiệm hay thêm một tầng phức tạp.
Sự thay đổi còn chạm tới cách tổ chức công việc. Ông Lân cho biết các nhóm dự án công nghệ có thể chuyển từ khoảng 10 người sang ba người cùng nhiều AI Agent hỗ trợ; đồng thời, nhân sự nghiệp vụ có thể tự cấu hình tác nhân và viết phần mềm bằng AI. Điều đó gợi ý ngân hàng sẽ cần ít công sức hơn cho một số thao tác lặp lại, nhưng nhiều năng lực hơn về giám sát, thiết kế quy trình và xử lý ngoại lệ. Tự động hóa vì thế không đơn giản là cắt người: nó buộc tổ chức định nghĩa lại ai chịu trách nhiệm khi hệ thống hành động sai.
Để giao dịch tự động có thể được tin cậy, ngân hàng cần ghi nhật ký hành động, giám sát theo thời gian thực, có nút dừng khẩn cấp và giữ quyền can thiệp của con người. Khung pháp lý và yêu cầu an toàn cũng phải theo kịp khả năng mới của hệ thống. Dự báo ba năm chỉ thành hiện thực nếu quản trị rủi ro tiến cùng tốc độ triển khai, chứ không chạy theo sau.
Cuộc cạnh tranh sẽ nằm ở mức độ tin cậy
Nếu dự báo của VietinBank thành hiện thực, khách hàng có thể ngày càng ít trực tiếp dùng ứng dụng ngân hàng số, thay vào đó giao việc cho trợ lý AI trên điện thoại. Khi ấy, ngân hàng không chỉ cạnh tranh bằng giao diện đẹp hay số lượng tính năng; họ phải chứng minh tác nhân của mình hiểu yêu cầu, hành động đúng quyền hạn và giải thích được điều đã làm.
Đây là phép thử lớn hơn một cuộc nâng cấp công nghệ. Giao dịch ngân hàng liên quan trực tiếp đến tiền và dữ liệu cá nhân, nên một trải nghiệm nhanh nhưng khó kiểm soát sẽ khó tạo lòng tin lâu dài. Khách hàng cần quyền đặt giới hạn, xác nhận những quyết định nhạy cảm và yêu cầu con người hỗ trợ khi tình huống vượt khỏi khả năng của máy.
Một nửa giao dịch qua AI Agent trong ba năm là dự báo, không phải cam kết rằng mọi ngân hàng hay mọi khách hàng sẽ chuyển đổi với cùng tốc độ. Nhưng hướng đi đã rõ: số hóa đưa giao dịch lên ứng dụng, còn AI Agent có thể đưa chúng ra khỏi ứng dụng và thực hiện theo mục tiêu người dùng. Ngân hàng nào kết hợp được tiện lợi với minh bạch, quyền kiểm soát và trách nhiệm rõ ràng sẽ biến trợ lý AI thành lợi thế; ngân hàng chỉ chạy theo tự động hóa có nguy cơ khiến khách hàng dè chừng hơn.