
Tự động hóa đang chuyển từ lời hứa sang vận hành
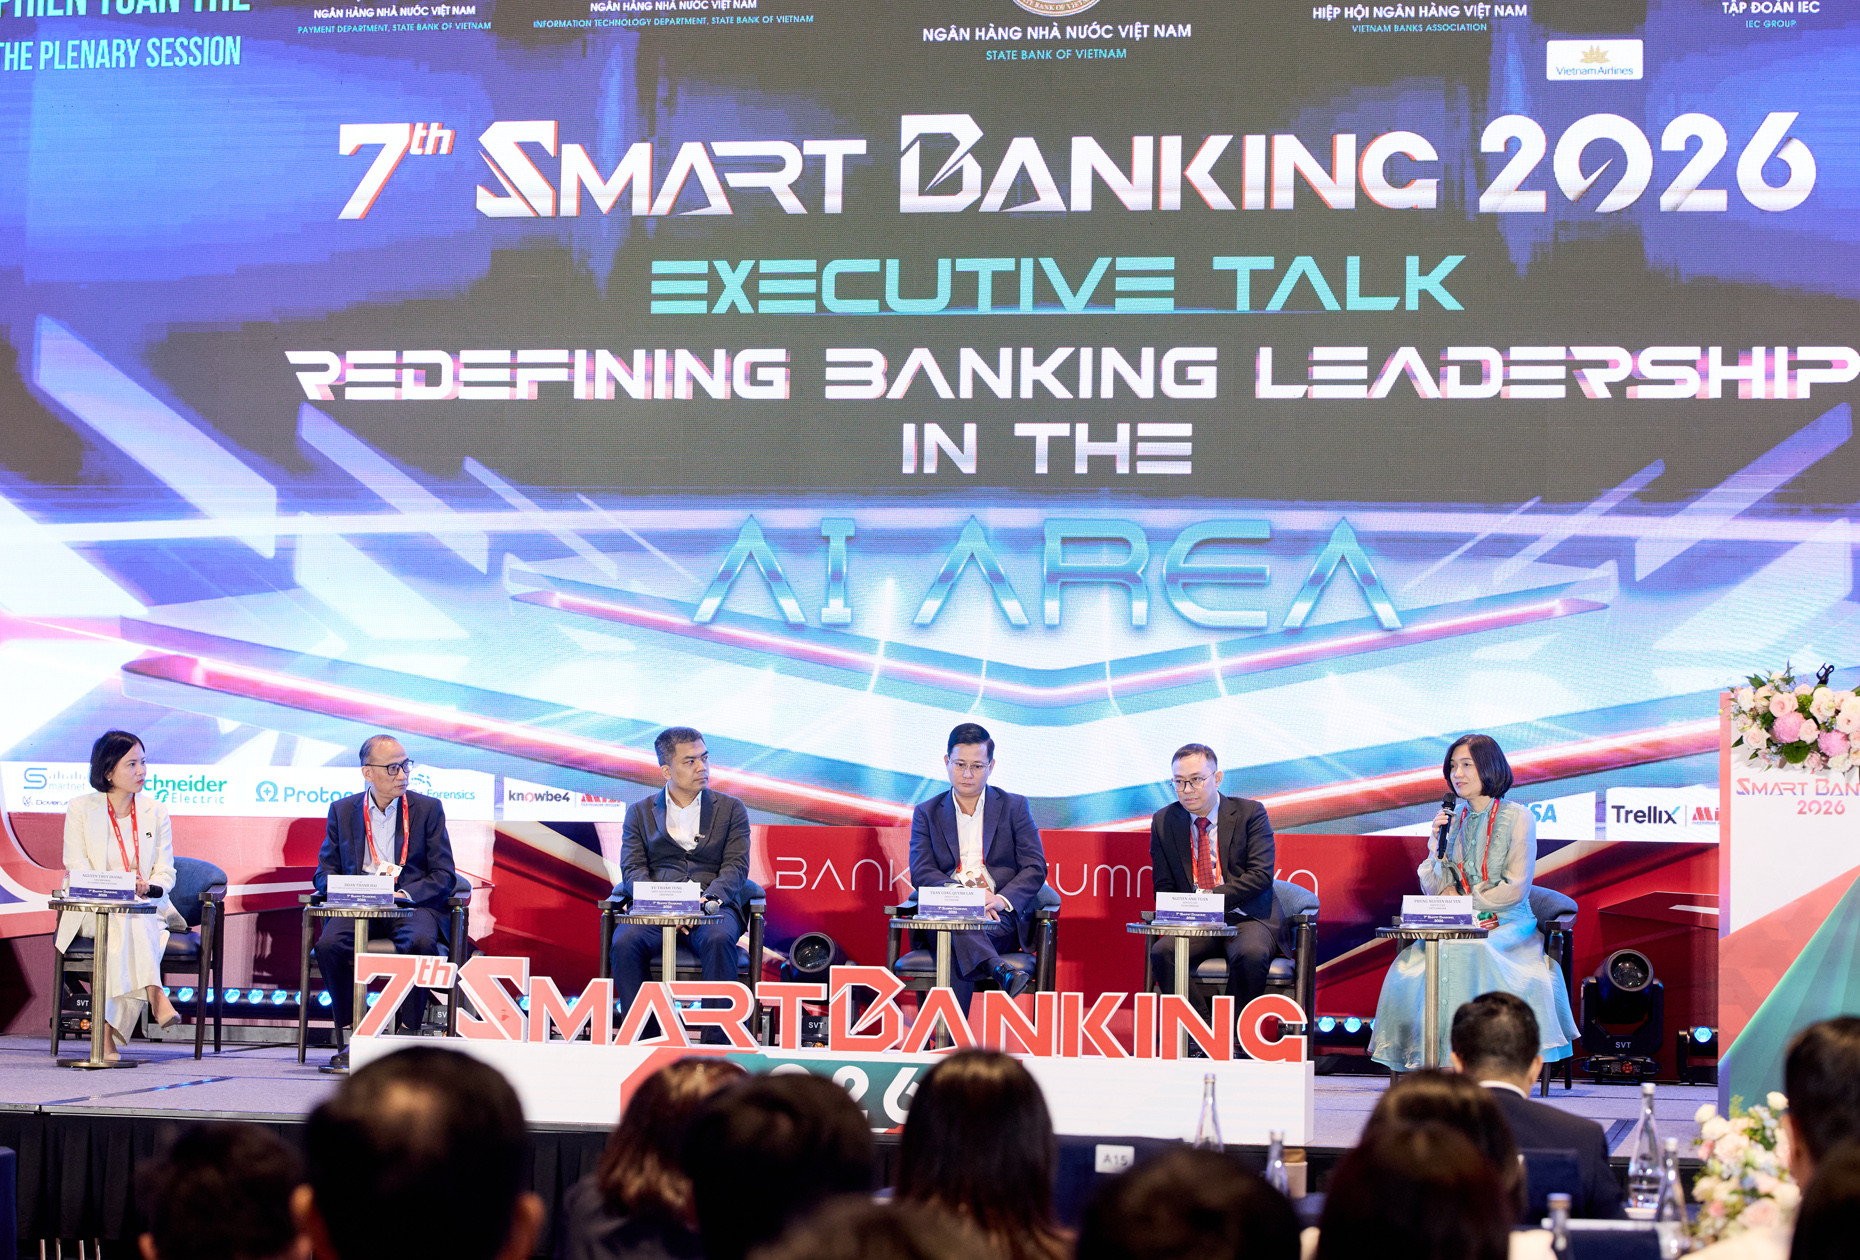
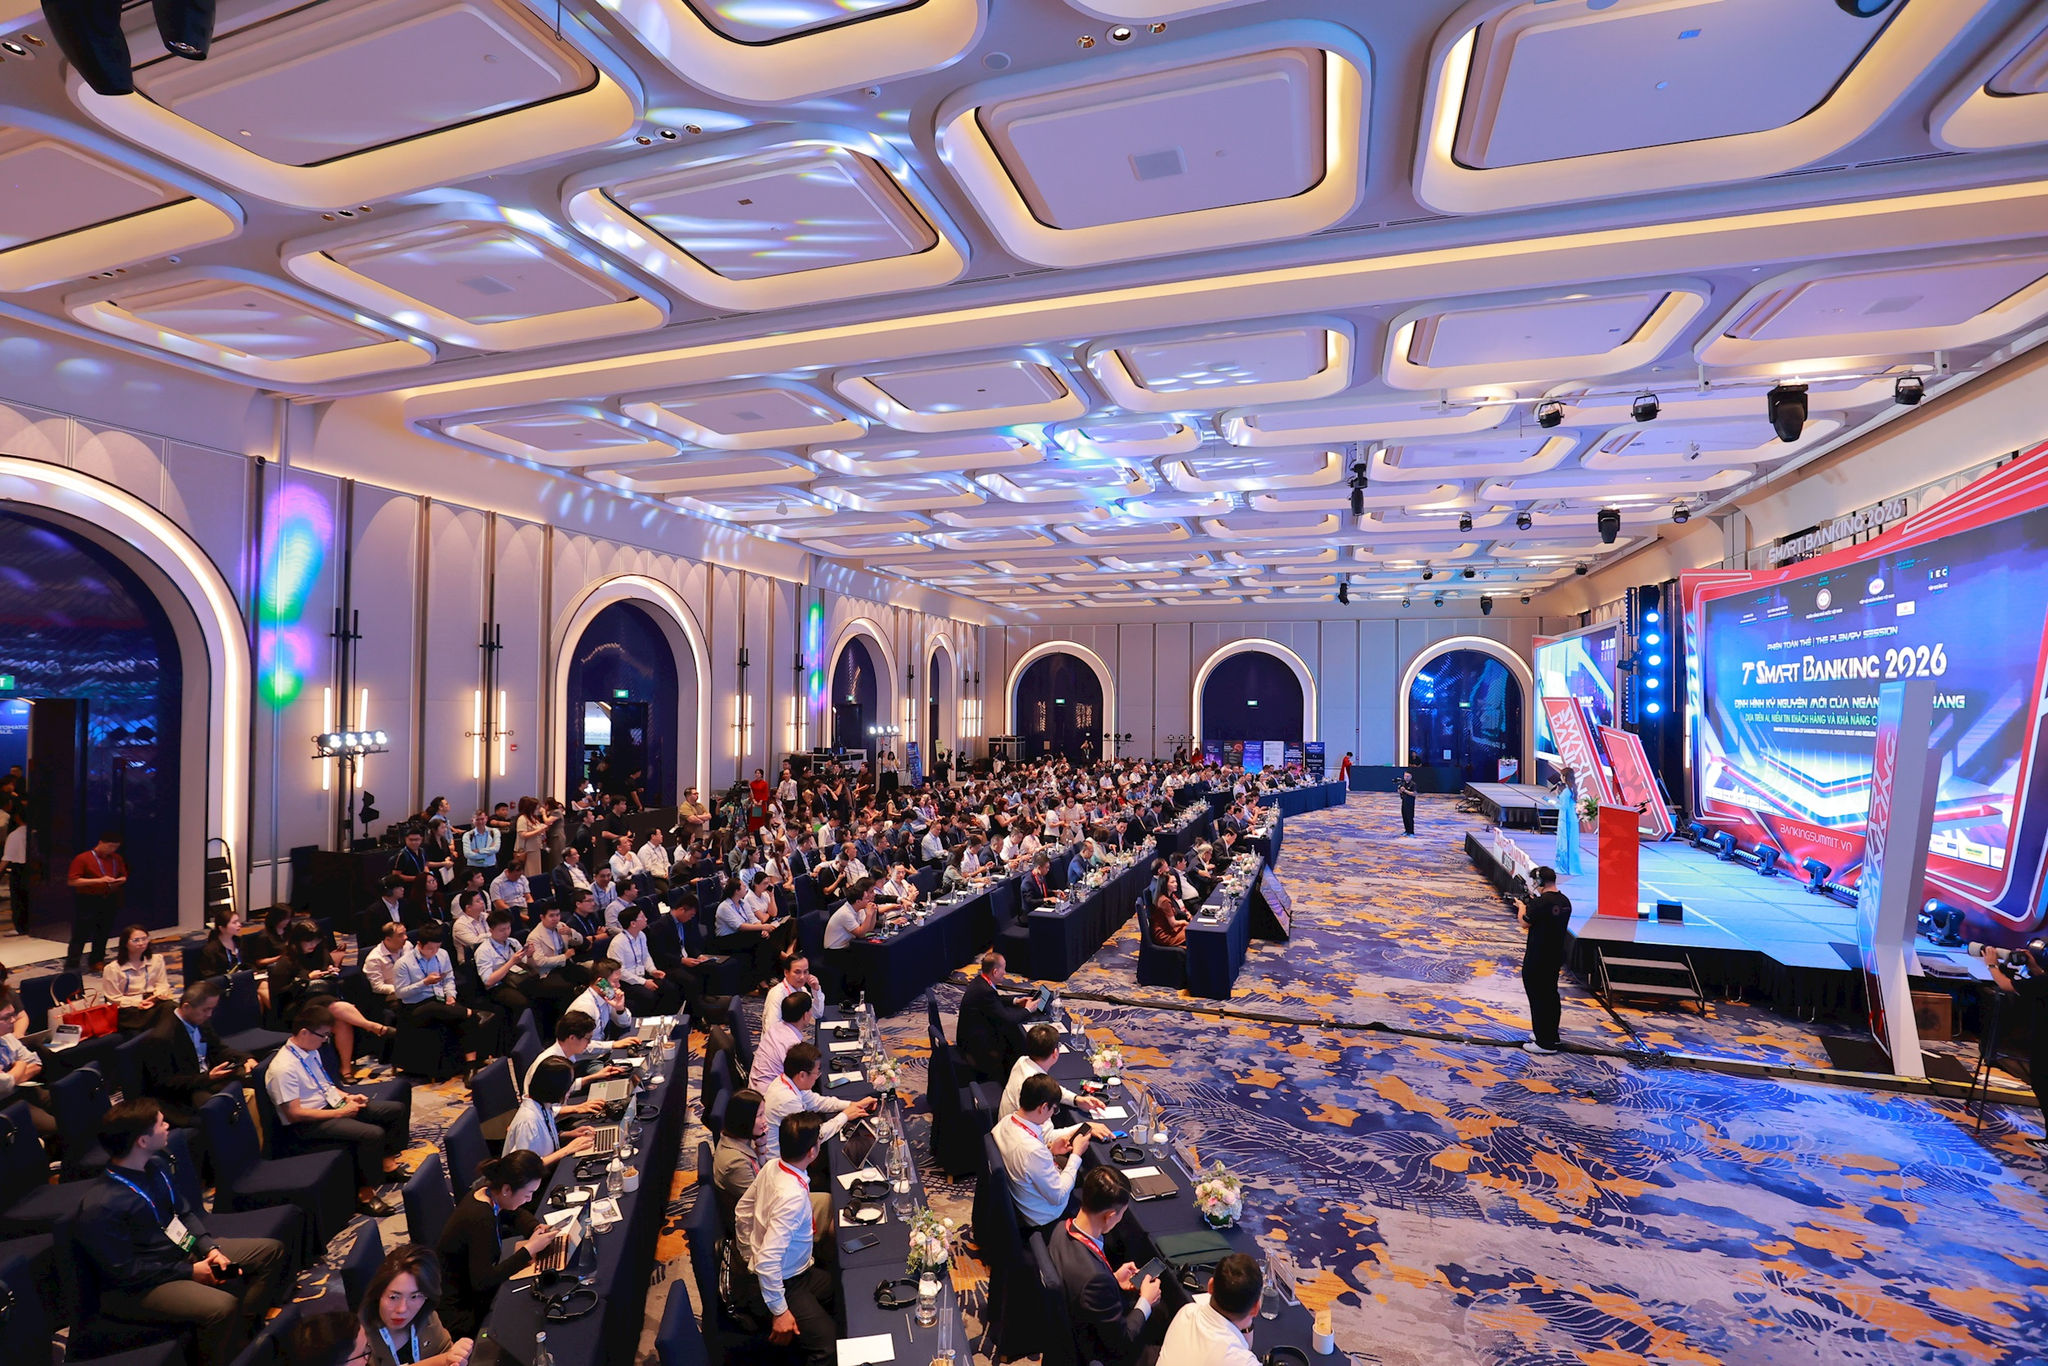
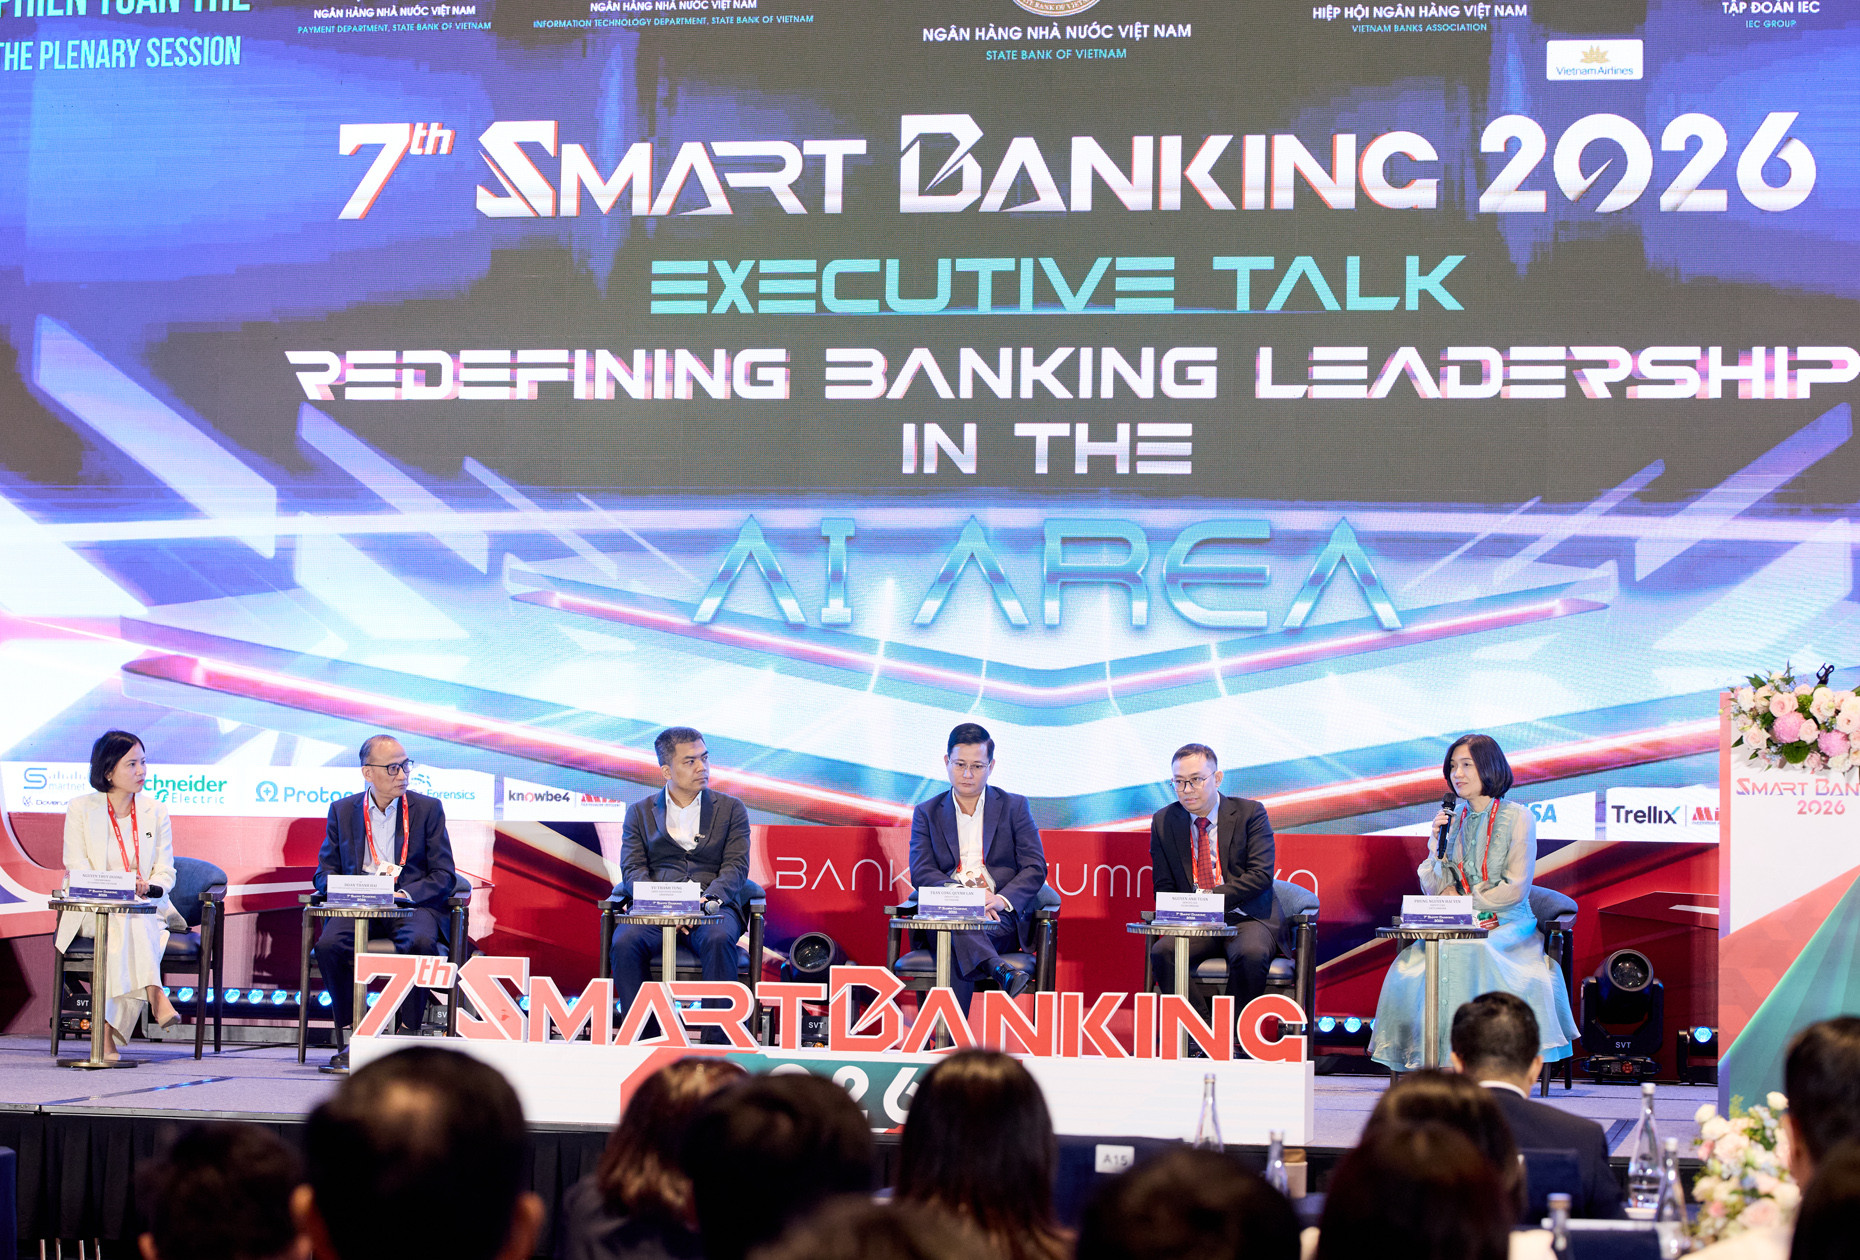
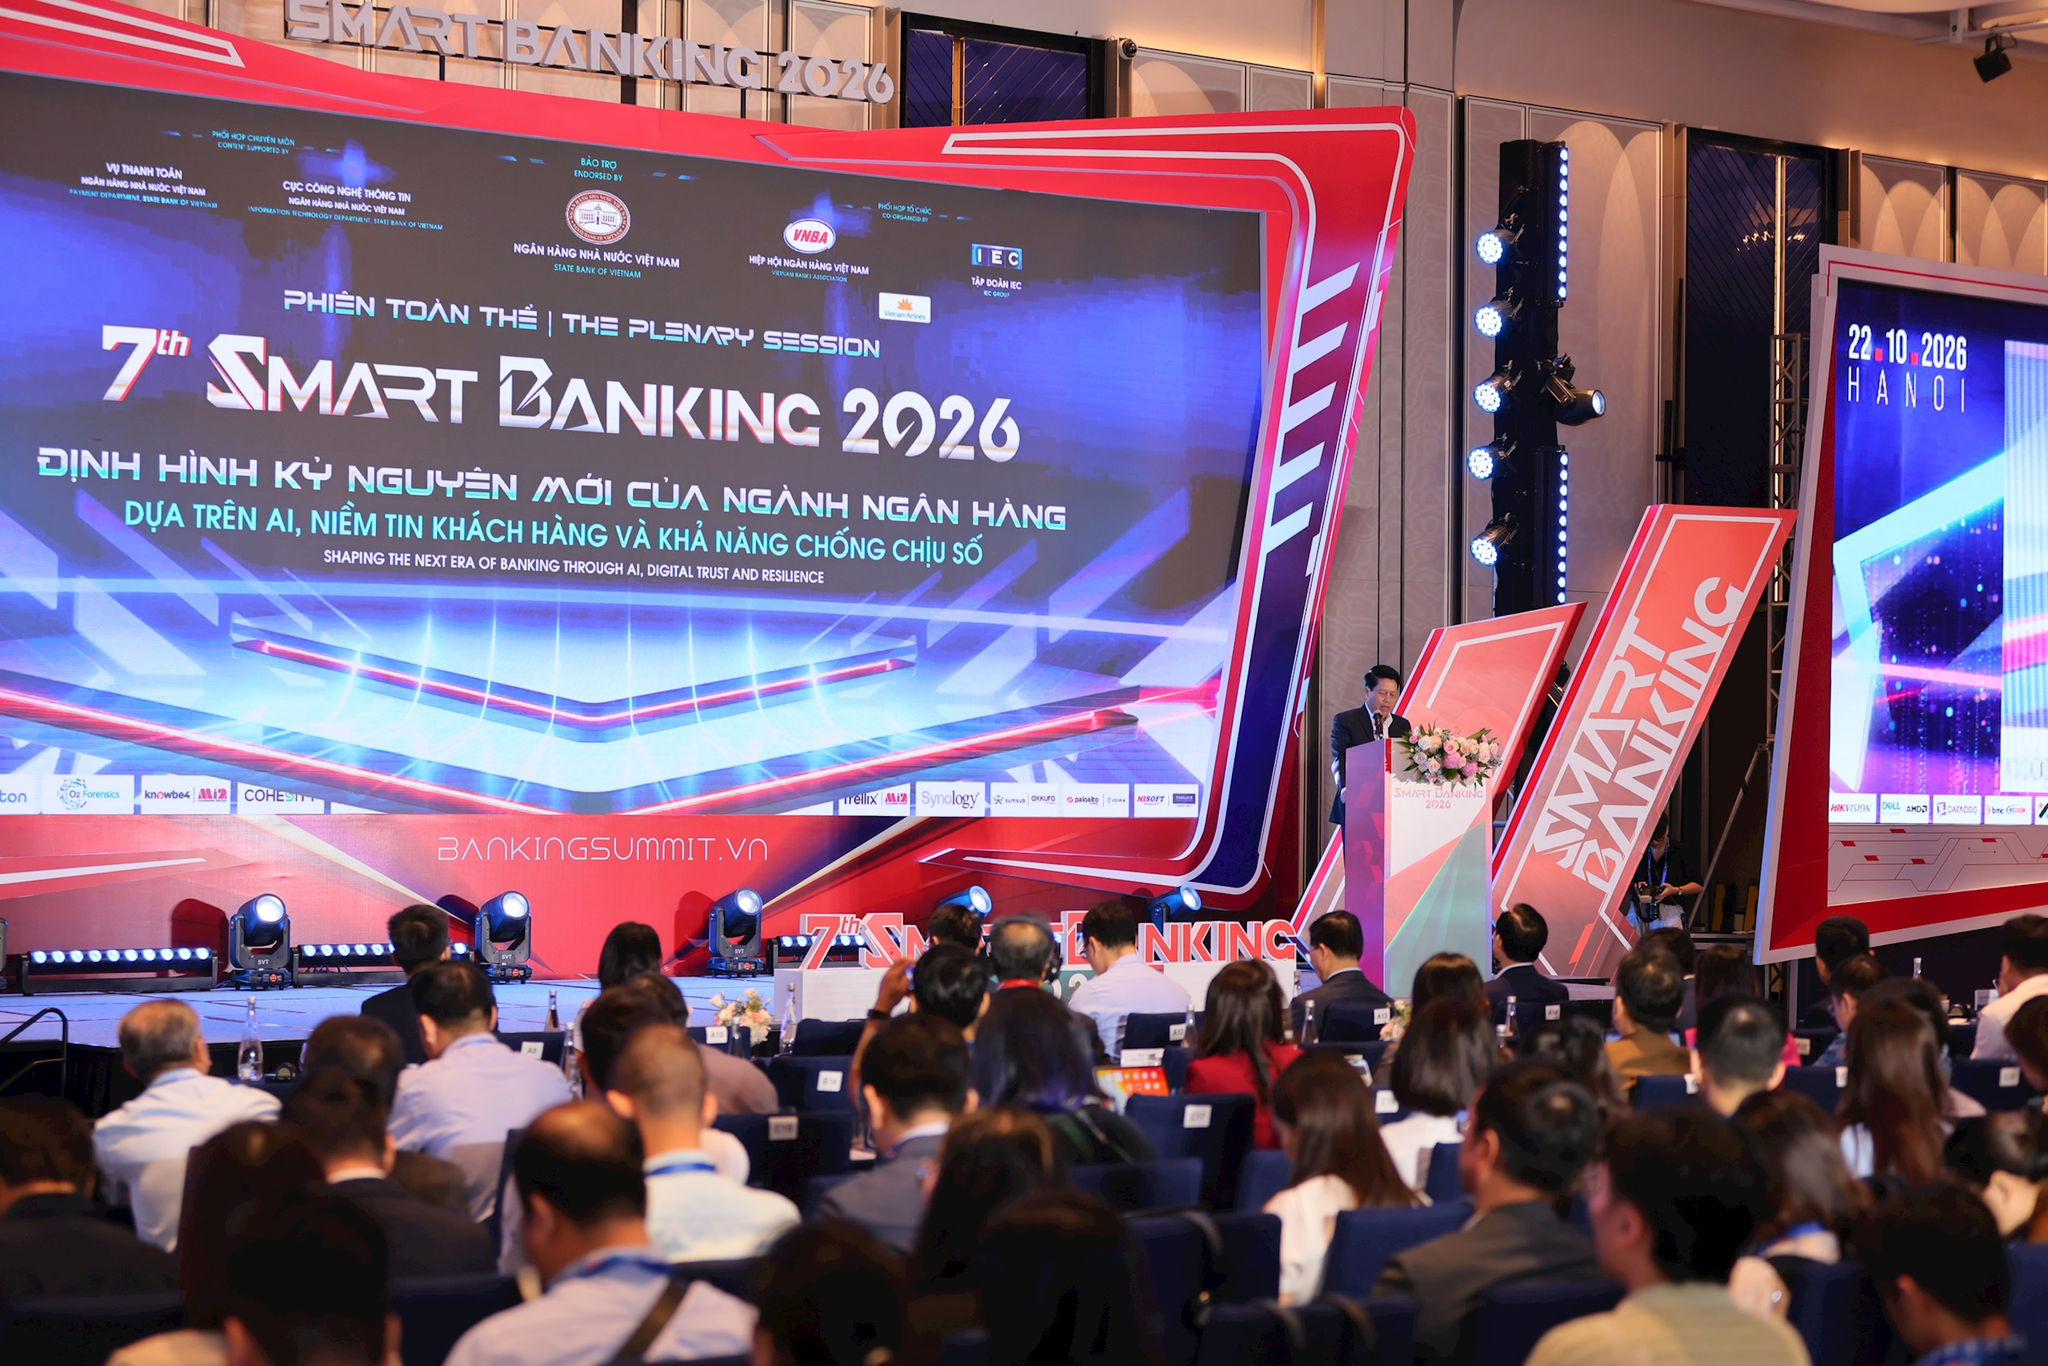
AI trong ngân hàng là việc dùng trí tuệ nhân tạo để hỗ trợ hoặc thực hiện các hoạt động như thanh toán, phục vụ khách hàng và kiểm soát rủi ro, qua đó biến dữ liệu thành dịch vụ và năng suất có thể đo lường. Tại Smart Banking 2026, diễn ra ở Hà Nội trong hai ngày 21–22/10 do Hiệp hội Ngân hàng Việt Nam và Tập đoàn IEC phối hợp tổ chức dưới sự bảo trợ của Ngân hàng Nhà nước, giới lãnh đạo bàn cách đưa AI từ chiến lược vào hoạt động thường ngày. Dự báo đáng chú ý đến từ ông Trần Công Quỳnh Lân, Phó Tổng Giám đốc VietinBank: trong ba năm tới, AI agent có thể thực hiện khoảng 50% giao dịch ngân hàng, còn nhóm làm việc có thể gồm ba nhân sự chính cùng khoảng 10 tác nhân AI hỗ trợ. Đây không chỉ là thay phần mềm cũ bằng công cụ mới; nó buộc ngân hàng thiết kế lại vai trò, quy trình và trách nhiệm.
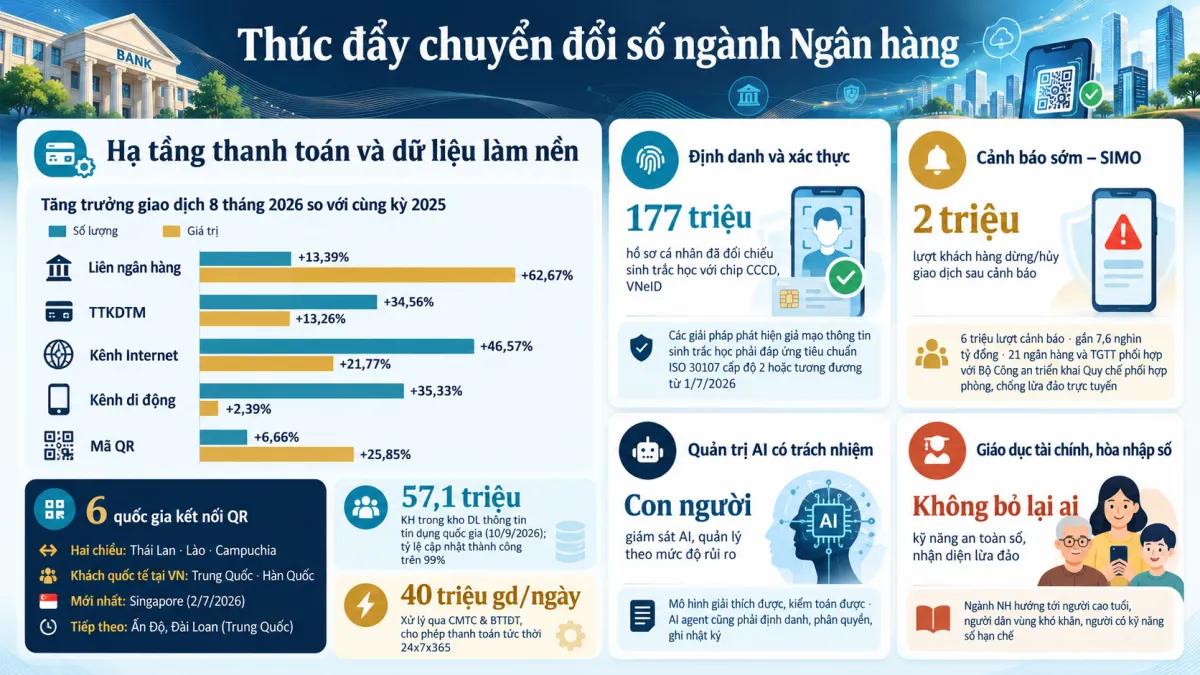
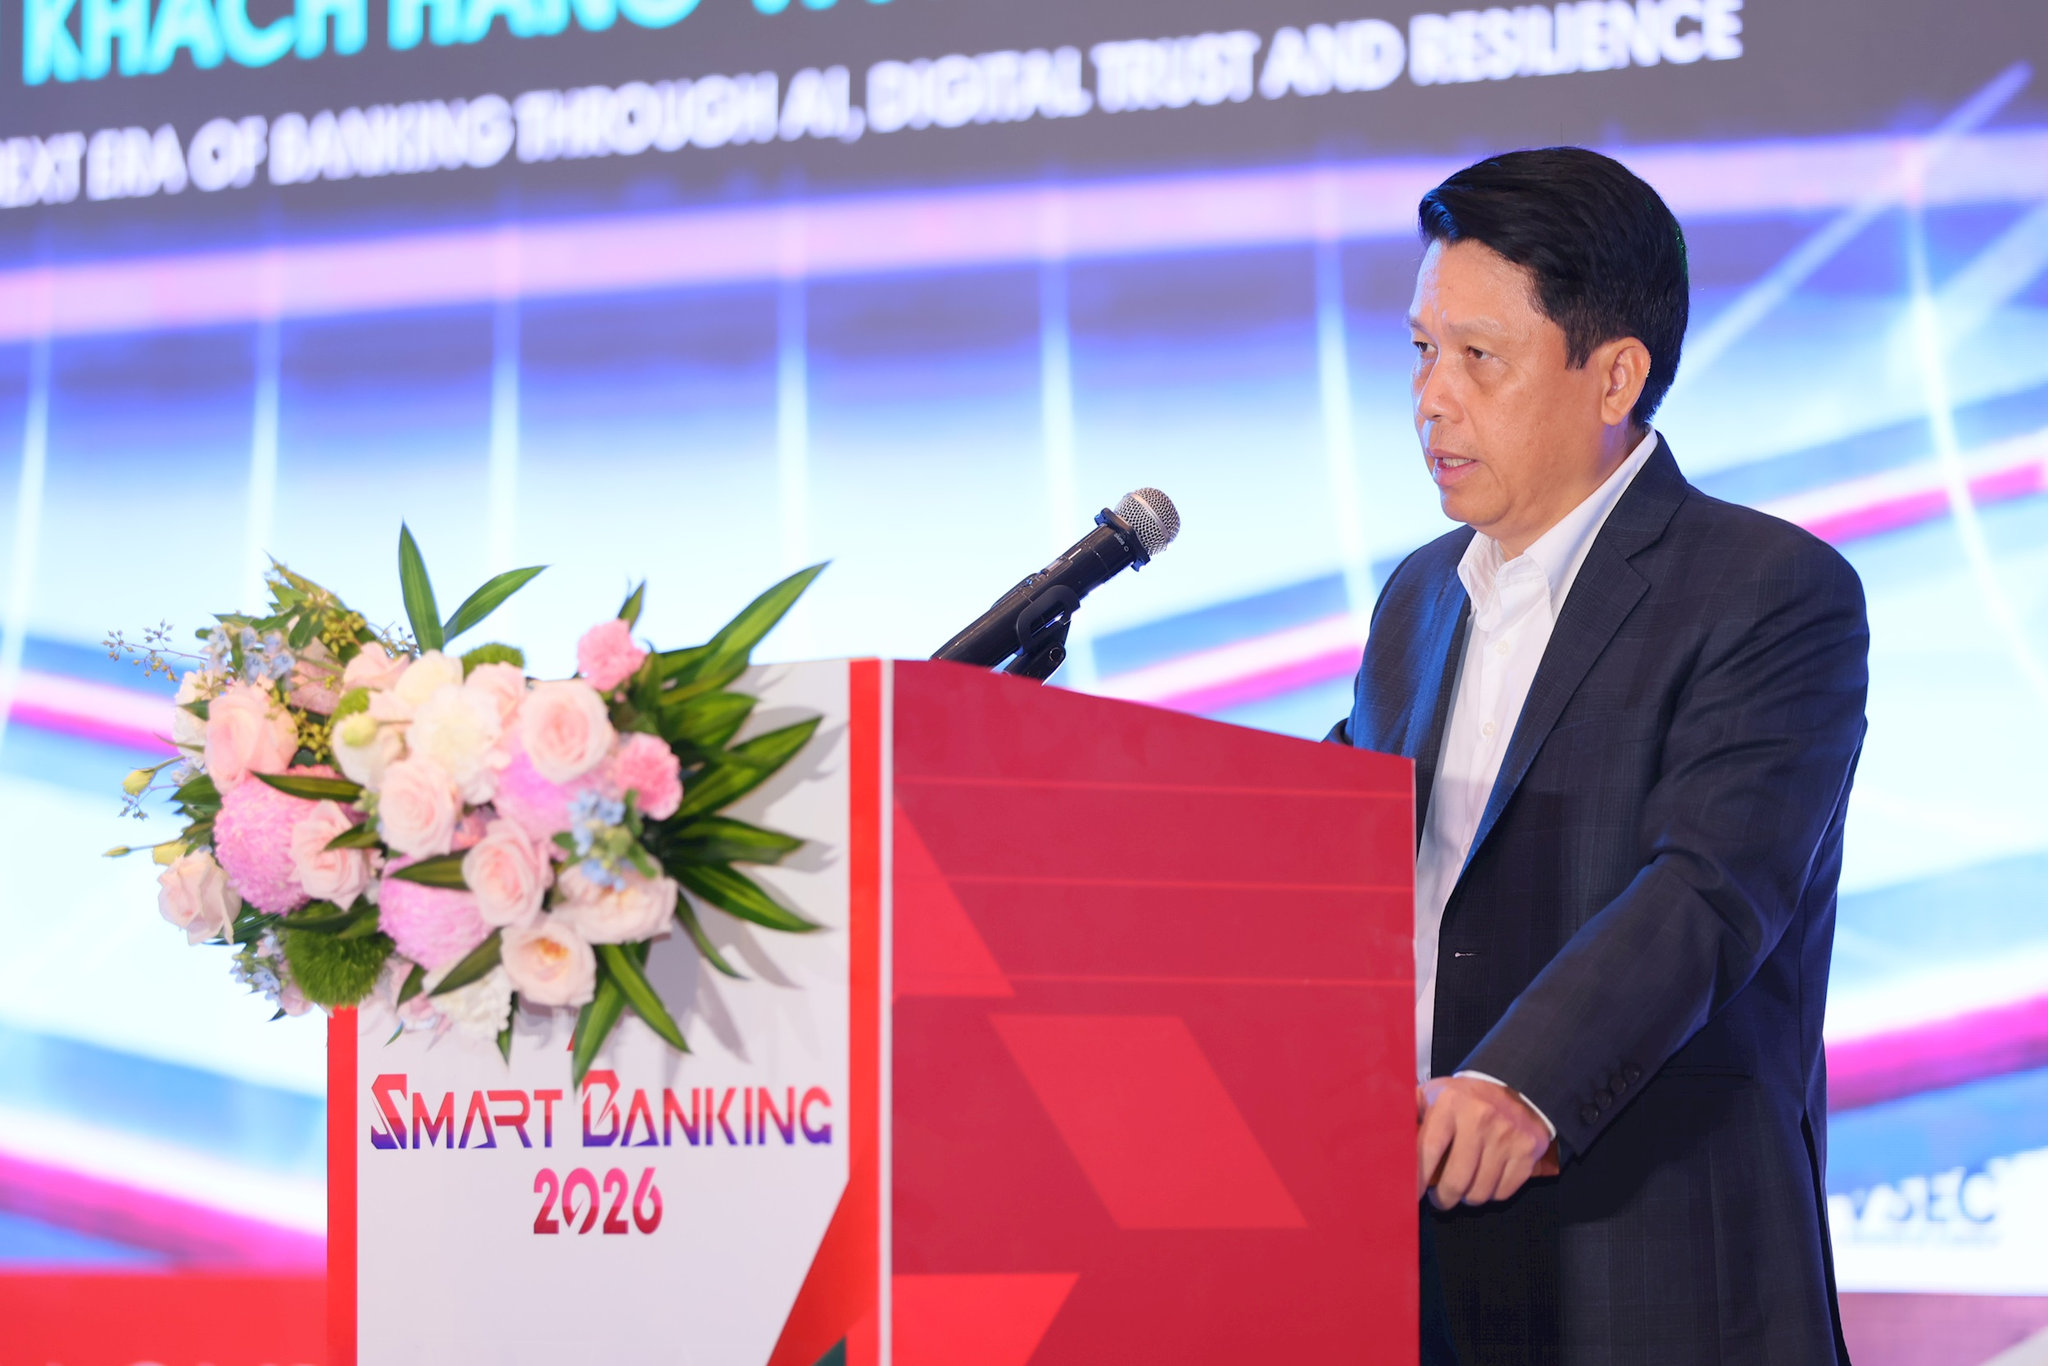
Quy mô giao dịch giải thích vì sao sức ép chuyển đổi ngày càng lớn. Theo Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng, hệ thống xử lý khoảng 100 triệu giao dịch thanh toán mỗi ngày, tổng giá trị khoảng 1,2 nghìn tỷ đồng. Trong tám tháng đầu năm 2026, thanh toán qua internet vượt 4,4 tỷ lượt, còn giao dịch qua điện thoại di động đạt khoảng 14 tỷ lượt. Với khách hàng, AI có thể rút ngắn thời gian chờ, cá nhân hóa dịch vụ và giải phóng nhân lực cho những nhu cầu phức tạp hơn. Nhưng dự báo 50% không phải lời đảm bảo về hiệu quả: nếu tự động hóa khiến sai sót khó khiếu nại hoặc dịch vụ thiếu người chịu trách nhiệm, tốc độ sẽ không đủ để giữ khách.
Chi phí và rủi ro là phép thử của tham vọng AI
Mở rộng AI không đơn giản là mua thêm năng lực tính toán. Tại hội thảo, các vấn đề được nêu gồm chi phí đầu tư hạ tầng lớn, thời gian tiếp cận thiết bị kéo dài trong khi công nghệ thay đổi nhanh, và thiếu nhân lực có khả năng vận hành hệ thống AI quy mô lớn. Một máy chủ 8 GPU được nêu có giá khoảng 20 tỷ đồng. Khoản đầu tư ấy chỉ có ý nghĩa khi ngân hàng chọn đúng bài toán, thay vì chạy theo quy mô cho đẹp báo cáo. Cùng lúc, giao dịch số mở rộng bề mặt tấn công: gian lận công nghệ cao, xâm nhập mạng và lộ thông tin cá nhân có thể biến sự tiện lợi thành tổn thất. Vì vậy, bảo mật dữ liệu không thể là lớp kiểm tra được bổ sung sau khi sản phẩm đã ra mắt; nó phải được tính vào thiết kế và vận hành ngay từ đầu.
AI càng được trao quyền tự chủ, yêu cầu giám sát càng nghiêm. Ngành ngân hàng cần quản trị dữ liệu, hạ tầng linh hoạt, năng lực nhân sự và cơ chế kiểm soát AI đồng bộ; khi có nhiều tác nhân tự động hoạt động, việc xây dựng một cơ chế giám sát cấp cao cũng cần được cân nhắc. Với khách hàng, điều thiết thực không phải một lời cam kết chung chung về an toàn mà là xác thực danh tính tốt hơn, dữ liệu sạch, phát hiện giao dịch bất thường sớm và cảnh báo rủi ro chủ động. Những biện pháp này không loại bỏ mọi nguy cơ, nhưng giúp thu hẹp khoảng cách giữa sự tiện lợi của tự động hóa và khả năng bảo vệ người dùng khi có sự cố.
Từ cuộc đua công nghệ đến niềm tin khách hàng
Các ngân hàng không nên đo thành công bằng số mô hình hay tác nhân AI đã triển khai. Phó Thống đốc Phạm Tiến Dũng nhấn mạnh lợi thế cạnh tranh nằm ở khả năng biến dữ liệu thành giá trị, công nghệ thành năng suất và giải pháp cho vấn đề cụ thể, chứ không phải ngân hàng nào dùng nhiều công nghệ hơn. Đây là tiêu chuẩn đúng: AI phải giúp quyết định tín dụng, thanh toán và quản lý tốt hơn, đồng thời không làm khách hàng mất quyền được giải thích hay hỗ trợ. Kết quả năng suất có thể rất đáng kể — Techcombank cho biết ứng dụng AI và Copilot giúp tăng năng suất 25–30% — nhưng con số ấy chỉ kể được một nửa câu chuyện nếu không đi cùng chất lượng dịch vụ và kiểm soát rủi ro.
Niềm tin khách hàng hình thành từ những điều có thể kiểm chứng: ngân hàng nói rõ khi AI tham gia quyết định, giữ dữ liệu đúng mục đích, cho phép con người can thiệp khi cần và xử lý sự cố minh bạch. Đó không phải phần phụ của đổi mới mà là điều kiện để khách hàng tiếp tục giao dịch trong môi trường số. Hiệp hội Ngân hàng Việt Nam cho biết sẽ tiếp tục làm cầu nối chính sách, hỗ trợ tháo gỡ vướng mắc, thúc đẩy chia sẻ thông tin phòng chống gian lận và nâng cao năng lực nhân sự. Hướng đi ấy thiết thực hơn một cuộc đua trình diễn công nghệ: tạo chuẩn chung để đổi mới không đẩy rủi ro về phía người dùng.
Năng suất chỉ có giá trị khi khách hàng được bảo vệ
AI có thể xử lý một nửa giao dịch ngân hàng trong ba năm tới, nhưng tỷ lệ tự động hóa không nên trở thành đích đến tự thân. Giá trị của AI phải được đánh giá bằng hai kết quả song hành: ngân hàng làm việc hiệu quả hơn và khách hàng được bảo vệ tốt hơn. Điều đó đòi hỏi đầu tư có chọn lọc, quản trị dữ liệu chặt chẽ, kiểm soát an ninh mạng và con đường rõ ràng để khách hàng tìm được hỗ trợ của con người khi hệ thống sai hoặc không hiểu yêu cầu. Nếu thiếu những điều kiện ấy, AI chỉ tăng tốc quy trình mà chưa chắc cải thiện dịch vụ. Ngược lại, khi minh bạch và an toàn được thiết kế cùng năng suất, tự động hóa có thể giảm ma sát mà không bào mòn sự tin cậy. Kết luận nên rõ ràng: tương lai ngân hàng không thuộc về bên dùng AI nhiều nhất, mà thuộc về bên chứng minh được rằng AI phục vụ khách hàng an toàn, hữu ích và có trách nhiệm.