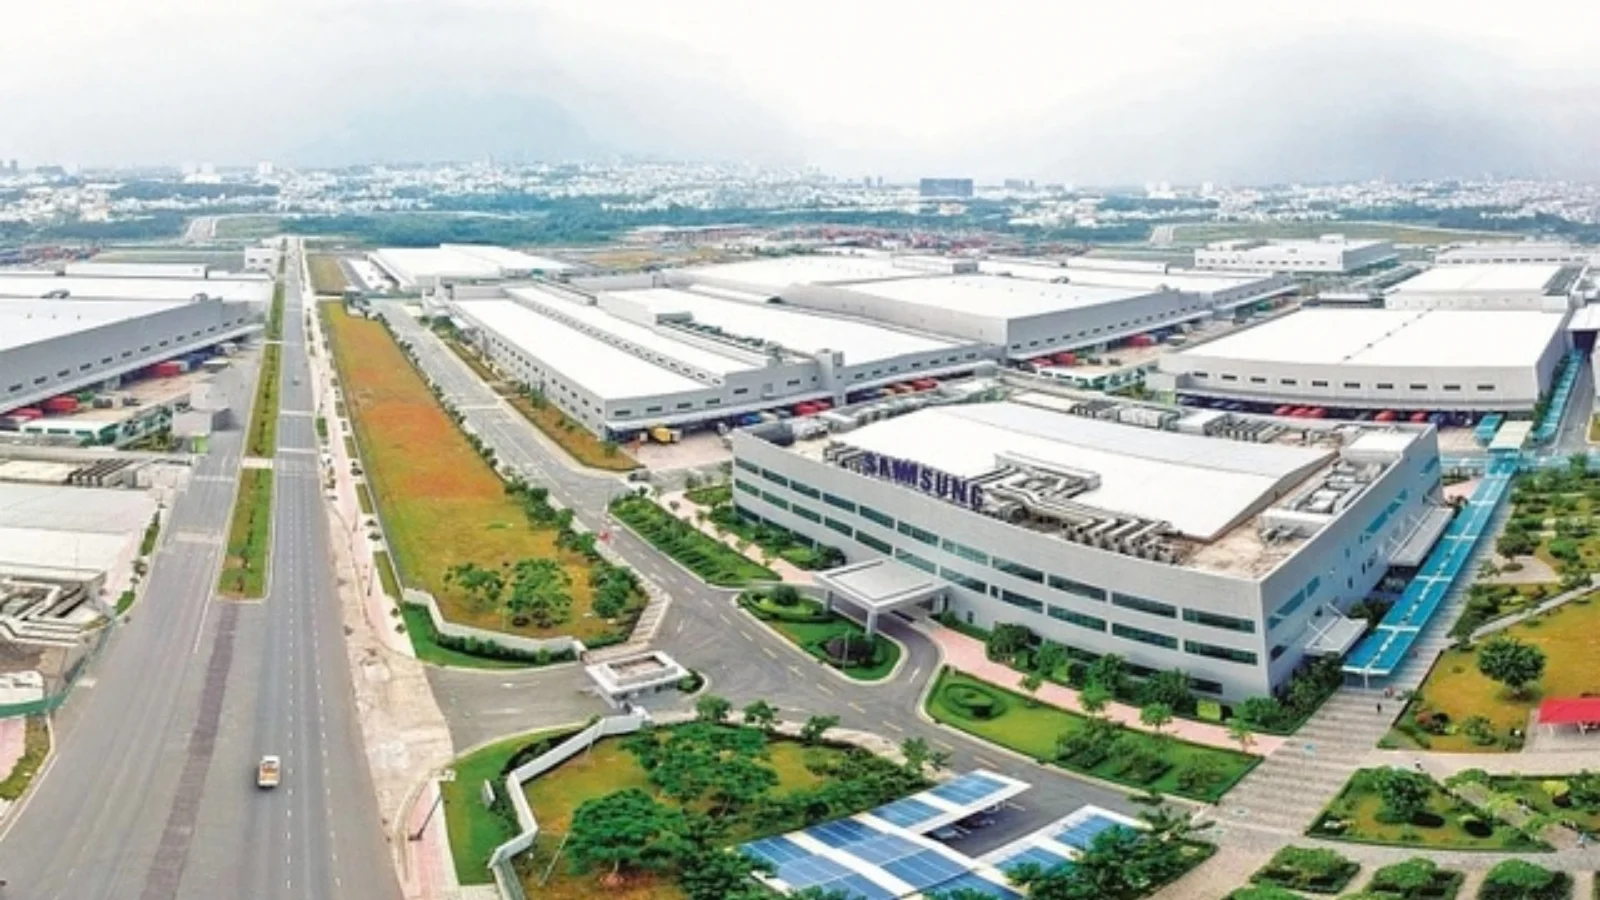

Thực tế phũ phàng: vốn phải đi trước, dòng tiền đến sau
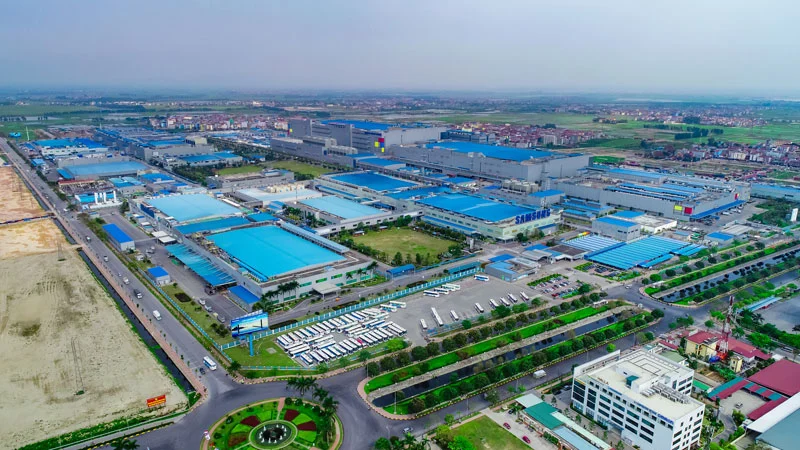
Tài chính hạ tầng công nghiệp trong khu vực Đông Nam Á là quá trình huy động và phân bổ nguồn vốn dài hạn để xây dựng, vận hành các khu công nghiệp bền vững, nơi hạ tầng kỹ thuật, pháp lý và môi trường đáp ứng đồng thời yêu cầu của nhà đầu tư, doanh nghiệp sản xuất và các chuẩn mực phát triển xanh thế hệ mới. Một khu công nghiệp chỉ bắt đầu tạo doanh thu khi đã hoàn thiện đất sạch, giao thông, điện, nước và dịch vụ môi trường đủ tiêu chuẩn cho khách thuê. Điều đó đồng nghĩa vốn phải chi ra rất lớn trước khi bất kỳ dòng tiền thuê đất hay nhà xưởng nào xuất hiện. Khoảng cách giữa thời điểm chi tiền và thu tiền chính là áp lực tài chính trung tâm của đầu tư bất động sản công nghiệp. Nếu không nhìn thẳng vào bản chất này, mọi câu chuyện “khơi thông vốn phát triển” chỉ dừng ở khẩu hiệu.
Các dự án hạ tầng khu công nghiệp thường có quy mô vốn lớn và thời gian thu hồi dài, khiến sai số trong dự báo dòng tiền dễ trở thành rủi ro thanh khoản. Một dự án phải chi vốn chuẩn bị hạ tầng trước khi khách thuê quyết định đầu tư; nếu kế hoạch vốn chỉ dựa trên nhu cầu thuê dự kiến, chủ đầu tư có thể mở rộng nhanh hơn khả năng tạo tiền, biến tăng trưởng thành rủi ro. Kết luận ở đây khá rõ: bài toán vốn của khu công nghiệp không thể giải bằng nợ ngắn hạn và kỳ vọng lấp đầy “trong mơ”, mà phải bằng cấu trúc tài chính gắn với chất lượng dự án ngay từ đầu.
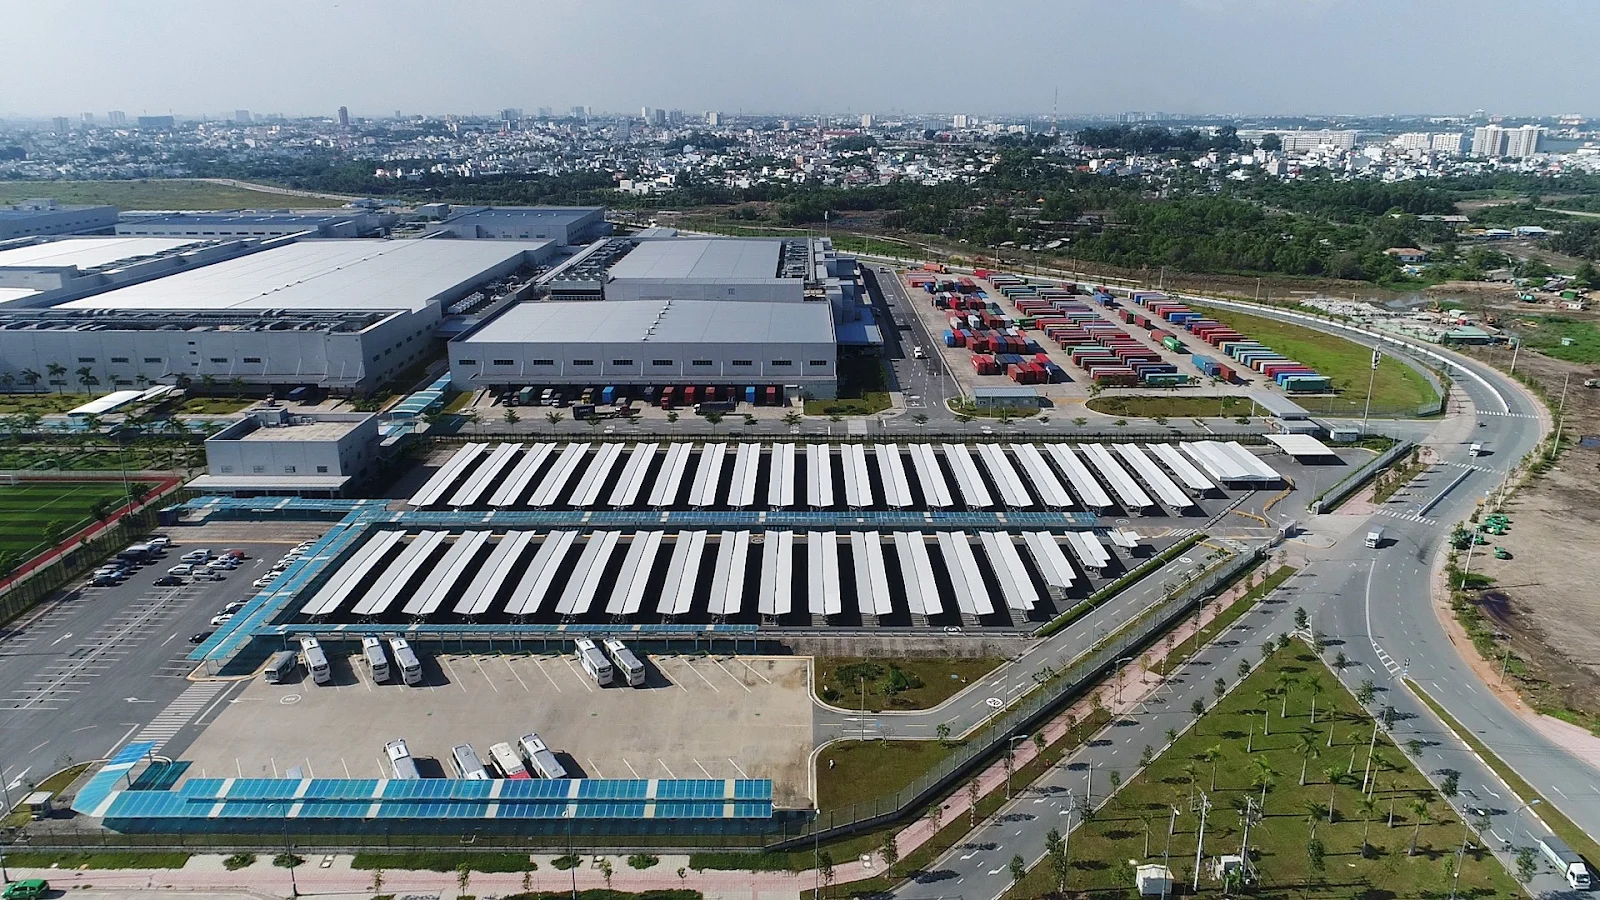
Năm điểm nghẽn tài chính: vấn đề không nằm ở thiếu tiền
Điểm bất tiện lớn nhất hiện nay không phải là thiếu tiền trong hệ thống, mà là tiền không chảy được vào đúng dự án, đúng thời điểm. Năm điểm nghẽn đã được chỉ ra gồm: tính bất định của thủ tục; sự lệch pha giữa kỳ hạn nợ và dòng tiền; khó khăn trong thu hồi vốn từ tài sản đang vận hành; thiếu thông tin nhất quán và khoảng cách giữa chi phí với lợi ích của đầu tư xanh. Những yếu tố này làm tăng chi phí vốn và khiến nhiều dự án khu công nghiệp bền vững bị treo trên giấy. Chậm bàn giao đất kéo dài tiến độ thi công; chậm kết nối điện khiến khách thuê lùi thời điểm nhận mặt bằng; trong cả hai trường hợp, lãi vay vẫn âm thầm phát sinh.
Bức tranh tài chính toàn nền kinh tế cho thấy lượng vốn huy động qua ngân hàng và thị trường vốn khá lớn, nhưng điều đó không tự động biến thành vốn cho dự án hạ tầng khu công nghiệp. Giao dịch cổ phiếu thứ cấp chỉ thay đổi chủ sở hữu, không bơm thêm tiền cho hạ tầng nếu không gắn với phát hành mới; chuyển nhượng cổ phần cũng không bảo đảm vốn tăng lên tại dự án. Nói cách khác, khơi thông vốn phát triển đòi hỏi thiết kế lại cả “đường ống” lẫn “điểm đến” của dòng tiền, chứ không chỉ mở thêm van.
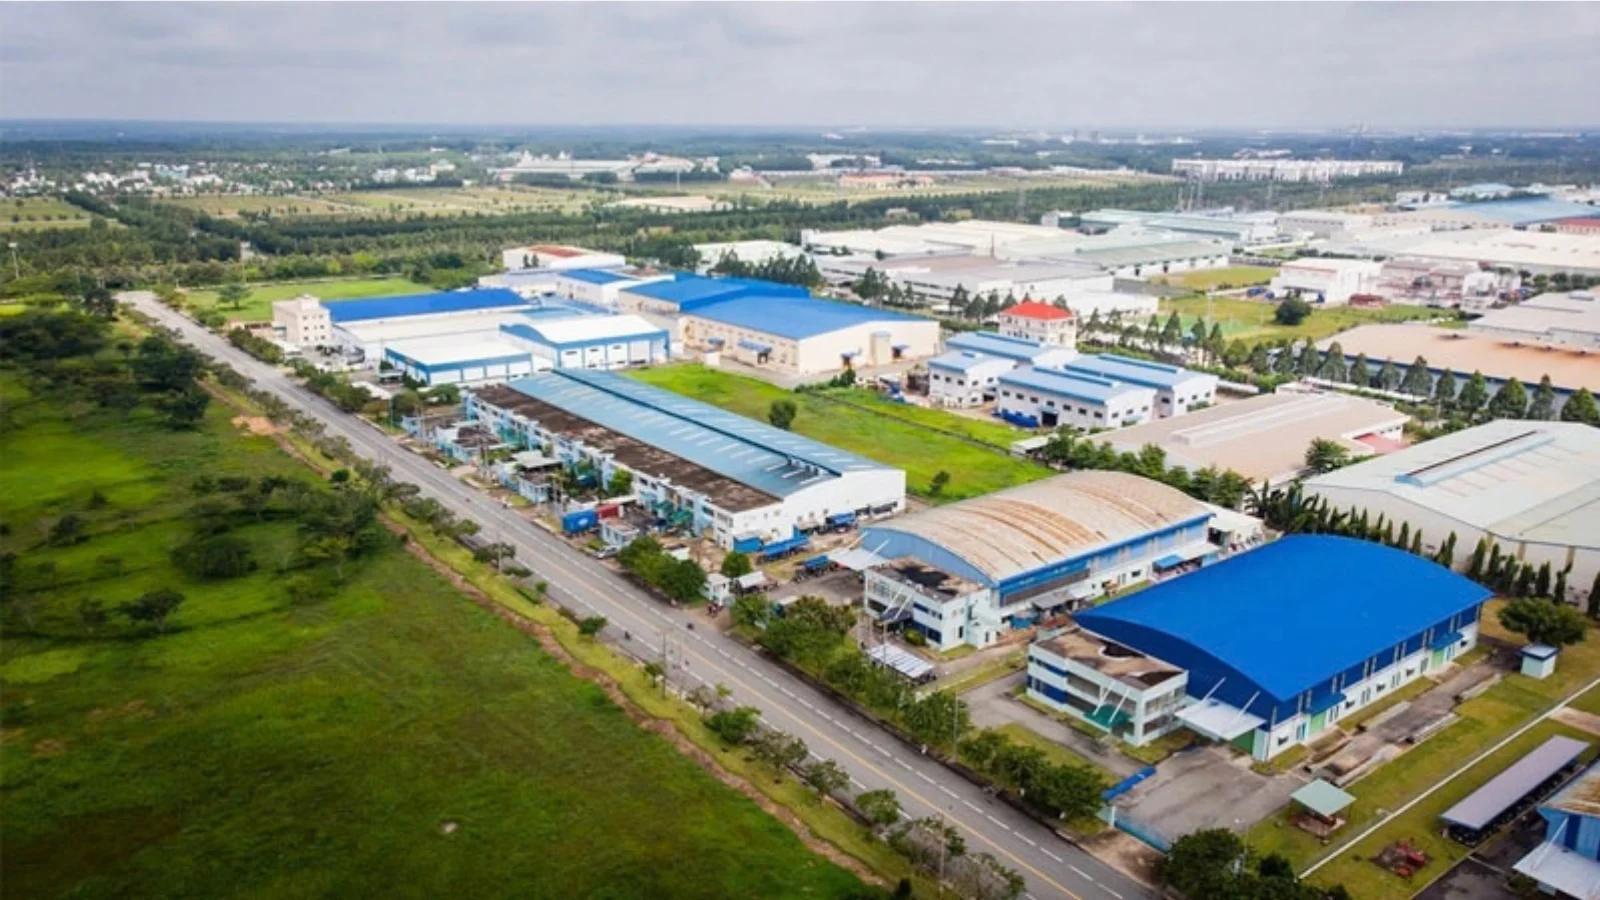
Khẩu vị nhà đầu tư đổi hướng: từ quỹ đất sang giải pháp vận hành hoàn chỉnh
Khi chuỗi cung ứng trở nên phức tạp và dự án sản xuất đòi hỏi kỹ thuật cao hơn, doanh nghiệp không còn chọn địa điểm công nghiệp chỉ dựa trên giá đất hay khoảng cách tới thị trường. Họ đánh giá cả vòng đời vận hành: từ nguồn điện ổn định, tính bền vững, thông số kỹ thuật nhà xưởng, lao động, cấp phép đến khả năng mở rộng. Thị trường công nghiệp đang chuyển từ cạnh tranh dựa trên quỹ đất sang cạnh tranh dựa trên khả năng cung cấp một giải pháp vận hành hoàn chỉnh. Theo nhận định tại một hội thảo chuyên ngành, dòng vốn FDI thế hệ mới không còn dừng ở “đất sạch và ưu đãi thuế”, mà đặt yêu cầu cao hơn về hạ tầng, năng lượng, logistics, môi trường, tiêu chuẩn ESG và chất lượng thể chế; cuộc cạnh tranh thu hút FDI vì thế chuyển từ “ưu đãi” sang “chất lượng”.
Điều này buộc nhà phát triển khu công nghiệp Đông Nam Á phải xem khu công nghiệp như một hệ sinh thái sản xuất mới, nơi hội tụ FDI, doanh nghiệp nội địa, công nghệ, logistics, năng lượng, nhân lực và tài chính. Trong dài hạn, sức cạnh tranh sẽ được định hình bởi sự kết hợp giữa quỹ đất, sản phẩm xây sẵn, tiêu chuẩn vận hành và khả năng kết nối, chứ không phải chi phí thuê thấp nhất. Những khu công nghiệp bền vững, có mô hình vận hành rõ ràng, mới đáp ứng được khẩu vị đầu tư đang dịch chuyển của các tập đoàn công nghệ cao, thiết bị y tế hay trung tâm dữ liệu.
Sai lầm phổ biến: coi phát triển bền vững là chi phí đội thêm
Một hiểu lầm vẫn lặp lại ở nhiều nhà phát triển là xem tiêu chuẩn xanh như “phần cộng thêm” tốn kém. Thực tế, phát triển bền vững không làm tăng chi phí nếu được tích hợp từ khâu quy hoạch. Trong phiên đối thoại về khu công nghiệp thế hệ mới, một giám đốc phát triển bền vững cho rằng tính thích ứng là yếu tố then chốt của khu công nghiệp tương lai, vì hạ tầng phải phục vụ 3–4 thế hệ doanh nghiệp với các nhu cầu chưa thể lường trước. Ông nhấn mạnh: "Rào cản của thiết kế sinh thái không phải là chi phí, mà là việc chúng ta không tư duy sinh thái ngay từ đầu". Khi thiết kế đã tối ưu hóa tuần hoàn nước, tối đa hóa năng lượng tái tạo và giảm mức tiêu thụ năng lượng nền, mọi ngành công nghiệp bước vào đều có thể vận hành bền vững.
Những ví dụ thực tế cho thấy nhà đầu tư sản xuất đang “bỏ phiếu bằng dòng tiền” cho mô hình khu công nghiệp bền vững. Ngày 17/9/2025, LEGO Manufacturing Vietnam công bố ký thỏa thuận mua bán điện trực tiếp với một nhà phát triển khu công nghiệp, gắn với giải pháp điện mặt trời và lưu trữ năng lượng. Đây không chỉ là câu chuyện năng lượng tái tạo, mà là thông điệp về tiêu chuẩn hạ tầng mà các tập đoàn toàn cầu mong đợi. Nếu khu công nghiệp không chuẩn bị sẵn các cấu phần xanh trong quy hoạch, họ sẽ bỏ lỡ dòng vốn chất lượng cao, dù quỹ đất có rộng đến đâu.
Giải pháp tài chính: tái thiết kế “hợp đồng” giữa nhà nước, vốn và dự án
Để khơi thông vốn phát triển cho khu công nghiệp Đông Nam Á, giải pháp quan trọng không phải là thêm ưu đãi rời rạc, mà là tái thiết kế quan hệ giữa thể chế, nhà đầu tư và nhà tài trợ. Một bài phân tích về tài chính hạ tầng công nghiệp đề xuất giai đoạn 2026–2030 cần gắn cải cách thực thi với tổ chức lại nguồn tài trợ, nâng chất lượng vốn chủ sở hữu, phát triển thị trường vốn và phân bổ hợp lý rủi ro. Thước đo kết quả không phải số vốn cam kết, mà là vốn thực sự đi vào hạ tầng và tạo nguồn hoàn trả bền vững. Tại một hội thảo chuyên đề, các đại biểu đã tập trung bàn về nguồn vốn chủ lực cho thị trường trong giai đoạn tới, vai trò của tín dụng ngân hàng và khả năng mở rộng các kênh vốn khác, cũng như những điểm nghẽn về chính sách tài chính, thị trường vốn và huy động vốn quốc tế.
Với đặc thù lệch pha thời gian giữa chi và thu, khu công nghiệp không thể phụ thuộc một kênh vốn duy nhất. Tín dụng phù hợp với giải ngân theo tiến độ; vốn cổ phần giúp chia sẻ rủi ro phát triển; trái phiếu chỉ hữu ích nếu kỳ hạn và lịch trả nợ tương thích với dòng tiền cho thuê. Quan trọng hơn, không công cụ nào tự cứu được một dự án thiếu pháp lý hoặc thiếu nhu cầu thuê. Bước đi thực tế nhất cho Đông Nam Á là xây một thế hệ khu công nghiệp bền vững ngay từ bản vẽ, minh bạch thông tin và gắn trách nhiệm tài chính với chất lượng hạ tầng. Khi đó, nhà đầu tư dài hạn sẽ nhìn thấy không chỉ rủi ro, mà cả câu chuyện hoàn vốn thuyết phục phía sau.