
Khủng hoảng nợ bất động sản: Vấn đề không còn là “nếu” mà là “khi nào”
Khủng hoảng nợ bất động sản là tình trạng các doanh nghiệp bất động sản vay và phát hành trái phiếu doanh nghiệp với quy mô lớn trong thời gian ngắn, tạo ra áp lực thanh toán nợ khổng lồ khi dòng tiền kinh doanh không đủ để trả lãi và gốc, dẫn tới nguy cơ vỡ nợ dây chuyền cho cả hệ thống tài chính. Trong 7 tháng đầu năm 2026, nhóm bất động sản đã huy động khoảng 134.000 tỷ đồng qua kênh trái phiếu doanh nghiệp, chiếm tới 81% tổng lượng phát hành của khối phi ngân hàng và tăng 232% so với cùng kỳ. Đây không phải dấu hiệu sức khỏe, mà là tín hiệu cảnh báo: doanh nghiệp đang sống nhờ nợ nhiều hơn là nhờ dòng tiền thực từ bán hàng. Nếu xu hướng này kéo dài, khủng hoảng nợ bất động sản không còn là kịch bản bi quan, mà là xác suất ngày càng cao.
Trái phiếu doanh nghiệp Việt Nam: Bùng nổ phát hành, dồn cục đáo hạn
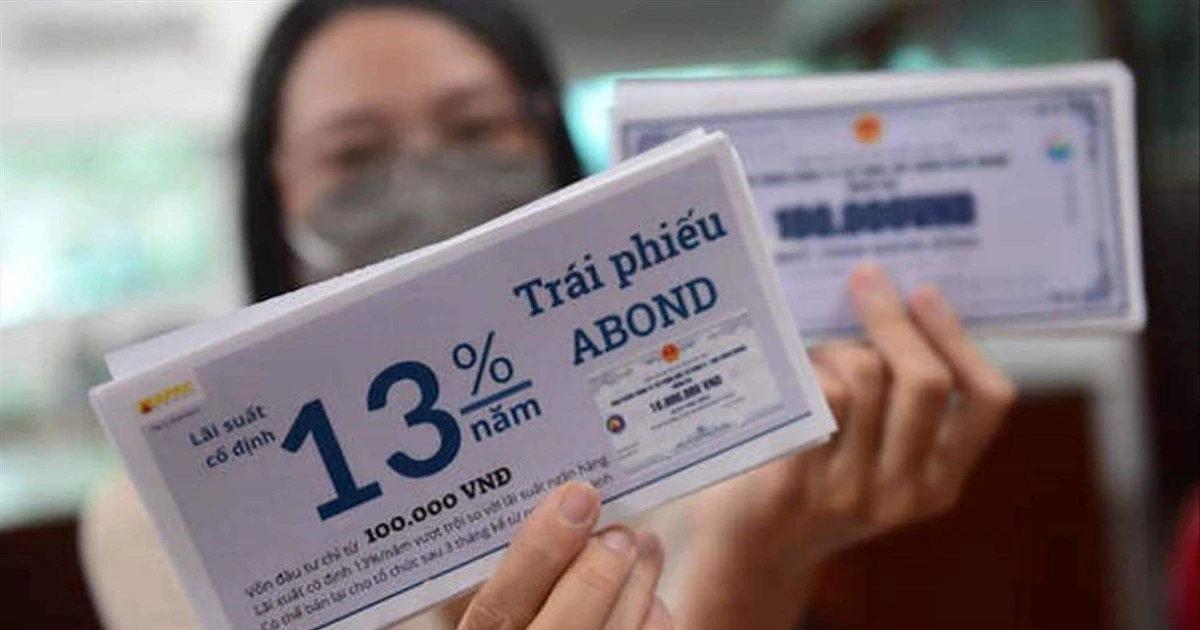
Thị trường trái phiếu doanh nghiệp Việt Nam đang chứng kiến một nghịch lý: phát hành bùng nổ nhưng áp lực thanh toán nợ ngày càng nghẹt thở. Lũy kế 7 tháng, khối phi ngân hàng phát hành gần 166.000 tỷ đồng trái phiếu, tăng hơn 120% so với cùng kỳ. Riêng bất động sản chiếm khoảng 134.000 tỷ đồng, tương đương 81% toàn thị trường. Đây là lựa chọn tài trợ vốn dễ nghiện: lãi suất cao, điều kiện linh hoạt, nhưng tiềm ẩn chi phí khổng lồ về sau. Điều đáng lo hơn là bức tranh đáo hạn. Trong 5 tháng cuối năm, nhóm phi ngân hàng dự kiến có gần 89.000 tỷ đồng trái phiếu đến hạn, trong đó bất động sản chiếm gần 59.000 tỷ đồng, tương đương 66% tổng giá trị. Những con số này cho thấy áp lực thanh toán nợ đang dồn vào đúng nhóm doanh nghiệp vốn nhạy cảm nhất với chu kỳ tín dụng và thị trường.
Áp lực thanh toán nợ: Tháng 12 được dự báo là “điểm rơi” nguy hiểm
Điểm đáng sợ nhất trong câu chuyện khủng hoảng nợ bất động sản không nằm ở hiện tại mà ở đường chân trời nợ đang đến gần. Riêng tháng 8, bất động sản đã có khoảng 6.400 tỷ đồng trái phiếu đáo hạn, tăng 144% so với tháng trước. Từ tháng 8 đến tháng 12, tổng dòng tiền phải trả cho trái phiếu doanh nghiệp dự kiến gần 175.000 tỷ đồng, tăng khoảng 20% so với cùng kỳ, trong đó bất động sản phải thanh toán khoảng 79.000 tỷ đồng, tăng gần 42%. “Tháng 12/2026 được dự báo là điểm rơi lớn nhất của áp lực đáo hạn”. Khi khối nợ trái phiếu dồn cục vào một thời điểm, bất kỳ trục trặc nhỏ nào về thanh khoản cũng có thể kích hoạt phản ứng dây chuyền: chậm thanh toán, đàm phán gia hạn, hoặc tệ hơn là vỡ nợ bất động sản. Áp lực thanh toán nợ trong bối cảnh dòng tiền bán hàng chưa phục hồi mạnh là một phép thử sống còn cho nhiều doanh nghiệp.
Việt An: Bức tranh thu nhỏ của rủi ro đòn bẩy tài chính
Trường hợp của Việt An cho thấy khủng hoảng nợ bất động sản không còn là câu chuyện vĩ mô trừu tượng, mà đã trở thành rủi ro cụ thể ở cấp doanh nghiệp. Trong nửa đầu năm 2026, vốn chủ sở hữu của Việt An đạt 4.349,5 tỷ đồng, tăng 60% so với cùng kỳ. Nghe có vẻ tích cực, nhưng tổng nợ phải trả lại vọt lên 33.733,2 tỷ đồng, tăng 134,6% so với cùng kỳ. Tỷ lệ nợ phải trả gấp 7,8 lần vốn chủ sở hữu vào cuối tháng 6/2026 là lời cảnh báo thẳng thừng về mức đòn bẩy tài chính nguy hiểm. Đáng nói hơn, doanh nghiệp bất động sản thua lỗ trở lại. Nửa đầu năm 2026, Việt An báo lỗ sau thuế 66 tỷ đồng trong khi cùng kỳ năm trước vẫn lãi 51,2 tỷ đồng, khiến lỗ lũy kế dâng lên 96,9 tỷ đồng. Khi lợi nhuận âm, mọi kế hoạch trả lãi, trả gốc đều phải trông vào nợ mới hoặc dòng tiền tài chính, chứ không phải hiệu quả kinh doanh.
Nợ tăng thêm 21.000 tỷ đồng và trái phiếu dự án: Cái giá của tăng trưởng nóng
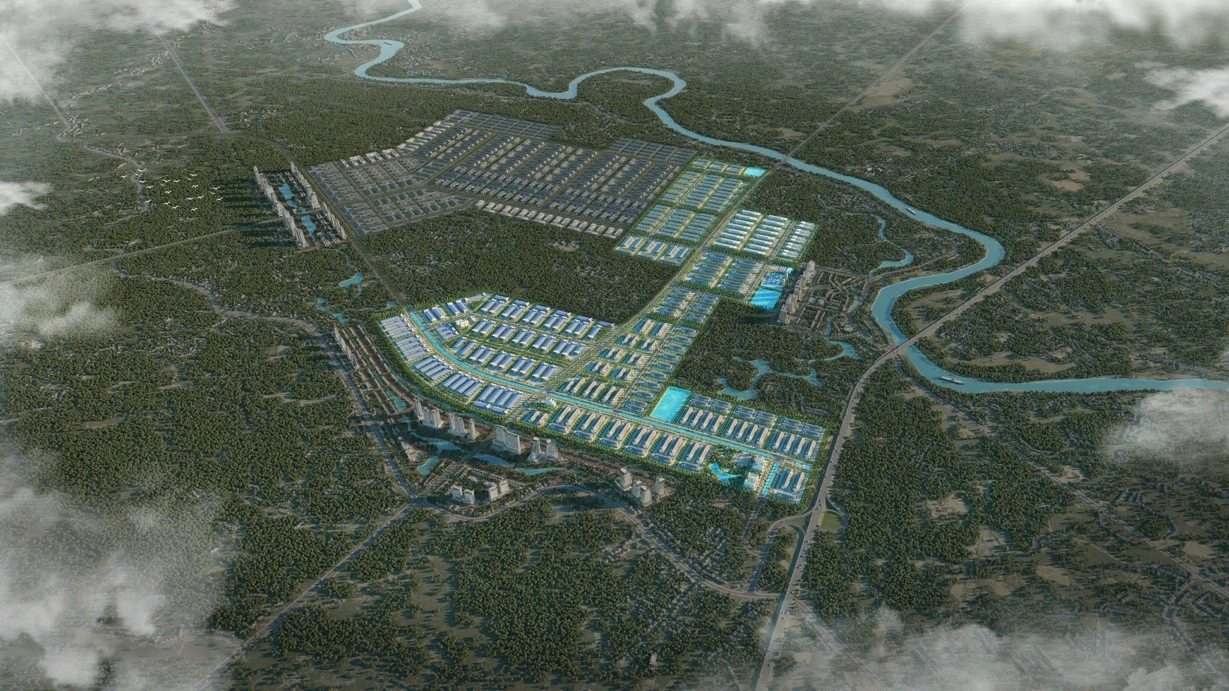
Bảng cân đối kế toán của Việt An chỉ trong nửa năm đã biến dạng theo hướng mà bất kỳ nhà đầu tư trái phiếu doanh nghiệp Việt Nam nào cũng phải lo ngại. Cuối năm 2025, nợ phải trả của Việt An khoảng 12.688 tỷ đồng; đến ngày 30/6/2026, con số này đã tăng lên 33.733 tỷ đồng, tức tăng hơn 21.000 tỷ đồng chỉ sau nửa năm và cao gấp gần 2,7 lần thời điểm đầu năm. Cùng với đó, hệ số thanh toán lãi vay giảm từ 1,3 lần xuống còn 0,6 lần, nghĩa là lợi nhuận hoạt động không đủ che chi phí lãi. Trong cấu trúc nợ, dư nợ trái phiếu gần 6.937 tỷ đồng, còn nhóm “nợ phải trả khác” chiếm hơn 25.046 tỷ đồng. Ở cấp công ty con, Hưng Long – nơi Việt An sở hữu 99,994% vốn – đã phát hành lô trái phiếu HUL32601 trị giá 7.000 tỷ đồng, kỳ hạn 12 tháng, lãi suất 10%/năm vào ngày 30/6/2026. Sau đó, Hưng Long tiếp tục chuẩn bị phương án phát hành lô HULL12602 cũng với quy mô 7.000 tỷ đồng, kỳ hạn 84 tháng; nếu triển khai đầy đủ, tổng giá trị hai lô trái phiếu liên quan đến thương vụ Hạ Long Xanh có thể đạt 14.000 tỷ đồng. Đây là minh chứng điển hình cho mô hình tăng trưởng nóng dựa trên đòn bẩy: vốn góp chưa kịp sinh lợi thì nghĩa vụ trái phiếu đã chất chồng, đẩy rủi ro vỡ nợ bất động sản lên mức khó có thể bỏ qua.