
Làn sóng tín dụng mới vào các siêu dự án: tín hiệu rõ ràng từ phía ngân hàng
Làn sóng các ngân hàng tăng hạn mức tín dụng cho dự án bất động sản quy mô rất lớn là xu hướng dòng tiền tổ chức quay lại thị trường nhà đất thông qua các khoản vay dài hạn, bảo lãnh và hợp đồng tổng thầu, tập trung chủ yếu vào khâu bồi thường, giải phóng mặt bằng và phát triển hạ tầng, cho thấy một chiến lược phục hồi dựa trên các đại dự án chứ không phải các dự án nhỏ lẻ.Động thái nổi bật nhất là việc HĐQT Vinhomes điều chỉnh nghị quyết về hợp đồng tổng thầu với Đô thị Du lịch Cần Giờ, nâng giá trị tạm tính của hợp đồng lên 313.700 tỷ đồng, bao gồm VAT. Điều này tạo khả năng rất lớn rằng quy mô đầu tư của dự án Vinhomes Cần Giờ đã được tăng lên so với phương án trước đó. Khi ngân hàng và nhà phát triển cùng mở rộng khẩu vị tín dụng bất động sản Việt Nam theo hướng "siêu dự án", câu hỏi không còn là thị trường có hồi phục hay không, mà là sẽ hồi phục theo cấu trúc nào và với mức rủi ro tài chính ra sao.
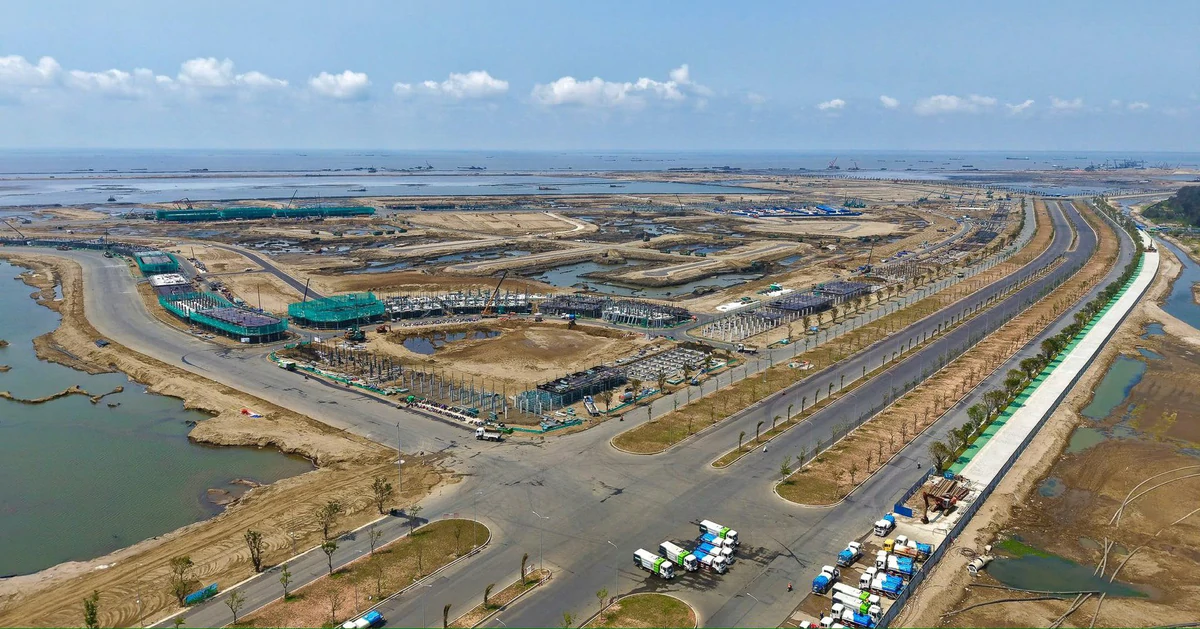
Vinhomes Cần Giờ: cú mở rộng quy mô đặt nền hạ tầng lẫn tài chính
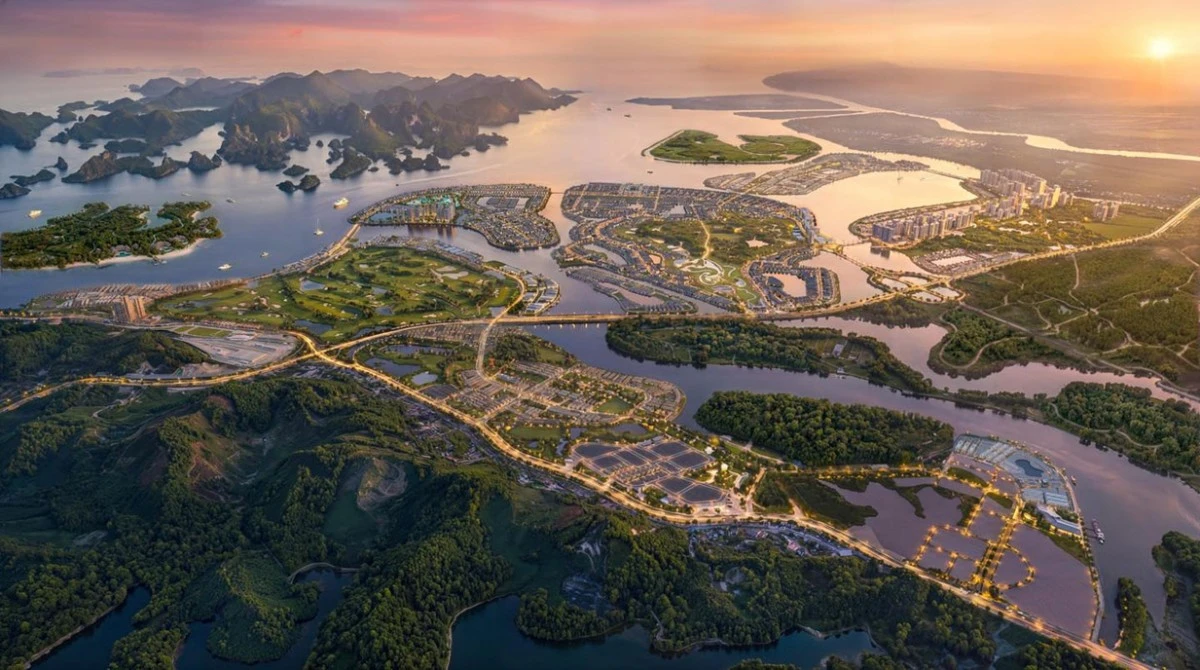
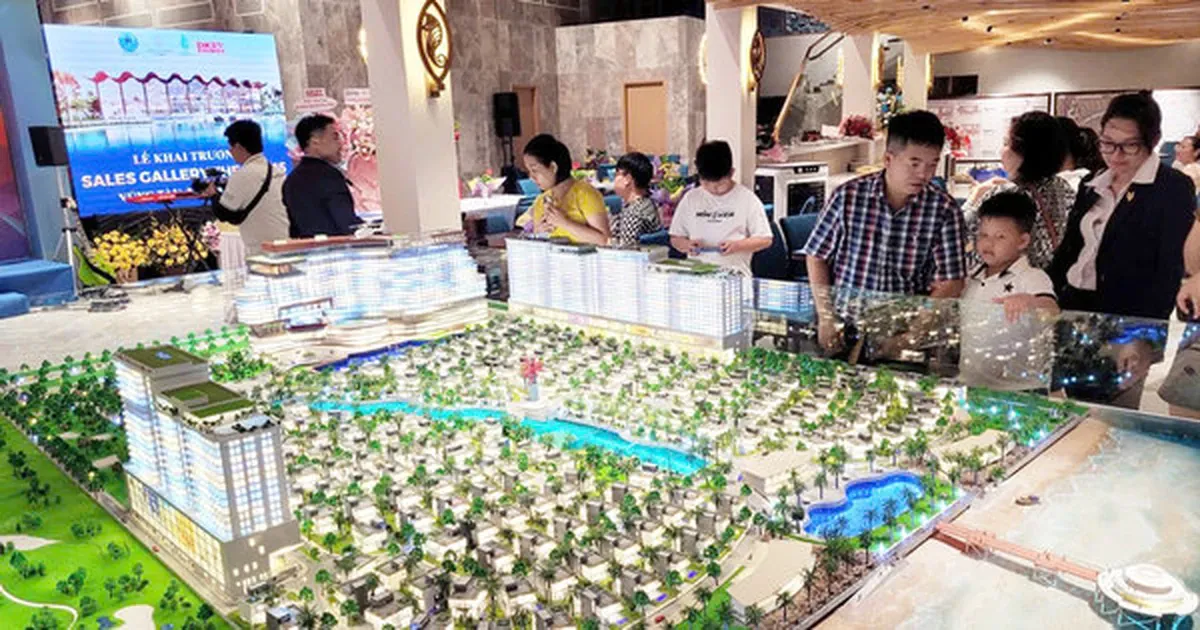
Việc điều chỉnh giá trị hợp đồng tổng thầu Vinhomes Cần Giờ lên 313.700 tỷ đồng cho thấy tham vọng biến khu đô thị du lịch lấn biển 2.870 ha thành một cực tăng trưởng mới ở phía Nam thành phố. Cấu trúc sản phẩm trải từ nhà ở, khách sạn, văn phòng đến sân golf và không gian văn hóa – lễ hội, đồng nghĩa nhu cầu vốn khổng lồ cho hạ tầng, cảnh quan và giải phóng mặt bằng, chứ chưa phải giai đoạn bán hàng đại trà. Song song với dự án chính, Đô thị Du lịch Cần Giờ được giao nghiên cứu đoạn nối 15B và cải tạo, nâng cấp đường Rừng Sác theo phương thức PPP, hợp đồng BT, với tổng mức đầu tư sơ bộ hơn 19.000 tỷ đồng, bao gồm chi phí giải phóng mặt bằng và lãi vay trong thời gian xây dựng. Thời hạn hoàn thành báo cáo đề xuất chủ trương đầu tư và trình cấp thẩm quyền là 12 tháng. Cuộc chơi ở đây không chỉ là bất động sản, mà là tài chính hạ tầng dài hạn; nếu dòng tín dụng bị gián đoạn giữa chừng, cả cấu trúc phát triển đô thị sẽ chịu áp lực.
VPBank và Cát Bà Amatina: hạn mức 6.000 tỷ đồng và bài toán kiểm soát rủi ro
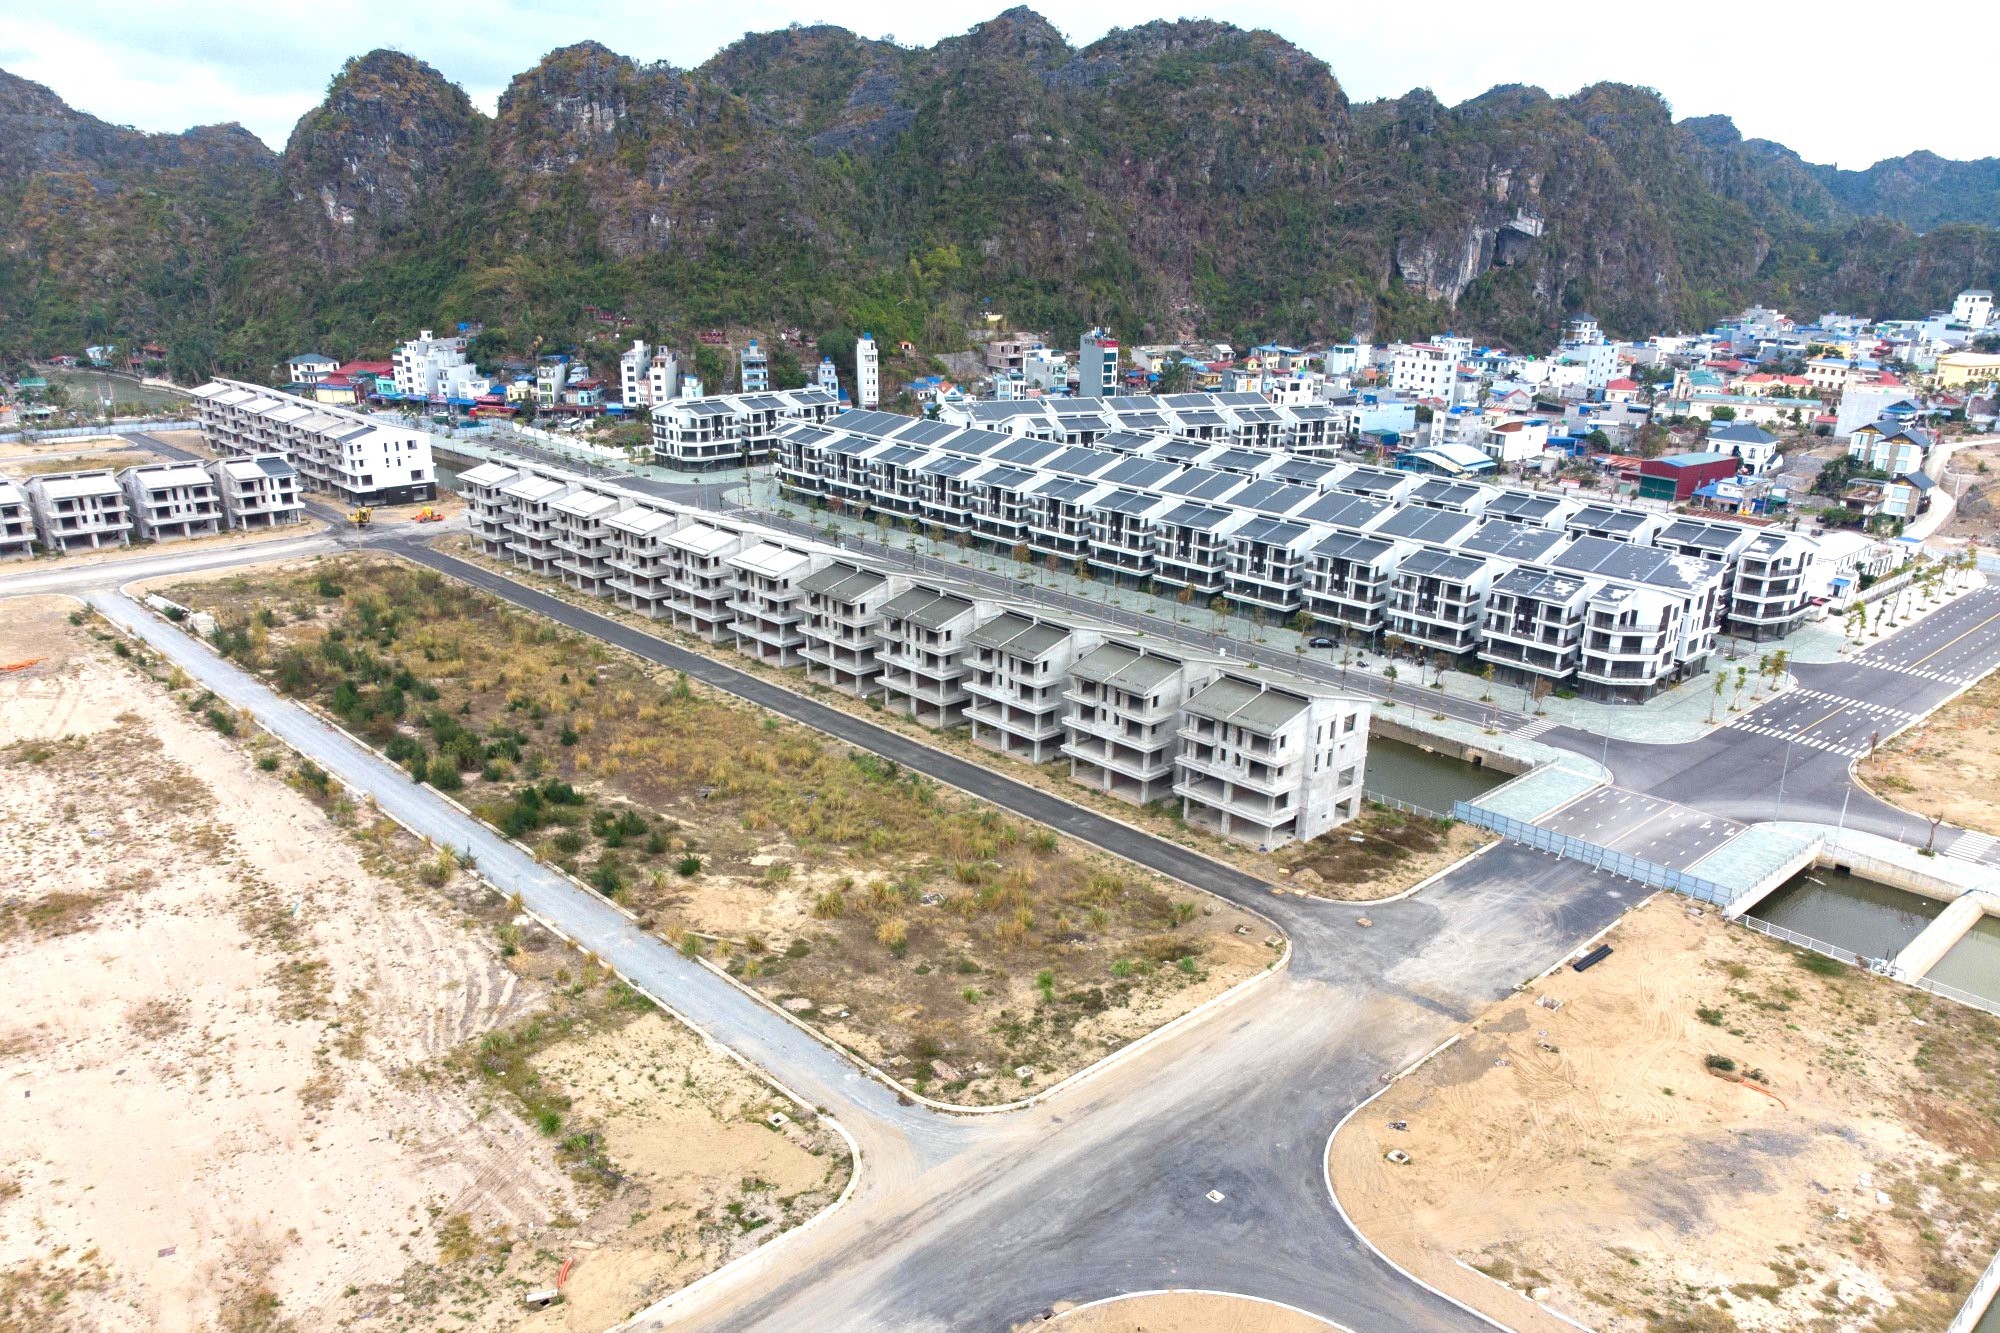
Trong khi phía Nam xuất hiện siêu dự án lấn biển, phía Bắc chứng kiến VPBank nâng hạn mức tín dụng dự án cho ITC tại Cát Bà Amatina lên tối đa 6.000 tỷ đồng, bao gồm các nghĩa vụ vay hiện hữu. Khoản cấp tín dụng này phục vụ nhu cầu vay vốn, phát hành bảo lãnh để đầu tư hạ tầng và phát triển 71,49 ha đất thương phẩm, kèm chi phí lãi vay được vốn hóa trong thời gian xây dựng. Thời hạn khoản vay trung hạn kéo dài đến cuối năm 2033, cho phép chủ đầu tư giãn tiến độ tài chính và xây dựng. Tuy nhiên, nghị quyết cũng nêu rõ hạn mức 6.000 tỷ đồng không đồng nghĩa ngân hàng sẽ giải ngân thêm toàn bộ số tiền này cho ITC. Cơ chế bảo đảm bằng quyền sử dụng đất, tài sản gắn liền với đất và quyền tài sản phát sinh từ dự án, cùng yêu cầu chuyển toàn bộ dòng tiền bán hàng về tài khoản chuyên dụng tại VPBank, cho thấy ngân hàng tài trợ bất động sản đang siết chặt quản trị rủi ro tín dụng. Theo báo cáo tài chính soát xét, chi phí dở dang tại Cát Bà đã vượt 5.200 tỷ đồng, với tồn kho và chi phí xây dựng cơ bản dở dang đều ở mức lớn. Trong bối cảnh đó, mỗi đồng giải ngân mới là một quyết định cân não giữa kỳ vọng phục hồi thị trường bất động sản và nỗi lo chất lượng tài sản đảm bảo.
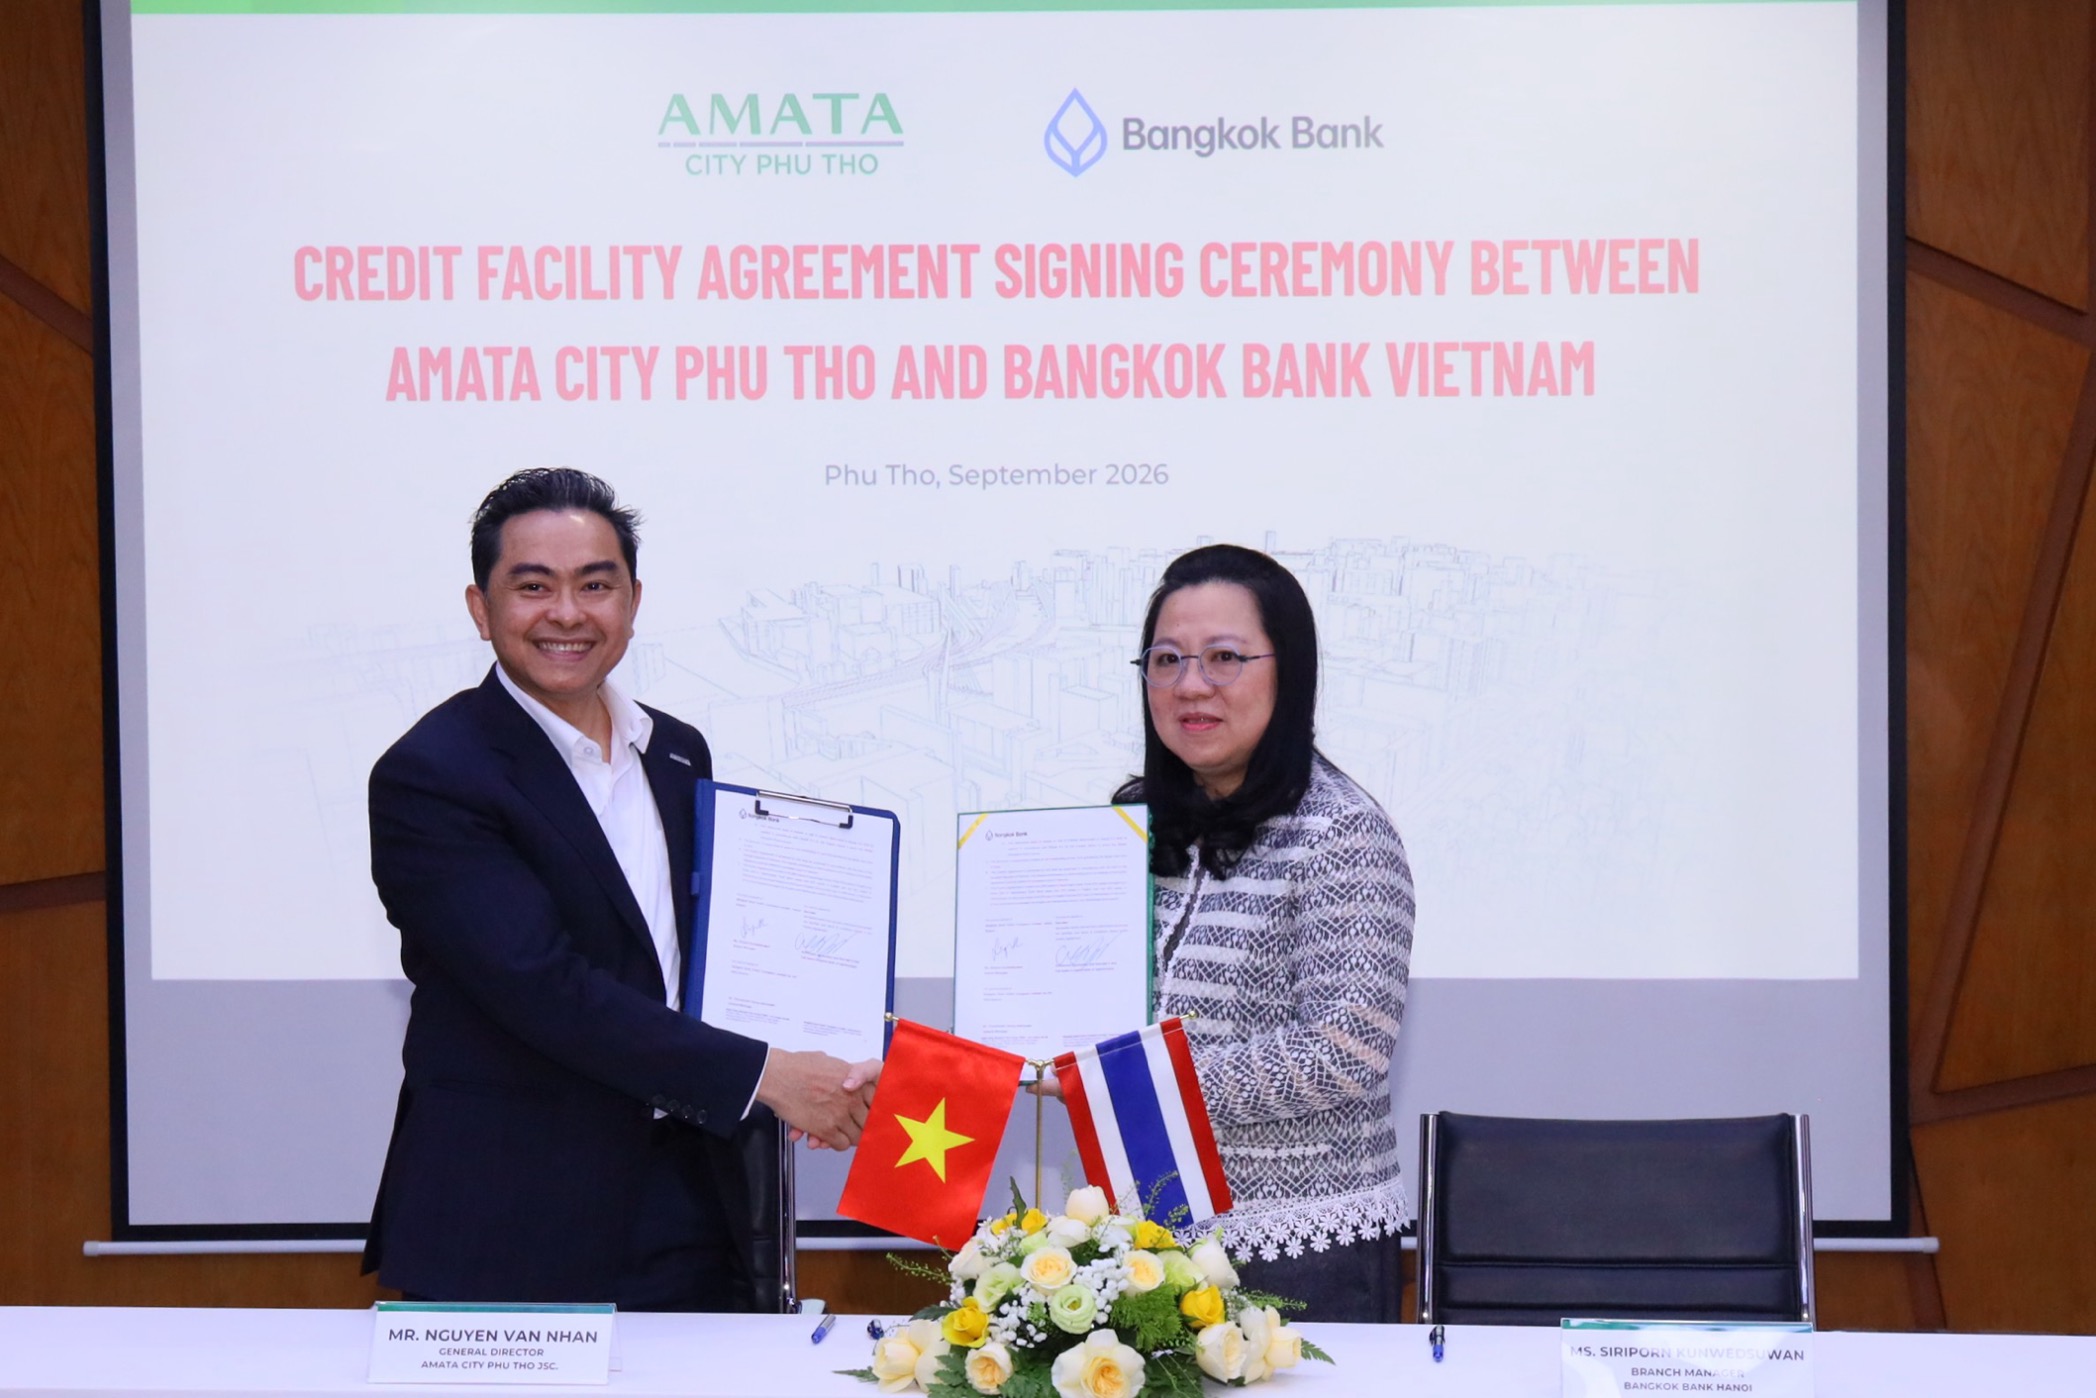
Bangkok Bank và AMATA City Phú Thọ: ưu tiên quỹ đất, hạ tầng cho hệ sinh thái công nghiệp
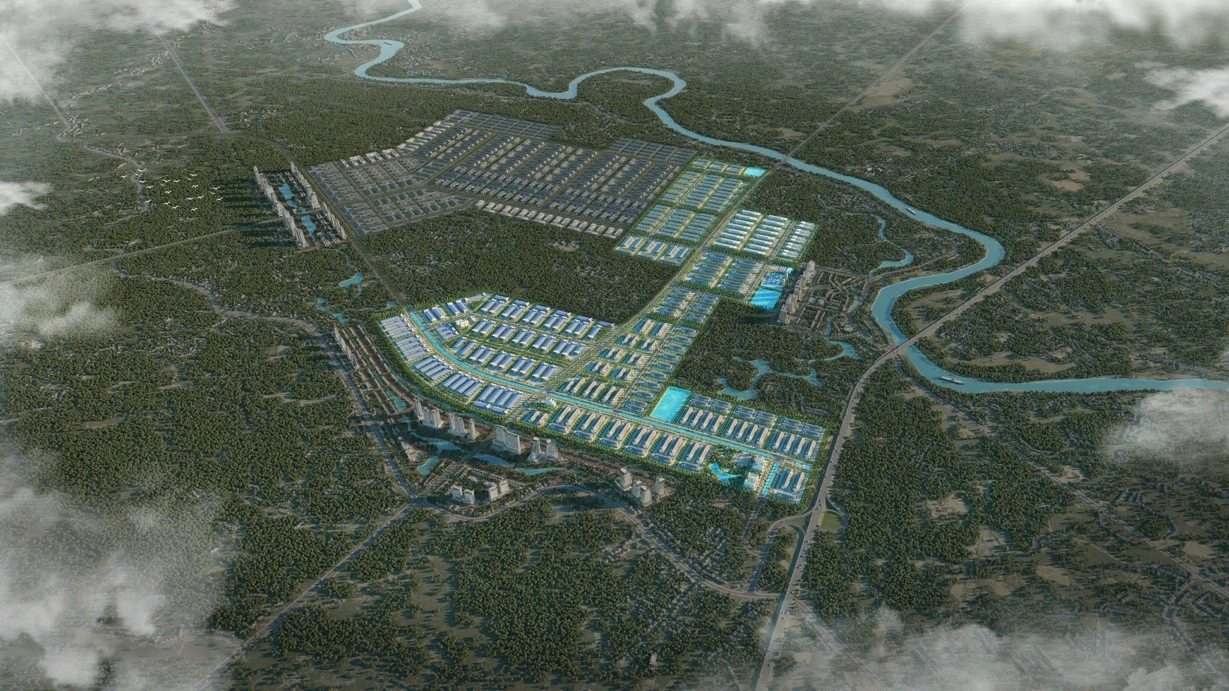
Khác với các khu đô thị du lịch, AMATA City Phú Thọ là một dự án định hướng công nghiệp, nhưng vẫn phụ thuộc mạnh vào tín dụng bất động sản Việt Nam thông qua hợp đồng cấp vốn mới. Ngân hàng Bangkok, chi nhánh Việt Nam, đã ký hợp đồng cấp tín dụng với AMATA Phú Thọ, tổng giá trị 1.443,8 tỷ đồng, cho giai đoạn 1 của dự án. Nguồn vốn được sử dụng cho bồi thường, giải phóng mặt bằng, phát triển quỹ đất và đầu tư hệ thống hạ tầng kỹ thuật. Việc bổ sung vốn diễn ra đúng thời điểm doanh nghiệp triển khai các công việc đầu tiên của dự án, trọng tâm là chuẩn bị mặt bằng và đầu tư hạ tầng. AMATA City Phú Thọ có quy mô 475,67 ha, hướng tới quỹ đất công nghiệp phục vụ các ngành sản xuất công nghệ cao, công nghiệp tiên tiến, với yêu cầu sử dụng hiệu quả tài nguyên và tuân thủ tiêu chuẩn môi trường. Dự án đã chính thức khởi động ngày 17/6/2026, sau đó doanh nghiệp tập trung chuẩn bị quỹ đất, đầu tư hạ tầng kỹ thuật và xúc tiến thu hút nhà đầu tư. Dòng vốn ngân hàng ở đây không đơn thuần tài trợ bất động sản, mà là đặt nền cho một hệ sinh thái công nghiệp mới – nhưng nếu thu hút đầu tư chậm hơn dự kiến, gánh nặng trả nợ sẽ tạo áp lực lên cả ngân hàng lẫn chủ đầu tư.
Hồi phục dựa trên siêu dự án: cần một hàng rào an toàn tín dụng mới
Từ Vinhomes Cần Giờ đến Cát Bà Amatina và AMATA City Phú Thọ, điểm chung là các khoản tín dụng tập trung cho bồi thường, giải phóng mặt bằng và xây dựng hạ tầng kỹ thuật. Đây là phần rủi ro cao vì dòng tiền chưa về, nhưng lại quyết định khả năng hình thành dự án trong tương lai. Có thể tóm lại trong một câu: "Ngân hàng đang đặt cược vào hạ tầng của những siêu dự án, trước khi thị trường kịp chứng minh khả năng hấp thụ sản phẩm". Niềm tin tín dụng này giúp thị trường bất động sản có cơ hội phục hồi theo hướng tái cấu trúc bằng các dự án quy mô lớn, tích hợp đa chức năng. Từ góc độ quản trị rủi ro, các điều kiện bảo đảm tài sản, hạn chế chuyển nhượng, yêu cầu dòng tiền tập trung về ngân hàng là những bước đi hợp lý để giảm thiểu nguy cơ. Nhưng để hồi phục bền vững, không thể chỉ dựa vào vài dự án siêu lớn. Hệ thống tín dụng cần song hành với chính sách pháp lý minh bạch, cơ chế giám sát tiến độ và năng lực tài chính của chủ đầu tư, nếu không, bất kỳ cú sốc nào ở nhóm dự án này đều có thể lan nhanh sang bảng cân đối của nhiều ngân hàng tài trợ bất động sản cùng lúc.