
Thuế quan Mỹ Việt Nam: cú sốc giá rẻ và bước ngoặt chiến lược
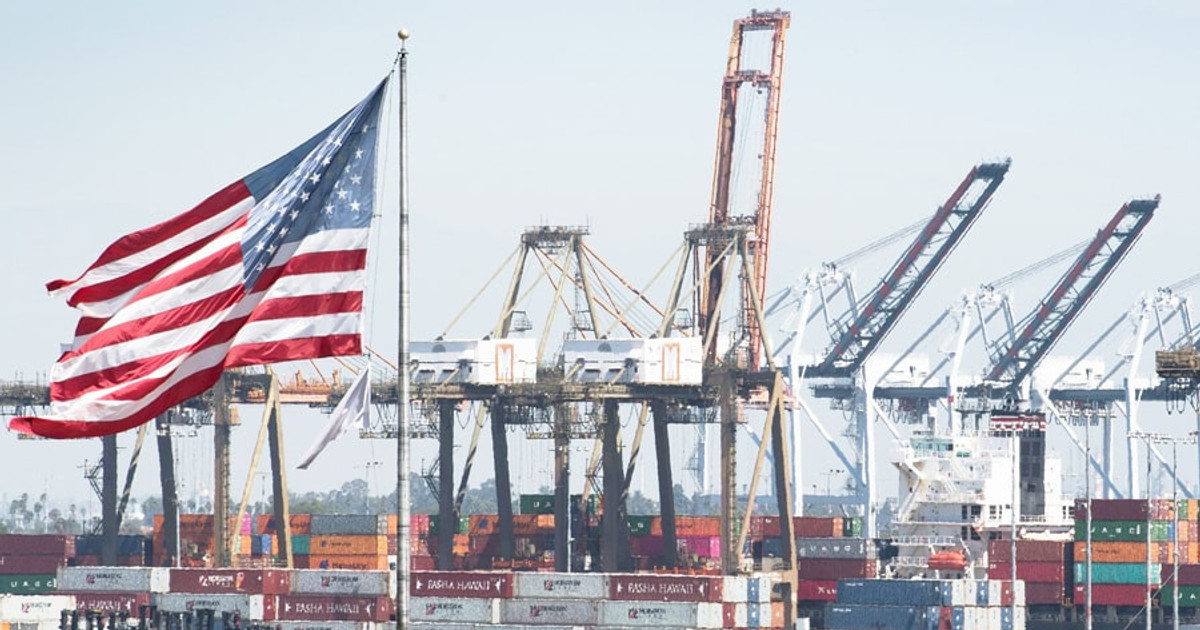
Thuế quan Mỹ Việt Nam trong giai đoạn hiện nay là tập hợp các mức thuế bổ sung và biện pháp phòng vệ thương mại áp lên hàng hóa xuất khẩu Việt Nam, đặc biệt ở các ngành gỗ và dệt may, khiến chiến lược cạnh tranh dựa trên giá rẻ mất lợi thế và buộc doanh nghiệp phải chuyển sang tập trung vào chất lượng, công nghệ, thương hiệu và hiệu quả vận hành để duy trì tăng trưởng và lợi nhuận bền vững trên thị trường Mỹ. Việc Mỹ áp mức thuế chống bán phá giá chung khoảng 84,95% đối với gỗ dán cứng và gỗ dán trang trí từ Việt Nam là ví dụ rõ ràng cho cú sốc đối với mô hình tăng trưởng dựa trên sản lượng.
Gỗ Thuận An: lợi nhuận tăng 43% dưới bóng thuế gần 85%
Điểm đáng nói trong câu chuyện thuế quan Mỹ Việt Nam là việc CTCP Chế biến Gỗ Thuận An vẫn báo lãi tăng 43% trong 9 tháng dù ngành gỗ chịu mức thuế chống bán phá giá tới 84,95% đối với gỗ dán xuất khẩu. Trong cùng kỳ, doanh thu doanh nghiệp giảm nhẹ nhưng lợi nhuận trước thuế lại tăng mạnh, cho thấy tăng trưởng không còn đến từ mở rộng sản lượng mà từ cải thiện biên lợi nhuận, cơ cấu sản phẩm và kiểm soát chi phí. Bối cảnh này buộc doanh nghiệp gỗ phải nâng cao chất lượng sản phẩm, gia tăng giá trị gia tăng và minh bạch chuỗi cung ứng để thuyết phục khách hàng chấp nhận mức giá cao hơn và duy trì đơn hàng dài hạn. Thực tế, kế hoạch lợi nhuận quý IV tiếp tục đặt mục tiêu tăng trưởng, chứng tỏ doanh nghiệp chọn con đường nâng cấp năng lực cạnh tranh thay vì rút lui khỏi thị trường Mỹ.
Vinatex: thuế bổ sung cao hơn đối thủ nhưng biên lợi nhuận vẫn cải thiện
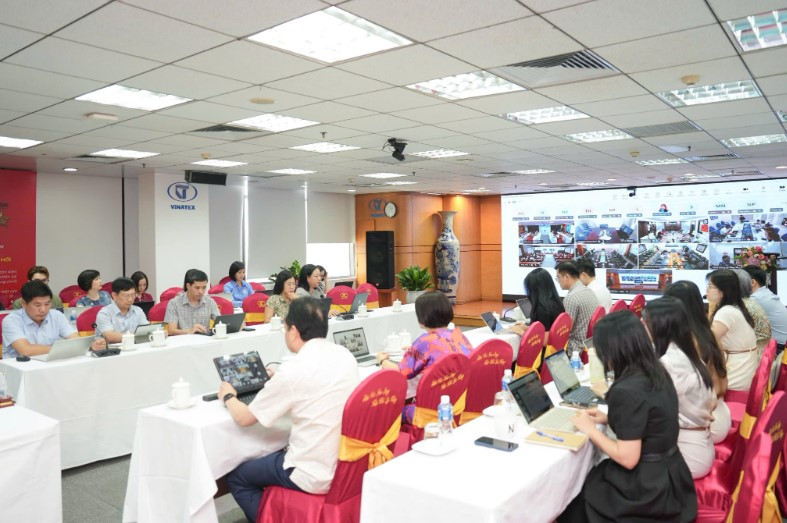
Trong ngành dệt may, cú đánh từ thuế Section 301 bổ sung 12,5% lên hàng hóa Việt xuất khẩu sang Mỹ làm tổng thuế nhiều sản phẩm may mặc tăng lên đáng kể, trong khi mức thuế bổ sung của Việt Nam lại cao hơn khoảng 2,5 điểm phần trăm so với Bangladesh, Campuchia, Indonesia và Ấn Độ. Dù thế, Vinatex vẫn dự kiến lợi nhuận trước thuế 9 tháng tăng gần 38% và vượt kế hoạch năm, biên lợi nhuận trước thuế từ 7,4% lên 9,5% trong 8 tháng. Đây không phải là kết quả của việc bán nhiều hàng giá rẻ hơn, mà là dấu hiệu của chiến lược dịch chuyển sang hiệu quả và phân khúc có giá trị: doanh thu ngành sợi tăng 18,8% trong khi lợi nhuận tăng gần gấp ba lần. Cạnh tranh về giá với các đối thủ châu Á giờ không còn là ưu tiên duy nhất; năng lực quản trị, chất lượng sợi, khăn và dệt – nhuộm mới là nền tảng giúp Vinatex giữ đơn hàng tới hết quý IV và mở rộng sang đầu năm sau.
Từ sản lượng sang chất lượng, công nghệ và tuân thủ
Diễn biến tại Mỹ cho thấy mô hình xuất khẩu Việt Nam dựa trên sản lượng lớn, chi phí thấp đang chạm trần khi thuế quan tăng và biện pháp phòng vệ thương mại dày lên. Nếu doanh nghiệp chỉ cố gắng hạ giá để bù thuế, biên lợi nhuận sẽ bị bào mòn và công nhân, nhà máy khó duy trì mức đầu tư cần thiết. Ngược lại, câu chuyện của Gỗ Thuận An và Vinatex gợi ý một hướng đi khác: tái cấu trúc danh mục sản phẩm, tập trung vào khâu có biên lợi nhuận cao, đầu tư công nghệ dệt – nhuộm, chế biến gỗ sạch, nâng cao chất lượng sản phẩm và khả năng đáp ứng tiêu chuẩn môi trường – xã hội của khách hàng Mỹ. "Việc Vinatex vẫn duy trì tăng trưởng lợi nhuận cao cho thấy kết quả kinh doanh năm nay không chỉ phụ thuộc vào quy mô đơn hàng". Sự chuyển dịch này không ồn ào nhưng là bước then chốt giúp doanh nghiệp đứng vững dù mặt bằng thuế bất lợi.
Kết luận: thuế cao là phép thử năng lực cạnh tranh toàn diện
Mỹ áp thuế gần 85% với gỗ dán và bổ sung 12,5% thuế với dệt may, trong khi Việt Nam chịu mức bổ sung cao hơn nhiều đối thủ trực tiếp. Thay vì xem đây là bản án khiến xuất khẩu Việt Nam phải co lại, chúng ta nên nhìn nó như phép thử buộc doanh nghiệp nâng cấp chiến lược thương mại và năng lực cạnh tranh toàn diện. Những đơn vị vẫn tăng lợi nhuận cho thấy thị trường Mỹ không đóng cửa với Việt Nam; nó chỉ không còn rộng cửa cho mô hình giá rẻ, sản lượng lớn và tiêu chuẩn thấp. Con đường hợp lý là đầu tư chất lượng, công nghệ, tuân thủ và thương hiệu để biến thuế quan từ rào cản thành bộ lọc, sàng bỏ cách làm cũ và giữ lại những doanh nghiệp đủ mạnh để chơi cuộc chơi dài hạn.