
Từ cuộc đua hiệu năng AI đến cuộc chơi quản trị dữ liệu
Nhãn dinh dưỡng dữ liệu trong ngân hàng là một khung thông tin chuẩn hóa về nguồn gốc, chất lượng, độ cập nhật và nguy cơ thiên lệch của bộ dữ liệu, được thiết kế để giúp các tổ chức tài chính đánh giá nhanh mức độ phù hợp của dữ liệu trước khi đưa vào mô hình AI nhằm tăng minh bạch dữ liệu AI, kiểm soát chất lượng dữ liệu và giảm rủi ro AI ngân hàng. Ngành ngân hàng Mỹ đang thử nghiệm khung “nhãn dinh dưỡng dữ liệu” như công cụ kiểm soát chất lượng dữ liệu đầu vào cho AI, trong bối cảnh các tổ chức tài chính muốn hạn chế rủi ro từ dữ liệu sai, thiếu cập nhật hoặc mang thiên lệch có thể làm méo mó kết quả đầu ra. Điều đáng nói là một số ngân hàng đã bắt đầu đưa khung này vào vận hành thực tế, cho thấy cuộc đua AI tài chính đang dịch chuyển từ ám ảnh hiệu năng mô hình sang năng lực quản trị dữ liệu và an toàn AI tài chính.
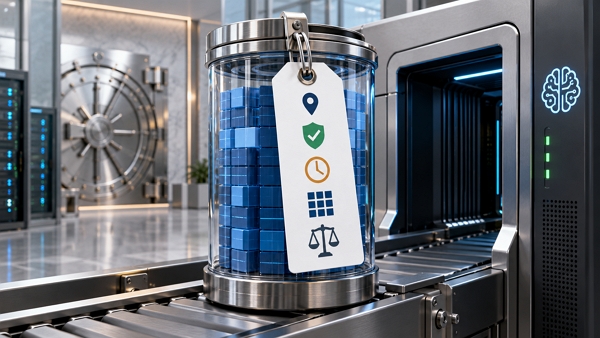
Nhãn dinh dưỡng dữ liệu: bài học minh bạch cho quản trị dữ liệu ngân hàng
Khung Data Nutrition Label (DNL) được xây dựng bởi một nhóm công tác thuộc Hội đồng Điều phối Khu vực Dịch vụ Tài chính để đánh giá mức độ phù hợp của dữ liệu đối với AI. DNL cung cấp các thông tin cốt lõi về nguồn gốc, chất lượng, độ mới, mức độ đầy đủ, nguy cơ thiên lệch và tần suất cập nhật của bộ dữ liệu. Về bản chất, đó là một cơ chế quản trị dữ liệu ngân hàng có cấu trúc, buộc chủ sở hữu dữ liệu phải đứng ra xác nhận độ chính xác và tính kịp thời của dữ liệu, kể cả với nguồn dữ liệu từ bên thứ ba như công ty chấm điểm tín dụng hoặc nhà cung cấp thông tin thị trường. FSSCC đề xuất hệ thống đánh giá hai tầng: cơ bản để kiểm tra ngưỡng chất lượng tối thiểu, và nâng cao để soi sâu vào quy trình thu thập, tiền xử lý, cấu trúc và cơ chế duy trì dữ liệu trong quá trình vận hành. Đây là một cách kiểm soát chất lượng dữ liệu thẳng thắn: dữ liệu kém thì không được phép đi vào mô hình rủi ro cao như thẩm định tín dụng.
Việt Nam siết khung pháp lý: dữ liệu là đòn bẩy, nhưng quản trị là khóa an toàn
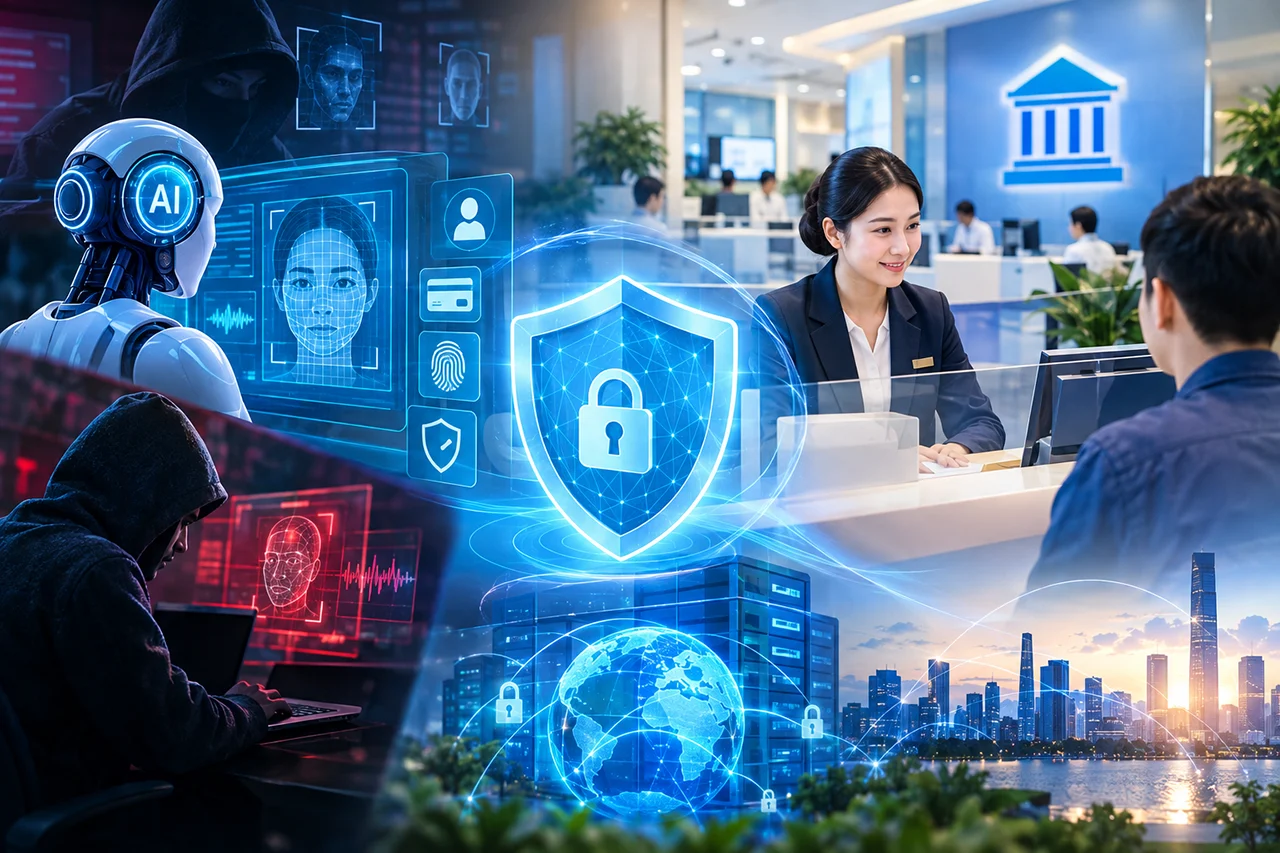
Trong khi Mỹ thử nghiệm nhãn dinh dưỡng dữ liệu, Ngân hàng Nhà nước Việt Nam đang khẩn trương hoàn thiện Dự thảo Thông tư quy định về an toàn, quản lý rủi ro và điều kiện triển khai ứng dụng AI trong ngành Ngân hàng. Đây là văn bản pháp lý chuyên biệt, mang tính định hướng trực diện đầu tiên cho AI trong lĩnh vực tài chính tại Việt Nam. Thực tế, các tổ chức tài chính đang đối mặt với ba áp lực lớn: tội phạm công nghệ cao và Deepfake có thể xuyên thủng lớp eKYC sinh trắc học, trực tiếp đe dọa tài sản người dân và uy tín ngành ngân hàng; nguy cơ rò rỉ dữ liệu xuyên biên giới khi thiếu cơ chế kiểm soát nội bộ nghiêm ngặt, khiến thông tin định danh và lịch sử giao dịch của khách hàng đứng trước rủi ro rò rỉ rất lớn; và khoảng trống quy định chuyên biệt, khi trước đây ngân hàng chỉ dựa trên các quy định chung về an toàn thông tin và giao dịch điện tử, tạo ra ranh giới mong manh giữa đổi mới và rủi ro mất an toàn hệ thống.

Tiếp cận dựa trên rủi ro: AI không thay thế trách nhiệm con người
Điểm quan trọng trong dự thảo là cách tiếp cận dựa trên rủi ro: hệ thống AI được phân loại cao, trung bình hoặc thấp, tương ứng với mức kiểm soát khác nhau. Dự thảo quản lý toàn bộ vòng đời AI – từ thiết kế, dữ liệu, kiểm thử, vận hành đến ngừng sử dụng – đồng thời nhận diện rõ các nguy cơ như sai lệch mô hình, đầu độc dữ liệu, tiêm lệnh và rò rỉ thông tin. Thông điệp chính sách rất rõ: AI không thay thế trách nhiệm con người; tổ chức triển khai vẫn chịu trách nhiệm cuối cùng, kể cả khi thuê ngoài. Với hệ thống rủi ro cao, trách nhiệm của hội đồng quản trị, yêu cầu đánh giá tác động, kiểm thử và cơ chế can thiệp của con người được quy định chặt chẽ. Quyền lợi khách hàng được đặt ở vị trí trung tâm khi họ phải được thông báo khi tương tác với AI. Đây là nền tảng để xây dựng an toàn AI tài chính gắn với minh bạch dữ liệu AI, thay vì để thuật toán tự vận hành như hộp đen.
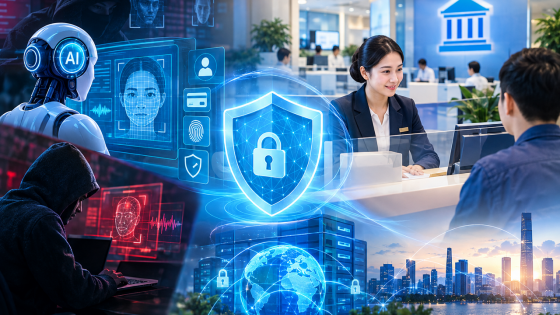
Kết nối hai xu hướng: nhãn dinh dưỡng dữ liệu như cầu nối niềm tin
Điểm giao nhau giữa nhãn dinh dưỡng dữ liệu ở Mỹ và dự thảo thông tư ở Việt Nam là nhận thức chung: dữ liệu không còn là nhiên liệu trung tính, mà là điểm yếu tiềm ẩn trong chuyển đổi số nếu thiếu quản trị. Khi PNC tách biệt khung quản trị rủi ro mô hình truyền thống với rủi ro phát sinh từ AI tạo sinh, lãnh đạo phụ trách dữ liệu và tự động hóa của ngân hàng này nhấn mạnh rằng điều đó càng cho thấy tầm quan trọng của một hệ thống quản trị dữ liệu bài bản. Về phía Việt Nam, thông tư được kỳ vọng sẽ củng cố niềm tin thị trường, tạo cơ sở để ngân hàng ứng dụng AI trong chấm điểm tín dụng, cảnh báo rủi ro, phòng chống gian lận và cá nhân hóa dịch vụ. Nếu ngơ ngáo với kiểm soát chất lượng dữ liệu, mọi thuật toán chống gian lận hay chấm điểm tín dụng sẽ đứng trên cát. Ngược lại, nếu coi quản trị dữ liệu ngân hàng là hạ tầng cốt lõi – từ tiêu chuẩn dữ liệu, nhãn dinh dưỡng đến biểu mẫu kiểm thử – niềm tin vào quyết định tài chính do AI hỗ trợ sẽ có cơ hội được xây dựng bền vững.