
Lạm phát Mỹ cao: Từ câu chuyện quen thuộc đến cú sốc định giá lại
Lạm phát Mỹ cao là tình trạng giá cả hàng hóa và dịch vụ tại Mỹ tăng với tốc độ vẫn trên mục tiêu dài hạn 2% của Cục Dự trữ Liên bang, khiến chi phí sinh hoạt, chi phí vốn và kỳ vọng lãi suất của thị trường tài chính bị kéo căng, buộc nhà đầu tư toàn cầu phải định giá lại mọi loại tài sản từ chứng khoán, trái phiếu đến bất động sản và tiền tệ. Sau giai đoạn nhà đầu tư bị cuốn vào câu chuyện cổ phiếu AI và tăng trưởng công nghệ, chủ đề lạm phát và lãi suất đã trở lại vị trí trung tâm trong tâm lý thị trường. Những tín hiệu giá mới cho thấy áp lực lạm phát chưa hề biến mất, mà đang âm thầm phá vỡ giả định rằng chu kỳ thắt chặt của Fed đã gần kết thúc.
Fed bị trói tay: Lãi suất cao hơn, tiền mặt đáng giá hơn
Điểm mấu chốt hiện nay là Fed gần như bị trói tay bởi lạm phát dai dẳng so với mục tiêu 2%, nên thị trường phải chấp nhận kịch bản lãi suất cao lâu hơn thay vì giảm nhanh như từng kỳ vọng. Khi các tín hiệu giá mới buộc thị trường cân nhắc khả năng Fed duy trì chính sách tiền tệ chặt chẽ hơn, câu hỏi không còn là “khi nào cắt giảm lãi suất” mà là “Fed còn sẵn sàng tăng thêm bao nhiêu”. Theo đánh giá trên thị trường hoán đổi, xác suất Fed nâng lãi suất 25 điểm cơ bản trong tháng tới đã được đặt cược lên tới gần 70% – một con số cho thấy niềm tin vào môi trường tiền rẻ đã bị xói mòn sâu. Về phía ngân hàng trung ương, họ phải cân bằng rủi ro: giảm lãi suất quá sớm là mời gọi lạm phát quay lại, nhưng giữ chi phí vay cao quá lâu lại dìm tăng trưởng và thị trường lao động.
Lợi suất trái phiếu lập đỉnh mới: Đòn giáng ba chiều lên thị trường chứng khoán Mỹ
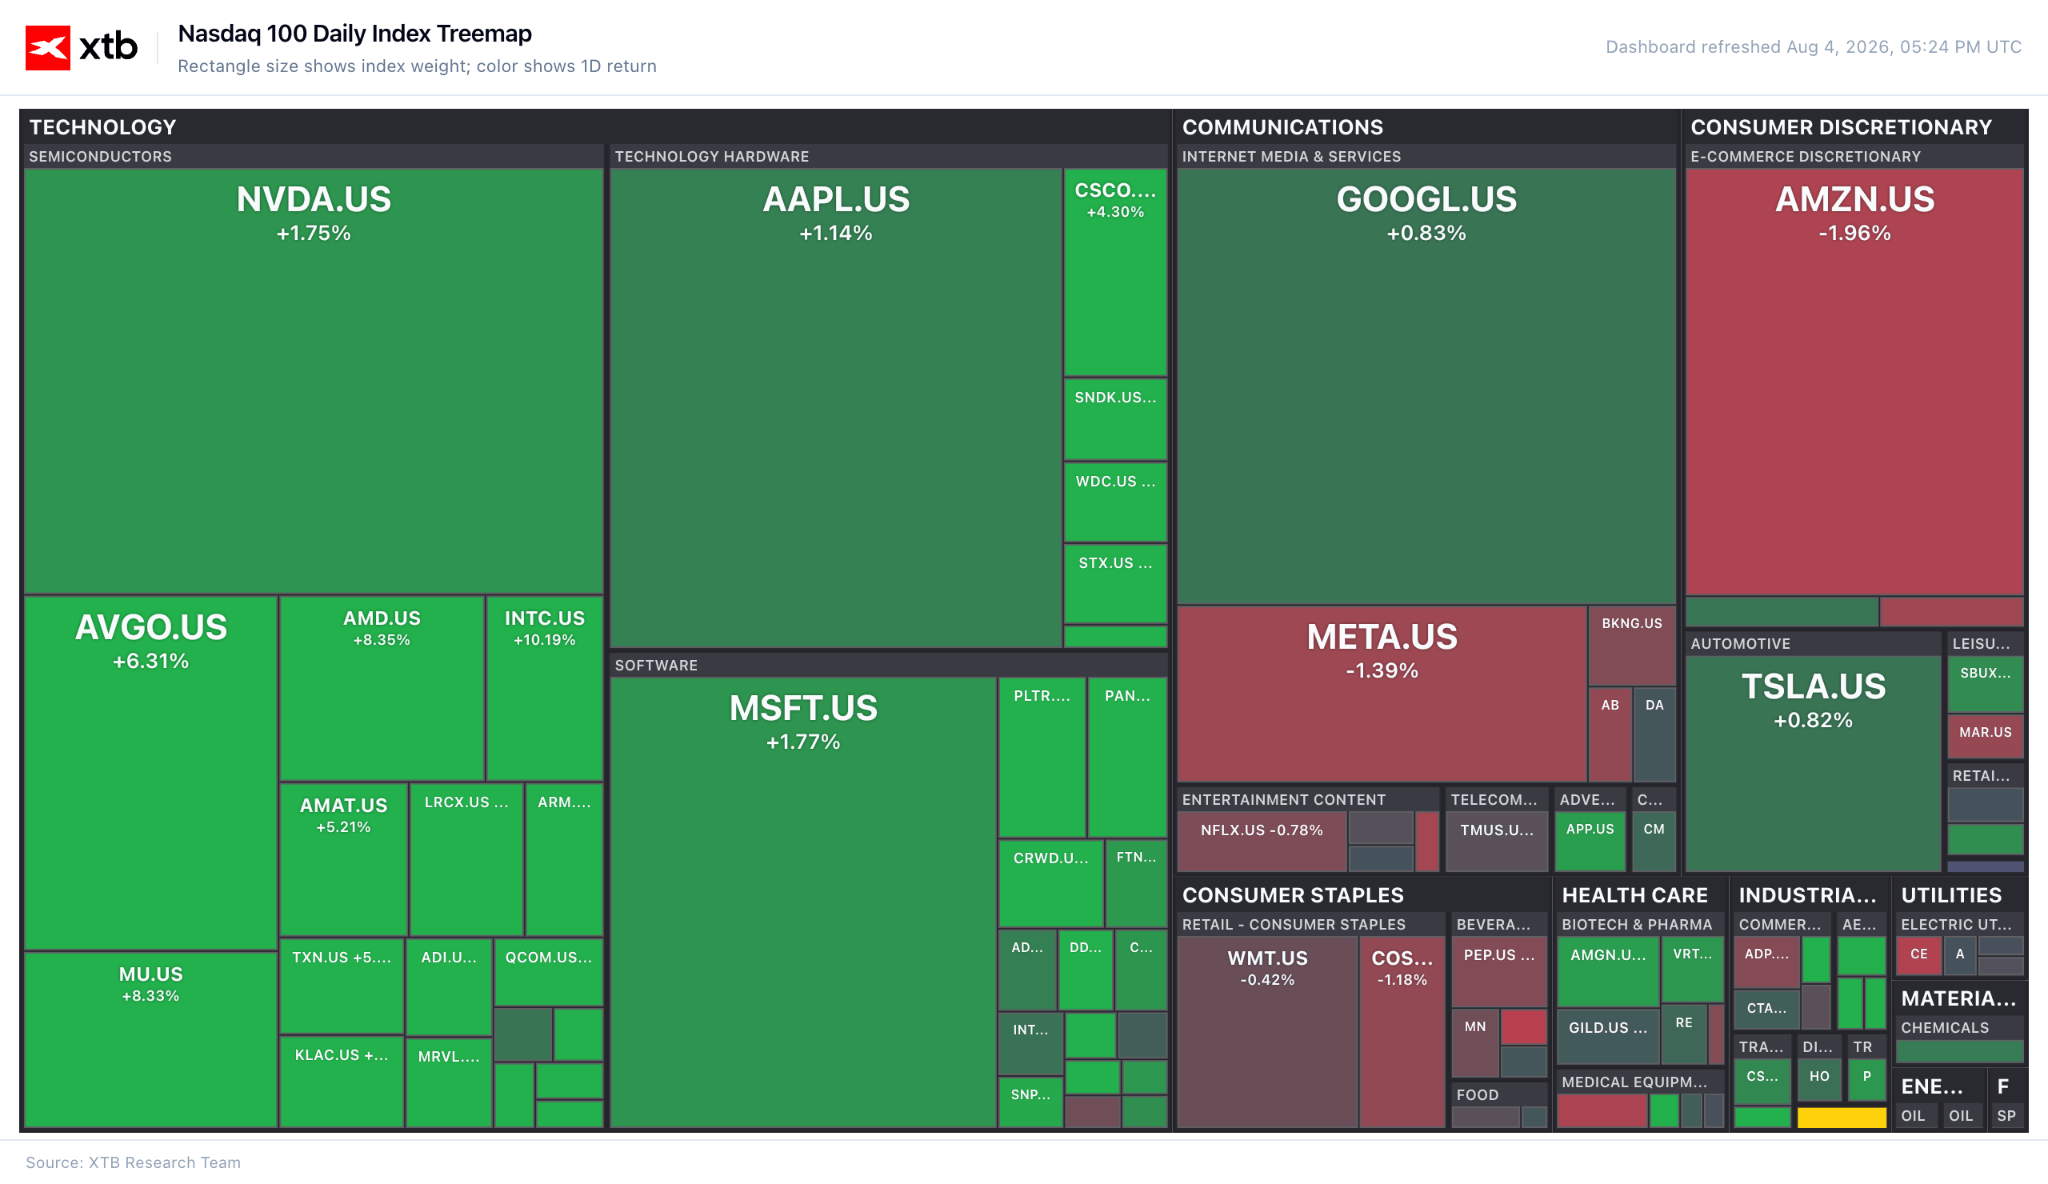
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã vượt mốc 4,79% và chạm mức cao nhất kể từ tháng 1/2025, hai phiên liền trong tuần gần đây. Đây không chỉ là một con số kỹ thuật: nó là mức “lãi suất phi rủi ro” mới mà mọi định giá cổ phiếu phải so lại từ đầu. Khi lợi suất trái phiếu tăng, chi phí tài trợ vốn cho doanh nghiệp và người tiêu dùng leo thang, trong khi mức sinh lời tối thiểu nhà đầu tư yêu cầu cũng bị đẩy lên. Điều này đặc biệt nguy hiểm cho nhóm cổ phiếu tăng trưởng, nơi phần lớn giá trị nằm ở dòng tiền rất xa trong tương lai – bao gồm các cổ phiếu công nghệ AI, phần mềm, bán dẫn. Đó là lý do chỉ số Nasdaq và S&P 500 đồng loạt giảm, còn chỉ số Bán dẫn Philadelphia mất hơn 2% trong bối cảnh áp lực gấp ba từ kỳ vọng tăng lãi suất, yếu tố mùa vụ tháng 9 và khả năng đà tăng của cổ phiếu AI suy yếu.
Người vay mua nhà, doanh nghiệp và dòng vốn quốc tế chịu tác động ra sao?
Đối với người tiêu dùng, lãi suất Fed không phải là câu chuyện trên bảng điện tử, mà là trực tiếp chi phối chi phí vay mua nhà, vay ô tô hay vốn mở rộng kinh doanh. Khi lãi suất duy trì ở mức cao, mọi quyết định vay nợ dài hạn trở nên đắt đỏ hơn và rủi ro hơn, buộc nhiều gia đình phải hoãn giấc mơ sở hữu nhà hoặc chuyển sang chấp nhận khoản vay nhỏ hơn. Ngược lại, người gửi tiết kiệm lại được hưởng lợi từ mức lợi suất cao hơn, khiến tiền mặt và các tài sản an toàn lấy lại vị thế hấp dẫn. Tác động không dừng ở biên giới Mỹ: lãi suất cao làm tài sản định giá bằng USD thu hút hơn, đẩy đồng USD mạnh lên và tạo áp lực lên các đồng tiền khác. Những biến động tỷ giá tại Nhật Bản hay các thị trường mới nổi cho thấy chính sách của Fed giờ là biến số toàn cầu hơn là chuyện nội địa Mỹ.
Bước ngoặt nằm ở dữ liệu việc làm và CPI: Thị trường nên chuẩn bị điều gì?
Điểm then chốt tiếp theo sẽ là chuỗi dữ liệu trước cuộc họp ngày 16/9 của Fed: báo cáo bảng lương phi nông nghiệp và Chỉ số giá tiêu dùng (CPI) công bố ngày 11/9. Dữ liệu việc làm vẫn quan trọng, nhưng chính lạm phát mới là biến số có quyền “bẻ lái” chính sách tiền tệ, vì Fed coi thị trường lao động đã gần trạng thái toàn dụng. Nếu CPI cho thấy lạm phát Mỹ cao và chưa giảm rõ ràng, lập trường diều hâu sẽ có thêm lý do được củng cố, kéo dài thời gian lãi suất cao và làm biến động mạnh những cổ phiếu công nghệ định giá đắt. Ngược lại, một bất ngờ tích cực về giá cả có thể là tín hiệu đầu tiên cho phép thị trường đặt cược vào quỹ đạo mềm hơn của lãi suất. Trong những tháng cuối năm, bài kiểm tra thực sự sẽ là: kinh tế Mỹ đã hạ nhiệt đủ để hạ áp lực giá, hay vẫn quá mạnh khiến Fed không thể nới lỏng chính sách.