
Kết luận nhanh: Người có tiền mặt nên tránh mua xe trả góp lãi cao
Lãi suất vay mua xe là mức phần trăm ngân hàng tính trên dư nợ khoản vay dùng để mua ô tô, thường bắt đầu bằng giai đoạn ưu đãi 7–9%/năm rồi chuyển sang lãi suất thả nổi cao hơn, khiến tổng chi phí sở hữu xe trả góp có thể vượt xa giá niêm yết tại đại lý nếu người mua không tính trước dòng tiền và các điều khoản hợp đồng liên quan đến biên độ lãi suất, phí phạt và khả năng tài chính dài hạn. Trong bối cảnh hiện tại, lựa chọn tối ưu cho đa số người tiêu dùng là ưu tiên mua xe tiền mặt hoặc tăng tỷ lệ trả trước càng nhiều càng tốt, thay vì phụ thuộc khoản vay dài hạn với lãi suất thả nổi. Lãi vay mua xe sau ưu đãi tại một số ngân hàng đã lên 17–18%/năm, thậm chí gần 20%/năm, khiến bài toán mua xe trả góp trở nên bất lợi rõ rệt. Khi giá xe giảm hàng chục đến hàng trăm triệu nhưng lãi suất cao, khoản tiết kiệm ban đầu rất dễ bị bào mòn bởi chi phí lãi vay cao kéo dài nhiều năm. Vì vậy, chỉ những ai buộc phải có xe ngay, không thể chờ tích lũy thêm tiền mặt và có dòng tiền ổn định mới nên cân nhắc vay, còn lại nên tránh mua xe trả góp trong giai đoạn lãi cao.
Lãi suất vay mua xe: từ ưu đãi thấp đến thả nổi gần 20%/năm
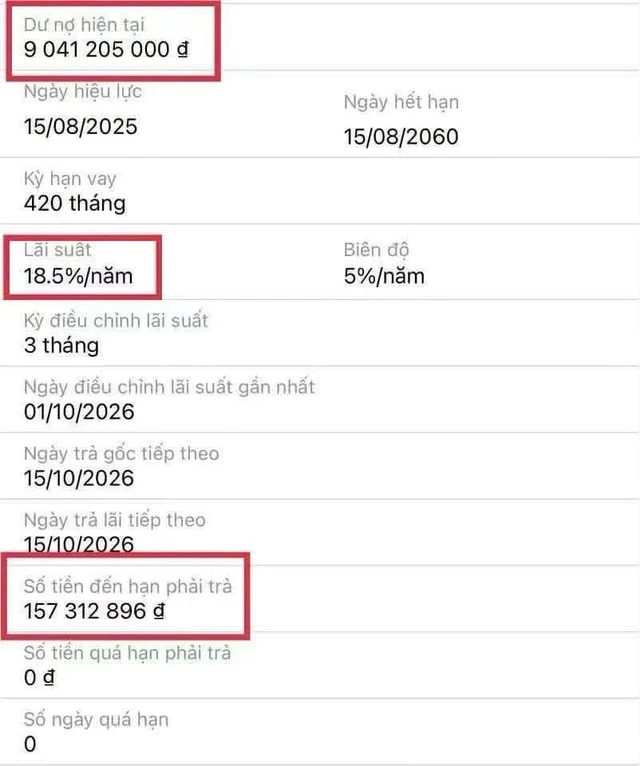
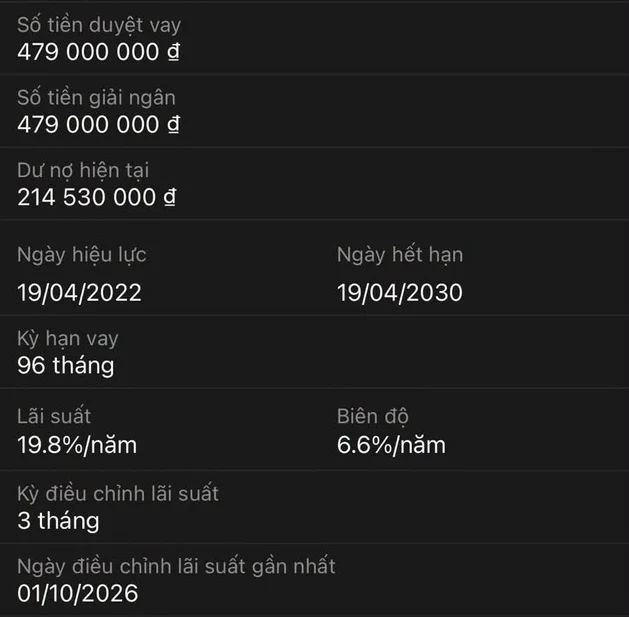
Mua xe trả góp hấp dẫn ở giai đoạn đầu vì lãi suất ưu đãi chỉ khoảng 7–9%/năm và thường cố định trong một khoảng thời gian nhất định. Sau đó, khoản vay chuyển sang lãi suất thả nổi, tính trên lãi suất cơ sở cộng biên độ, và đây là lúc áp lực tài chính mua xe bộc lộ rõ. Nhiều khách hàng chia sẻ lãi suất khoản vay tăng mạnh sau khi kết thúc thời gian ưu đãi, từ mức khoảng 7%/năm ban đầu lên 12%/năm hoặc cao hơn. Một số trường hợp được điều chỉnh lên 17–18%/năm, thậm chí gần 20%/năm khi không đáp ứng đủ điều kiện đi kèm trong hợp đồng. Có khách hàng phát hiện khoản vay mua sedan hạng B sau vài năm trả nợ đã bị đẩy lên 19,8%/năm, khiến mỗi kỳ thanh toán trở thành gánh nặng lớn trên thu nhập. Khi lãi suất thả nổi được điều chỉnh theo chu kỳ, phổ biến khoảng 3 tháng một lần, số tiền thực tế phải trả có thể cao hơn nhiều so với con số người vay hình dung lúc ký hợp đồng.
| Mức lãi suất | Tiền lãi ước tính/tháng trên dư nợ 500 triệu đồng | Tác động lên áp lực tài chính |
|---|---|---|
| 9%/năm | khoảng 3,75 triệu đồng mỗi tháng | Phù hợp nếu thu nhập ổn định, áp lực tài chính mua xe ở mức vừa phải. |
| 12%/năm | khoảng 5 triệu đồng mỗi tháng | Chi phí lãi tăng, cần tính kỹ dòng tiền, đặc biệt với vay 5–8 năm. |
| 15%/năm | khoảng 6,25 triệu đồng mỗi tháng | Áp lực rõ rệt, không nên vay nếu thu nhập dễ biến động. |
| 18%/năm | khoảng 7,5 triệu đồng mỗi tháng | Chi phí lãi vay cao, chỉ nên vay khi bắt buộc phải có xe và dòng tiền rất khỏe. |
Giá xe giảm nhưng tổng chi phí sở hữu khi vay đang tăng
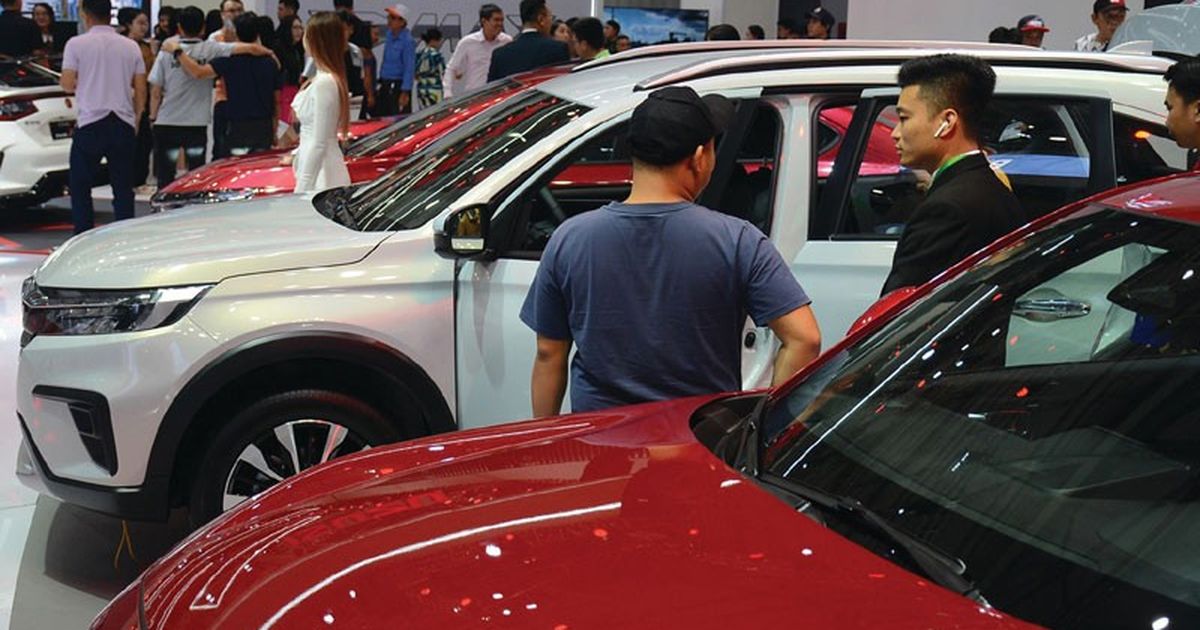
Thị trường ô tô hiện ghi nhận nhiều mẫu xe giảm giá hàng chục đến hàng trăm triệu đồng, tạo cảm giác rất hấp dẫn cho người mua. Tuy nhiên, nếu phần lớn giá trị xe được tài trợ bằng khoản vay dài hạn với lãi suất cao, khoản tiết kiệm ban đầu này sẽ nhanh chóng bị bào mòn bởi chi phí lãi vay cao trong những năm sau. Với một dư nợ 500 triệu đồng, khi lãi suất tăng từ 9% lên 18%/năm, riêng tiền lãi tại thời điểm đó đã chênh khoảng 3,75 triệu đồng mỗi tháng. Con số này cộng dồn nhiều năm sẽ làm tổng chi phí sở hữu tăng mạnh. Đó là chưa kể các chi phí bắt buộc khác như nhiên liệu hoặc điện sạc, bảo dưỡng, bảo hiểm, đăng kiểm, phí đường bộ và khấu hao. Nếu chiếc xe dùng để chạy dịch vụ, lãi suất cao trong khi doanh thu không tăng tương ứng sẽ khiến lợi nhuận thực tế bị thu hẹp rõ rệt. Vì vậy, trong bối cảnh lãi suất vay mua xe ở mức cao, giảm giá xe không đủ để biến phương án mua xe trả góp thành một lựa chọn kinh tế cho đa số người tiêu dùng.
So sánh mua xe tiền mặt và mua xe trả góp trong giai đoạn lãi cao
Điểm mấu chốt hiện nay không phải ở việc giá xe đã giảm bao nhiêu, mà ở tổng chi phí sở hữu khi cộng giá xe với chi phí lãi vay cao trong suốt thời gian vay. Mua xe tiền mặt giúp người sử dụng tránh được rủi ro lãi suất thả nổi, không chịu áp lực tài chính mua xe hàng tháng và dễ chủ động hơn với các khoản chi khác. Ngược lại, mua xe trả góp trong giai đoạn lãi gần 20%/năm khiến tổng số tiền trả cho ngân hàng có thể vượt xa lợi ích từ giảm giá xe, đặc biệt với khoản vay kéo dài 5–8 năm khi khó có thể kỳ vọng lãi suất thị trường đứng yên. Một phương án thận trọng hơn cho người vẫn cần vay là tăng tỷ lệ tiền trả trước, rút ngắn thời hạn vay và chọn mẫu xe giá thấp hơn, thay vì sử dụng tối đa hạn mức ngân hàng chấp thuận. Cách này giảm dư nợ, giảm tác động của biên độ lãi suất và giữ áp lực tài chính ở mức có thể kiểm soát.
5 tiêu chí cần kiểm tra trước khi ký hợp đồng vay mua xe
Trước khi quyết định mua xe trả góp, người tiêu dùng nên coi hợp đồng vay như một cam kết dài hạn và kiểm tra kỹ ít nhất 5 tiêu chí quan trọng. Thứ nhất, hỏi rõ thời gian áp dụng lãi suất ưu đãi: chương trình 7–8%/năm trong 6 hoặc 12 tháng khác hoàn toàn với mức lãi cố định vài năm. Thứ hai, yêu cầu ngân hàng giải thích công thức tính lãi sau ưu đãi, bao gồm lãi suất cơ sở, tần suất điều chỉnh và biên độ cộng thêm. Thứ ba, đọc kỹ các điều kiện đi kèm như bảo hiểm, tài khoản thanh toán… để hiểu việc không duy trì chúng có làm tăng lãi suất hay không. Thứ tư, xem trước phí trả nợ trước hạn, vì đây là yếu tố quyết định việc có nên tất toán sớm hoặc chuyển sang ngân hàng khác khi lãi suất tăng. Cuối cùng, tự đánh giá khả năng chịu đựng dòng tiền bằng cách giả định kịch bản lãi suất tăng thêm 2–3 điểm phần trăm, rồi tính xem tổng số tiền phải trả hàng tháng có còn nằm trong vùng an toàn tài chính gia đình hay không.
- Buy the phương án mua xe tiền mặt nếu bạn có đủ tiền dự phòng sau khi mua, tránh hoàn toàn rủi ro lãi suất thả nổi.
- Skip the phương án mua xe trả góp nếu ngân hàng báo lãi suất sau ưu đãi có thể lên 17–20%/năm và thu nhập của bạn không tăng tương ứng.
- Buy the khoản vay mua xe nếu bạn chỉ vay tỷ lệ nhỏ trên giá xe, thời hạn ngắn và kịch bản lãi tăng 2–3 điểm phần trăm vẫn nằm trong khả năng chi trả hàng tháng.
- Skip the khoản vay mua xe nếu bạn phải vay tối đa hạn mức, thời hạn 5–8 năm trong khi thu nhập dễ biến động và chưa có quỹ dự phòng đủ lớn.
- Buy the xe trả góp nếu bạn buộc phải có ô tô ngay để phục vụ công việc tạo ra dòng tiền ổn định, và đã tính được doanh thu từ xe vẫn dư sức trả lãi vay cao cùng các chi phí vận hành khác.