
Tín hiệu mở rộng vượt mức trung bình khu vực
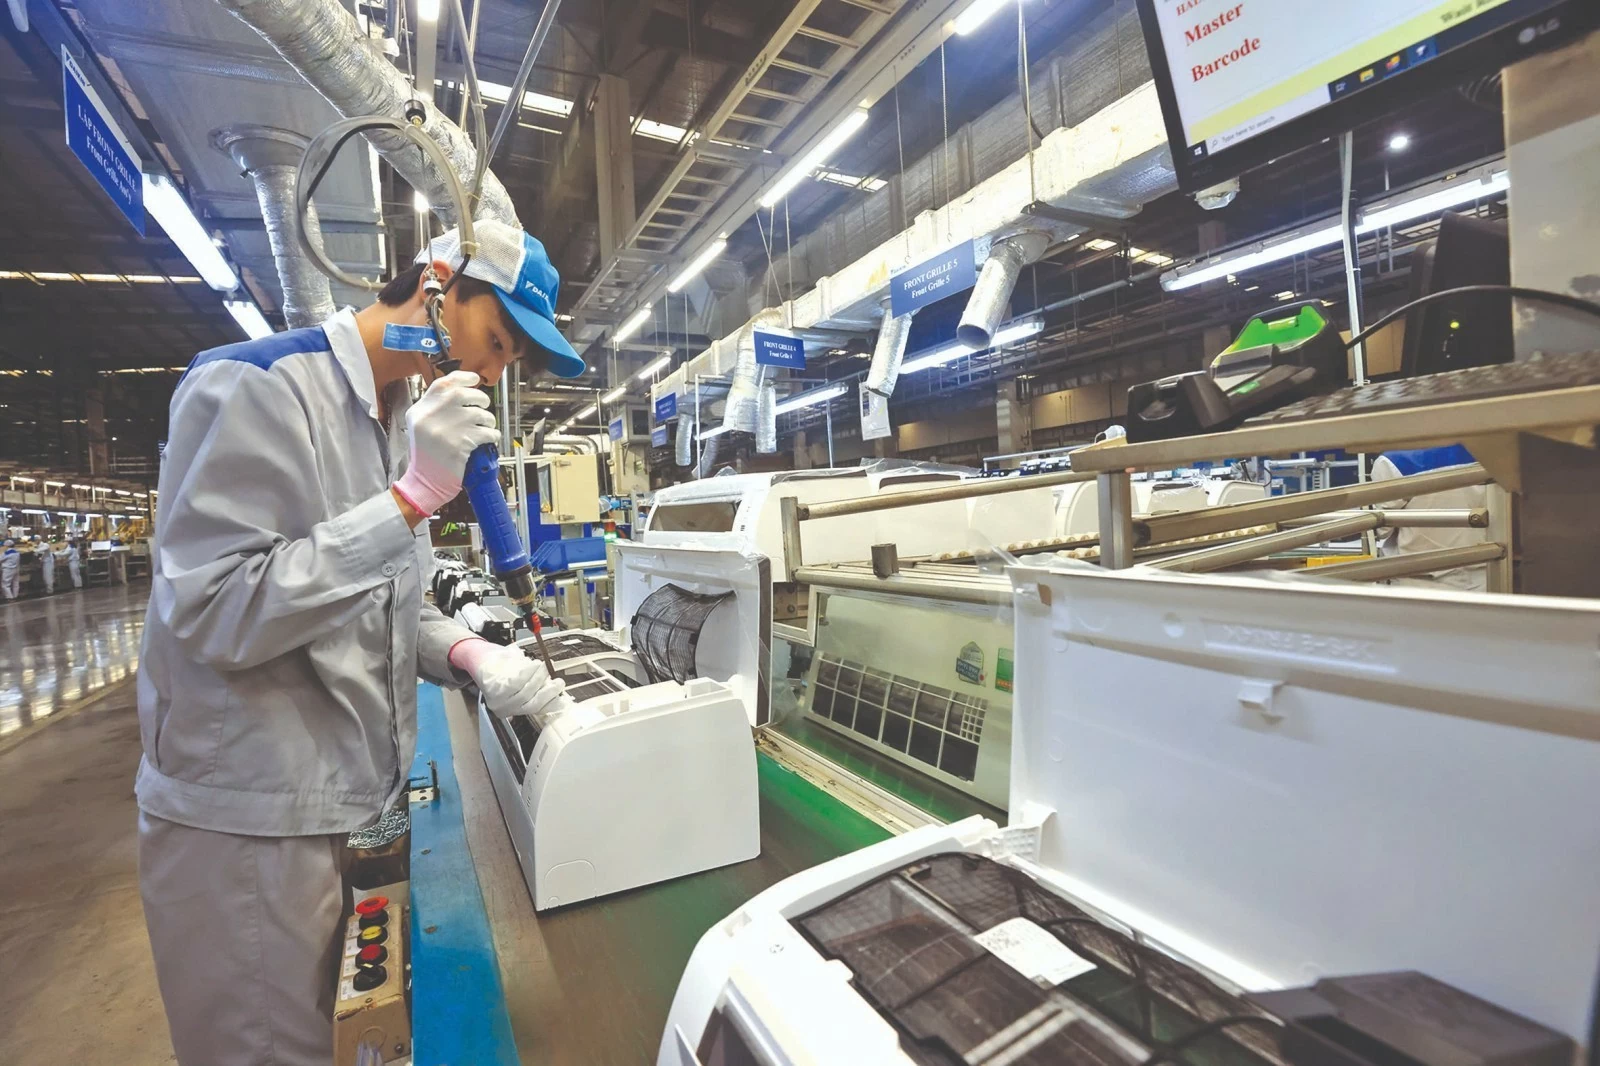
Đầu tư Nhật Bản tại Việt Nam là hoạt động mở rộng kinh doanh và sản xuất của các doanh nghiệp Nhật, đồng thời tham gia lâu dài vào những lĩnh vực như công nghiệp, chuỗi cung ứng và nhà ở. Khảo sát mới của JETRO cho thấy 56,9% doanh nghiệp Nhật đang hoạt động tại Việt Nam dự định mở rộng trong một đến hai năm tới. Đây không chỉ là một con số lạc quan: tỷ lệ này cao hơn mức trung bình 46,8% của ASEAN và 45% của khu vực châu Á – châu Đại Dương, giúp Việt Nam dẫn đầu ASEAN năm thứ hai liên tiếp. Đáng chú ý, kế hoạch tăng hiện diện xuất hiện ở cả doanh nghiệp chế tạo lẫn phi chế tạo. Điều đó cho thấy sức hút của thị trường Việt Nam không còn chỉ nằm ở chi phí hay vị trí sản xuất; cơ hội bán hàng trong nước ngày càng có trọng lượng.
Bối cảnh chuỗi cung ứng giúp giải thích vì sao xu hướng này tiếp diễn. Căng thẳng thương mại Mỹ – Trung thúc đẩy doanh nghiệp Nhật đa dạng hóa địa điểm sản xuất, còn vị trí của Việt Nam trong mạng lưới khu vực và khả năng kết nối thị trường xuất khẩu khiến nước ta trở thành lựa chọn đáng chú ý. Tuy vậy, động lực không chỉ đến từ đơn hàng bên ngoài: doanh nghiệp cũng muốn mở rộng bán hàng để đáp ứng sức mua nội địa tăng lên. Theo số liệu JETRO được công bố, xuất khẩu chiếm khoảng 48% doanh thu của doanh nghiệp Nhật tại Việt Nam, giảm từ 56,2% năm 2015. Diễn biến này củng cố một nhận định: Việt Nam vừa là cứ điểm sản xuất, vừa đang trở thành thị trường tiêu thụ quan trọng hơn.
Nhà ở cho thấy vốn Nhật không chỉ là tiền
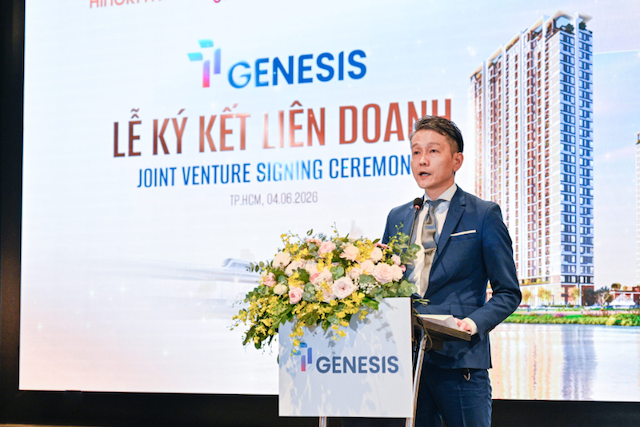
Sự hiện diện trong lĩnh vực nhà ở cho thấy đầu tư Nhật Bản có thể định hình cách phát triển sản phẩm và lựa chọn đối tác, chứ không chỉ bổ sung vốn. Mitsubishi Estate tham gia thị trường từ năm 2010 với dự án Parc Spring gồm 402 căn, rồi tiến tới Lumi Hanoi với 3.950 căn hộ. Những con số này phản ánh quá trình hiện diện kéo dài, trong khi các mô hình hợp tác với doanh nghiệp trong nước giúp nhà đầu tư Nhật tiếp cận đất đai, thủ tục và hiểu biết địa phương. Dòng vốn Nhật thường hướng tới quỹ đất có pháp lý rõ ràng, hạ tầng sẵn có và cộng đồng dân cư; nhà đầu tư Nhật cũng chú trọng uy tín, năng lực tài chính và khả năng thực hiện cam kết của đối tác. Trong thị trường phục hồi nhưng đòi hỏi cao hơn về pháp lý và năng lực phát triển, sự thận trọng ấy có thể là lợi thế.
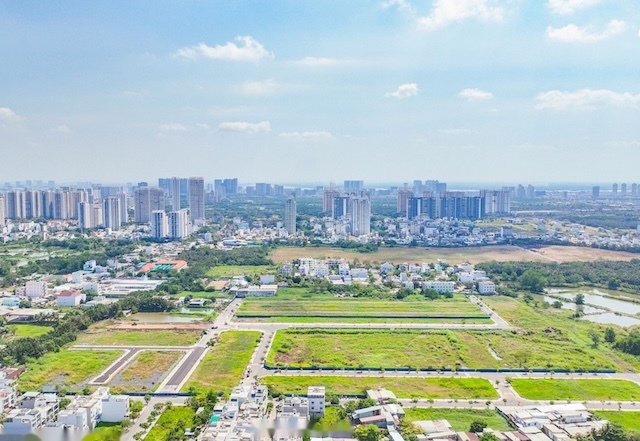
Tác động không dừng ở quy mô dự án. Thay vì chỉ góp vốn, đối tác Nhật thường tham gia vào thiết kế, kiểm soát chất lượng và tiến độ; cách làm này có thể nâng chuẩn hợp tác cho doanh nghiệp Việt. Một chuyển dịch đáng chú ý là từ dự án riêng lẻ sang các khu đô thị gắn với hạ tầng, kế thừa kinh nghiệm phát triển đô thị dọc đường sắt của một số doanh nghiệp Nhật. Sau bàn giao, quản lý vận hành và xây dựng cộng đồng cư dân cũng được coi trọng hơn. Đây là thay đổi thiết thực với người mua: chất lượng sống phụ thuộc không chỉ vào căn hộ, mà còn vào hạ tầng và dịch vụ duy trì lâu dài.
Cơ hội cho người mua và nhà cung ứng Việt
Ở phân khúc nhà ở, một hướng đi đáng quan tâm là sản phẩm nhắm đến người mua ở thực, nhất là gia đình trẻ. Nhiều nhà phát triển Nhật hướng tới mức giá hợp lý, phương thức thanh toán linh hoạt và tiêu chuẩn bàn giao chỉn chu để người mua lần đầu chủ động hơn trong kế hoạch an cư. Tokyu đặt mục tiêu nâng nguồn cung lên 18.000 căn nhà ở vào năm 2040. Nếu được triển khai cùng hạ tầng và vận hành phù hợp, định hướng này có thể mở rộng lựa chọn nhà ở; nhưng cam kết về sản phẩm cũng cần được đánh giá qua khả năng chi trả, pháp lý và chất lượng thực tế, không chỉ qua quy mô nguồn cung.
Cơ hội mở rộng còn đặt ra bài toán cho doanh nghiệp Việt trong chuỗi cung ứng. Khảo sát năm 2025 của JETRO ghi nhận tỷ lệ thu mua nội địa của doanh nghiệp Nhật tại Việt Nam là 38,1%, tăng 1,5 điểm phần trăm so với năm trước; phần mua trực tiếp từ doanh nghiệp Việt đạt 18,3%, tăng 2,6 điểm phần trăm. Đây là tiến triển, nhưng chưa đủ để xem là sự lan tỏa tự động: nhà cung ứng trong nước cần nâng năng lực, chất lượng và tỷ lệ nội địa hóa để tham gia sâu hơn. Theo kết quả khảo sát, 49,4% doanh nghiệp Nhật tại Việt Nam dự định tăng cường thu mua nội địa trong một đến hai năm tới. Kế hoạch ấy chỉ biến thành lợi ích rộng hơn nếu doanh nghiệp Việt đáp ứng được tiêu chuẩn và giao hàng ổn định.
Mở rộng là tín hiệu, không phải bảo đảm
Tỷ lệ 56,9% là dấu hiệu rõ ràng về niềm tin của doanh nghiệp Nhật, nhưng không nên nhầm ý định với vốn đã giải ngân hay dự án đã hoàn thành. Giá trị của dữ liệu JETRO nằm ở việc nó cho thấy kế hoạch mở rộng đang được cân nhắc trên nhiều mặt trận: sản xuất, bán hàng và thu mua trong nước. Trong nhà ở, sự tham gia lâu dài của các nhà đầu tư Nhật cho thấy cùng một xu hướng qua cách chọn đối tác, chú trọng pháp lý, gắn dự án với hạ tầng và quan tâm đến vận hành sau bàn giao. Các biểu hiện này gợi ý dòng vốn không chỉ tìm cơ hội tăng trưởng, mà còn góp phần đặt ra yêu cầu cao hơn cho sản phẩm và quan hệ hợp tác.
Kết luận đáng rút ra không phải là mọi doanh nghiệp Nhật đều sẽ mở rộng, mà là thị trường Việt Nam đang có sức hút đủ rộng để thu hút kế hoạch ở cả lĩnh vực sản xuất lẫn dịch vụ, tiêu dùng và nhà ở. Người mua nhà có thể hưởng lợi khi tiêu chuẩn sản phẩm và vận hành được nâng lên; nhà cung ứng nội địa có cơ hội nếu theo kịp yêu cầu của đối tác. Vì vậy, thước đo quan trọng trong một đến hai năm tới sẽ là chất lượng thực thi: dự án có hoàn thành đúng cam kết hay không, và doanh nghiệp Việt có thực sự tham gia sâu hơn vào chuỗi giá trị hay không.