
Từ số hóa thủ tục sang quản trị dữ liệu: bước ngoặt tư duy bắt buộc
Chuyển từ số hóa quy trình sang quản trị dựa trên dữ liệu trong ngành tài chính là quá trình đưa dữ liệu lên vị trí trung tâm của điều hành, thay đổi cách xây dựng hệ thống, kết nối các cơ quan và sử dụng trí tuệ nhân tạo để ra quyết định dựa trên phân tích thay vì báo cáo thủ công, hướng tới phục vụ người dân và doanh nghiệp hiệu quả hơn.
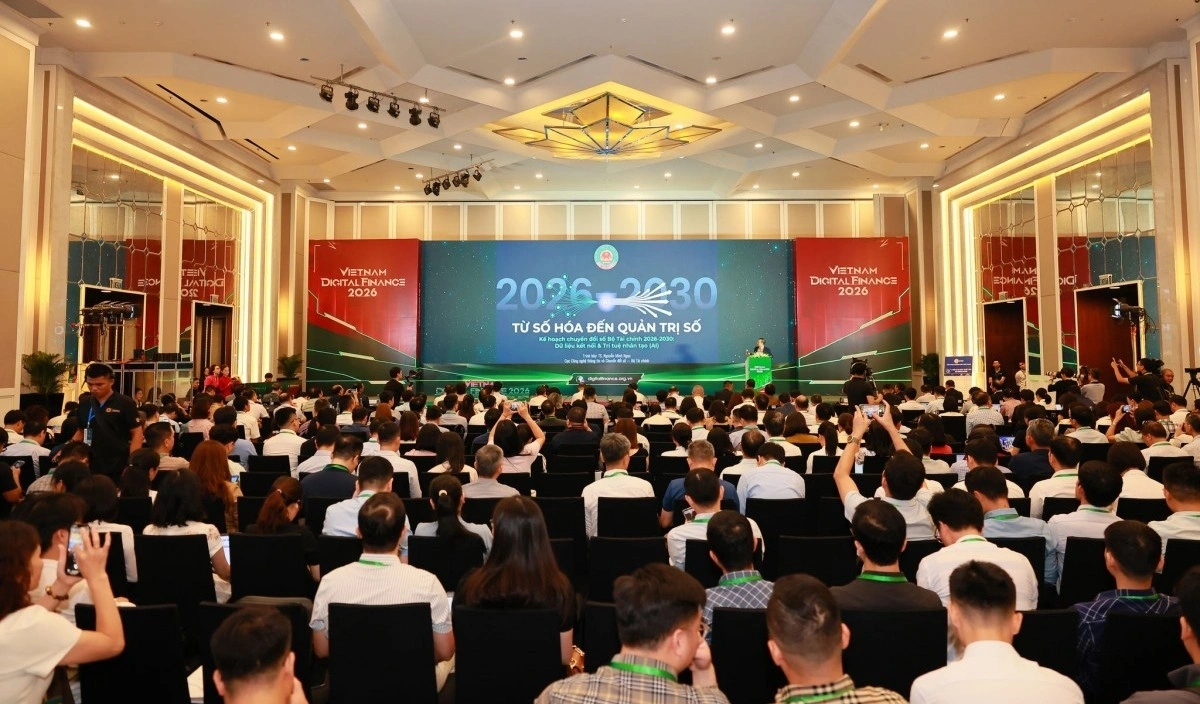
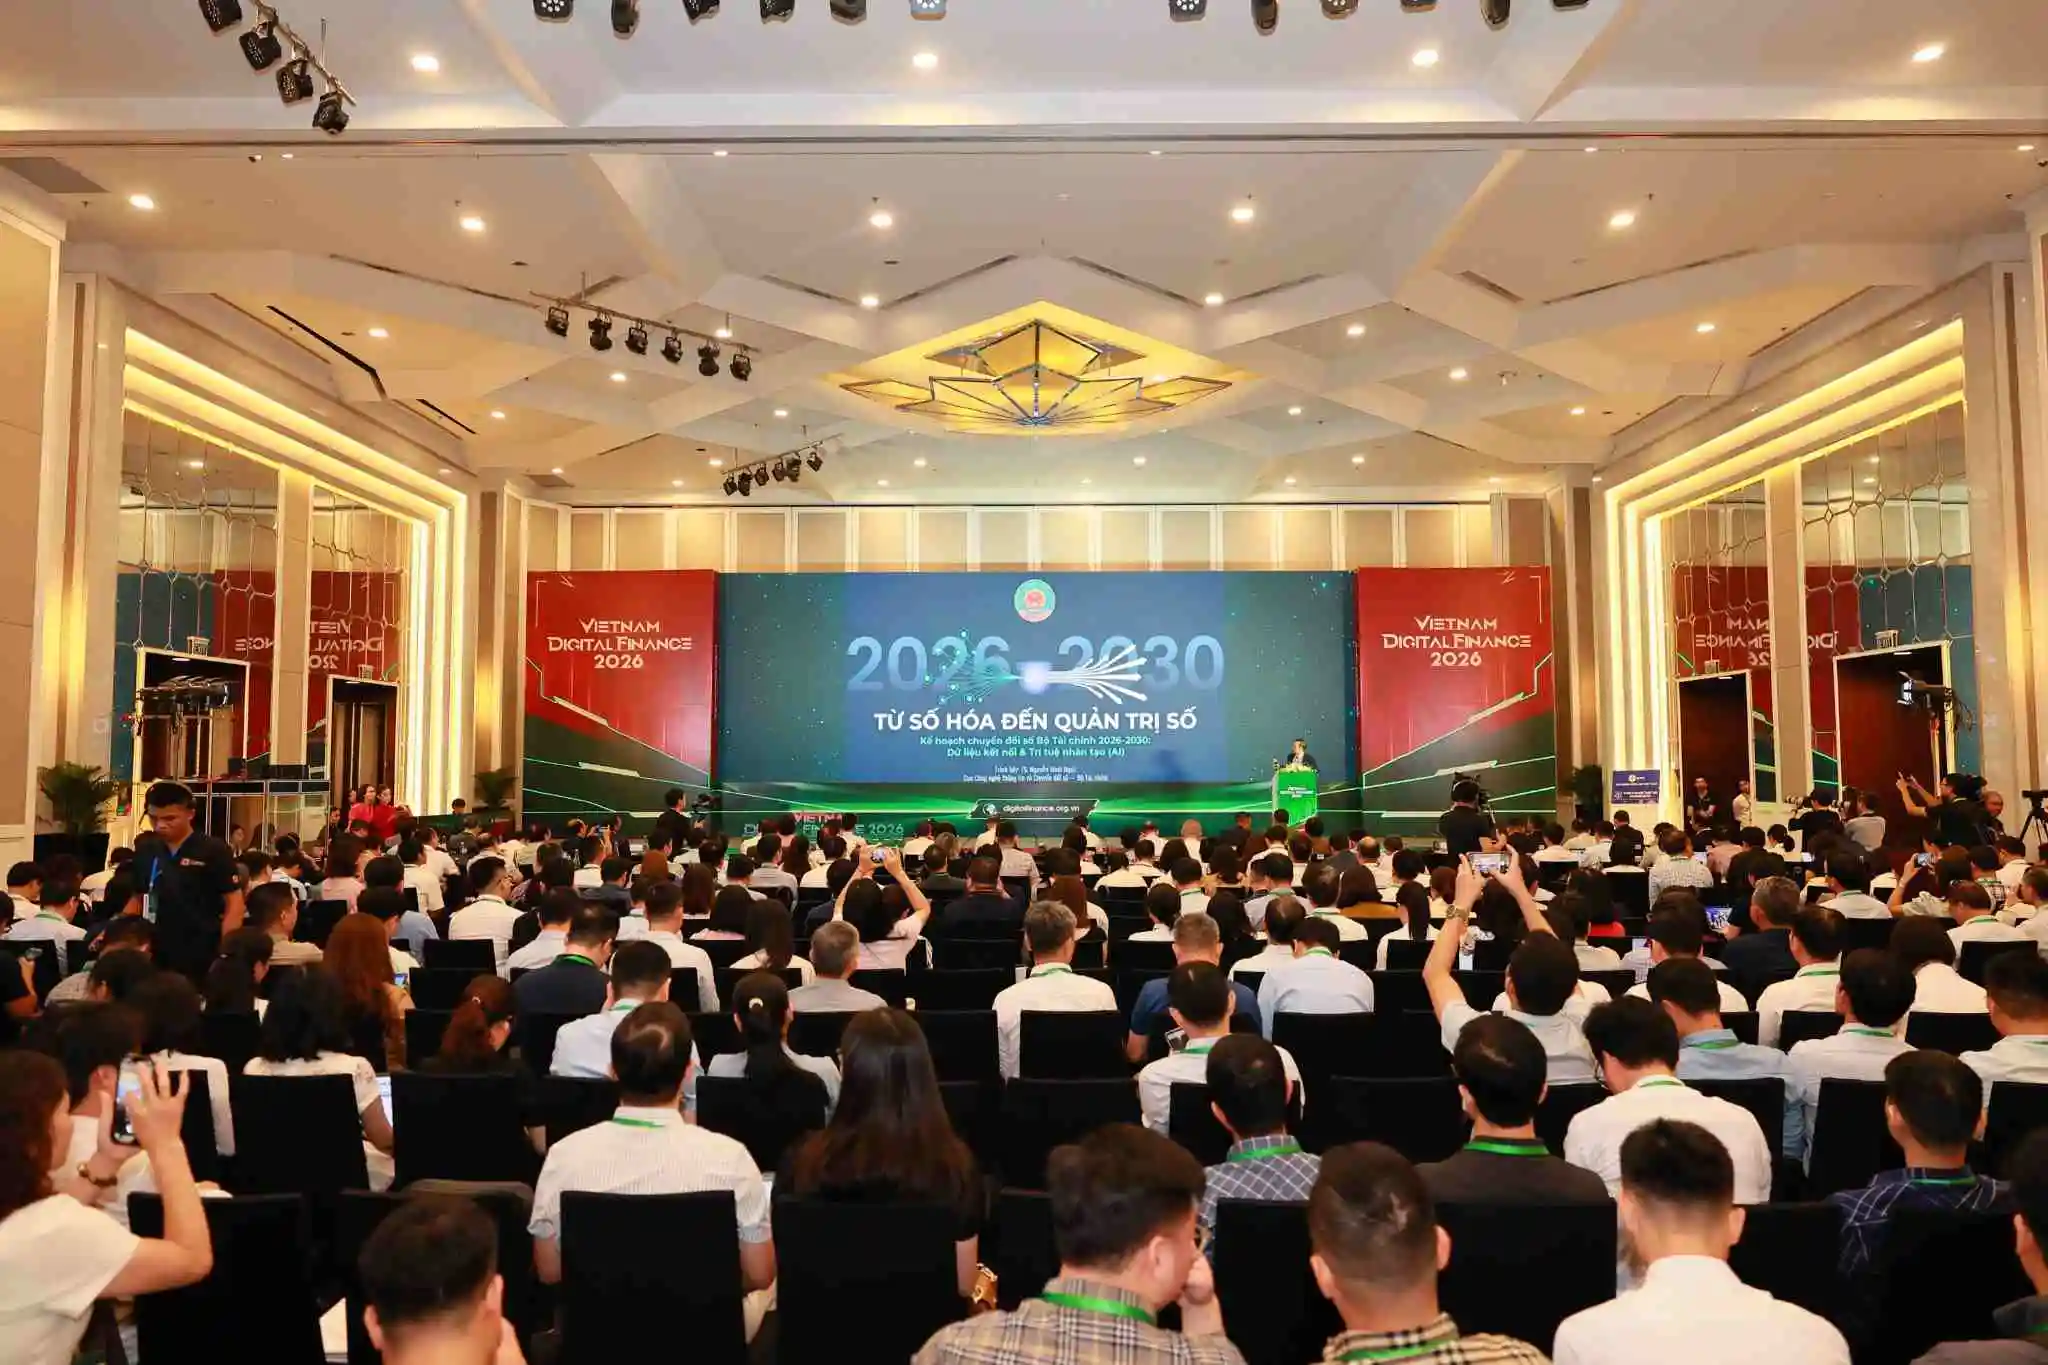
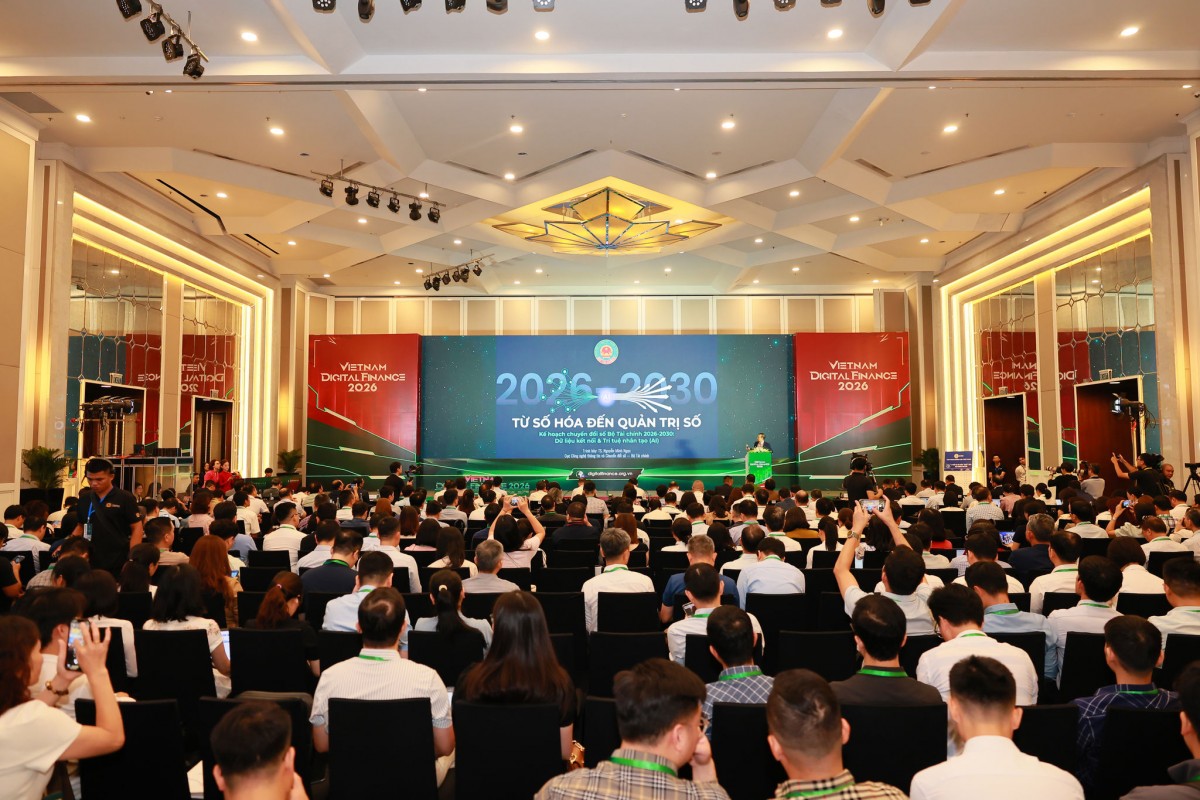
Điểm đáng chú ý nhất của lộ trình chuyển đổi số ngành tài chính hiện nay là sự “đảo trục”: từ chỗ coi công nghệ là đích đến, nay dữ liệu và quản trị dữ liệu tài chính mới là trung tâm. Tại Hội thảo – Triển lãm Tài chính số Việt Nam 2026 (VDF-2026) do Bộ Tài chính tổ chức ngày 24/9 tại Hà Nội, các đại biểu thống nhất giai đoạn 2026 – 2030 phải lấy dữ liệu làm nguồn lực cốt lõi, còn kết nối và chia sẻ là phương thức vận hành.
Nói cách khác, ngành tài chính không thể tiếp tục hài lòng với các cổng dịch vụ công, phần mềm nghiệp vụ hay báo cáo điện tử. Áp lực xây dựng Chính phủ số, kinh tế số, xã hội số và khai thác dữ liệu ở tầm quốc gia đang buộc ngành này chuyển hẳn sang mô hình quản trị dựa trên dữ liệu, nơi mọi quyết định điều hành phải được “chứng minh” bằng dữ liệu sống và có khả năng kiểm tra lại.
Dữ liệu là hạ tầng mềm: tham vọng 100% và ý nghĩa thực tế
Điểm then chốt của quản trị dữ liệu tài chính là xem dữ liệu như “hạ tầng mềm” của nền kinh tế, quan trọng không kém đường, điện hay viễn thông. Ngành tài chính hiện quản lý khối dữ liệu khổng lồ về ngân sách, thuế, hải quan, kho bạc, chứng khoán, tài sản công, doanh nghiệp, đầu tư, thống kê và bảo hiểm xã hội; nhưng dữ liệu chỉ có giá trị khi “đúng, đủ, sạch, sống, thống nhất, kết nối và khai thác được”.
Chiến lược chuyển đổi số đến năm 2030 đặt mục tiêu 100% cơ sở dữ liệu chuyên ngành được tạo lập, cập nhật, khai thác, kết nối và chia sẻ theo nguyên tắc dùng chung, tích hợp vào Cơ sở dữ liệu quốc gia về tài chính. Đây không phải khẩu hiệu kỹ thuật, mà là cam kết chính trị: hoặc dữ liệu trở thành hạ tầng nền tảng cho phân tích, dự báo và điều hành, hoặc hệ thống số chỉ là những “kho lưu trữ đẹp mã” vô dụng cho ra quyết định.
Tham vọng 100% này cho thấy Bộ Tài chính chấp nhận một “cú đau” về tái cấu trúc: chuẩn hóa, làm sạch và hợp nhất dữ liệu trên toàn bộ chuỗi quản lý tài chính công, thay vì duy trì những kho dữ liệu cục bộ, trùng lặp và mâu thuẫn như hiện nay.

Bốn chuyển đổi lớn: từ AI đơn lẻ đến hệ sinh thái kết nối
Lộ trình chuyển đổi số ngành tài chính được định hình bằng bốn chuyển đổi lớn: (1) từ số hóa sang quản trị dựa trên dữ liệu; (2) từ ứng dụng AI đơn lẻ sang xây dựng năng lực AI trong tài chính trên toàn ngành; (3) từ các hệ thống riêng lẻ sang hệ sinh thái kết nối, liên thông; và (4) từ tư duy “an toàn đi sau” sang “an toàn ngay từ thiết kế”.
Thực chất, đây là sự chuyển động từ “dự án công nghệ” sang “kiến trúc quản trị”. AI trong tài chính chỉ có ý nghĩa nếu giải quyết bài toán thực tế, tạo hiệu quả đo lường được và dựa trên dữ liệu đáng tin cậy, có khả năng kiểm soát và giải trình. Các lĩnh vực như thuế, hải quan, kho bạc, chứng khoán hay bảo hiểm xã hội đã bắt đầu nói đến AI, phân tích dữ liệu lớn và điện toán đám mây, nhưng nếu không có khung quản trị AI rõ ràng, rủi ro lạm dụng hoặc sai lệch quyết định là rất lớn.
Một đề xuất đáng chú ý là dành riêng hai năm 2026 – 2027 để xây dựng và ban hành khung quản trị AI cho ngành tài chính trước khi mở rộng AI vào các hệ thống nghiệp vụ lõi. Cách đi này phản ánh lựa chọn thận trọng nhưng cần thiết: ưu tiên nền tảng quản trị hơn là “chạy đua demo công nghệ”.

Kết nối hệ thống tài chính: điều kiện để dữ liệu “sống” và tạo giá trị
Nếu dữ liệu là hạ tầng mềm thì kết nối hệ thống tài chính chính là đường ống của hạ tầng đó. Các bên tham gia VDF-2026 đều nhấn mạnh yêu cầu chuyển từ các hệ thống rời rạc sang hệ sinh thái tài chính số thông minh, an toàn, kết nối và bền vững. Điều này không chỉ giới hạn trong nội bộ Bộ Tài chính, mà phải mở rộng sang các bộ, ngành, địa phương và từng bước tích hợp với cả hệ sinh thái dịch vụ tài chính thị trường.
Ưu tiên giai đoạn tới là kết nối dữ liệu thuế, kho bạc, hải quan, bảo hiểm xã hội với các nguồn dữ liệu khác, để dữ liệu không chỉ phục vụ lưu trữ, báo cáo mà trở thành đầu vào cho các hệ thống phân tích và ra quyết định thời gian gần thực. Khi đó, dữ liệu tài chính có thể được tái sử dụng để cắt giảm thủ tục, giảm thao tác thủ công, nâng năng lực quản lý rủi ro và giám sát giao dịch theo thời gian thực.
Tuy nhiên, càng kết nối rộng, yêu cầu an toàn thông tin càng cao. Nguyên tắc “an toàn ngay từ thiết kế” không chỉ là chuyện kỹ thuật, mà là ràng buộc thể chế: mọi dự án kết nối dữ liệu phải đồng thời tính đến quyền riêng tư, bảo vệ dữ liệu và cơ chế kiểm soát truy cập ngay từ đầu.
Tác động đến người dân, doanh nghiệp và những nút thắt phải gỡ
Ở góc nhìn người dùng, chuyển đổi số ngành tài chính chỉ có ý nghĩa khi biến được dữ liệu thành lợi ích cụ thể: ít giấy tờ hơn, ít lần đi lại hơn, thời gian và chi phí tuân thủ thấp hơn. Mục tiêu đến 2030 là 100% thủ tục hành chính đủ điều kiện và có phát sinh hồ sơ trong ba năm gần nhất được cung cấp dịch vụ công trực tuyến toàn trình, 100% hồ sơ và kết quả giải quyết thủ tục hành chính được số hóa. Điều này, nếu thực hiện nghiêm túc, sẽ thay đổi cách người dân và doanh nghiệp tương tác với cơ quan tài chính.
Cùng với đó, dữ liệu tài chính được khai thác, tái sử dụng có thể giảm mạnh yêu cầu nộp lại các giấy tờ đã tồn tại trong hệ thống, đồng thời tạo môi trường số minh bạch, an toàn và bao trùm để thúc đẩy kinh tế số. Câu hỏi không còn là “ngành tài chính có bao nhiêu hệ thống CNTT”, mà là “dữ liệu có thực sự sống và tạo ra giá trị điều hành và dịch vụ hay không”.
Tuy nhiên, để giấc mơ quản trị dữ liệu tài chính thành hiện thực, còn nhiều nút thắt: chất lượng dữ liệu lịch sử, thiếu nhân lực hiểu cả nghiệp vụ lẫn dữ liệu, xung đột lợi ích quanh việc chia sẻ dữ liệu, và tâm lý sợ trách nhiệm khi ra quyết định dựa trên phân tích dữ liệu. Nói thẳng, thách thức lớn nhất không còn là công nghệ, mà là thay đổi văn hóa quản trị và cơ chế trách nhiệm trong toàn ngành.