
QR xuyên biên giới: Từ tiện ích công nghệ thành hạ tầng du lịch mới
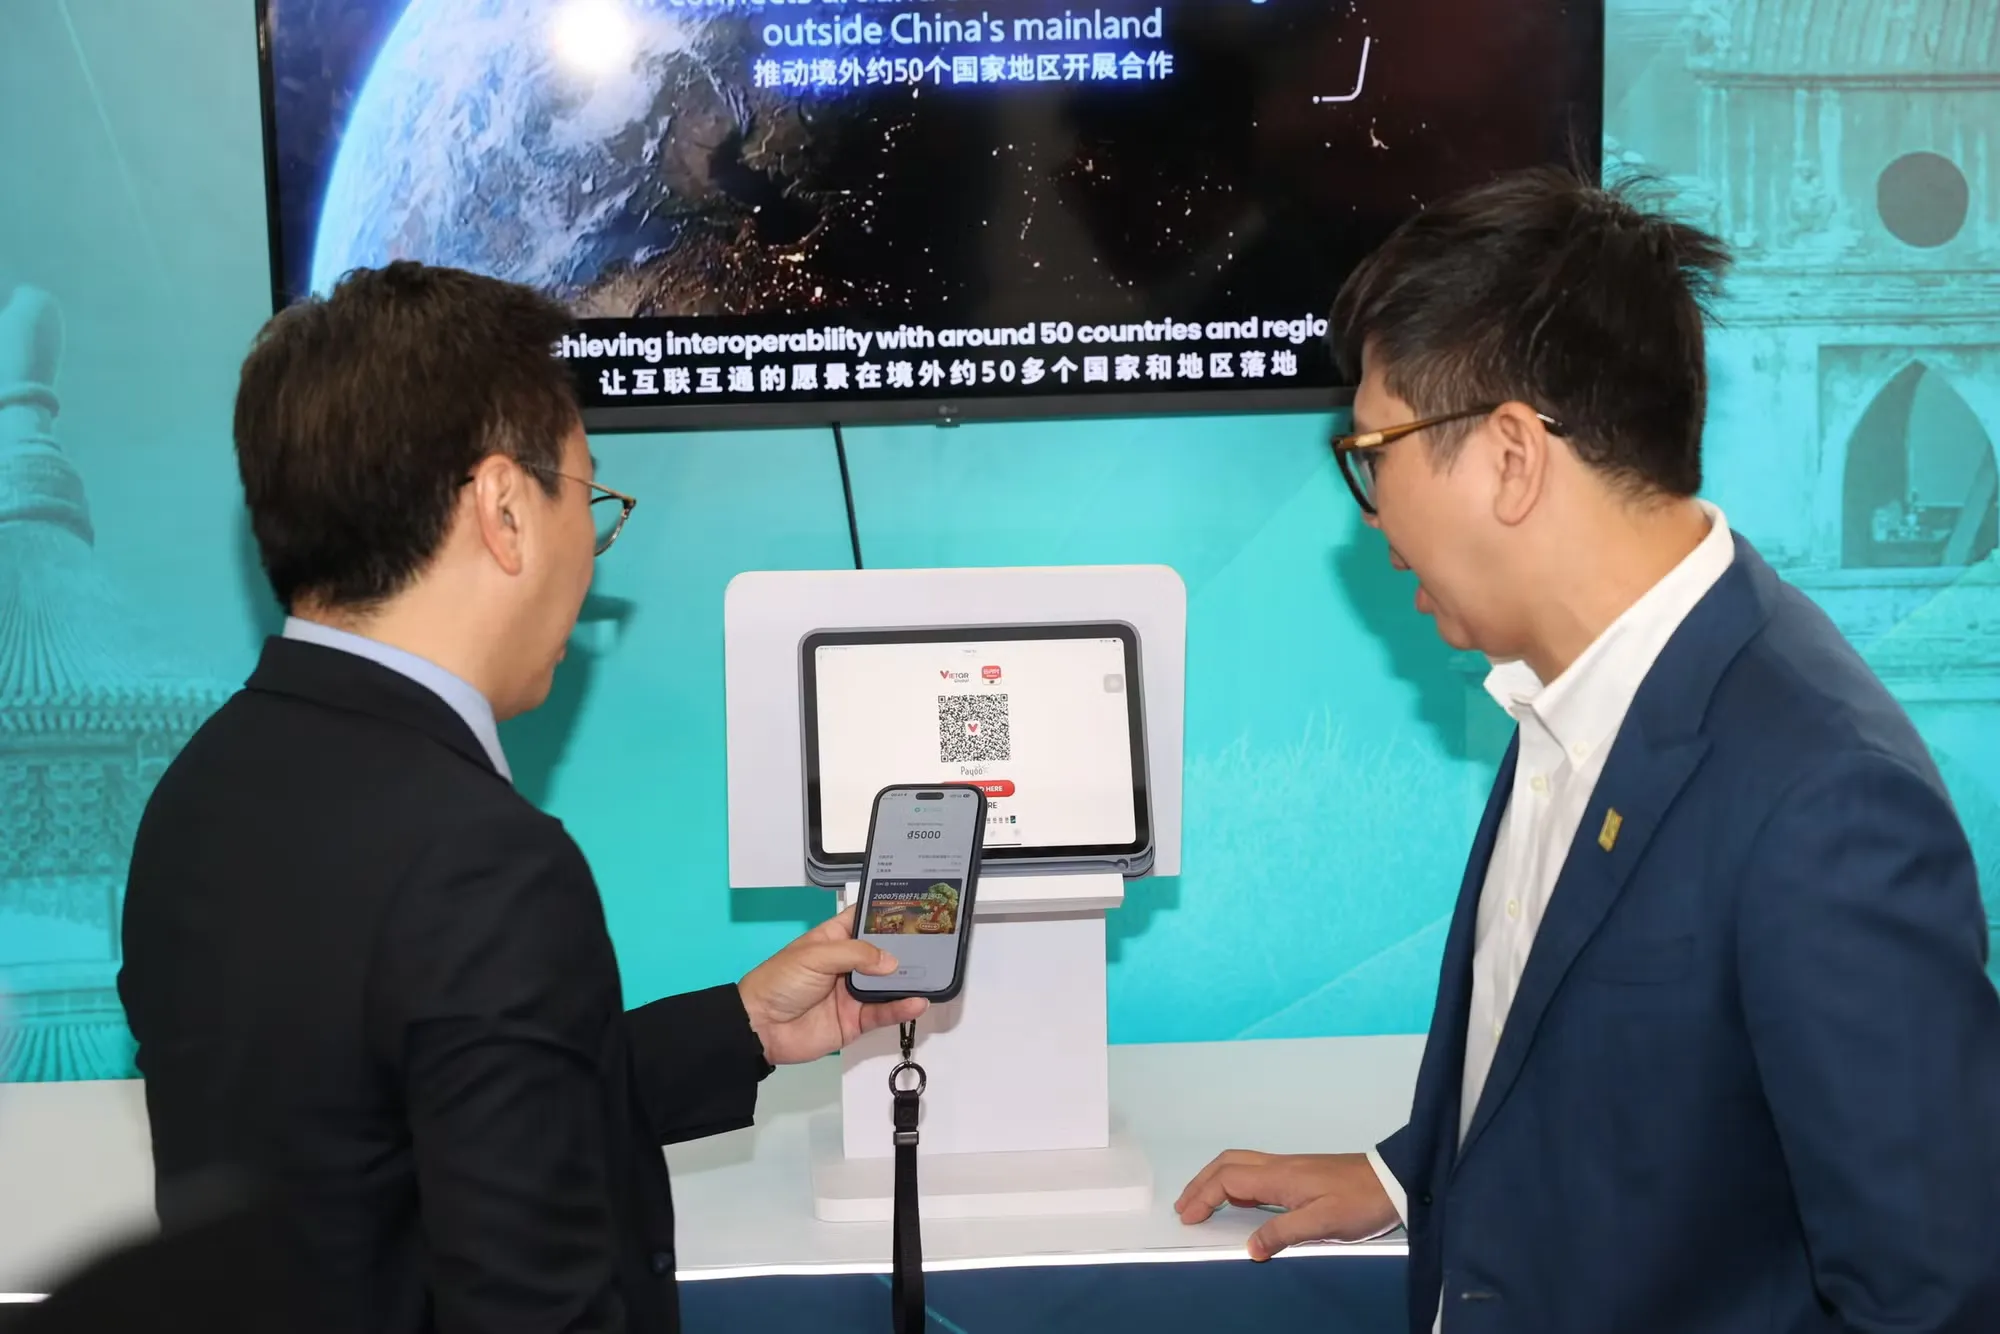
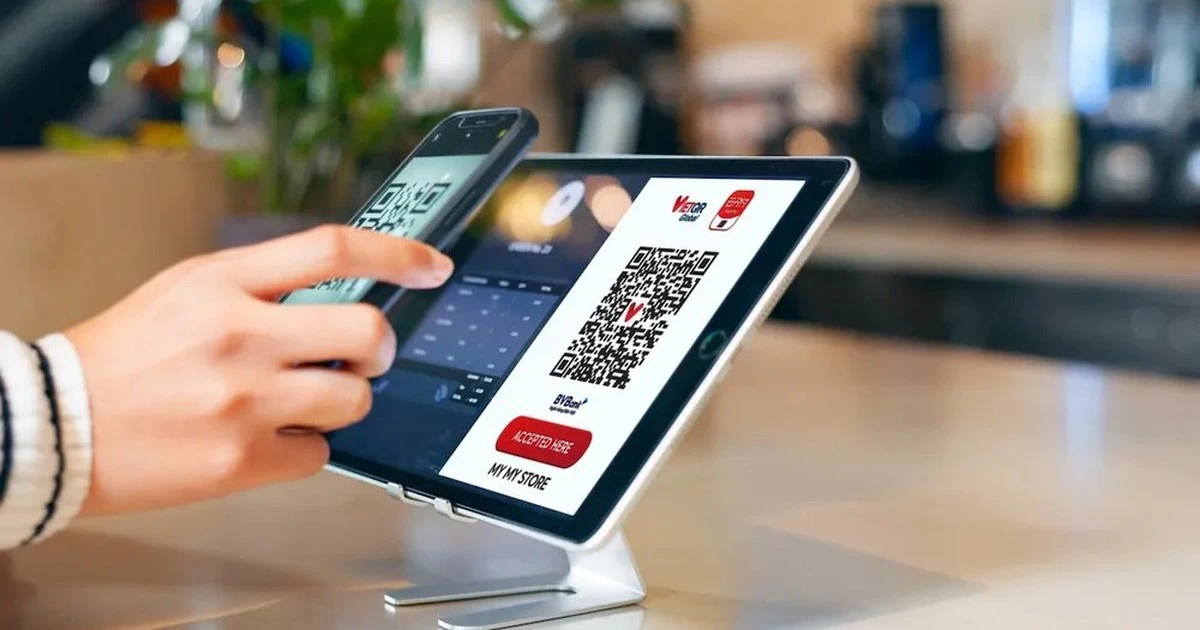
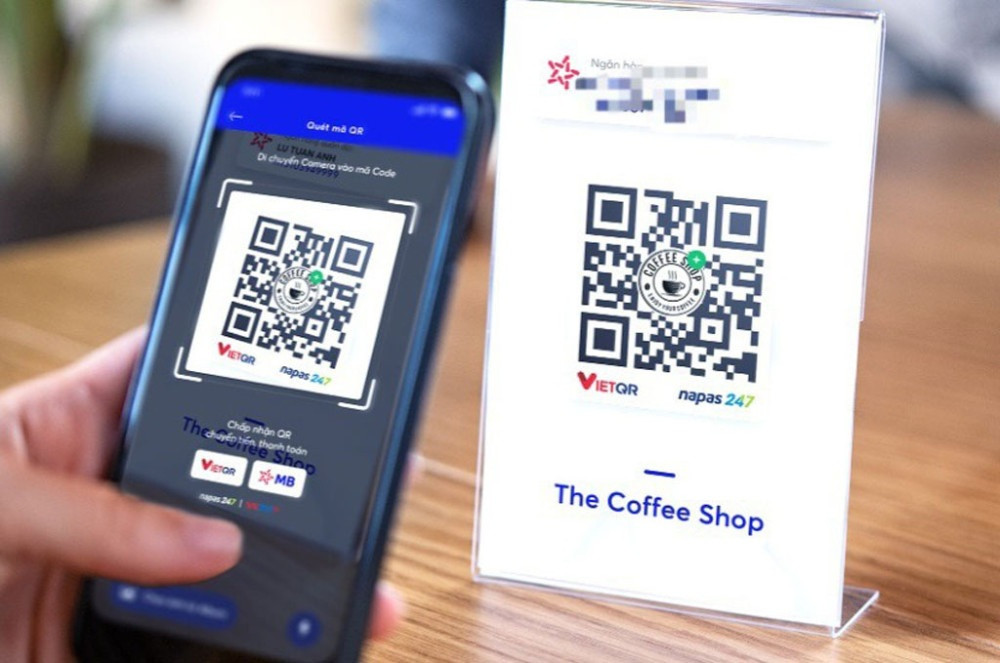
Thanh toán QR nước ngoài là hình thức chi trả bằng cách dùng ứng dụng thanh toán di động quen thuộc để quét mã QR tại điểm bán ở quốc gia khác, giúp du khách không cần mang nhiều tiền mặt hay lo đổi ngoại tệ, đồng thời cho phép các hệ thống ngân hàng và trung gian thanh toán xử lý giao dịch xuyên biên giới một cách an toàn, nhanh chóng và tiết kiệm chi phí. Điều đáng nói là QR xuyên biên giới không còn là thử nghiệm công nghệ, mà đang trở thành một lớp hạ tầng quan trọng của du lịch quốc tế Việt Nam. Khi người Việt có thể quét QR ở Thái Lan, Lào, Campuchia, Trung Quốc, Singapore bằng chính ứng dụng họ dùng hằng ngày, trải nghiệm du lịch được nâng cấp từ gốc: chi tiêu du khách liền mạch, ít ma sát, ít rủi ro. Đây là bước chuyển từ “đi du lịch mang ví” sang “đi du lịch mang điện thoại” – và Việt Nam đang ở nhóm nước đi khá nhanh trong cuộc chơi này.
Người Việt quét QR ở Thái, Lào, Campuchia, Trung Quốc, Singapore: Tự tin chi tiêu như ở nhà
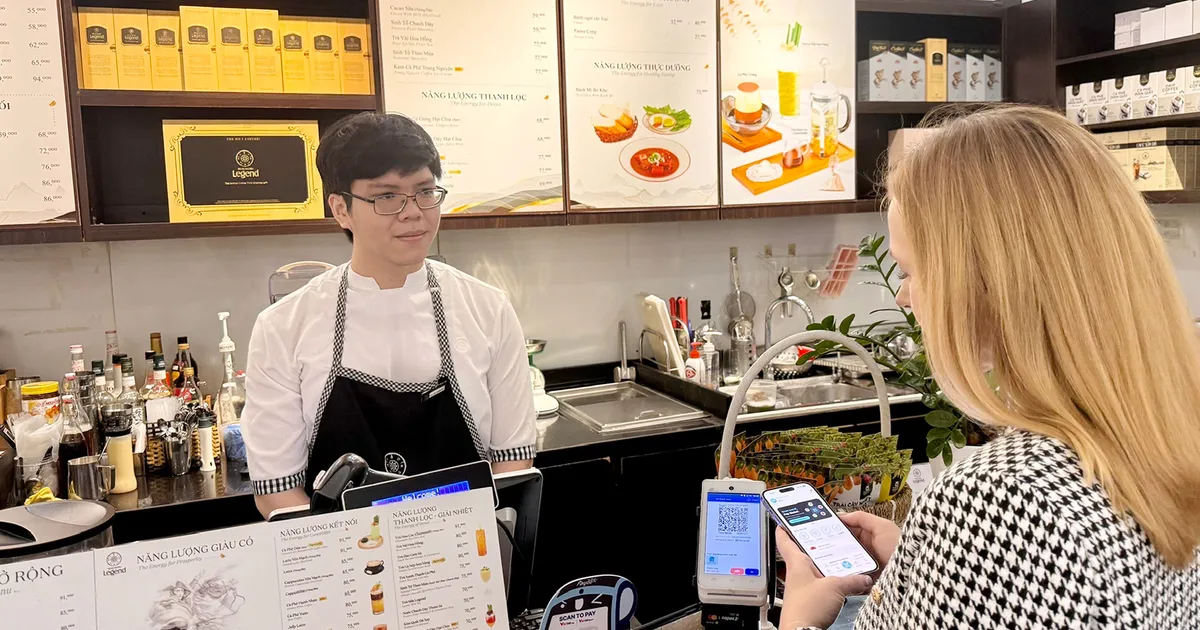
Điểm khác biệt lớn nhất của làn sóng thanh toán QR nước ngoài hiện nay là cảm giác “như ở nhà” khi bước chân ra khỏi biên giới. Hạ tầng kết nối thanh toán biên giới đã được thiết lập hai chiều giữa Việt Nam với Thái Lan, Lào, Campuchia, Singapore và Trung Quốc, cho phép người Việt dùng chính ứng dụng thanh toán di động quen thuộc để quét QR khi mua sắm, ăn uống, đi lại ở các nước này. Thay vì loay hoay với tiền mặt, thẻ tín dụng hay tỉ giá, du khách Việt chỉ cần mở app, quét mã, xác nhận – quy trình giống hệt khi trả tiền cà phê ở Hà Nội hay Sài Gòn. Đồng thời, du khách từ các nước láng giềng cũng có thể dùng QR để chi tiêu tại Việt Nam, tạo nên một dòng giao dịch hai chiều gắn chặt hoạt động du lịch với hệ sinh thái số. Đây không chỉ là tiện ích, mà là lợi thế cạnh tranh mới của du lịch quốc tế Việt Nam.
Chi phí thấp, giao dịch tăng mạnh: QR đang thắng thế trước thẻ
Nếu không có lợi về chi phí, QR xuyên biên giới khó có cơ hội bứt phá. Nhưng thực tế đang cho thấy điều ngược lại: phí chấp nhận thanh toán xuyên biên giới qua QR khoảng 1,5% giá trị giao dịch, thấp hơn đáng kể so với mức 2,4–3% của thẻ tín dụng. Với các doanh nghiệp du lịch, bán lẻ, dịch vụ, đây là chênh lệch đủ lớn để họ ưu tiên QR như kênh nhận tiền chính. Kết quả là giao dịch tăng bùng nổ. Trong 8 tháng, số lượng giao dịch của du khách từ Thái Lan, Lào, Campuchia tại Việt Nam tăng 8 lần, giá trị giao dịch tăng 6 lần so với cùng kỳ, cho thấy dư địa phát triển rất rộng cho thanh toán QR nước ngoài trong du lịch, bán lẻ và dịch vụ. Một câu nói có thể trích dẫn là: "Việc kết nối hạ tầng thanh toán QR xuyên biên giới là một bước tiến trong quá trình phát triển kinh tế số, giúp giảm chi phí giao dịch, tạo thuận lợi cho du khách quốc tế".
| Chỉ tiêu | QR xuyên biên giới | Thẻ tín dụng |
|---|---|---|
| Phí chấp nhận thanh toán | Khoảng 1,5% giá trị giao dịch | Khoảng 2,4–3% giá trị giao dịch |
| Xu hướng sử dụng của du khách khu vực | Tăng mạnh, số lượng giao dịch tăng 8 lần | Tăng chậm hơn, chịu cạnh tranh từ QR |
Từ tiểu thương đến cơ quan quản lý: QR mở rộng biên giới kinh doanh
QR xuyên biên giới không chỉ giúp du khách chi tiêu thuận tiện, mà còn âm thầm thay đổi cách tiểu thương và doanh nghiệp Việt làm ăn. Khi du khách quốc tế có thể quét QR để trả tiền phòng, bữa ăn hay món quà lưu niệm, dòng tiền đi thẳng vào tài khoản, tạo ra lịch sử giao dịch rõ ràng – một dạng “hồ sơ tín nhiệm số” giúp họ dễ chứng minh thu nhập với ngân hàng. Theo phân tích của các chuyên gia, những dòng tiền này có thể trở thành căn cứ để ngân hàng xem xét mở rộng đối tượng cho vay là các hộ kinh doanh nhỏ lẻ ở khu phố, khu chợ – nhóm trước đây vốn khó tiếp cận tín dụng. Về phía cơ quan quản lý, khi giao dịch đi qua hệ thống ngân hàng, dữ liệu bán lẻ được ghi nhận đầy đủ hơn, thay vì chỉ dựa vào số liệu từ siêu thị hay cửa hàng lớn. QR, vì thế, đang mở rộng biên giới kinh doanh cho cả người bán lẫn nhà quản lý.
Thuận tiện đi kèm trách nhiệm: Bảo mật và thói quen số của người dùng
Sự bùng nổ của kết nối thanh toán biên giới cũng đặt ra yêu cầu mới về an toàn và thói quen sử dụng. Khi mọi thứ gắn với điện thoại, điểm yếu không còn nằm ở ngân hàng hay trung gian thanh toán, mà ở chính người dùng và người bán. Các chuyên gia cảnh báo tiểu thương phải thường xuyên kiểm tra mã QR của mình, tránh để kẻ xấu dán đè mã giả hoặc lợi dụng các loa thông báo QR để lừa đảo. Ở tầm hệ thống, cơ quan quản lý đang yêu cầu tổ chức tín dụng tăng cường tuyên truyền về các hình thức gian lận, khuyến cáo khách hàng không chia sẻ thông tin cá nhân, không cài ứng dụng không rõ nguồn gốc có quyền truy cập camera, micro. Thanh toán số chỉ thực sự là lợi thế của du lịch quốc tế Việt Nam khi người dùng coi bảo mật là thói quen hằng ngày, chứ không phải là việc “nhớ thì làm, quên thì thôi”.