
Thị trường xa xỉ suy giảm: cú phanh gấp sau giai đoạn tăng trưởng nóng
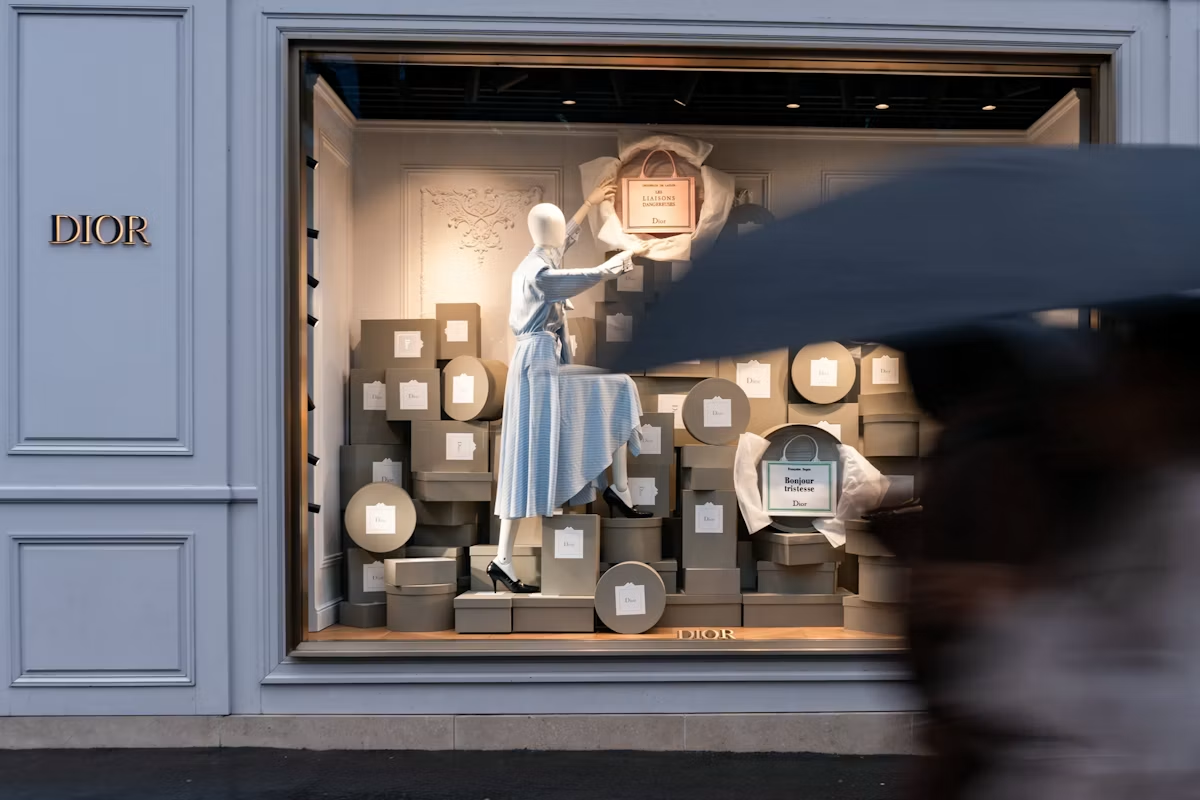
Thị trường xa xỉ suy giảm là giai đoạn mà tốc độ tăng trưởng doanh thu và lợi nhuận của các tập đoàn hàng hiệu cao cấp chững lại rõ rệt, khi sức mua toàn cầu yếu đi, nhu cầu trở nên mang tính chu kỳ hơn và định giá trên thị trường chứng khoán không còn tương xứng với thực tế kinh doanh. Ngay lúc này, những tên tuổi lớn như LVMH, Hermès hay Burberry đang là tâm điểm của làn sóng hạ dự báo lợi nhuận từ các ngân hàng đầu tư. Các nhà phân tích cảnh báo kỳ vọng lợi nhuận đã bị thổi phồng trong giai đoạn tăng trưởng mạnh, và cú điều chỉnh hiện tại không chỉ là một nhịp nghỉ kỹ thuật mà là tín hiệu cho thấy chu kỳ vàng của ngành xa xỉ có thể tạm thời khép lại.
Nhóm chuyên gia phân tích cho rằng xu hướng mua sắm và sức mua đang bắt đầu hạ nhiệt trong bối cảnh kinh tế suy yếu, với tín hiệu trái chiều tại Trung Quốc và nguy cơ chi tiêu chững lại ở Mỹ. Nền tảng tăng trưởng từng dựa nhiều vào người tiêu dùng Trung Quốc và khách hàng cao cấp tại Mỹ giờ không còn vững như trước, khiến kỳ vọng lợi nhuận trở nên thiếu thực tế. "Theo nhóm chuyên gia do Piral Dadhania dẫn đầu, kỳ vọng của thị trường về lợi nhuận của các hãng xa xỉ châu Âu đang vượt xa những gì bối cảnh nhu cầu hiện tại có thể hỗ trợ". Đây là lời cảnh tỉnh trực diện cho những ai vẫn tin rằng ngành xa xỉ miễn nhiễm với chu kỳ kinh tế.
RBC hạ khuyến nghị LVMH, Burberry: tín hiệu cảnh báo về kỳ vọng lợi nhuận
Điểm nhấn quan trọng của đợt điều chỉnh lần này là việc RBC hạ khuyến nghị với cổ phiếu LVMH và Burberry Group từ mức outperform xuống sector perform, tức họ chỉ còn kỳ vọng hai cổ phiếu này sẽ diễn biến tương đương mặt bằng chung của ngành. Đây là bước lùi đáng kể nếu nhớ rằng LVMH từng được xem là cổ phiếu "chủ lực" của ngành xa xỉ nhờ khả năng tăng trưởng vượt trội. Hành động này ngầm thừa nhận rằng LVMH dự báo lợi nhuận trong mắt thị trường đang quá lạc quan so với sức mua thực tế, và câu chuyện tăng trưởng siêu tốc khó tiếp diễn trong môi trường nhu cầu nguội hơn.
Không chỉ LVMH và Burberry, RBC còn cắt giảm dự báo lợi nhuận trên mỗi cổ phiếu (EPS) năm 2027 của Kering, Moncler, Hermès International và Swatch Group. Việc đồng loạt hạ EPS cho thấy đây không phải vấn đề của riêng một thương hiệu mà là sự điều chỉnh toàn ngành. Khi ngân hàng chuyển lập trường sang "thận trọng hơn", họ đang gửi thông điệp rằng định giá hiện tại đã phản ánh một tương lai tăng trưởng quá đẹp. Các thương hiệu có thể tiếp tục đầu tư vào sáng tạo, nhưng trong bối cảnh thị trường ngày càng khắc nghiệt, những nỗ lực đó khó đủ sức bù đắp sức mua suy yếu và biên lợi nhuận bị siết chặt.
UBS hạ xếp hạng Hermès: sức hấp dẫn khan hiếm đang phai nhạt
Hermès từng được xem là ngoại lệ của ngành xa xỉ nhờ chiến lược giữ tính khan hiếm và mức định giá cao, nhưng UBS vừa phá vỡ niềm tin đó khi hạ xếp hạng cổ phiếu từ "trung lập" xuống "bán". Lý do được đưa ra rất thẳng thắn: quy mô ngày càng mở rộng đang làm giảm tính khan hiếm, khiến Hermès nhu cầu giảm theo nghĩa là nhu cầu không còn bền, mà mang tính chu kỳ hơn. Khi khan hiếm bị bào mòn, phần premium mà nhà đầu tư sẵn sàng trả cho cổ phiếu cũng bị thách thức. Việc thương hiệu ngày càng mở rộng tệp khách hàng và sản phẩm không phải lúc nào cũng đồng nghĩa với khả năng duy trì biên lợi nhuận siêu cao, nhất là khi thị trường xa xỉ suy giảm.
UBS nhận định kỳ vọng của nhà đầu tư vẫn phụ thuộc nhiều vào tăng trưởng mạnh trong mảng hàng da, nhưng triển vọng này đang kém tin cậy hơn khi Hermès tăng quy mô. Ngân hàng cho rằng các túi xách không thuộc hạn ngạch đã chiếm khoảng 65% doanh thu hàng da, qua đó làm giảm tính độc quyền vốn là nền tảng hỗ trợ nhu cầu. Dự báo cho thấy tăng trưởng doanh thu hữu cơ năm 2027 chỉ còn ở mức trung bình một chữ số, trong khi biên lợi nhuận hoạt động dự kiến giảm khi lợi ích từ quy mô co lại và chi phí phòng ngừa rủi ro tỷ giá, truyền thông tăng lên. Điều đáng nói là "UBS đánh giá mức định giá hiện tại là cao, khi cổ phiếu vẫn giao dịch ở mức phí bảo hiểm lớn so với các công ty cùng ngành hàng xa xỉ".
Ngành xa xỉ hạ nhiệt: chu kỳ mới và bài học về kỳ vọng quá cao
Khi cả RBC và UBS đồng loạt hạ khuyến nghị, thông điệp đã rõ: ngành xa xỉ đang hạ nhiệt sau giai đoạn tăng trưởng mạnh mẽ, và kỳ vọng lợi nhuận vẫn quá cao so với thực tế thị trường. Xu hướng mua sắm giảm tốc, nhu cầu mang tính chu kỳ hơn, biên lợi nhuận chịu áp lực, trong khi định giá cổ phiếu vẫn ngầm giả định tăng trưởng doanh thu ở mức một chữ số cao trong cả thập kỷ tới cùng biên lợi nhuận hoạt động tới 40% và tăng trưởng dài hạn 4,5% — cao hơn nhiều so với kịch bản thận trọng của chính UBS. Khoảng chênh lệch giữa kỳ vọng và kịch bản thận trọng chính là rủi ro mà nhà đầu tư đang nắm giữ.
Từ góc nhìn phân tích ngành thời trang, đây là một chu kỳ lành mạnh hơn là thảm họa. Những năm tăng trưởng nóng đã khiến các thương hiệu mở rộng quá nhanh và nhà đầu tư tin rằng nhu cầu xa xỉ là vô hạn. Đợt điều chỉnh này buộc thị trường phải tái định giá rủi ro, chấp nhận rằng ngay cả các biểu tượng như LVMH hay Hermès cũng không thể mãi đứng ngoài quỹ đạo kinh tế toàn cầu. Kết luận quan trọng là: câu chuyện xa xỉ trong giai đoạn tới sẽ ít nói về tốc độ mở rộng, và nhiều hơn về khả năng cân bằng giữa khan hiếm, sáng tạo và lợi nhuận bền vững. Ai tiếp tục ôm kỳ vọng tăng trưởng phi thực tế sẽ là người chịu chi phí của sự tỉnh ngộ.