
Bài toán lợi nhuận nan giải của ngân hàng nước ngoài tại Việt Nam
Ngân hàng nước ngoài Việt Nam là các tổ chức tín dụng thuộc sở hữu của tập đoàn tài chính quốc tế, được cấp phép hoạt động và mở chi nhánh hoặc ngân hàng con tại thị trường Việt Nam, nhằm cung cấp dịch vụ tài chính, tín dụng và ngân hàng hiện đại cho khách hàng cá nhân, doanh nghiệp nhưng đồng thời phải đối mặt với hệ sinh thái cạnh tranh, pháp lý và văn hóa kinh doanh bản địa rất đặc thù. Bức tranh 5–15 năm qua cho thấy: lợi nhuận ngân hàng nước ngoài không hề “màu hồng”. Với KBank kinh doanh Việt Nam lỗ lũy kế hơn 1.000 tỷ đồng chỉ sau 5 năm, Hong Leong và Public Bank tăng trưởng tài sản nhưng lợi nhuận trồi sụt, còn CIMB vẫn ghi nhận lỗ, câu hỏi đặt ra không phải “đến hay không đến Việt Nam”, mà là “đến rồi sống thế nào cho hiệu quả”.

KBank: tăng tài sản gần 10 lần nhưng vẫn chưa hòa vốn
KBank – ngân hàng thuộc gia tộc Lamsam của Madam Pang – được cấp phép hoạt động tại Việt Nam từ năm 2021 và khai trương chi nhánh TP.HCM vào tháng 8/2022. Đây chỉ là một trong 51 chi nhánh ngân hàng nước ngoài Việt Nam đang hoạt động, nhưng lại là trường hợp điển hình về bài toán tăng trưởng nhanh đi kèm thua lỗ nặng. Sau 5 năm vào Việt Nam, chi nhánh KBank tại TP.HCM liên tục báo lỗ và chưa đạt điểm hòa vốn. Thu nhập lãi thuần năm 2025 chỉ đạt khoảng 378 tỷ đồng, trong khi chi phí hoạt động lên tới 591 tỷ đồng và chi phí dự phòng rủi ro tín dụng ở mức 120 tỷ đồng. Tổng tài sản của KBank Việt Nam tăng từ 2.529 tỷ đồng năm 2021 lên 24.353 tỷ đồng cuối năm 2025, tương đương mức tăng gần 10 lần. Nhưng lỗ lũy kế trước thuế đã chạm mốc 1.016 tỷ đồng sau 5 năm.
Ba ngân hàng Malaysia: hiện diện lâu năm nhưng kết quả kinh doanh “lửng lơ”
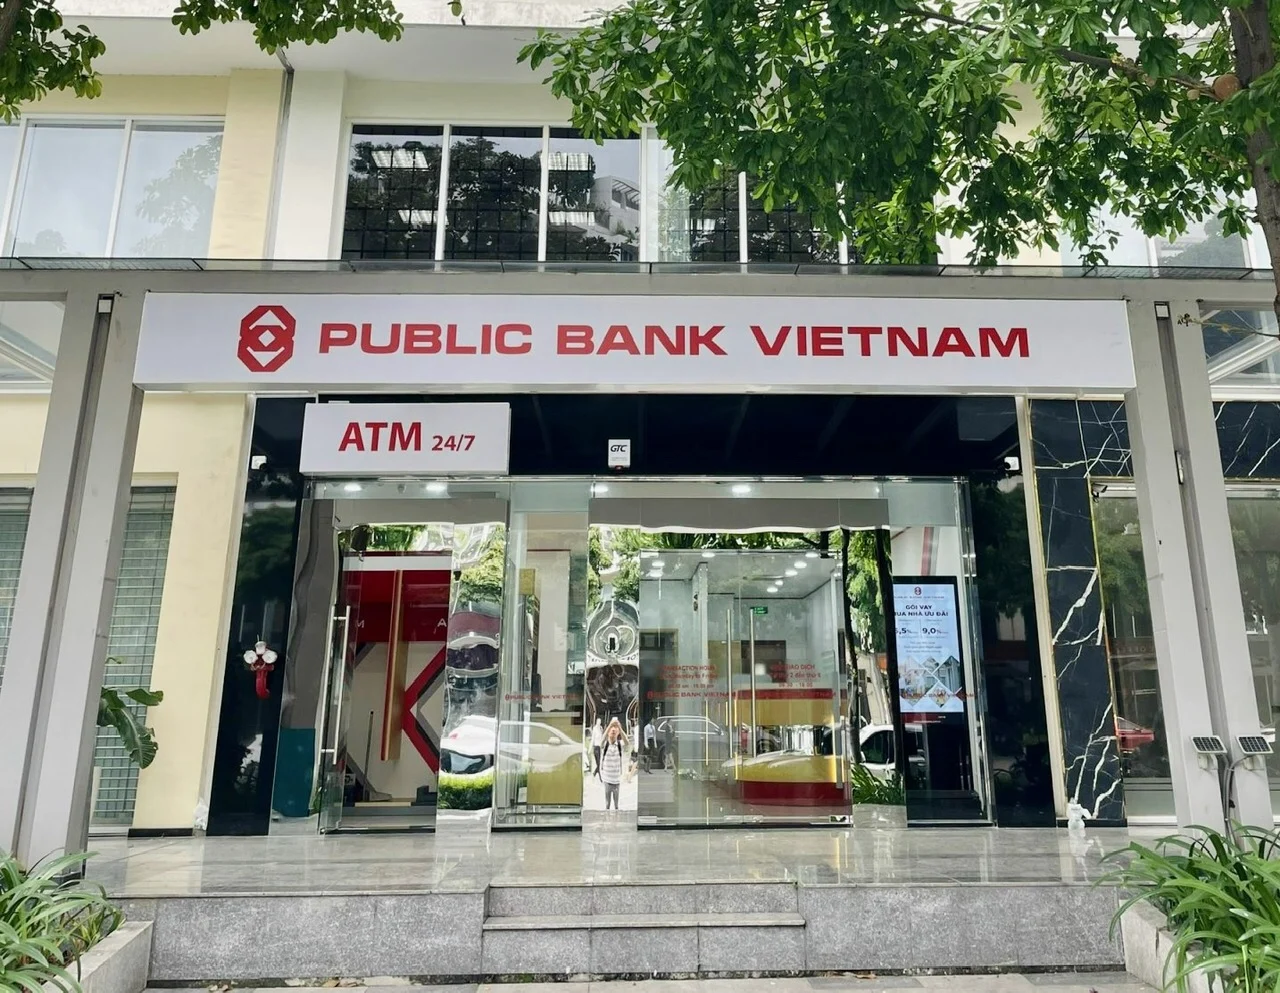
Nhóm ngân hàng Malaysia Việt Nam gồm Hong Leong, Public Bank và CIMB là ba ngân hàng 100% vốn nước ngoài đã hiện diện khá sớm nhưng vẫn loay hoay với hiệu quả kinh doanh. Hong Leong Bank được Ngân hàng Nhà nước cấp phép thành lập Hong Leong Bank Vietnam vào tháng 12/2008 và bắt đầu hoạt động từ năm 2009. Đến năm 2025, tổng tài sản Hong Leong Việt Nam đạt khoảng 163.240 tỷ đồng, tăng 21% so với cuối năm 2024, nhưng lợi nhuận trước thuế chỉ 114 tỷ đồng, giảm 22% so với năm trước; lợi nhuận sau thuế khoảng 90 tỷ đồng. Public Bank Việt Nam, sau khi chuyển đổi từ liên doanh BIDV – Public Bank thành ngân hàng 100% vốn nước ngoài, đã mở rộng lên 40 chi nhánh và phòng giao dịch, nâng vốn điều lệ lên 7.000 tỷ đồng. Dù lợi nhuận trước thuế năm 2025 tăng 4% lên 331 tỷ đồng, báo cáo cho thấy lợi nhuận năm 2024 từng giảm tới 38,62% do thu nhập lãi thuần giảm và chi phí hoạt động tăng trong quá trình mở rộng. Trong khi đó, CIMB Bank Việt Nam được cấp phép thành lập ngân hàng 100% vốn nước ngoài vào năm 2016 và đến năm 2025 vẫn ghi nhận lỗ trước thuế khoảng 253 tỷ đồng. Bức tranh chung: quy mô tài sản và mạng lưới đi lên, nhưng lợi nhuận ngân hàng nước ngoài vẫn chưa tương xứng với kỳ vọng.
Điểm chung: mô hình vốn ngoại mạnh nhưng thị trường không dễ “bắt nhịp”
Nhìn vào KBank kinh doanh Việt Nam và bộ ba ngân hàng Malaysia, có một mẫu số chung: họ đều mang vào thị trường mô hình ngân hàng nước ngoài với vốn lớn, công nghệ hiện đại, quy trình quản trị rủi ro bài bản, nhưng lại chưa chuyển hóa được lợi thế thành lợi nhuận bền vững. Hong Leong được xác định là ngân hàng 100% vốn nước ngoài đầu tiên của Malaysia và Đông Nam Á tại Việt Nam, Public Bank và CIMB cũng là các pháp nhân 100% vốn nước ngoài. Thế nhưng, KBank thua lỗ hơn 1.000 tỷ đồng, Hong Leong giảm 22% lợi nhuận trước thuế năm 2025, CIMB lỗ 253 tỷ đồng, Public Bank phải chấp nhận lợi nhuận giảm mạnh trong giai đoạn mở rộng. Các con số này cho thấy chi phí xây dựng thương hiệu, phát triển mạng lưới, đầu tư công nghệ và chấp nhận rủi ro tín dụng tại thị trường mới cao hơn nhiều so với biên lợi nhuận mà họ có thể tạo ra trong giai đoạn đầu. Câu chuyện không nằm ở việc ngân hàng nước ngoài thiếu năng lực, mà ở chỗ họ chưa “dịch” được năng lực toàn cầu sang bối cảnh cạnh tranh đặc thù của Việt Nam.
Kết luận: vốn lớn không đảm bảo thành công nếu không hiểu sâu thị trường
Từ trường hợp KBank và các ngân hàng Malaysia, có thể rút ra một nhận định thẳng thắn: lợi nhuận ngân hàng nước ngoài tại Việt Nam là cuộc chơi dài hơi, không dành cho những chiến lược “đến rồi chờ thị trường tự hấp thụ”. Một câu nói đáng nhớ từ dữ liệu hiện có là: “Public Bank Việt Nam đóng góp 51,3 triệu ringgit lợi nhuận trước thuế cho tập đoàn trong năm 2025, nhưng phải đánh đổi bằng giai đoạn lợi nhuận giảm hơn 38% khi mở rộng mạng lưới và sản phẩm”. Điều này cho thấy các ngân hàng ngoại muốn gắn bó với Việt Nam phải chấp nhận chịu lỗ, chịu biên lợi nhuận thấp trong thời gian dài để xây dựng nền tảng. Bài toán tiếp theo không chỉ là tăng tài sản hay mở thêm chi nhánh, mà là thiết kế sản phẩm phù hợp, kiểm soát chi phí, quản lý rủi ro tín dụng sát với thực tế địa phương và định hình lại kỳ vọng lợi nhuận ở mức thực tế hơn. Vốn lớn là điều kiện cần, nhưng hiểu sâu thị trường mới là điều kiện đủ.