
Kỷ lục xuất khẩu sang Mỹ: Tín hiệu mạnh nhưng không phải không có cảnh báo
Xuất khẩu giày dép Mỹ và túi xách Việt Nam hiện là chủ đề nóng của thị trường da giày khi kim ngạch bán sang Mỹ vượt mốc 8 tỷ USD trong 8 tháng, phản ánh vị thế đầu tàu về thương mại Việt-Mỹ của nhóm hàng da giày, đồng thời đặt ra bài toán dài hạn về chiến lược mở rộng và đa dạng hóa thị trường cho doanh nghiệp trong nước.
Trong 8 tháng, xuất khẩu toàn ngành da giày đạt 19,54 tỷ USD, tăng 2,43% so với cùng kỳ, với Mỹ tiếp tục là thị trường lớn nhất và EU đứng thứ hai. Điều đáng chú ý là nhóm giày dép chỉ tăng nhẹ, trong khi túi xách, vali, ô dù lại tăng ở mức hai con số. Điều này cho thấy doanh nghiệp đang dịch chuyển sang các sản phẩm có giá trị gia tăng cao hơn, phù hợp xu hướng xuất khẩu hàng tiêu dùng có thiết kế, thương hiệu và câu chuyện sản phẩm. Tuy nhiên, đằng sau những con số tích cực là dấu hiệu phụ thuộc ngày càng lớn vào hai thị trường này, khiến bất kỳ biến động chính sách hay nhu cầu đều có thể tạo ra cú sốc cho toàn ngành.
Giày dép tăng chậm, túi xách bật lên: Động lực mới của ngành da giày
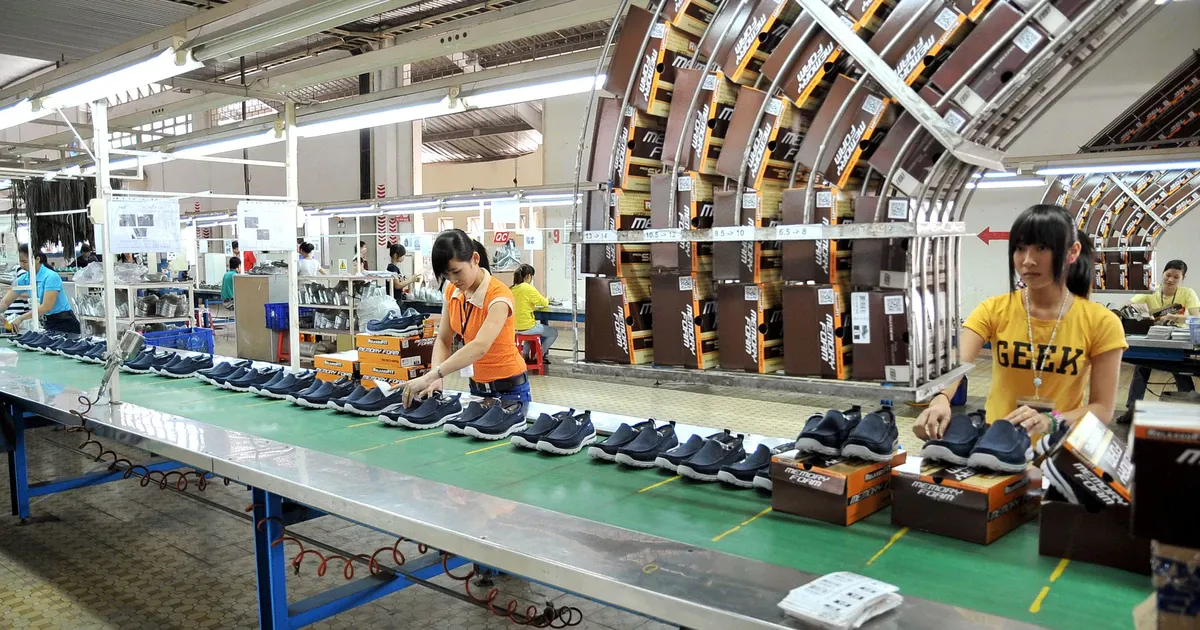
Nếu chỉ nhìn tổng kim ngạch, nhiều người sẽ dễ kết luận ngành da giày đang hồi phục ổn định. Nhưng bóc tách từng nhóm hàng cho thấy một câu chuyện khác: giày dép tăng trưởng chậm, trong khi túi xách và các sản phẩm phụ trợ lại trở thành điểm sáng. Với giày dép, mức tăng dưới 1% cho thấy thị trường đang cạnh tranh khốc liệt, biên độ tăng trưởng bị bào mòn bởi áp lực giá và sự dịch chuyển đơn hàng sang những nước chi phí thấp hơn. Ngược lại, nhóm túi xách, vali, ô dù tăng trên 10% cho thấy dư địa lớn cho các sản phẩm thiết kế, mang tính thời trang và có thể xây dựng thương hiệu túi xách Việt Nam rõ ràng hơn trên thị trường quốc tế. Theo số liệu công bố, “xuất khẩu túi xách, vali, ô dù đạt 3,34 tỷ USD, tăng 11,51% so với cùng kỳ”, một mức tăng đủ để doanh nghiệp coi đây là trụ cột thứ hai bên cạnh giày dép.
Mỹ và EU: Hai thị trường cứu cánh hay chiếc lồng tăng trưởng?
Mỹ và EU đang giữ vai trò trung tâm trong cơ cấu thị trường da giày của Việt Nam, với kim ngạch xuất khẩu sang Mỹ hơn 8 tỷ USD và sang EU gần 5 tỷ USD trong 8 tháng. Đáng nói hơn, các thị trường ngách tại EU như Pháp, Luxembourg, Đan Mạch lại là nơi tăng trưởng bứt phá, trái ngược với xu hướng giảm tại Đức. Điều này cho thấy doanh nghiệp Việt đã biết khai thác các phân khúc thị trường đa dạng, không chỉ bám vào các nước lớn truyền thống. Tuy nhiên, khi cơ cấu xuất khẩu da giày “có sự phụ thuộc ngày càng lớn vào thị trường Mỹ và EU”, bất kỳ đợt suy giảm nhu cầu hay thay đổi tiêu chuẩn nhập khẩu tại hai khu vực này đều dễ dàng kéo giảm kết quả cả năm. Thay vì coi Mỹ và EU là chiếc “phao cứu sinh” duy nhất, ngành da giày cần coi đó là hai trụ cột trong một chiến lược rộng hơn, nơi các thị trường khu vực và các hiệp định thương mại tự do phải được sử dụng đúng mức chứ không để rơi vào tình trạng hưởng ưu đãi thuế nhưng kim ngạch lại đi xuống.
CPTPP, RCEP bị bỏ lỡ và bài toán tái cơ cấu thị trường
Nghịch lý đáng lo ngại của thị trường da giày là: trong khi Mỹ và EU tăng, xuất khẩu sang các nước trong CPTPP và RCEP lại suy giảm, đặc biệt là Nhật Bản và Trung Quốc. Việc kim ngạch đi xuống ở những thị trường gần, dù được hưởng ưu đãi thuế quan từ các hiệp định thương mại tự do, cho thấy doanh nghiệp chưa tận dụng tốt các cơ hội về chi phí và logistics. Thay vì chỉ nhìn vào đơn hàng lớn từ Mỹ, doanh nghiệp da giày Việt Nam cần xây lại chiến lược tham gia chuỗi cung ứng khu vực, nghiên cứu kỹ tiêu chuẩn và thị hiếu của từng thị trường CPTPP, RCEP để biến các hiệp định này thành lợi thế cạnh tranh thực sự. Nếu không, ngành sẽ đứng trước nguy cơ tăng trưởng “một chân”, phụ thuộc vào thương mại Việt-Mỹ và Việt-EU, trong khi không tạo được mạng lưới an toàn từ các thị trường lân cận.
Vai trò áp đảo của khu vực FDI và yêu cầu nâng tầm doanh nghiệp nội
Một lớp vấn đề khác nằm ở cấu trúc sở hữu của ngành: khu vực có vốn đầu tư nước ngoài đang chiếm phần lớn kim ngạch giày dép và túi xách. Trong 8 tháng, khối FDI xuất khẩu hơn 15,5 tỷ USD, tương đương khoảng 80% tổng kim ngạch toàn ngành trong năm trước. Điều này chứng minh Việt Nam hấp dẫn về chi phí và nguồn nhân lực, nhưng cũng phản ánh sự phụ thuộc vào quyết định của các tập đoàn đa quốc gia. Nếu mục tiêu xuất khẩu 29–30 tỷ USD được hoàn thành nhờ chủ yếu vào FDI, thì lợi ích về thương hiệu quốc gia và tỷ lệ nội địa hóa sẽ bị hạn chế. Bài toán đặt ra không phải giảm vai trò FDI, mà là nâng tầm doanh nghiệp nội: đầu tư thiết kế, xây dựng thương hiệu túi xách Việt Nam, tham gia sâu hơn vào khâu nghiên cứu, phát triển sản phẩm, để khi các dòng vốn dịch chuyển, ngành da giày vẫn giữ được năng lực xuất khẩu giày dép Mỹ và các thị trường khác bằng chính hệ sinh thái doanh nghiệp trong nước.