
Nâng hạng FTSE: thị trường Việt Nam bước vào sân chơi vốn ngoại lớn
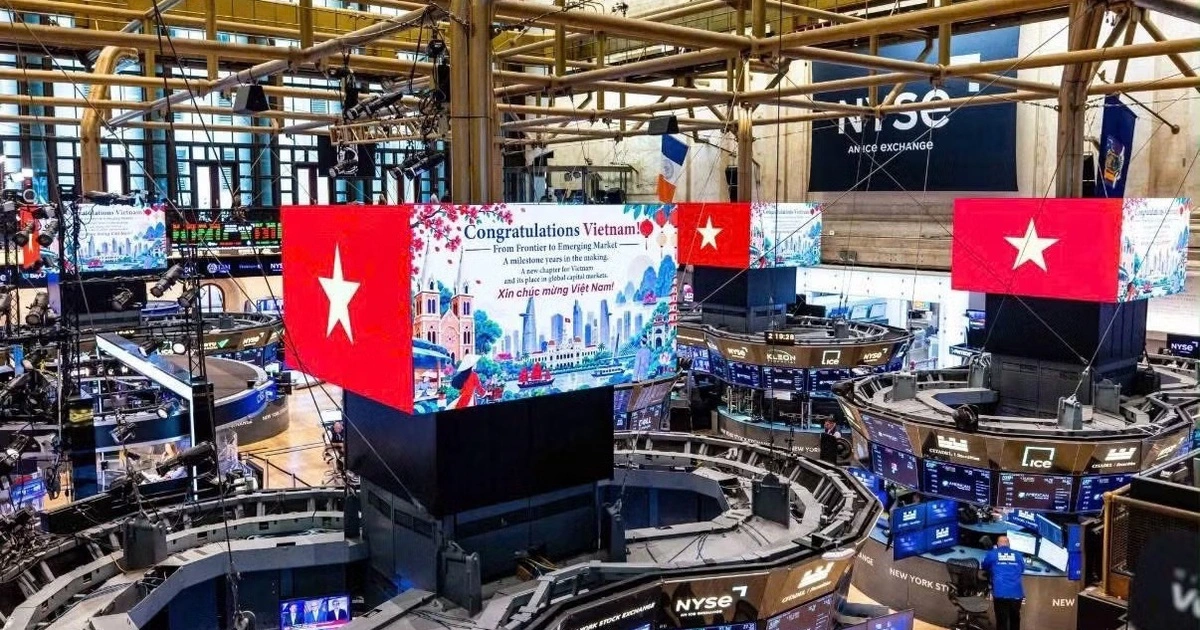
FTSE Russell nâng hạng thị trường chứng khoán Việt Nam từ cận biên lên mới nổi thứ cấp là việc Việt Nam được bổ sung 27 cổ phiếu vào FTSE Global Equity Index Series, qua đó mở cửa cho các quỹ ETF và quỹ chỉ số toàn cầu giải ngân vốn thụ động theo lộ trình định sẵn, tạo thay đổi dài hạn về dòng tiền và cấu trúc cầu trên thị trường chứng khoán Việt Nam. Việc 27 cổ phiếu Việt Nam được thêm vào các nhóm Large Cap, Mid Cap và Small Cap trong FTSE GEIS chính là bước đi cụ thể của quá trình nâng hạng này. Đây không phải là một đợt cơ cấu kỹ thuật đơn lẻ, mà là sự chuyển cấp toàn thị trường, kéo Việt Nam vào radar của những dòng vốn có tổ chức quy mô lớn và mang tính kỷ luật cao. Kể từ khi tỷ trọng Việt Nam trong FTSE Emerging All Cap Index tăng từ khoảng 0,34–0,35% lên khoảng 0,49–0,5% chỉ sau một chu kỳ rà soát, thị trường đã ở trạng thái “được để mắt tới” rõ ràng hơn.
Dòng vốn thụ động: từ 1,5 tỷ đến hơn 4 tỷ USD và câu chuyện tái định giá
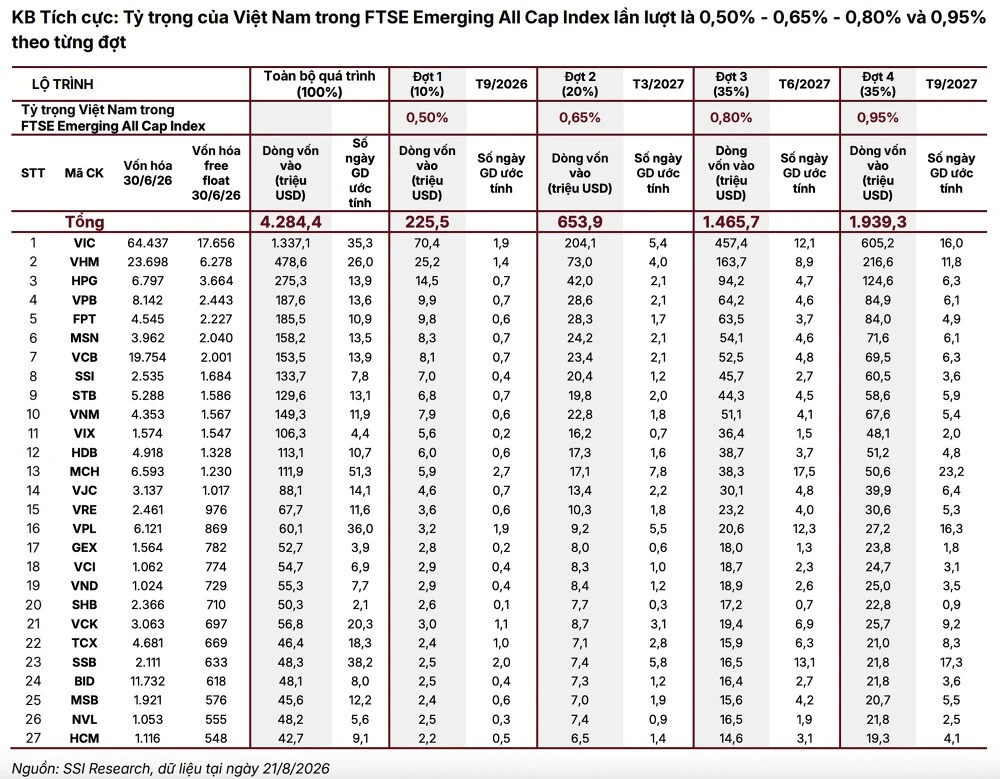
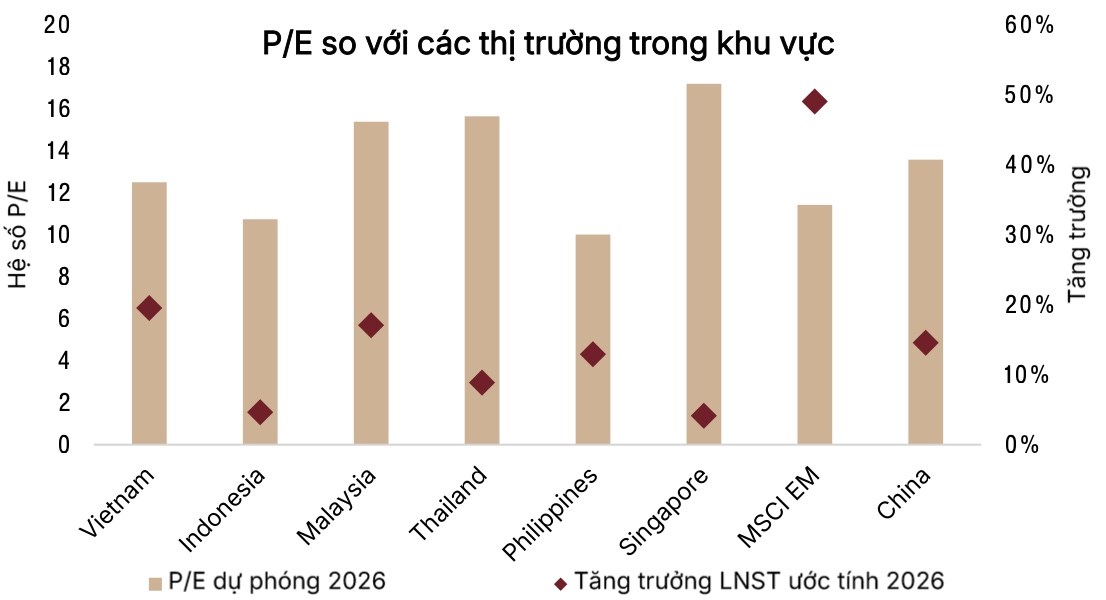
Về bản chất, FTSE Russell nâng hạng không chỉ mang lại một con số dòng vốn ngoại Việt Nam nhất định mà quan trọng hơn là thay đổi cách thị trường được định giá. Các phân tích cho thấy tổng dòng vốn thụ động dự kiến chảy vào Việt Nam trong quá trình chuyển đổi có thể dao động quanh mức 1,5 tỷ USD trong kịch bản cơ sở và lên tới hơn 4,28 tỷ USD trong kịch bản tích cực, nếu tỷ trọng Việt Nam trong FTSE Emerging All Cap Index tăng dần từ khoảng 0,5% lên 0,95%. Trong khi đó, VN-Index hiện giao dịch quanh mức P/E 11,9 lần, thấp hơn đáng kể so với bình quân 15,3 lần của một thập kỷ, trong bối cảnh tăng trưởng kinh tế nửa đầu năm đạt 8,18%. Đặt cạnh nhau, định giá rẻ và dòng tiền đầu tư vào thị trường theo cơ chế thụ động là công thức cổ điển cho một chu kỳ tái định giá. Một câu nói đáng trích là: “Sự kết hợp giữa nền tảng định giá thấp và dòng vốn ngoại quy mô lớn tạo tiền đề vững chắc cho quá trình tái định giá”.
Cổ phiếu FTSE: ngân hàng, bất động sản và rủi ro tập trung danh mục
Danh sách cổ phiếu FTSE lần này không chỉ là bảng vinh danh, mà là bản đồ mới của dòng tiền đầu tư. Cơ chế phân bổ tỷ trọng của các quỹ ETF thụ động phụ thuộc chặt chẽ vào vốn hóa khả dụng, do đó hơn 60% dòng vốn dự kiến sẽ dồn vào nhóm đầu ngành như VIC, VHM, HPG, VPB, MSN, FPT và VCB. Trong đó, nhóm bất động sản với VIC và VHM có thể hút gần một nửa lượng vốn của chiến lược “đón đầu nâng hạng”, khiến hiệu quả đầu tư bị chi phối mạnh bởi biến động giá hai mã này. Ở chiều tích cực, nhóm ngân hàng và chứng khoán vừa trực tiếp nhận vốn ngoại, vừa được hưởng lợi từ thanh khoản tăng qua phí môi giới và cho vay ký quỹ. Đáng chú ý, một báo cáo cho biết VIC dự kiến là cổ phiếu có lượng vốn thụ động lớn nhất, trong khi VHM, HPG và VPB nằm trong nhóm nhận dòng tiền đáng kể trong cả quá trình. Điều này phản ánh rõ xu hướng vốn ngoại Việt Nam ưu tiên doanh nghiệp đầu ngành có câu chuyện tăng trưởng và khả năng đáp ứng quy mô giao dịch.
VPB và bài test thanh khoản: không phải cứ tiền nhiều là thắng
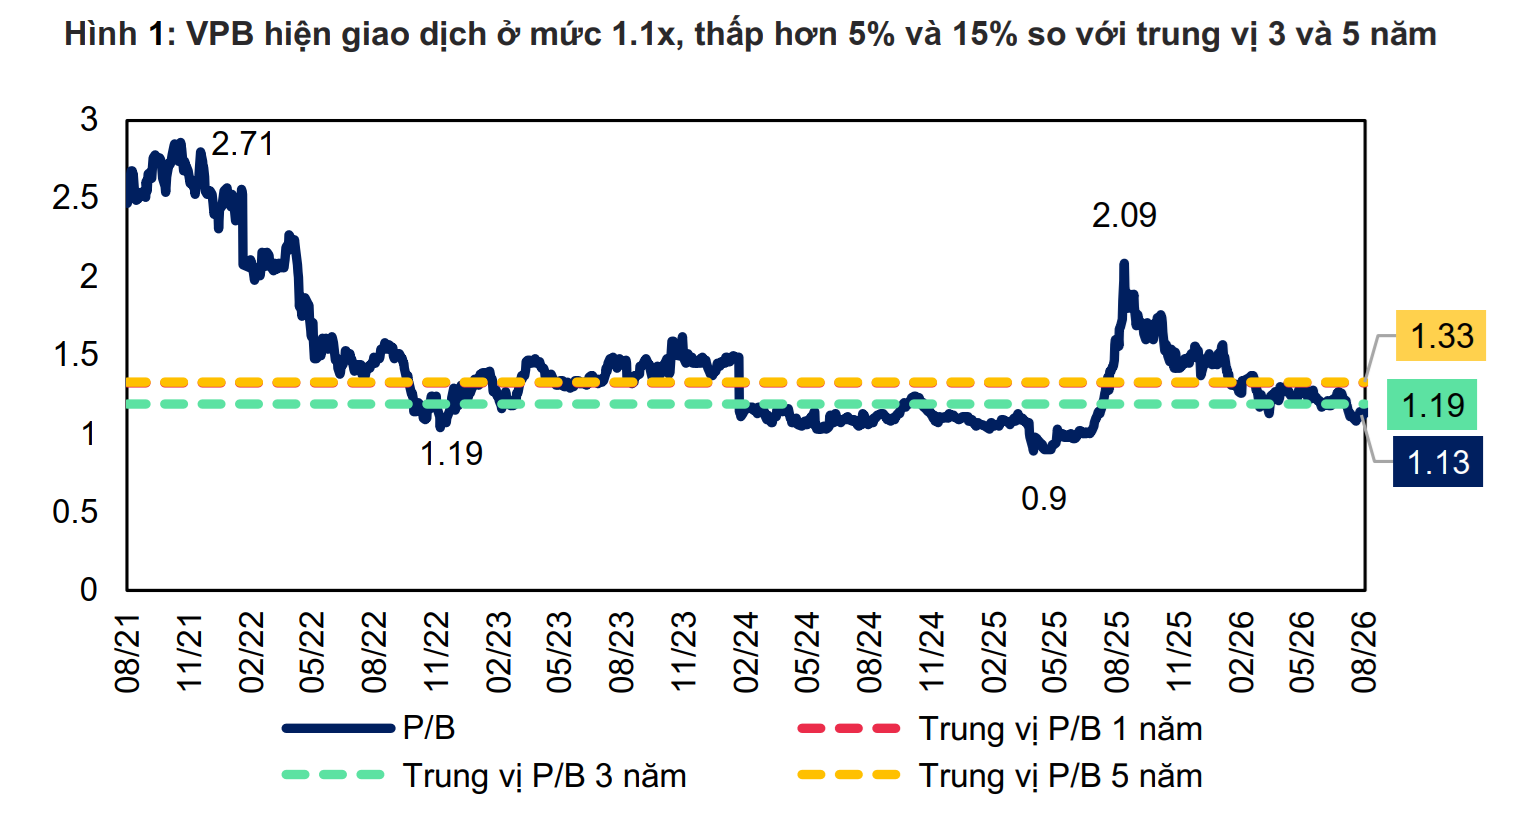
VPB là ví dụ sống động cho thấy cổ phiếu FTSE hưởng lợi ra sao khi cùng lúc lọt cả FTSE All Cap và FTSE All-World. Trong kịch bản tích cực, VPB được dự báo là mã ngân hàng hút dòng vốn thụ động lớn nhất trong rổ Việt Nam, với quy mô có thể lên tới hàng nghìn tỷ đồng sau bốn đợt giải ngân. Tuy nhiên, câu hỏi khắt khe hơn là: thị trường có đủ thanh khoản để hấp thụ lượng vốn đó mà không gây méo giá cực đoan hay không? Phân tích cho thấy đối với các mã như VIC, VHM hay MCH, số ngày giao dịch cần thiết để hấp thụ lượng vốn dự kiến có thể từ vài chục tới hơn 50 ngày dựa trên thanh khoản hiện tại. Điều này chứng minh thanh khoản và quy mô vốn hóa là hai biến số quyết định mức độ hưởng lợi thực tế chứ không chỉ là số tiền danh nghĩa. Nhà đầu tư nội nếu chỉ bám vào con số dự báo mà bỏ qua khả năng hấp thụ của từng mã sẽ rất dễ rơi vào bẫy “đu bám ETF” ở vùng giá đã bị kéo quá đà.
Cơ hội và chiến lược cho nhà đầu tư địa phương trong thời kỳ FTSE
Từ góc nhìn nhà đầu tư địa phương, FTSE Russell nâng hạng là cơ hội nhưng cũng là bài thi chiến lược. Một mặt, dòng tiền thụ động mang lại nền thanh khoản dày hơn, giảm bớt áp lực bán ròng của khối ngoại trong các giai đoạn thị trường biến động và củng cố uy tín doanh nghiệp Việt Nam trong mắt quỹ chủ động toàn cầu. Mặt khác, gần một nửa dòng vốn dự kiến có nguy cơ tập trung vào vài cổ phiếu bất động sản, trong khi tổng hơn 60% chảy vào nhóm đầu ngành vốn đã có định giá không còn quá rẻ. Nhà đầu tư tổ chức được khuyến nghị tái cân bằng giữa các nhóm ngành thay vì phân bổ thuần túy theo vốn hóa để giảm rủi ro tập trung. Nhà đầu tư cá nhân cũng nên chuyển từ tư duy “đánh sóng danh mục ETF” sang xây chiến lược dài hạn: chọn doanh nghiệp hưởng lợi bền vững từ nâng hạng (thanh khoản tốt, quản trị minh bạch, tăng trưởng ổn định), đồng thời chấp nhận rằng chu kỳ dòng vốn FTSE sẽ diễn ra theo từng bước, không phải một cú sốc tăng giá ngắn hạn bảo đảm thắng.