
Khi Fed tăng lãi suất nhưng vàng không còn cúi đầu
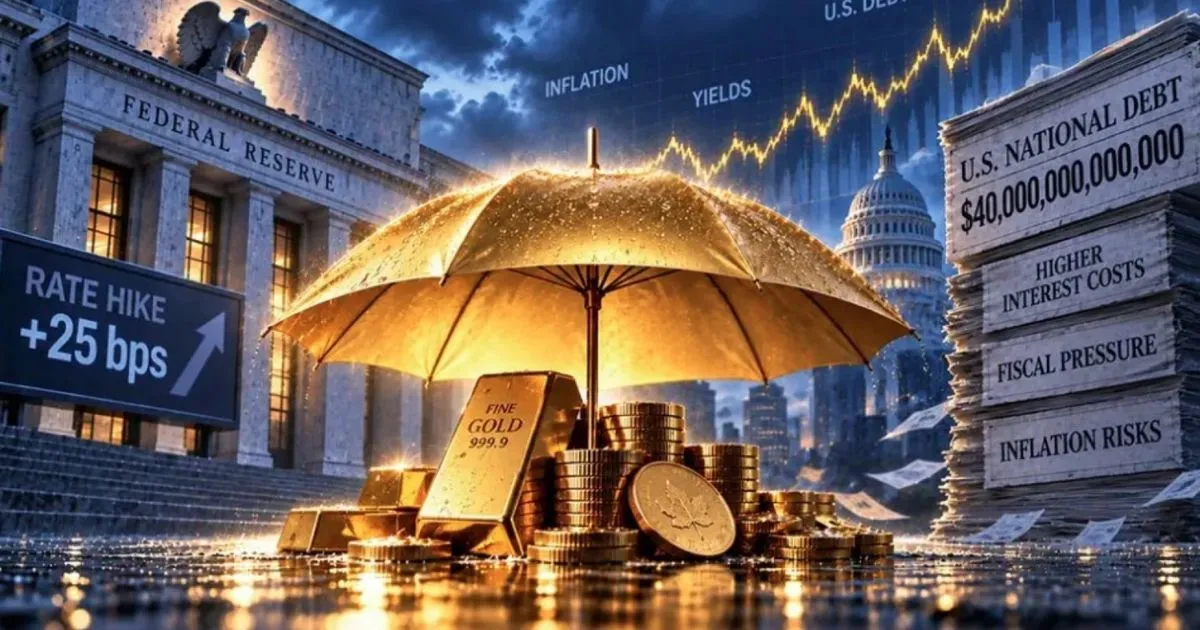
Mối quan hệ giữa Fed tăng lãi suất và giá vàng thế giới là sự tương tác phức tạp giữa chính sách tiền tệ, kỳ vọng lạm phát, sức khỏe tài khóa và nhu cầu trú ẩn của nhà đầu tư trên thị trường tài chính toàn cầu, trong đó lãi suất USD vẫn quan trọng nhưng không còn đủ sức quyết định một chiều hướng đi của kim loại quý này. Fed vừa nâng lãi suất cơ bản thêm 0,25 điểm phần trăm, lần đầu tiên kể từ tháng 7/2023, với quyết định nhất trí 12-0 tại FOMC. Đồng thời, biên độ lãi suất quỹ liên bang được đẩy từ 3,5-3,75% lên 3,75-4%. Động thái này nhằm kiềm chế lạm phát vẫn cao, đưa lạm phát về mục tiêu 2% trong “khoảng thời gian phù hợp hơn” theo tuyên bố sau cuộc họp. Nhiều năm qua, đây thường là tin xấu với vàng, nhưng lần này phản ứng thị trường đã khác.
Ngay sau thông báo, giá vàng thế giới có cú giảm hơn 1% trong phiên – phản ứng bản năng của một thị trường quen với logic lãi suất cao đi kèm giá vàng thấp. Nhưng điểm đáng nói là cú giảm này không kéo dài: cũng với mức lãi suất 3,75-4%, giá vàng không hề sụt sâu như các chu kỳ trước đó. Trên thực tế, vàng giữ được vùng hỗ trợ trên 4.300 USD/oz và chấm dứt chuỗi ba tuần giảm giá liên tiếp. Diễn biến đó gửi đi một thông điệp rõ ràng: lãi suất USD đã mất vị thế “biến số tối cao” chi phối vàng. Khi bối cảnh tài khóa, nợ công, địa chính trị và kỳ vọng về sức khỏe đồng USD cùng thay đổi, vàng có lý do riêng để đi con đường của mình, dù Fed vẫn tỏ ra rất cứng rắn với lạm phát.
Lãi suất USD cao hơn, bài toán nợ công Mỹ và giới hạn quyền lực của Fed
Lý do sâu xa khiến vàng không còn “sợ” chu kỳ Fed tăng lãi suất nằm ở chỗ bản thân lãi suất cao đang làm lộ điểm yếu tài khóa của Mỹ. Lãi suất USD tăng đúng là có thể giúp kìm hãm lạm phát, nhưng cũng kéo chi phí trả lãi trên khoản nợ chính phủ hơn 40.000 tỷ USD lên cao hơn. Hiện mỗi năm Washington đã chi hơn 1.000 tỷ USD chỉ cho tiền lãi nợ. Câu hỏi mà nhà đầu tư đặt ra không phải “Fed còn tăng bao nhiêu lần nữa?”, mà là “khoản nợ 1.000 tỷ USD tiếp theo sẽ đến nhanh thế nào?”. Khi chính sách tiền tệ càng cứng rắn, bài toán tài chính công càng khó, và đó lại là môi trường màu mỡ cho vàng trong vai trò “bảo hiểm” trước rủi ro tài khóa.
Trong bối cảnh đó, quan điểm cũ kiểu “lãi suất cao luôn xấu cho vàng” trở nên lỗi thời. Vấn đề không chỉ là chi phí cơ hội của việc nắm giữ một tài sản không sinh lãi nữa. Nhiều nhà đầu tư nhìn vào vàng như tấm khiên chống lại nguy cơ suy yếu tài chính chính phủ, lạm phát dai dẳng, bất định tiền tệ và cú sốc địa chính trị. Đáng chú ý, chính Fed cũng thừa nhận lạm phát sẽ không trở lại mục tiêu 2% trước năm 2029 và chỉ giảm đáng kể sau 2027. Khi cơ quan điều hành chính sách tiền tệ lớn nhất thế giới phải chuẩn bị cho một kỷ nguyên lạm phát dai dẳng, vàng nghiễm nhiên có thêm lý do để “đứng giá” trong môi trường lãi suất cao.
Thị trường tài chính toàn cầu đổi vai: vàng từ nạn nhân thành kênh trú ẩn chủ đạo
Một thay đổi quan trọng khác là cấu trúc của thị trường tài chính toàn cầu đang dịch chuyển, khiến lãi suất chỉ còn là một biến số trong bài toán giá vàng. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã leo lên trên 5%, mức đóng cửa cao nhất từ năm 2007, phản ánh chi phí vốn tăng mạnh và áp lực lên thị trường trái phiếu. Tuy nhiên, sau thông báo của Fed, lợi suất và đồng USD có thời điểm hạ nhiệt, tạo không gian cho vàng hồi phục. Đồng thời, lực cầu trú ẩn từ các nhà đầu tư và nhu cầu dự trữ vàng của ngân hàng trung ương gia tăng trong bối cảnh nợ công, thâm hụt tài khóa và xung đột kéo dài tại Trung Đông vẫn là nguồn rủi ro thường trực. “Quan hệ giữa lãi suất và vàng không còn mang tính một chiều” là nhận định mô tả khá chính xác diễn biến hiện tại.
Điểm đáng chú ý là chính những rủi ro Fed muốn xử lý lại tạo thêm động lực cho vàng. Giá năng lượng tăng vì xung đột kéo dài, cùng các loại thuế quan, làm dấy lên nguy cơ “hiệu ứng vòng hai” khi chi phí vận tải, vé máy bay và hàng hóa dịch vụ đồng loạt tăng. Fed buộc phải lựa chọn ưu tiên kiểm soát lạm phát, chấp nhận gây sức ép lên tăng trưởng. Trong khi đó, làn sóng đầu tư vào trí tuệ nhân tạo được tài trợ bằng tín dụng cũng có thể là mầm mống lạm phát mới. Khi hệ thống tài chính đứng trước cả cú sốc giá, nợ công và công nghệ, vàng trở thành một trong số ít tài sản không gắn trực tiếp với bất kỳ rủi ro chính sách nào – một “điểm trốn” cho dòng tiền lo xa.
Nhà đầu tư cá nhân: nên nhìn vàng và lãi suất như thế nào?
Với nhà đầu tư cá nhân, điểm quan trọng không phải đoán xem Fed tăng bao nhiêu phần trăm, mà là hiểu rằng lãi suất USD đã mất vai trò biến số duy nhất chi phối giá vàng. Lãi suất cao hơn vẫn làm tăng chi phí vay vốn, từ đó ảnh hưởng đến tiêu dùng và đầu tư. Áp lực này đã hiện rõ trên thị trường trái phiếu, và lan sang nhiều kênh tài sản khác. Trong bối cảnh đó, việc đầu tư tài chính đơn thuần dựa trên “chu kỳ Fed” trở nên ngày càng rủi ro. Vàng một mặt còn chịu tác động của lãi suất, mặt khác lại được nâng đỡ bởi lo ngại về nợ công, lạm phát và địa chính trị – những thứ không thể đo bằng vài con số trong “dot plot” của Fed.
Thực tế cho thấy thị trường vàng trong nước cũng phản ánh phần nào nhịp điều chỉnh của thế giới. Tại Việt Nam, kết phiên 16/9, giá vàng SJC tại Hà Nội được niêm yết quanh 143,50–146,50 triệu đồng/lượng, bám sát biến động quốc tế. Với người giữ vàng, điều này nhắc lại một bài học cũ: vàng không phải kênh làm giàu nhanh, mà là công cụ bảo toàn sức mua trong các chu kỳ bất ổn kéo dài. Trong vài năm tới, khi Fed vẫn có thể tiếp tục tăng lãi suất và chưa kỳ vọng đưa lạm phát về 2% trước năm 2029, chiến lược hợp lý hơn là xem vàng như lớp “bảo hiểm danh mục”, thay vì đặt cược tất tay theo mỗi thông cáo họp báo của Fed.
Kết luận: Kỷ nguyên mới của vàng trong thế giới lãi suất cao
Fed tăng lãi suất không còn đồng nghĩa với bản án giảm giá chắc chắn cho vàng. Sự “kiên cường” của giá vàng thế giới sau lần nâng lãi suất đầu tiên kể từ năm 2023 cho thấy cán cân quyền lực trên thị trường tài chính toàn cầu đã thay đổi. Lãi suất USD vẫn là tham số quan trọng, nhưng đã phải chia sân cho nợ công phình to, thâm hụt ngân sách kéo dài, xung đột địa chính trị và nỗi lo về tương lai đồng tiền pháp định. Nhà đầu tư nào vẫn bám vào công thức cũ “Fed tăng lãi suất = bán vàng” có nguy cơ đi chệch nhịp. Thái độ tỉnh táo hơn là chấp nhận rằng vàng đang bước vào một kỷ nguyên mới: kỷ nguyên mà sức ép từ lãi suất chỉ là một phần câu chuyện, còn giá trị trú ẩn trước bất ổn tài khóa và tiền tệ mới là động lực bền vững phía sau.