
Vàng rơi mạnh và thông điệp rõ ràng từ Fed: lãi suất chưa hạ nhiệt
Giá vàng thế giới là mức giá giao ngay của kim loại quý trên các sàn quốc tế, phản ánh kỳ vọng của thị trường về lãi suất, lạm phát và rủi ro tài chính, đồng thời đóng vai trò thước đo tâm lý phòng thủ của nhà đầu tư trước biến động kinh tế và tiền tệ. Trong phiên gần đây, giá vàng giao ngay đã giảm mạnh gần 3% và xuyên thủng vùng hỗ trợ ngắn hạn, rơi xuống mức thấp nhất kể từ giữa tháng 8, cho thấy lực bán chốt lời và đảo chiều đang chiếm ưu thế trên thị trường. Động lực chính không nằm ở yếu tố kỹ thuật, mà đến từ cú sốc chính sách khi Cục Dự trữ Liên bang Mỹ (Fed) phát đi tín hiệu rõ ràng rằng thời kỳ tiền rẻ đã kết thúc, và lãi suất Mỹ nhiều khả năng sẽ duy trì ở vùng cao lâu hơn kỳ vọng trước đó.
Tín hiệu Fed tăng lãi suất: vì sao vàng mất điểm?
Từ hội nghị Jackson Hole, Chủ tịch Fed Kevin Warsh khẳng định dữ liệu lạm phát hiện tại chưa đủ cho thấy áp lực giá cả đã hạ nhiệt đáng kể, đồng thời nhấn mạnh mục tiêu lạm phát 2% là "kiên định và không thể thương lượng". Đây là phát súng mở màn cho một lập trường diều hâu hơn, khi ông Warsh nhắc lại rằng lãi suất vẫn là công cụ chính để Fed kiểm soát lạm phát, và Fed còn dư địa để thắt chặt nếu lạm phát Mỹ không giảm đủ nhanh. Thông điệp ấy ngay lập tức đẩy kỳ vọng thị trường về tín hiệu Fed tăng lãi suất trong các cuộc họp tới, khi xác suất cho một đợt tăng lãi suất trong tháng 9 tăng mạnh từ khoảng 35% lên 60% chỉ trong một ngày. Giới giao dịch hiện thậm chí định giá xác suất hơn 50% rằng Fed sẽ nâng lãi suất tại cuộc họp tiếp theo của FOMC.
Lợi suất trái phiếu, đồng USD và áp lực lên giá vàng thế giới
Khi kỳ vọng lãi suất Mỹ tăng trở lại, lợi suất trái phiếu Kho bạc nhanh chóng đảo chiều sau giai đoạn giảm trước đó, với lợi suất kỳ hạn 10 năm và 2 năm phục hồi đáng kể. Lợi suất cao hơn nghĩa là các tài sản sinh lãi như trái phiếu và tiền gửi trở nên hấp dẫn hơn so với vàng – tài sản không mang lại thu nhập từ lãi. Chi phí cơ hội của việc nắm giữ vàng tăng lên, khiến nhiều nhà đầu tư giảm tỷ trọng đầu tư vàng để chuyển sang tài sản sinh lời. Cùng lúc, đồng USD được hỗ trợ từ kỳ vọng lãi suất cao, làm giảm sức hấp dẫn của vàng được định giá bằng đồng bạc xanh. Tác động kép từ lợi suất thực tăng và đồng USD mạnh tạo nên chuỗi truyền dẫn bất lợi: kỳ vọng lãi suất tăng, lợi suất trái phiếu phục hồi, chi phí cơ hội nắm giữ vàng cao hơn và áp lực định giá đè lên giá vàng thế giới.
Lạm phát Mỹ dai dẳng và kịch bản chính sách: Fed còn "việc phải làm"
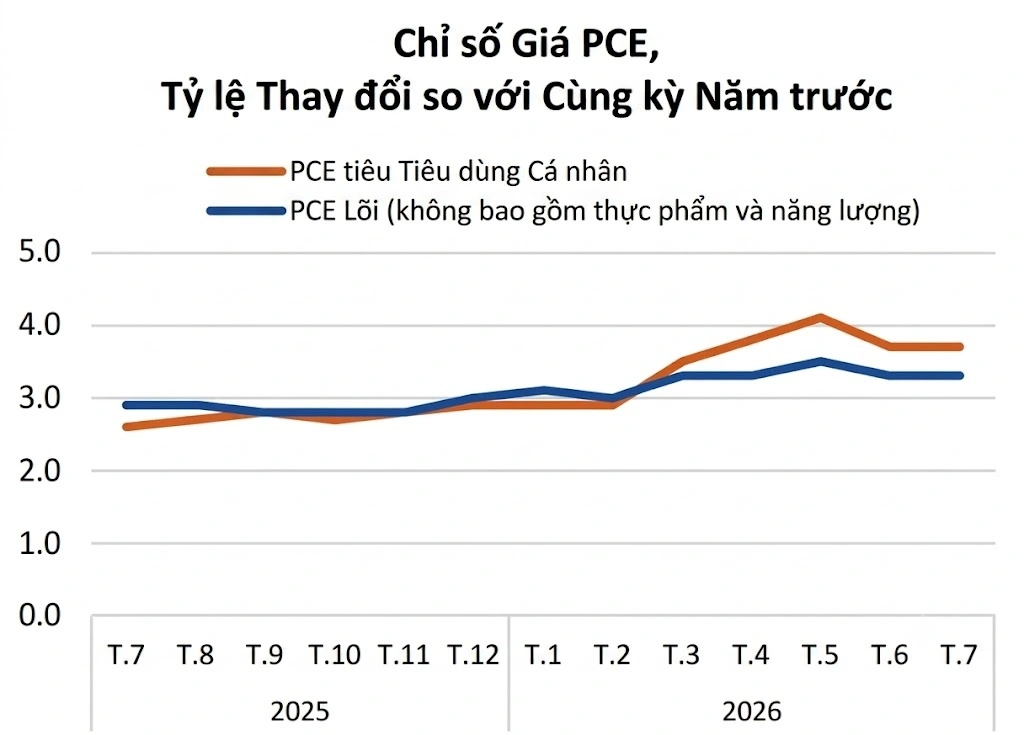
Điểm cốt lõi của lập trường diều hâu nằm ở chỗ lạm phát Mỹ vẫn được đánh giá là quá cao và kéo dài hơn 5 năm, chưa quay về gần mục tiêu 2% như mong muốn của Fed. Chủ tịch Warsh coi hướng đi và tốc độ hạ nhiệt của lạm phát cơ sở là tiêu chí then chốt để quyết định đường đi lãi suất, và cảnh báo rằng nếu lạm phát duy trì dai dẳng trên mục tiêu, Fed không thể nới lỏng. Thống đốc Michael Barr đưa ra hai kịch bản: nếu dữ liệu cho thấy lạm phát giảm về mục tiêu 2%, Fed có thể dành thêm thời gian để đánh giá; ngược lại, nếu lạm phát không hạ nhiệt đủ, Fed nên "hành động dứt khoát để tăng lãi suất". Điều đáng chú ý là ở cuộc họp cuối tháng 7, lãi suất Mỹ vẫn được giữ trong vùng 3,5–3,75%, với đa số thành viên bỏ phiếu giữ nguyên, cho thấy các quyết định tiếp theo vẫn phụ thuộc dữ liệu.
Nhà đầu tư vàng nên nhìn nhận lại chiến lược phòng vệ
Đà rơi mạnh của giá vàng sau cú sốc diều hâu từ Fed cho thấy kim loại quý không phải lúc nào cũng là lá chắn hoàn hảo trước lạm phát và rủi ro lãi suất. Khi lãi suất Mỹ bị định giá có thể tăng tiếp hoặc duy trì ở mức cao, vàng phải cạnh tranh với trái phiếu và tiền gửi – những tài sản giờ đây mang lại lợi suất cao hơn, trong khi bản thân vàng không tạo ra dòng thu nhập. Trong bối cảnh đó, nhà đầu tư cần xem vàng như một phần trong chiến lược phân bổ tài sản linh hoạt, thay vì là trụ cột duy nhất. Điều quan trọng là phải theo sát chu kỳ chính sách tiền tệ và dữ liệu lạm phát Mỹ, bởi nếu lạm phát tiếp tục dai dẳng, giá vàng có thể còn chịu áp lực từ kỳ vọng lãi suất trong thời gian tới. Với cuộc họp FOMC vào ngày 15–16.9 đang đến gần, mọi quyết định đầu tư vàng ngắn hạn đều gắn chặt với rủi ro chính sách.