
Thanh toán di động Việt Nam: từ tiện ích người dùng đến chiến lược cạnh tranh
Thanh toán di động Việt Nam là tập hợp các phương thức chi trả không tiền mặt qua điện thoại, đồng hồ thông minh và ví điện tử ngân hàng, cho phép người dùng và người bán giao dịch nhanh, không chạm, được bảo mật bằng sinh trắc học và dữ liệu số được ghi nhận để quản lý hiệu quả. Trong bối cảnh thanh toán không tiền mặt ngày càng phổ biến và thói quen tiêu dùng số tiếp tục gia tăng, bước đi mới của các ngân hàng không còn là câu chuyện công nghệ, mà là cuộc đua giành vị trí trong ví điện tử và trên màn hình điện thoại của khách hàng. Người dùng không chọn ngân hàng chỉ vì lãi suất; họ chọn nơi cho phép tap điện thoại vài giây là xong giao dịch. Ai xuất hiện ở “điểm chạm” này sẽ giữ được khách, đặc biệt trong bán lẻ và kinh doanh nhỏ, nơi tốc độ phục vụ quyết định doanh thu.
Apple Pay Eximbank: mở rộng sau Garmin Pay, Samsung Pay và thông điệp về hệ sinh thái
Việc Eximbank tích hợp Apple Pay cho thẻ Visa là bước tiếp theo trong lộ trình mở rộng hệ sinh thái thanh toán số của ngân hàng này. Trước đó, họ đã đưa thẻ Visa và Mastercard lên ví điện tử Garmin Pay và Samsung Pay, cho thấy chiến lược nhất quán: đi theo khách hàng lên mọi thiết bị đeo và điện thoại họ dùng. Với Apple Pay, chủ thẻ Eximbank Visa có thể thanh toán không tiếp xúc tại cửa hàng chỉ trong vài giây, đồng thời mua sắm trực tuyến và thanh toán trong ứng dụng trên iPhone, Apple Watch, iPad và Mac. Động thái này không chỉ chiều lòng người dùng hệ sinh thái Apple, mà còn gửi một thông điệp cạnh tranh rõ ràng: Eximbank không chấp nhận bị tụt lại trong cuộc đua Apple Pay Eximbank, khi thanh toán không chạm đang trở thành chuẩn mực trải nghiệm thay vì tính năng phụ.
Bảo mật, tiện ích và vai trò của ví điện tử ngân hàng trong trải nghiệm mua sắm
Apple Pay được đánh giá cao nhờ yêu cầu xác thực sinh trắc học hoặc mật mã cho mỗi giao dịch, kết hợp cơ chế mã hóa và mã giao dịch riêng để số thẻ thực không bị lưu trên thiết bị hay máy chủ và không chia sẻ với bên bán. Đây là bước nâng cấp rõ ràng so với thanh toán thẻ truyền thống, khi người dùng phải đưa thẻ vật lý ra khỏi ví. Song song, ví điện tử ngân hàng và các ứng dụng thanh toán của ngân hàng vẫn giữ vai trò bàn điều khiển trung tâm: người dùng có thể quét mã QR bằng ứng dụng ngân hàng hoặc ví điện tử để thanh toán tại các điểm bán nhỏ, trong khi chủ thẻ Eximbank Visa có thể thêm thẻ vào Apple Pay qua ứng dụng Eximbank EDigi hoặc ứng dụng Wallet trên thiết bị Apple. Khi mọi thao tác đều gói trong chiếc điện thoại, thanh toán không tiền mặt trở thành điểm chạm quan trọng trong trải nghiệm mua sắm, chứ không còn là bước phụ phía cuối đơn hàng.
SACOMBANK PAY kinh doanh: biến điện thoại thành máy POS cho cá nhân và hộ kinh doanh
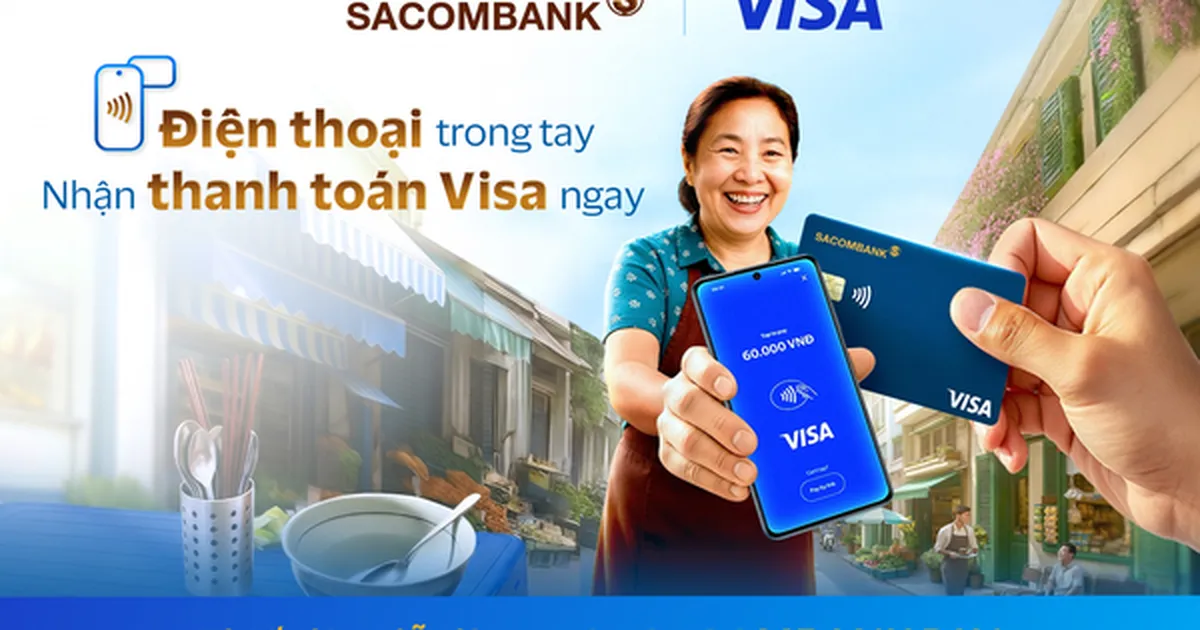
Trong khi Eximbank tập trung mạnh vào trải nghiệm chi tiêu của người dùng cuối, Sacombank chọn một hướng tấn công khác: biến điện thoại của người bán thành điểm chấp nhận thẻ. Sacombank đã tích hợp tính năng “Chấp nhận thanh toán thẻ Visa” trên ứng dụng SACOMBANK PAY, bổ sung một phương thức nhận thanh toán linh hoạt cho cá nhân kinh doanh. Trên điện thoại Android hỗ trợ NFC, người mua chỉ cần chạm thẻ Visa không tiếp xúc vào điện thoại của người bán để thanh toán; với iPhone, người bán có thể hiển thị mã QR hoặc gửi đường dẫn thanh toán qua email để khách hoàn tất giao dịch từ xa. Giải pháp này nhắm trực diện đến người bán hàng lưu động, shipper, người cung cấp dịch vụ tại nhà và các hộ kinh doanh nhỏ, những đối tượng trước đây khó tiếp cận máy POS truyền thống. Ở đây, SACOMBANK PAY kinh doanh không chỉ là một ứng dụng, mà là chiếc “máy POS bỏ túi” mà ngân hàng muốn phổ cập.
Cuộc đua đa dạng phương thức và tương lai thanh toán không tiền mặt cho kinh doanh nhỏ
Từ mã QR, máy POS, ví điện tử ngân hàng đến thanh toán thẻ trên điện thoại, bức tranh đang rõ ràng: không có phương thức nào đủ sức “một mình một chợ”. Các phương thức trên không thay thế lẫn nhau mà đáp ứng những bối cảnh sử dụng khác nhau. Eximbank mở rộng từ Garmin Pay, Samsung Pay sang Apple Pay để bám sát thói quen tiêu dùng số của người dùng thiết bị cao cấp, trong khi Sacombank mở SACOMBANK PAY cho cá nhân kinh doanh để giúp họ nhận thanh toán linh hoạt ở hội chợ, trên đường giao hàng, tại nhà khách hàng. Khi giao dịch được thực hiện trên nền tảng số, dữ liệu thanh toán được ghi nhận trong hệ thống, giúp người bán theo dõi lịch sử, trạng thái giao dịch và đối soát thuận tiện hơn. Điều đáng chú ý là các công nghệ từng chỉ dành cho chuỗi bán lẻ và doanh nghiệp lớn đang ngày càng dễ tiếp cận với cá nhân, hộ kinh doanh. Ngân hàng nào giúp nhóm này bán hàng nhanh hơn, quản lý dễ hơn sẽ chiếm lợi thế dài hạn trong thị phần thanh toán di động Việt Nam.