
Thanh toán di động: Cuộc chiến ngay trên màn hình khóa
Thanh toán di động là hình thức người dùng sử dụng smartphone, đồng hồ thông minh hoặc ví điện tử để thực hiện giao dịch mua sắm, chuyển tiền, trả hóa đơn mà không cần tiền mặt hay thẻ vật lý, dựa trên các nền tảng như Apple Pay, ví điện tử MoMo và các ứng dụng ngân hàng số, giúp trải nghiệm chi tiêu diễn ra liền mạch, nhanh và được bảo mật nhiều lớp trong cùng một hệ sinh thái số. Đây đang trở thành mặt trận cạnh tranh chính của ngân hàng và fintech: ai chiếm được vị trí trên điện thoại người dùng, người đó sở hữu luồng chi tiêu hằng ngày. Xu hướng không còn là tung ra thêm một ứng dụng, mà là kết nối nhiều lớp dịch vụ – từ thanh toán không tiền mặt, quản lý kinh doanh đến tín dụng tiêu dùng – thành một trải nghiệm thống nhất. Từ Apple Pay Eximbank đến ví điện tử MoMo, bức tranh cho thấy rõ chiến lược “đa phương thức, một hệ sinh thái”.
Apple Pay Eximbank: Ngân hàng tranh thủ hệ sinh thái thiết bị
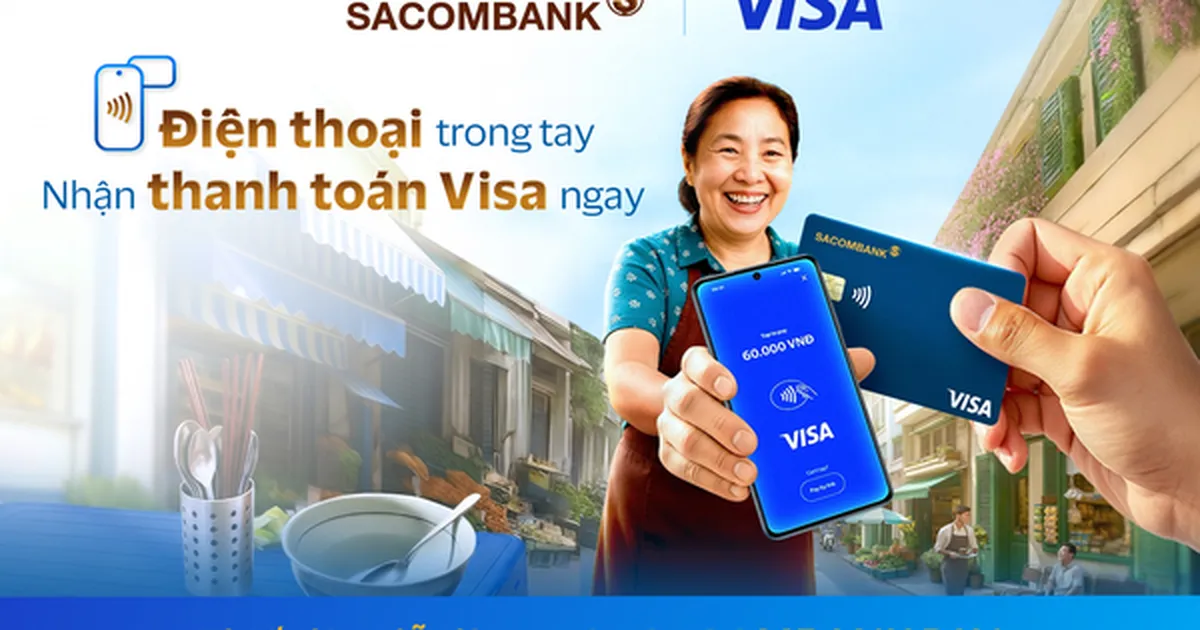
Việc Eximbank tích hợp Apple Pay cho thẻ Visa không phải động thái trang trí, mà là bước leo thang trong cuộc đua vào hệ sinh thái thiết bị. Trước đó, ngân hàng đã lên Garmin Pay và Samsung Pay cho thẻ Visa và Mastercard, nay Apple Pay bổ sung mảnh ghép quan trọng còn thiếu. Với Apple Pay, chủ thẻ Eximbank Visa có thể thanh toán không tiếp xúc trong vài giây chỉ bằng một cú nhấn đúp và xác thực Face ID hoặc Touch ID, từ cửa hàng vật lý đến mua sắm trực tuyến và thanh toán trong ứng dụng. Giá trị không chỉ nằm ở sự tiện lợi, mà ở lớp bảo mật: số thẻ thực không lưu trên thiết bị hay máy chủ, mỗi giao dịch dùng mã hóa cùng mã giao dịch riêng. Khi khách hàng có thể thêm thẻ qua Eximbank EDigi hoặc ứng dụng Wallet trong vài bước, rõ ràng ngân hàng đang biến thẻ vật lý thành dịch vụ số gắn chặt với điện thoại. Trong bối cảnh thanh toán không tiền mặt bùng nổ, ai nắm được thói quen “tap để trả” sẽ nắm được lòng trung thành của khách hàng.
MyShop 5.0: Ngân hàng số chuyển từ thu phí sang đồng hành kinh doanh
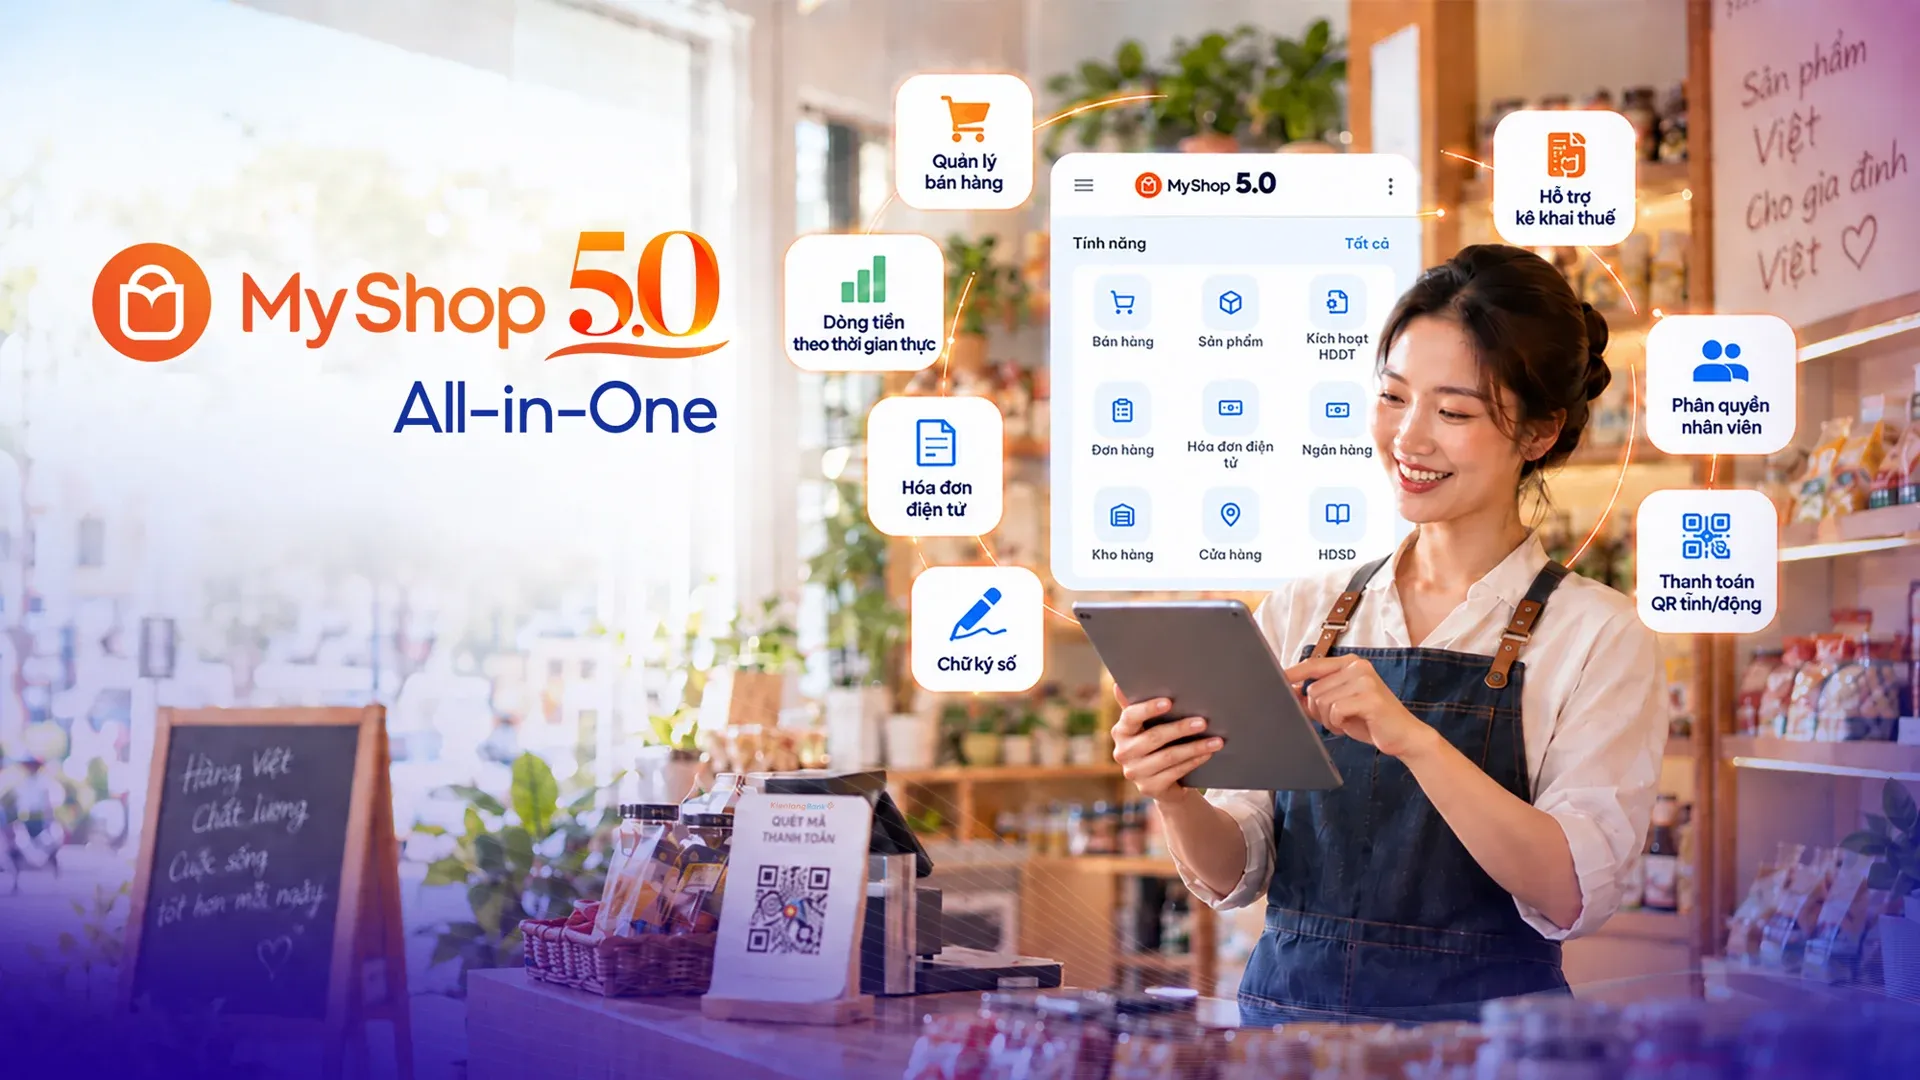
Ở phía hộ kinh doanh, KienlongBank chọn một hướng đi táo bạo với MyShop 5.0: biến nền tảng ngân hàng số thành “trung tâm điều hành” cho cả cửa hàng. Thay vì chỉ là tài khoản nhận tiền, MyShop quản lý danh mục sản phẩm, tạo đơn hàng, thanh toán, lịch sử giao dịch, báo cáo kinh doanh và phân quyền nhân sự trên một giao diện duy nhất. Điều này tấn công trực diện vào nỗi đau phải ghi chép thủ công hoặc dùng nhiều phần mềm khác nhau, khiến chủ hộ kinh doanh phải đối soát mệt mỏi. Quan trọng hơn, MyShop quản lý kinh doanh còn gắn với hóa đơn điện tử, chữ ký số và hỗ trợ kê khai thuế, kết nối dữ liệu bán hàng, dòng tiền và chứng từ trên cùng hệ thống. Theo lãnh đạo phụ trách Ngân hàng số của KienlongBank, mục tiêu là tạo một nền tảng dùng AI để số hóa toàn trình vận hành hộ kinh doanh. Đây là bước chuyển vị thế ngân hàng: từ người cung cấp tài khoản sang đối tác vận hành, cạnh tranh với cả các phần mềm quản lý bán hàng truyền thống.
Ví điện tử MoMo và Ví Trả Sau: cuộc chơi tín dụng vi mô trong ví
Nếu Apple Pay và MyShop tập trung vào cửa thanh toán, ví điện tử MoMo đang mở rộng sang quản lý dòng tiền cá nhân với Ví Trả Sau. Tính năng này cho phép người dùng thanh toán trước, chia nhỏ khoản chi và trả sau theo kỳ, mà không phải đụng vào khoản tiết kiệm. Một người dùng dùng Ví Trả Sau để mua laptop, rồi chuyển sang trả góp trong 6 tháng với phí trả góp 3% trên tổng số tiền chuyển đổi – cách dùng khá tinh khôn để vừa có thiết bị làm việc, vừa giữ nguyên khoản gửi ngân hàng. Phụ huynh có thể mua sắm đầu năm học và tận dụng tối đa khoảng 45 ngày không phí nếu thanh toán đúng hạn, bám sát chu kỳ lương hàng tháng. Người lao động tự do thì dùng hạn mức linh hoạt để lấp khoảng trống giữa các kỳ thu nhập. Khi đăng ký 100% online chỉ với CCCD và lịch sử thanh toán đúng hạn được ghi nhận tích cực trên CIC, Ví Trả Sau không chỉ là công cụ tiêu dùng mà còn là kênh xây hồ sơ tín dụng. Đây là dạng tín dụng vi mô nằm ngay bên trong ứng dụng thanh toán di động – một biên cạnh tranh mới giữa fintech và ngân hàng.
Cuộc đua hệ sinh thái: từ thanh toán không tiền mặt đến dữ liệu hành vi
Điểm chung của Apple Pay Eximbank, MyShop quản lý kinh doanh và Ví Trả Sau trên ví điện tử MoMo là: thanh toán chỉ là điểm khởi đầu. Ngân hàng và fintech đều đang gắn dịch vụ vào những ngữ cảnh rất cụ thể – mua sắm bằng điện thoại, quản lý cửa hàng, xoay sở chi tiêu hàng tháng – để chiếm được dữ liệu hành vi và thói quen người dùng. Thanh toán không tiền mặt trở thành “xương sống” của mọi dịch vụ số khác: khi giao dịch diễn ra trên thiết bị, nhà cung cấp có thể nối liền thêm chi tiêu trả góp, quản lý hóa đơn, báo cáo thuế, hay đề xuất hạn mức tín dụng phù hợp. Người dùng hưởng lợi ở sự tiện lợi và an toàn cao hơn, nhưng cũng phải tỉnh táo: mỗi cú chạm thanh toán là một mảnh dữ liệu. Trong cuộc đua hệ sinh thái thanh toán di động, bên chiến thắng sẽ không chỉ là bên có nhiều tính năng, mà là bên biết dùng dữ liệu đó để tạo giá trị thật cho người dùng và hộ kinh doanh, thay vì đẩy họ vào vòng xoáy chi tiêu khó kiểm soát.