
Đồng USD giảm giá: định nghĩa vấn đề và bức tranh tổng quan
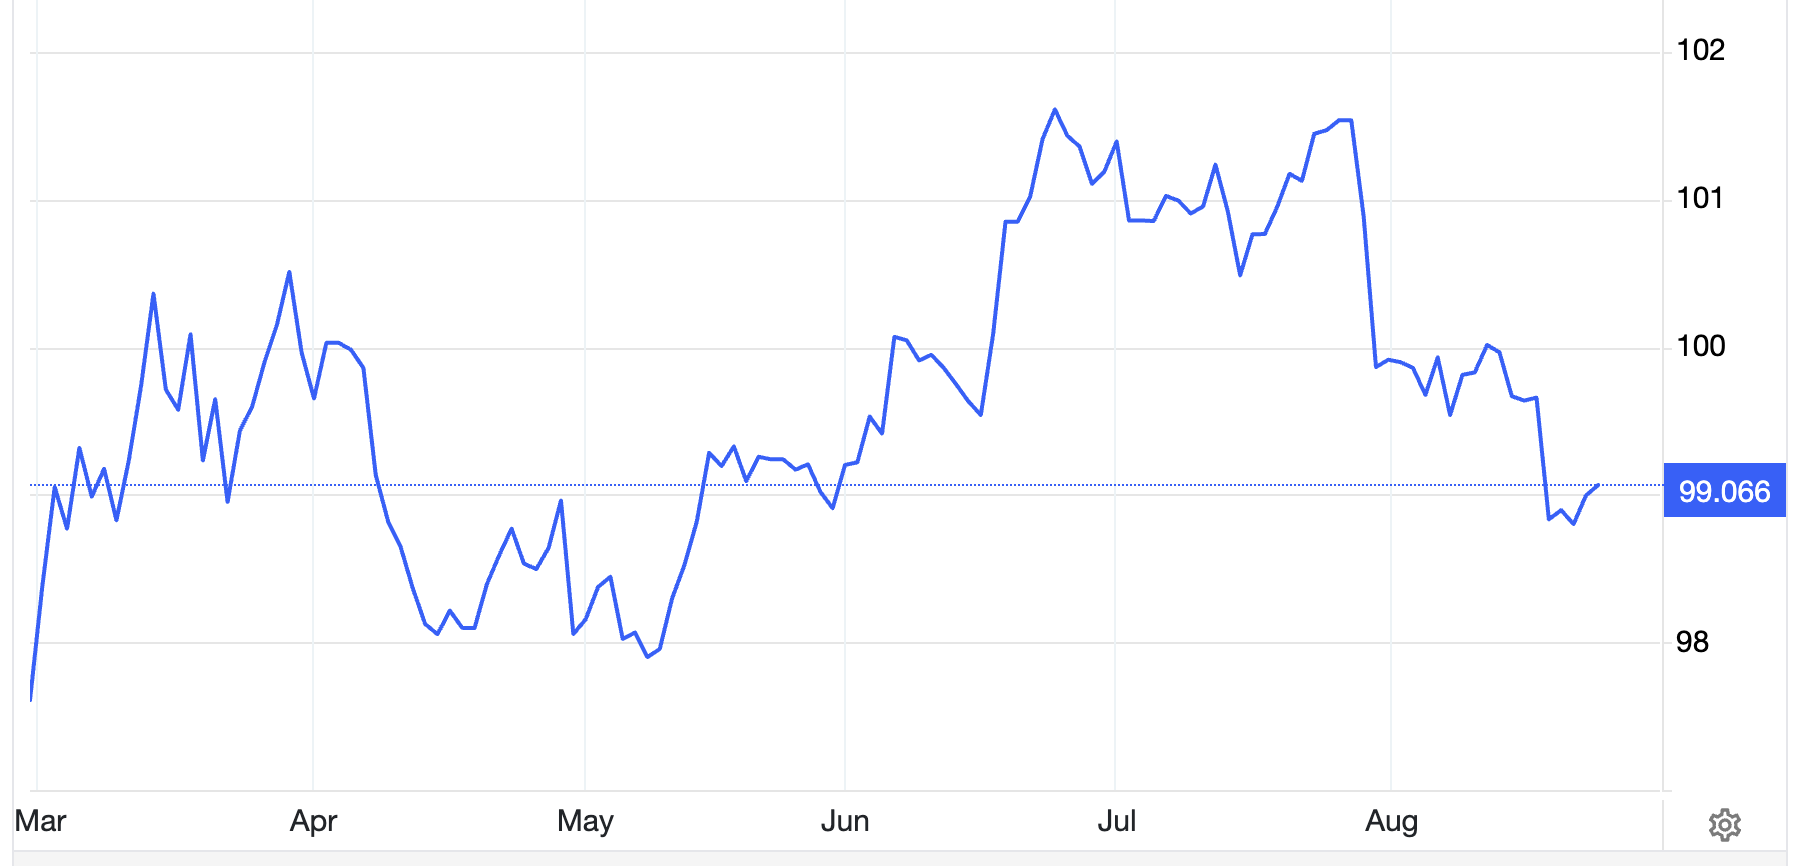
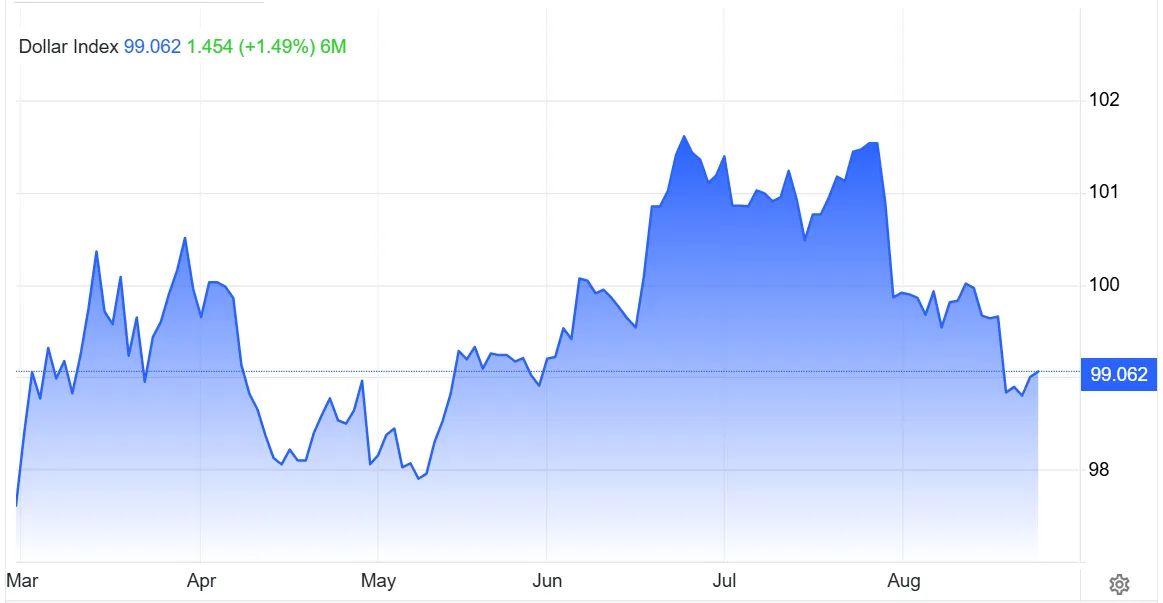
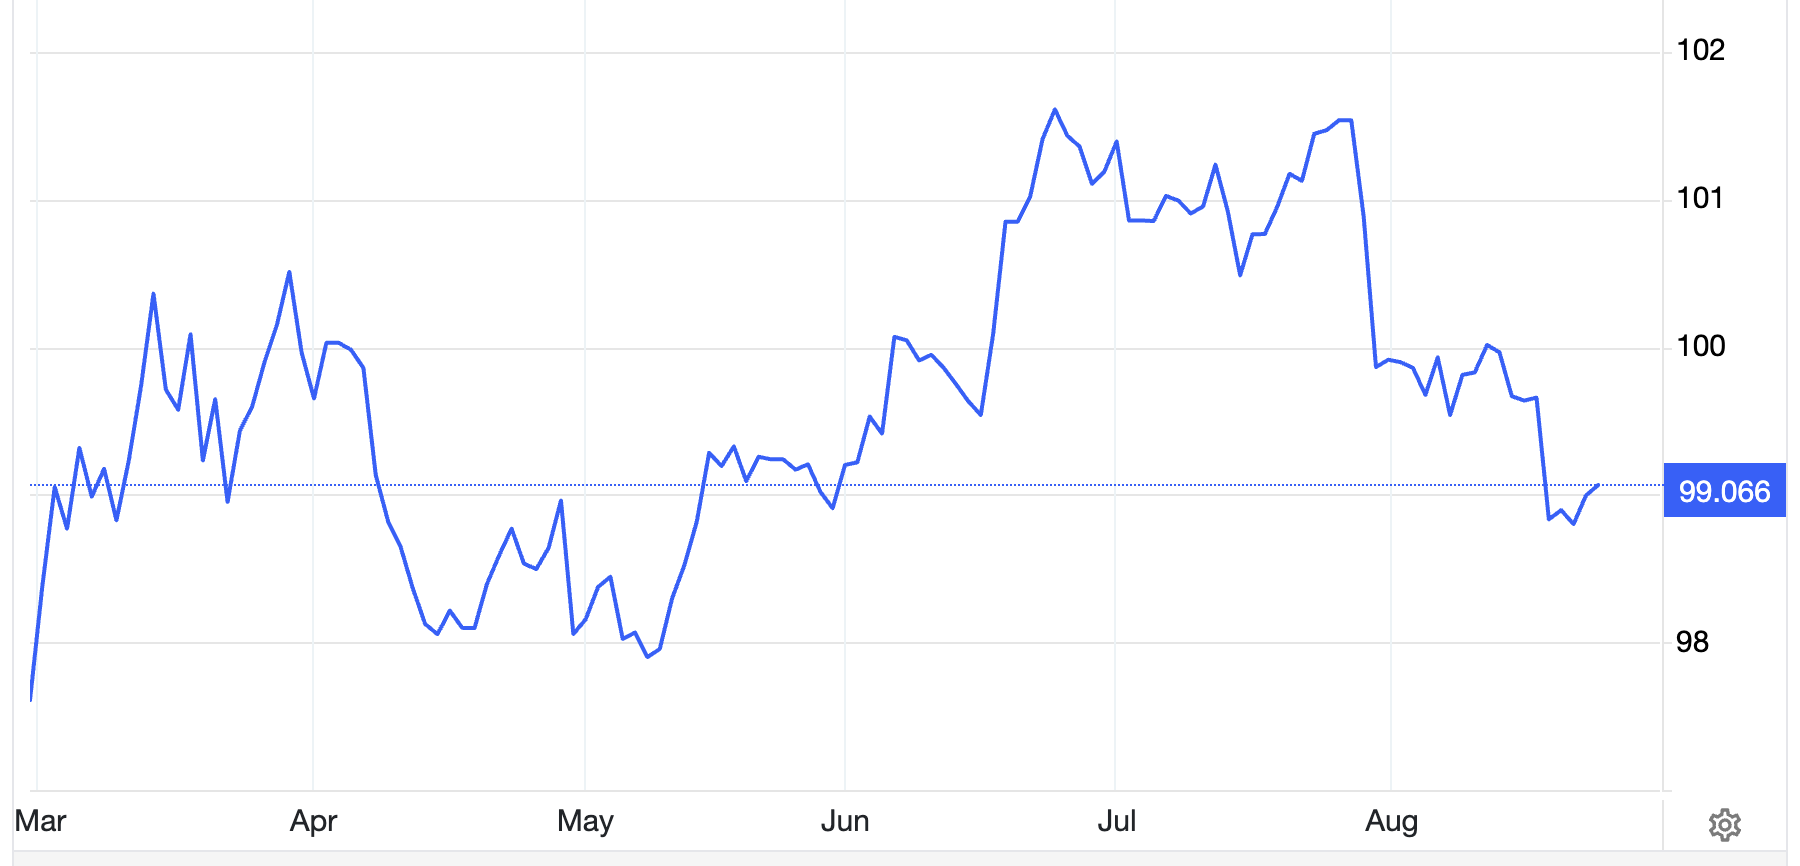
Đồng USD giảm giá trong bối cảnh chỉ số Dollar Index lùi về vùng đáy 3 tháng là hiện tượng đồng bạc xanh mất đi sức mạnh tương đối so với rổ các đồng tiền chủ chốt, phản ánh sự kết hợp của rủi ro nợ công, bất ổn chính sách và mong đợi lãi suất trong tương lai đang thay đổi, qua đó làm dịch chuyển dòng vốn quốc tế và buộc nhà đầu tư phải điều chỉnh lại chiến lược tỷ giá hối đoái cũng như phân bổ tài sản.
Dù có phục hồi nhẹ tại thị trường Mỹ và châu Á, Dollar Index vẫn chỉ quanh ngưỡng 99 điểm, rất gần vùng đáy vừa thiết lập. So với đỉnh 52 tuần, chỉ số này đã mất gần 2,8%, cho thấy xu hướng suy yếu không chỉ là nhiễu ngắn hạn mà là một pha điều chỉnh đáng kể. Đáng chú ý, sự suy giảm diễn ra trong khi chiến sự Trung Đông còn kéo dài và giá dầu vẫn cao hơn rõ rệt so với trước xung đột, nghĩa là vai trò “hầm trú ẩn” truyền thống của USD không còn được thị trường tin tưởng như trước. Đây là tín hiệu quan trọng: niềm tin vào đồng USD đang bị bào mòn bởi các yếu tố tài chính nội tại của Mỹ hơn là bởi rủi ro địa chính trị bên ngoài.
Nợ công Mỹ phình to: vì sao lợi suất cao lại không cứu nổi đồng USD?
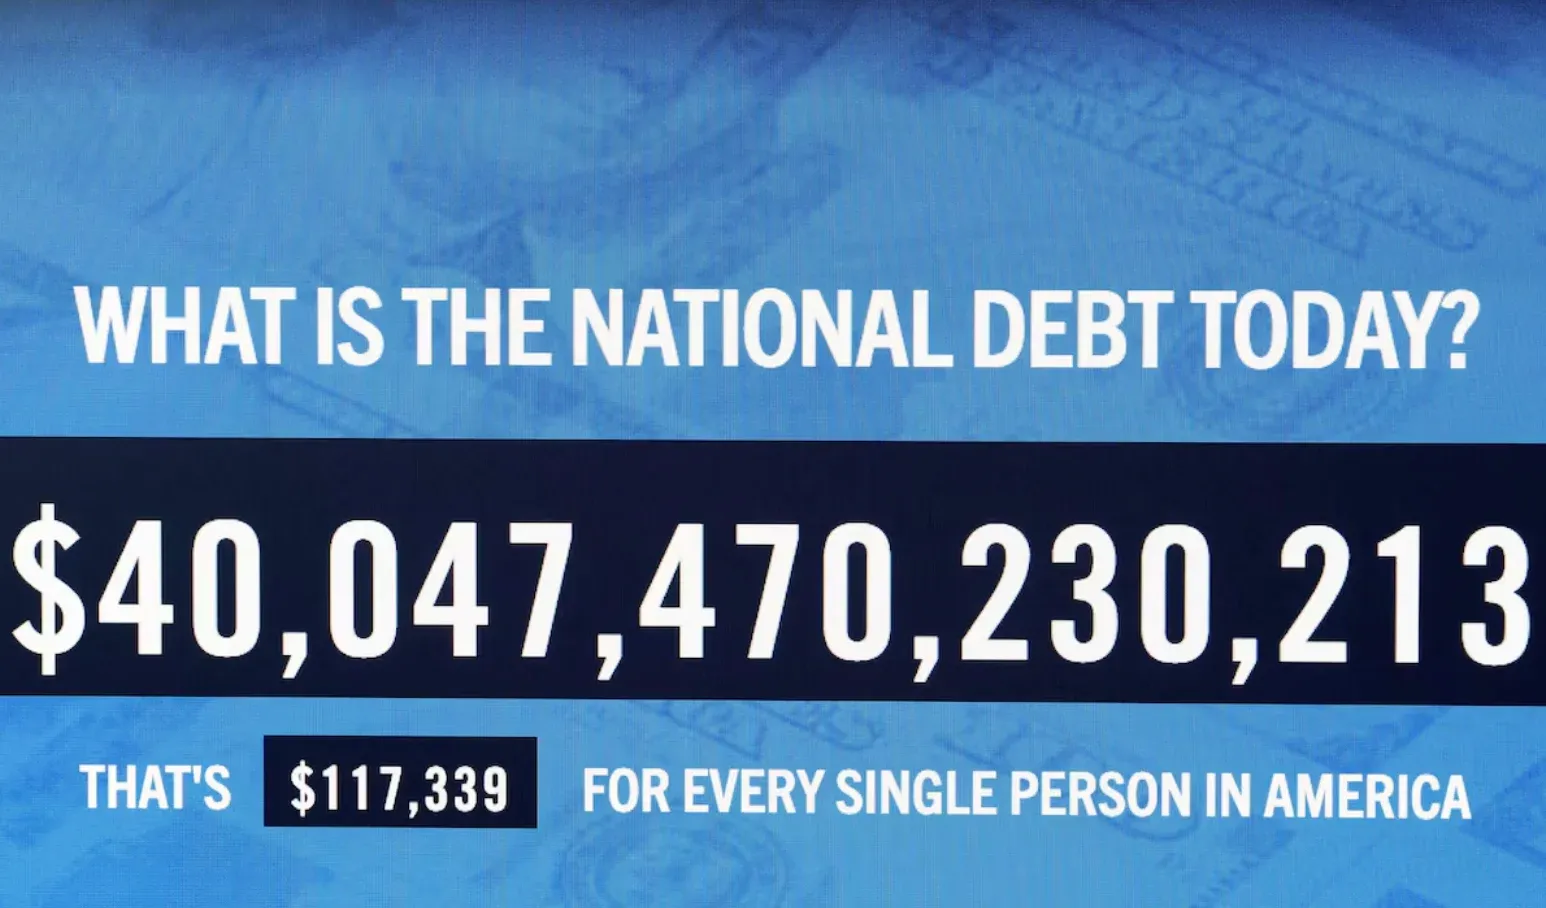
Điểm nghịch lý lớn nhất hiện nay là lợi suất trái phiếu kho bạc Mỹ tăng mà đồng USD vẫn suy yếu. Trước đây, lợi suất cao thu hút dòng tiền, hỗ trợ sức mạnh đồng tiền. Nhưng hiện tại, giới đầu tư không còn tin rằng lợi suất tăng là nhờ tăng trưởng Mỹ mạnh hơn hay Fed thắt chặt quyết liệt, mà xem đó là phần bù rủi ro cho một hệ thống tài khóa đang bị nợ công đè nặng. Khi nợ công lần đầu vượt mốc 40 nghìn tỷ USD, lợi suất đi lên đang bị diễn giải như tín hiệu bất ổn thay vì cơ hội sinh lời bền vững.
Việc Bộ Tài chính Mỹ tuyên bố tăng gấp đôi quy mô mua lại trái phiếu dài hạn được thị trường đọc như một sự can thiệp mang tính phòng thủ, hơn là một kế hoạch tối ưu hóa cấu trúc nợ. "Những nỗ lực của Bộ Tài chính Mỹ nhằm kìm hãm lợi suất trái phiếu dài hạn một cách nhân tạo dường như đang khơi dậy xu hướng giao dịch dựa trên sự mất giá của đồng đôla Mỹ" – nhận định của Shane Oliver, Giám đốc chiến lược đầu tư tại một công ty dịch vụ tài chính ở Úc. Khi lợi suất không còn là thước đo sức khỏe kinh tế, mối quan hệ lịch sử giữa trái phiếu và tiền tệ bị méo mó, buộc nhà đầu tư phải xem xét lại chiến lược đầu tư gắn với USD và nợ công Mỹ.
Kinh tế dịch vụ Mỹ vẫn khỏe: vì sao không đủ đỡ tỷ giá hối đoái?
Một luận điểm quen thuộc của phe “mua USD” là kinh tế Mỹ vẫn là trung tâm tăng trưởng toàn cầu. Dữ liệu mới công bố cho thấy ngành dịch vụ nước này tăng trưởng mạnh nhất trong gần hai năm, phản ánh sức cầu nội địa và độ bền của nền kinh tế. Đây đáng lẽ là tin tốt cho đồng USD, nhất là khi dịch vụ chiếm tỷ trọng lớn trong GDP Mỹ. Tuy nhiên, thị trường ngoại hối lại gần như phớt lờ thông tin tích cực này: USD chỉ ổn định nhẹ sau chuỗi giảm mạnh, thay vì có một nhịp hồi đáng kể.
Nguyên nhân sâu xa là kỳ vọng lãi suất – mắt xích nối tăng trưởng với sức mạnh tiền tệ – vẫn mờ nhạt. Fed chưa hé lộ bất kỳ lộ trình rõ ràng nào về việc tiếp tục tăng lãi suất, dù lạm phát đã chạy trên mục tiêu 2% hơn 5 năm. Khi ngân hàng trung ương không khẳng định sẽ dùng công cụ lãi suất để “trả lãi” cho rủi ro nắm giữ USD, dữ liệu tốt về dịch vụ chỉ trở thành lớp tô vẽ bề mặt. Trong bối cảnh nợ công Mỹ và lợi suất trái phiếu đầy bất ổn, nhà đầu tư châu Á có lý do để thận trọng với các chiến lược đầu tư tập trung vào USD, kể cả khi kinh tế Mỹ trông vẫn khỏe.
Bất ổn địa chính trị và thuế quan: thêm gánh nặng cho đồng USD
Đồng USD không chỉ chịu áp lực từ nợ công và chính sách tiền tệ mập mờ, mà còn từ các cơn sóng bất ổn mới trên mặt trận địa chính trị và thương mại. Đe dọa áp đặt “những biện pháp trừng phạt cứng rắn nhất trong lịch sử” lên Iran đã khiến thị trường đặt câu hỏi liệu Mỹ có mở rộng mục tiêu sang các đối thủ khác, trong đó có Trung Quốc. Song song, việc đàm phán thương mại với Canada đổ vỡ và Mỹ áp thuế 50% lên hàng hóa Canada, khiến nước này đáp trả bằng những biện pháp tương tự, làm dày thêm lớp rủi ro thuế quan.
Các loại bất ổn này có một điểm chung: chúng làm tăng nhu cầu phần bù rủi ro trong tài sản định giá bằng USD. Khi rủi ro bị coi là khó lường, nhà đầu tư có xu hướng giảm nắm giữ đồng bạc xanh, chuyển sang các tài sản khác hoặc đa dạng hóa sang nhiều đồng tiền hơn. Điều này thể hiện rõ trong việc Dollar Index hoàn tất tuần giảm thứ ba liên tiếp, bất chấp một số dữ liệu kinh tế tích cực. Với nhà đầu tư châu Á, đặc biệt là những người đang giao dịch cặp USD với nội tệ, việc đánh giá lại các kịch bản tỷ giá hối đoái là bắt buộc: USD không còn giữ vai trò “tài sản an toàn mặc định” trong mọi loại khủng hoảng như đã từng.
Chiến lược đầu tư cho nhà đầu tư châu Á trong giai đoạn USD suy yếu
Khi đồng USD giảm giá và những mối liên hệ quen thuộc giữa lợi suất trái phiếu, chính sách Fed và sức mạnh tiền tệ có dấu hiệu bị phá vỡ, cách tiếp cận của nhà đầu tư châu Á cần thay đổi. Các chiến lược gia tiền tệ cảnh báo rằng bất kỳ sự đứt gãy nào trong mối quan hệ trái phiếu–USD đều có thể kéo theo hệ quả rộng hơn cho toàn bộ danh mục. Điều này đồng nghĩa với việc không thể chỉ dựa vào một chỉ báo duy nhất, như lợi suất, để xây dựng chiến lược đầu tư. Thay vào đó, cần một khung phân tích đa chiều: nợ công, hành động của Bộ Tài chính, thông điệp của Fed và các rủi ro địa chính trị.
Trong ngắn hạn, điểm mốc thị trường chờ đợi là bài phát biểu của Chủ tịch Fed tại Jackson Hole – nơi giới đầu tư kỳ vọng sẽ có thêm manh mối về triển vọng lãi suất và cách Fed nhìn nhận tác động của hoạt động mua lại trái phiếu dài hạn. Nếu ông tiếp tục giữ phong cách thận trọng, ít tiết lộ đường hướng rõ ràng, phản ứng thị trường có thể lặp lại kịch bản sau cuộc họp báo tháng 7, nghĩa là áp lực lên đồng USD còn kéo dài. Với bối cảnh đó, nhà đầu tư châu Á nên coi giai đoạn USD suy yếu là cơ hội rà soát lại tỷ trọng tài sản định danh bằng USD, điều chỉnh chiến lược tỷ giá hối đoái gắn với nợ công Mỹ, và tránh những cược một chiều dựa trên giả định “USD luôn mạnh hơn” – một giả định đang tỏ ra lỗi thời.