
136,3 tỷ USD cho nguồn và lưới điện: ý nghĩa thực sự là gì?
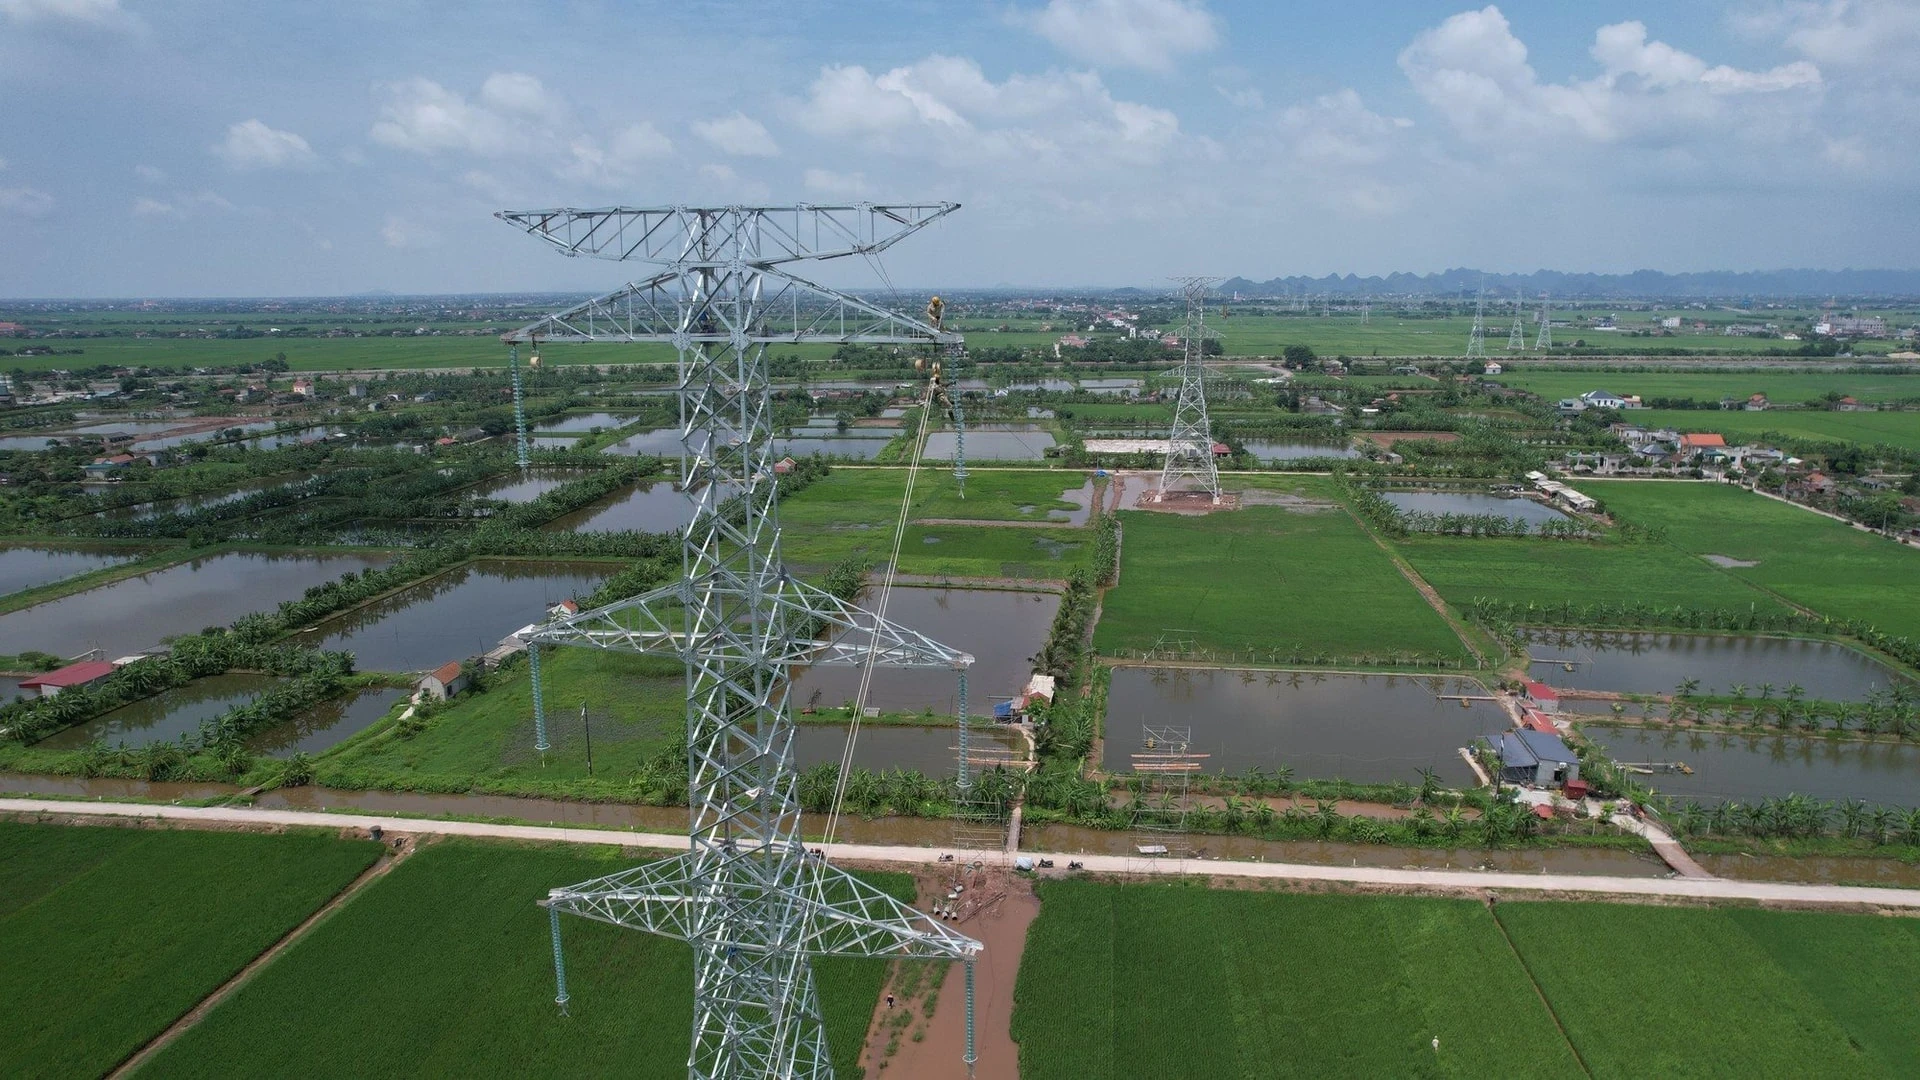
Nhu cầu đầu tư năng lượng Việt Nam lên tới 136,3 tỷ USD cho nguồn và lưới điện đến năm 2030 là một chương trình mở rộng hệ thống điện với quy mô hiếm thấy, nhằm đáp ứng nhu cầu điện thương phẩm, tăng công suất nguồn và hiện đại hóa lưới truyền tải, đồng thời tạo sân chơi mới cho công nghệ, thiết bị năng lượng và các dịch vụ kỹ thuật đi kèm. Điểm mấu chốt cần nhấn mạnh: đây không đơn thuần là kế hoạch xây thêm nhà máy điện, mà là bước tái cấu trúc toàn bộ hệ thống năng lượng theo một chuẩn mới – đa dạng nguồn, có lưu trữ, có số hóa lưới và gắn chặt với mục tiêu cạnh tranh kinh tế. Theo Tập đoàn Điện lực Việt Nam, sản lượng điện toàn hệ thống nửa đầu năm 2026 đạt 171,54 tỷ kWh, tăng 9,85% so với cùng kỳ, công suất cực đại chạm mức 57.537 MW – cao nhất từ trước đến nay. Những con số này nói thẳng rằng tốc độ tăng nhu cầu đang vượt xa thói quen đầu tư chậm rãi trước đây.
Áp lực nhu cầu điện và bài toán cạnh tranh kinh tế
Nếu nhìn vào cấu trúc tiêu thụ điện, khối công nghiệp và xây dựng vẫn là nhóm sử dụng điện lớn nhất, nghĩa là mỗi trục trặc về nguồn hay lưới đều đánh thẳng vào sản xuất và sức cạnh tranh của nền kinh tế. Nhu cầu điện lại không dừng ở nhà máy; nó tăng cùng làn sóng trung tâm dữ liệu, khoa học – công nghệ, đổi mới sáng tạo và chuyển đổi số. Một hệ thống điện lạc hậu hoặc thiếu ổn định sẽ là điểm trừ ngay tức thì trong mắt nhà đầu tư. Điều chỉnh Quy hoạch điện VIII đặt mục tiêu điện thương phẩm đến năm 2030 đạt 500,4–557,8 tỷ kWh, tổng công suất nguồn điện 183.291–236.363 MW. Đây là tham vọng không nhỏ, nhưng là điều kiện tiên quyết để Việt Nam duy trì tốc độ tăng trưởng cao. Khi năng lượng được đặt trong mối liên hệ trực tiếp với mục tiêu tăng trưởng, chậm trễ trong đầu tư nguồn và lưới điện không còn là lỗi kỹ thuật; đó là rủi ro chính sách.
Lưới điện 2030: cuộc đua thiết bị, công nghệ và năng lực cung ứng
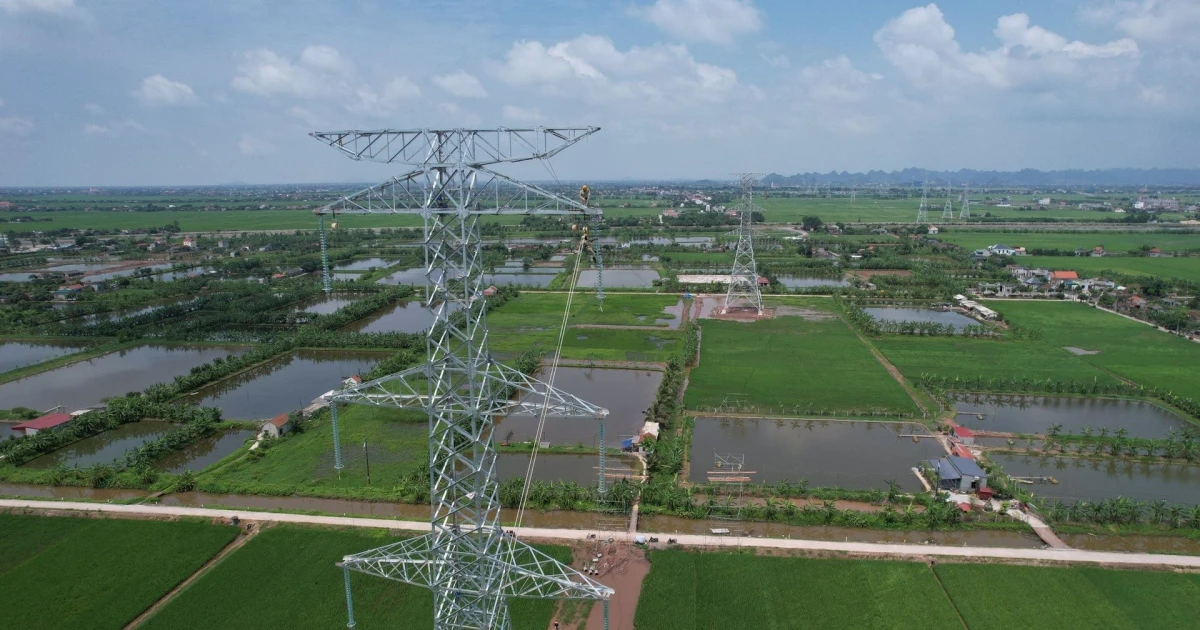
Quy mô đầu tư đến 2030 làm bùng nổ nhu cầu thiết bị năng lượng và công nghệ điều khiển. Nhu cầu cho nguồn điện được xác định khoảng 118,2 tỷ USD, trong khi lưới truyền tải cần khoảng 18,1 tỷ USD. Cùng với đó, giai đoạn 2025–2030, Việt Nam dự kiến xây mới 12.944 km đường dây 500 kV và 15.307 km đường dây 220 kV. Chiều dài đường dây này là thị trường đầy hứa hẹn cho thiết bị trạm, hệ thống bảo vệ – điều khiển, thiết kế kỹ thuật, thi công và số hóa vận hành. Quy mô đầu tư lớn kéo theo nhu cầu về thiết bị, công nghệ, dịch vụ kỹ thuật và các giải pháp lưu trữ, quản lý năng lượng. Điều chỉnh Quy hoạch điện VIII còn đặt mục tiêu phát triển 10.000–16.300 MW pin lưu trữ vào năm 2030, thay thế mục tiêu 300 MW trước đó. Điện mặt trời tập trung buộc phải kết hợp lưu trữ với công suất tối thiểu bằng 10% và thời gian tích điện 2 giờ. Ai cung cấp được hệ thống chuyển đổi, quản lý năng lượng và giải pháp tích hợp tin cậy sẽ chiếm lợi thế trong chu kỳ đầu tư mới.
An ninh năng lượng, chuỗi cung ứng và vai trò của GEEC 2027
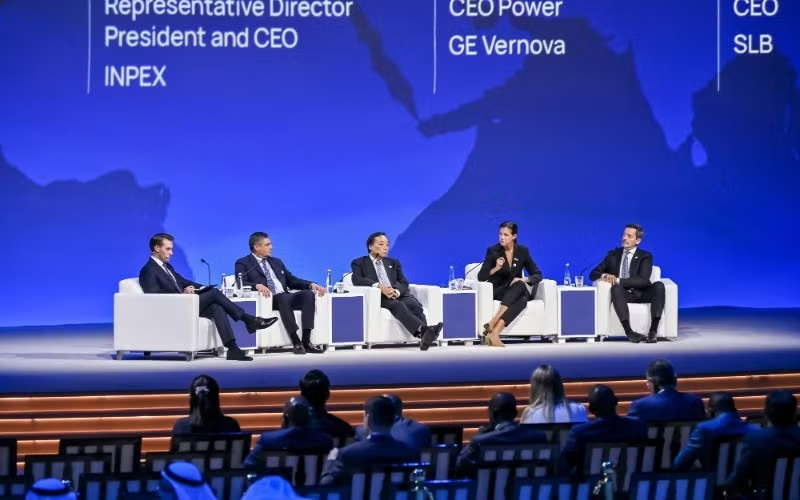
Không thể nhìn đầu tư năng lượng Việt Nam như một câu chuyện đóng kín trong biên giới. An ninh năng lượng trong nước chịu tác động trực tiếp từ biến động chuỗi cung ứng quốc tế; Cơ quan Năng lượng Quốc tế lưu ý khoảng 27% lượng LNG nhập khẩu của châu Á phụ thuộc vào tuyến qua eo biển Hormuz – một điểm nghẽn địa chính trị nhạy cảm. Đa dạng hóa nguồn cung, mở rộng năng lượng tái tạo, tăng lưu trữ và nâng cấp lưới là cách để nâng khả năng chống chịu của hệ thống. Trong bối cảnh đó, Triển lãm và Hội nghị Năng lượng Toàn cầu Việt Nam (GEEC) xuất hiện như một “điểm hẹn” giữa nhu cầu đầu tư trong nước và chuỗi cung ứng toàn cầu. Sự kiện do Công ty cổ phần Trung tâm Hội chợ Triển lãm Việt Nam (VEFAC), đơn vị vận hành VEC, phối hợp với dmg events (Dubai) tổ chức, dự kiến diễn ra từ 24 đến 26/2/2027 trên diện tích 80.000 m², với hơn 800 doanh nghiệp trưng bày và hơn 450 diễn giả. Trong buổi làm việc ngày 28/7/2026, Phó Thủ tướng Thường trực Phạm Gia Túc đã đánh giá cao ý nghĩa của sự kiện và hoan nghênh hợp tác này. Không có nền tảng kết nối như GEEC, phần lớn cơ hội thiết bị và công nghệ có thể sẽ trôi vào tay chuỗi cung ứng khác.
Kết luận: 136,3 tỷ USD chỉ là khởi điểm, không phải bảo chứng
Dòng vốn 136,3 tỷ USD không tự động biến hệ thống năng lượng thành lợi thế cạnh tranh; nó chỉ mở cánh cửa. Câu hỏi quyết định là: ai bước qua cánh cửa đó và bằng năng lực nào. Đối với doanh nghiệp cung cấp thiết bị năng lượng, đây là thời điểm phải chuyển từ tư duy “nhà thầu phụ” sang tư duy “đối tác công nghệ”. Khả năng đáp ứng tiêu chuẩn kỹ thuật, tiến độ giao hàng và yêu cầu vận hành đã trở thành tiêu chí sống còn. Về phía nhà nước, định hướng xây dựng hệ thống năng lượng đa dạng, hiện đại và bền vững đang mở rộng dư địa cho nguồn vốn, công nghệ tiên tiến và hợp tác quốc tế. Nhưng nếu không có cơ chế rõ ràng, tốc độ phê duyệt đồng bộ với tốc độ nhu cầu, lợi thế sẽ bị bào mòn. Bài học ở đây khá rõ: muốn giữ sức cạnh tranh kinh tế, không thể chậm chân trong cuộc đua lưới điện 2030 và thị trường thiết bị năng lượng, bởi ai đi trước sẽ đặt ra chuẩn chơi cho cả khu vực.