
Rủi ro tín dụng báo động áp lực vốn của SoftBank
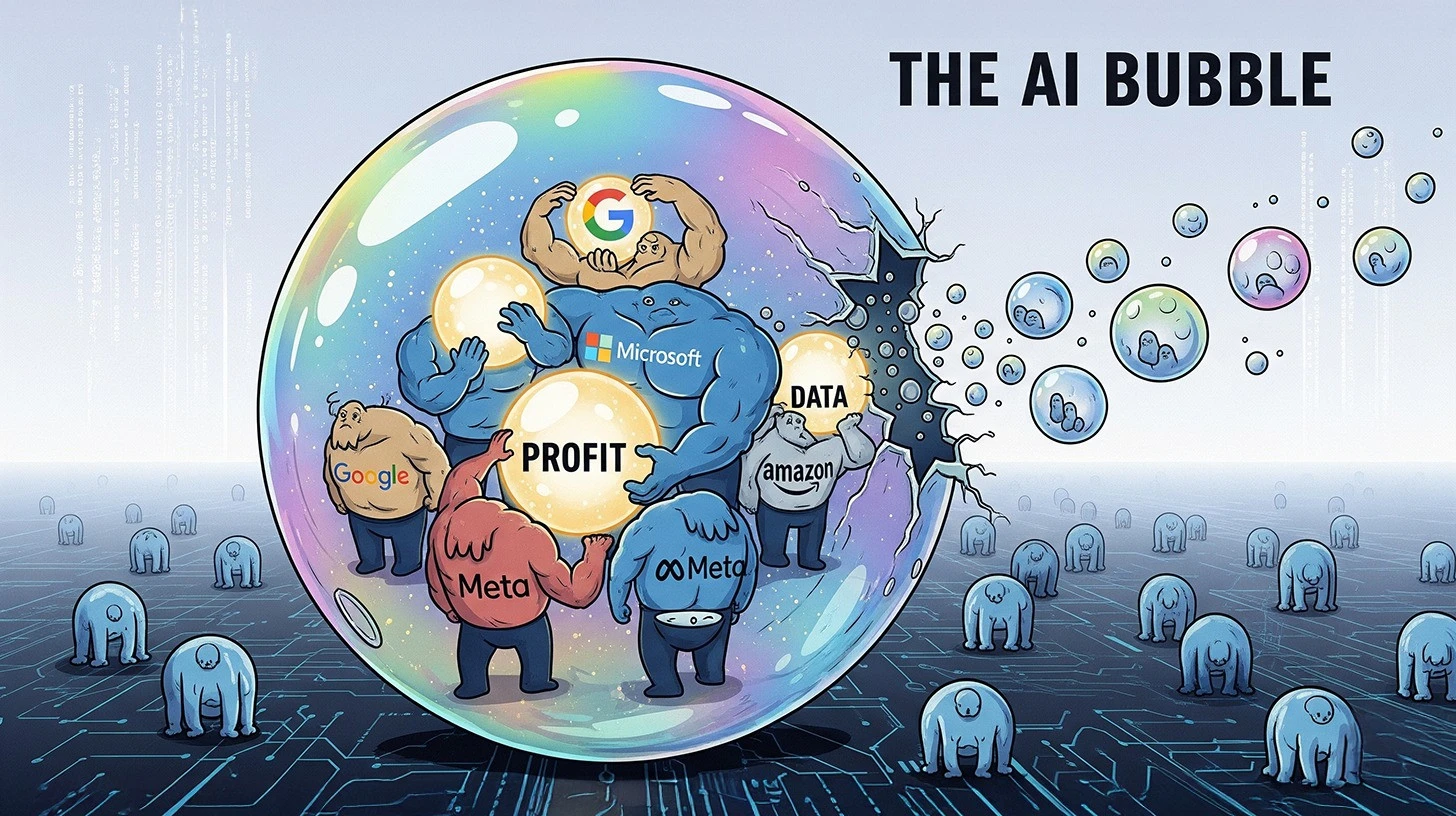
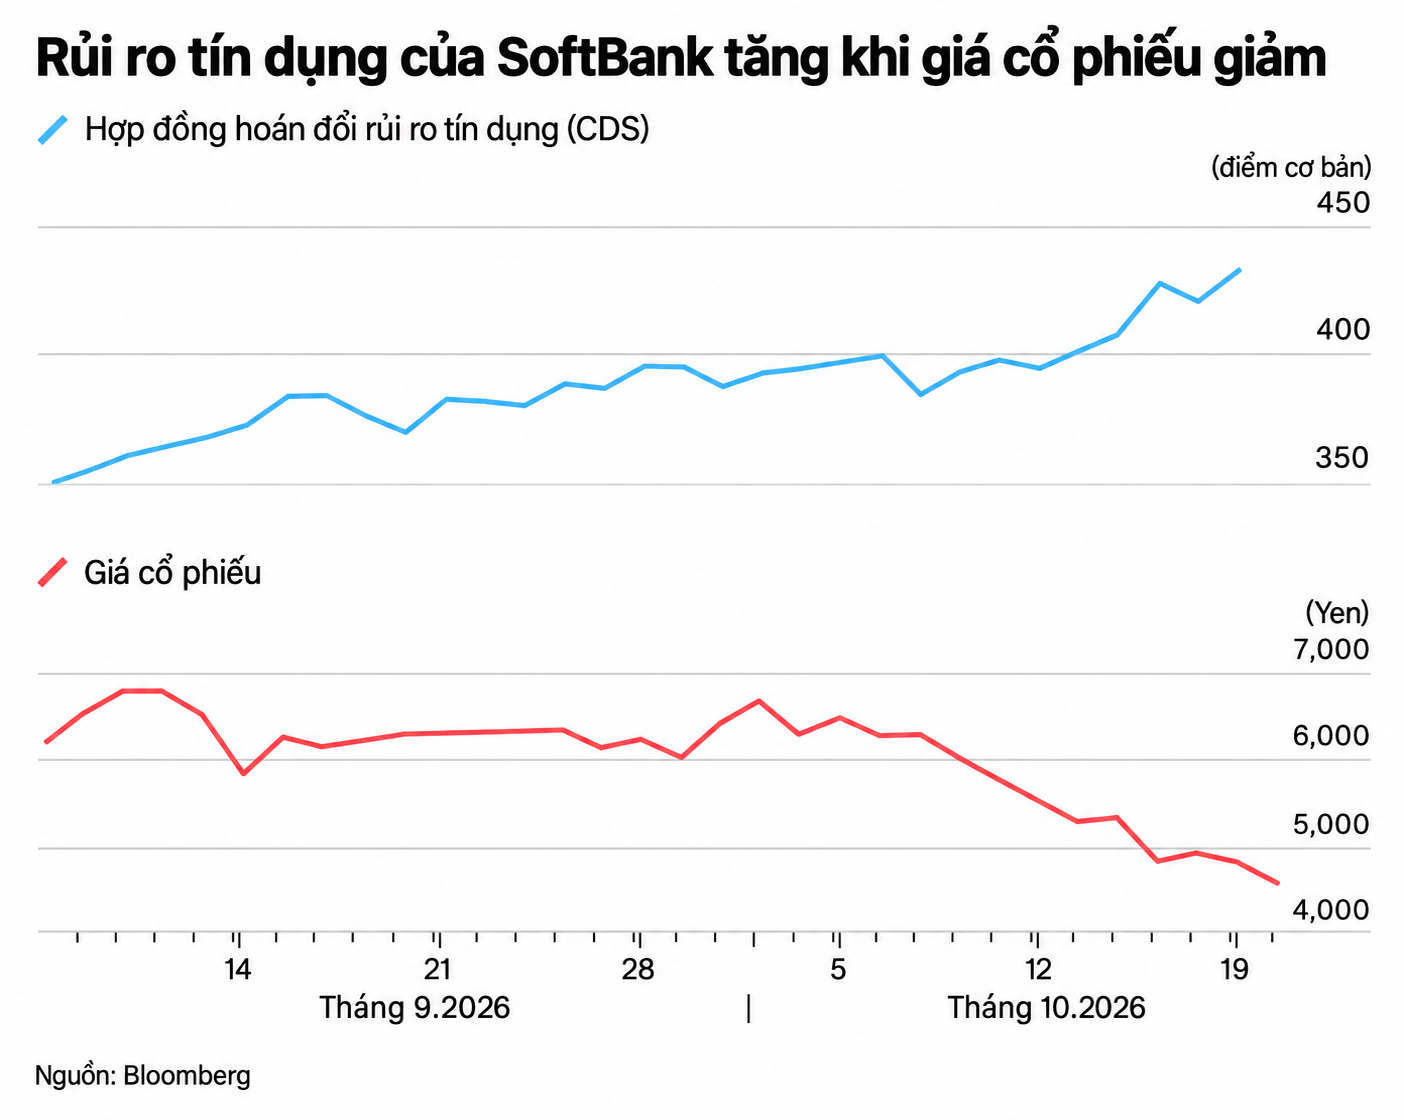
Vốn đầu tư AI là nguồn lực tài chính dùng để phát triển năng lực tính toán, trung tâm dữ liệu và các doanh nghiệp phục vụ trí tuệ nhân tạo; nhưng quy mô nhu cầu có thể nhanh chóng biến nó thành áp lực tín dụng. Với SoftBank, dấu hiệu cảnh báo đã hiện rõ: hợp đồng hoán đổi rủi ro tín dụng kỳ hạn 5 năm tăng lên 432 điểm cơ bản vào thứ Ba, mức cao nhất kể từ đầu tháng 11.2022 và cao nhất trong gần bốn năm. Đây không chỉ là phản ứng trước một khoản đầu tư riêng lẻ. Nhà đầu tư đang cân nhắc đồng thời nhu cầu vốn cho các khoản cược vào AI và khả năng tập đoàn thực hiện một thương vụ thâu tóm lớn. Khi chi phí tài trợ tăng, tham vọng mở rộng có thể khiến bảng cân đối kế toán trở thành giới hạn thực tế của chiến lược.
Áp lực còn đến từ quy mô dòng tiền dự kiến phải chi ra và việc SoftBank cân nhắc thâu tóm Allied Universal. Nhà phân tích tín dụng Sharon Chen nhận định tập đoàn sẽ đối mặt với dòng tiền mặt chảy ra ít nhất 6 tỉ USD trong năm kết thúc vào tháng 3.2027; đầu tư AI bổ sung sẽ làm tăng nhu cầu vốn, còn tỷ lệ khoản vay trên giá trị tài sản có thể tiến gần trần 25% do chính SoftBank đặt ra. Cổ phiếu tập đoàn cũng đã giảm khoảng 50% so với đỉnh tháng 6. Cảnh báo từ thị trường tín dụng vì thế đáng chú ý hơn biến động cổ phiếu đơn thuần: nó đặt câu hỏi liệu SoftBank có thể tiếp tục tài trợ cho tham vọng AI mà không làm suy yếu dư địa tài chính hay không.
Neocloud bán được công suất, nhưng lợi nhuận chưa theo kịp
Các công ty neocloud chuyên cho thuê hạ tầng GPU để huấn luyện và vận hành mô hình AI, thường triển khai cụm máy tính chuyên dụng nhanh hơn các nhà cung cấp đám mây quy mô lớn. Nhu cầu mạnh giúp nhóm này tăng trưởng, nhưng không đồng nghĩa mô hình kinh doanh đã vững. Gartner dự báo hơn 80% nhà cung cấp neocloud có thể không còn hoạt động độc lập trước năm 2030, do chi phí cao và thiếu khác biệt đủ lớn. CoreWeave và Nebius là những cái tên niêm yết nổi bật; Lambda, Crusoe, Fluidstack và IREN cũng tham gia thị trường, trong đó IREN chuyển hướng từ khai thác Bitcoin sang hạ tầng AI.
Bài toán nằm ở chi phí GPU, điện năng, hệ thống làm mát và khấu hao. Phần cứng đắt đỏ mất giá theo thời gian, buộc nhiều nhà cung cấp phải vay nợ và dùng thiết bị hoặc hợp đồng dài hạn làm tài sản bảo đảm. Trong quý II/2026, CoreWeave ghi nhận doanh thu khoảng 2,6 tỷ USD nhưng chi phí khấu hao và phân bổ khoảng 1,4 tỷ USD; Nebius có doanh thu 582 triệu USD và chi phí cùng loại khoảng 260 triệu USD. Những con số này cho thấy tăng trưởng doanh thu chưa đủ bảo đảm biên lợi nhuận. Dù công suất CoreWeave cho năm 2027 về cơ bản đã được bán hết và hợp đồng kéo dài sau năm 2028, mức cầu cao vẫn chưa xóa được gánh nặng vốn.
Thị trường tín dụng cũng đang định giá rủi ro khắt khe hơn: tính đến ngày 21/10, lợi suất nợ không có tài sản bảo đảm của CoreWeave lên khoảng 15%, còn chi phí bảo hiểm trái phiếu trước nguy cơ vỡ nợ tăng 30% trong một tháng. Đây là lời nhắc rằng hợp đồng dài hạn và nhu cầu GPU chỉ có giá trị nếu doanh nghiệp tạo đủ dòng tiền để trả nợ, thay thiết bị và duy trì năng lực cạnh tranh.
Hai phép thử khác nhau trong cuộc đua hạ tầng AI
SoftBank và các công ty neocloud cùng chịu sức ép từ cơn khát vốn AI, nhưng rủi ro của họ không giống nhau. Với SoftBank, câu hỏi trước tiên là khả năng huy động nguồn vốn mới để tiếp tục đầu tư và theo đuổi thương vụ lớn mà không tiến sát giới hạn vay nợ. Với neocloud, câu hỏi là liệu doanh thu từ GPU có bù được chi phí đầu tư, khấu hao nhanh và lãi vay. Một bên phải bảo vệ năng lực tài trợ cho danh mục đầu tư; bên kia phải chứng minh từng cụm máy tính có thể sinh lời.
Nhu cầu thị trường hiện là điểm tựa rõ nhất cho neocloud: khách hàng từ startup đến tập đoàn công nghệ cần năng lực tính toán, và ngay cả các nhà cung cấp đám mây lớn cũng thuê thêm công suất khi trung tâm dữ liệu riêng không đáp ứng kịp. Nhưng nhu cầu không tự động trở thành lợi nhuận, cũng như quy mô tài sản không tự động bảo đảm SoftBank có thể huy động vốn với chi phí chấp nhận được. Vì vậy, việc nợ của CoreWeave gây chú ý không chỉ là câu chuyện của một nhà cung cấp; nó làm lộ ra mức độ phụ thuộc của cả làn sóng hạ tầng AI vào tín dụng.
Kết luận cần rạch ròi: cuộc đua AI không chỉ thiếu vốn, mà còn thiếu bằng chứng rằng vốn bỏ ra sẽ tạo lợi nhuận đủ bền. SoftBank phải quản trị rủi ro tín dụng khi vừa theo đuổi đầu tư AI vừa cân nhắc thâu tóm; neocloud phải biến nhu cầu GPU thành dòng tiền đủ sức gánh khấu hao và nợ. Nếu không giải được đúng bài toán của mình, tăng trưởng nhanh có thể trở thành gánh nặng thay vì lợi thế.