
Nghịch lý tín nhiệm: Chính phủ dưới doanh nghiệp là câu chuyện gì?
Nghịch lý tín nhiệm Mỹ là hiện tượng xếp hạng tín nhiệm của Chính phủ Mỹ bị tụt xuống dưới một số tập đoàn tư nhân như Microsoft và Johnson & Johnson, dù chính phủ nắm quyền phát hành đồng tiền dự trữ toàn cầu, kiểm soát hệ thống tài chính và có sức mạnh thuế khóa, quân sự lẫn pháp lý vượt xa bất kỳ doanh nghiệp nào.
Trọng tâm của câu chuyện không nằm ở vài ký tự AAA hay AA+ trên báo cáo, mà ở việc thị trường đang gửi một thông điệp khó chịu: nhà nước quyền lực nhất thế giới lại bị đánh giá kém an toàn hơn hai công ty phần mềm và dược phẩm. Nợ công Mỹ đã vượt hơn 40 nghìn tỷ USD nhưng xếp hạng tín nhiệm Mỹ chỉ ở mức AA+, trong khi Microsoft và Johnson & Johnson vẫn giữ AAA rating công ty – mức “đỉnh nóc kịch trần” mà trước đây từng có tới hàng chục tập đoàn cùng chia sẻ. Điều này buộc chúng ta phải đặt lại câu hỏi: rốt cuộc ai mới là người đáng tin hơn trong hệ thống tín dụng chính phủ hiện nay?
Vì sao xếp hạng tín nhiệm Mỹ tụt sau Microsoft và Johnson & Johnson?
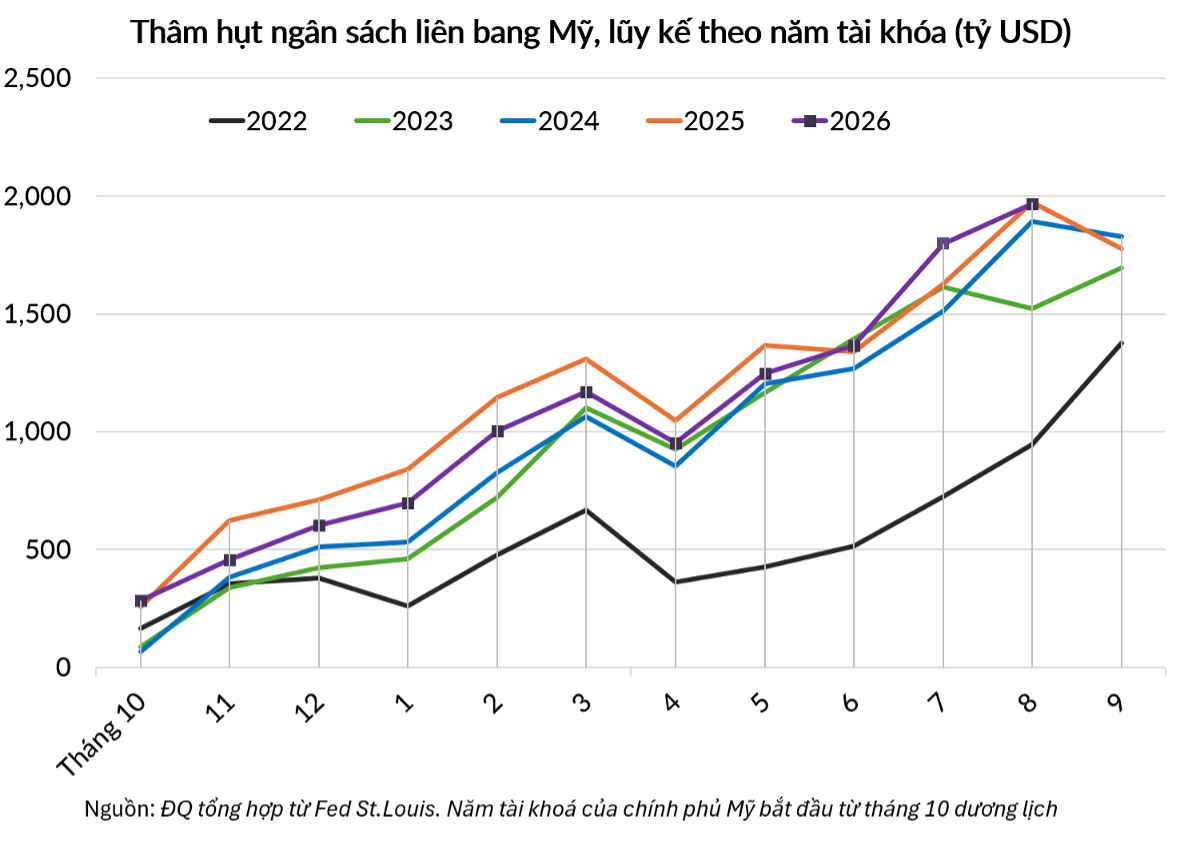
Các tổ chức xếp hạng không hạ bậc tín dụng chính phủ Mỹ vì cảm tính, mà vì một cấu trúc tài khóa đang xấu đi có hệ thống. Thâm hụt ngân sách kéo dài, lạm phát hạ nhiệt chậm và nền kinh tế vẫn nóng nhờ làn sóng đầu tư AI khiến lãi suất khó giảm, đẩy chi phí phục vụ nợ công ngày càng nặng nề. Khi lợi suất trái phiếu kho bạc tăng, gánh nặng lãi vay phình to, làm xếp hạng tín nhiệm Mỹ suy yếu thêm.
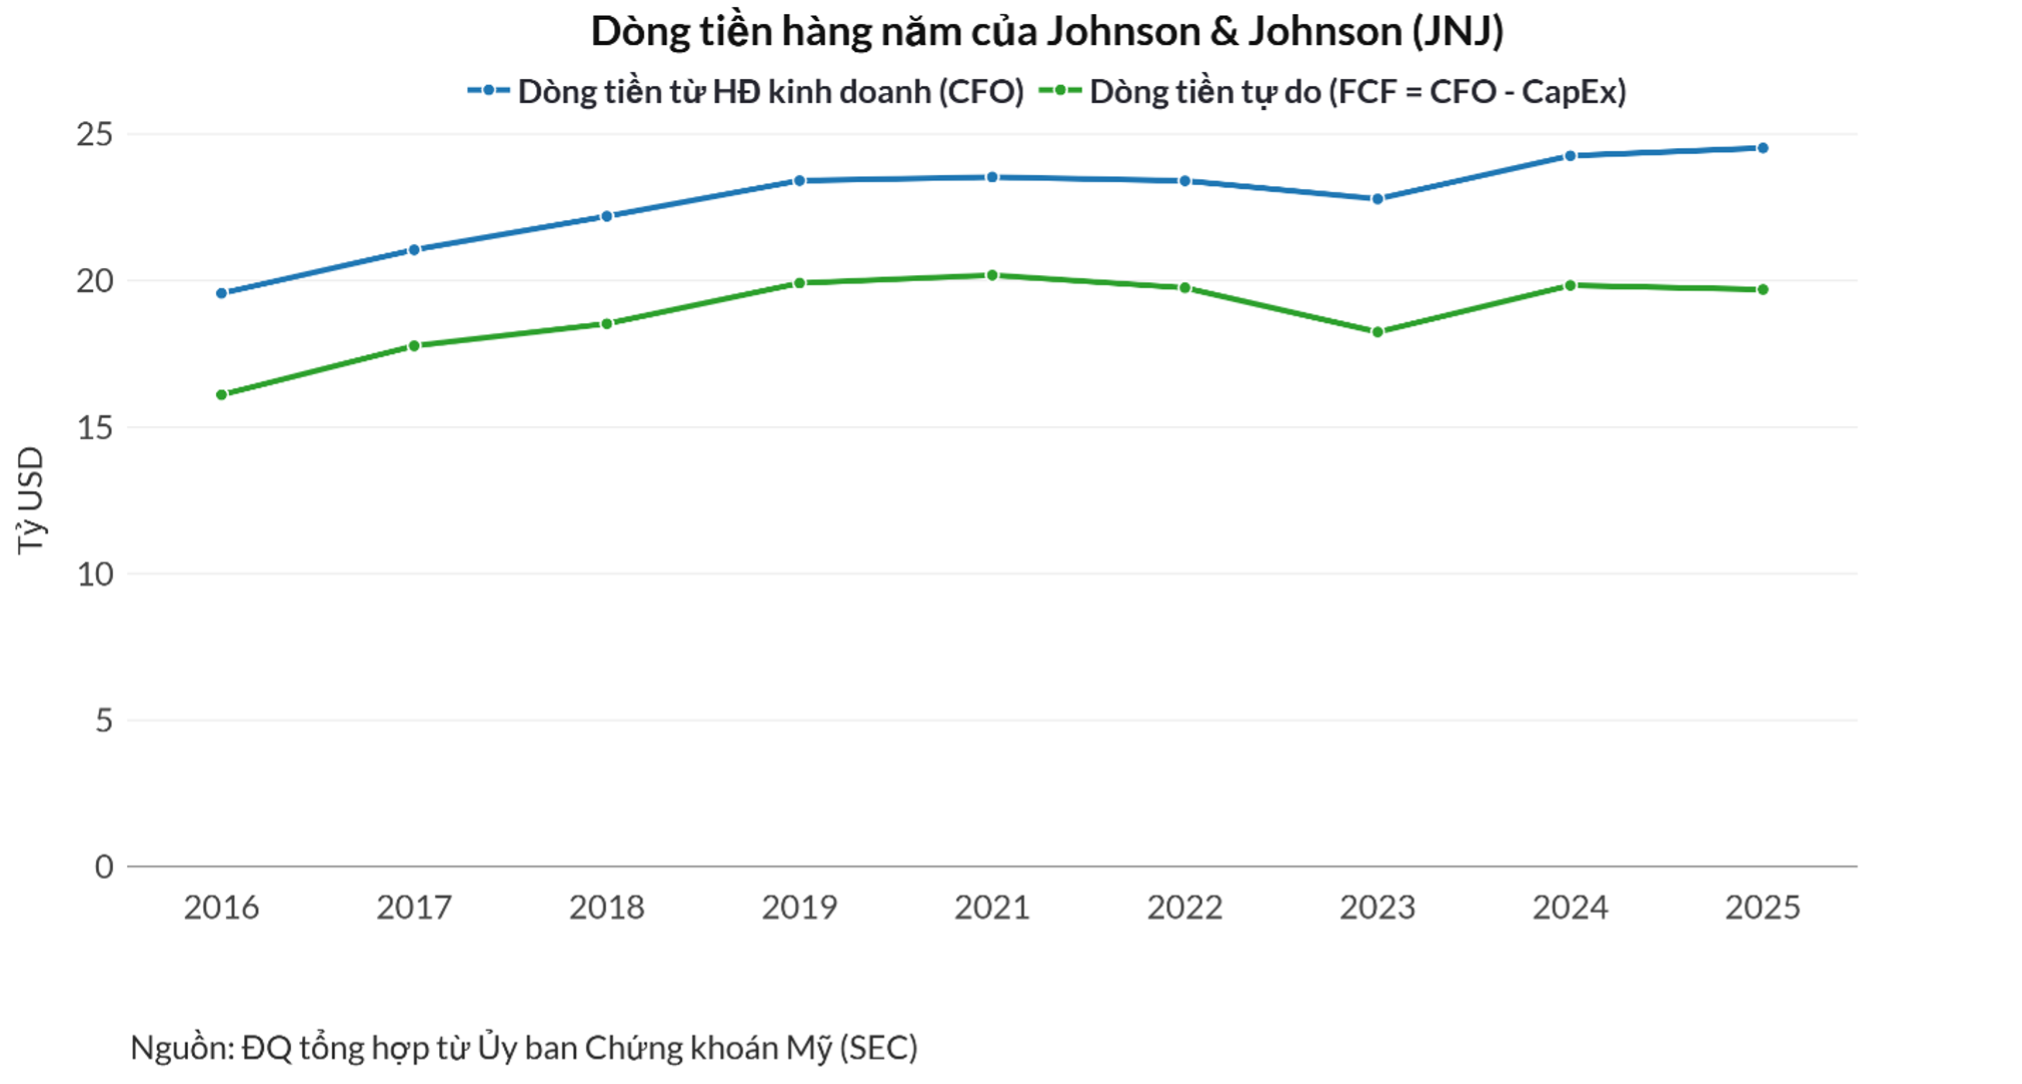
Các lần bế tắc trần nợ, nguy cơ chính phủ đóng cửa và mâu thuẫn chính trị triền miên cho thấy điểm yếu cốt lõi là quản trị tài khóa và sự thiếu đồng thuận trong Quốc hội. Trong khi đó, Microsoft duy trì cấu trúc tài chính cực kỳ lành mạnh: dòng tiền kinh doanh đều đặn, lượng tiền mặt và đầu tư ngắn hạn lớn hơn tổng nợ vay, khiến nợ ròng luôn âm. Johnson & Johnson lại có lịch sử nhiều thập kỷ giữ vững AAA nhờ danh mục sản phẩm thiết yếu và dòng cổ tức tăng liên tục. Nói thẳng: doanh nghiệp tuân kỷ luật tiền mặt, còn nhà nước lại sống bằng thâm hụt.
Khi lý thuyết vỡ nợ quốc gia bị thách thức bởi thực tế thị trường
Về lý thuyết, tín dụng chính phủ phải an toàn hơn mọi doanh nghiệp vì nhà nước có quyền đánh thuế, kiểm soát vốn, tái cơ cấu nợ và sở hữu sức mạnh vũ trang. Do đó, phương pháp luận xếp hạng truyền thống thường áp dụng “trần quốc gia”, không cho doanh nghiệp vượt quá mức tín nhiệm của chính phủ. Tuy nhiên, Microsoft và Johnson & Johnson là ngoại lệ hiếm hoi vì 43–49% doanh thu đến từ bên ngoài nước Mỹ, cộng với lượng tiền dự trữ độc lập đủ để trả nợ ngay cả khi Washington gặp trục trặc thanh toán.
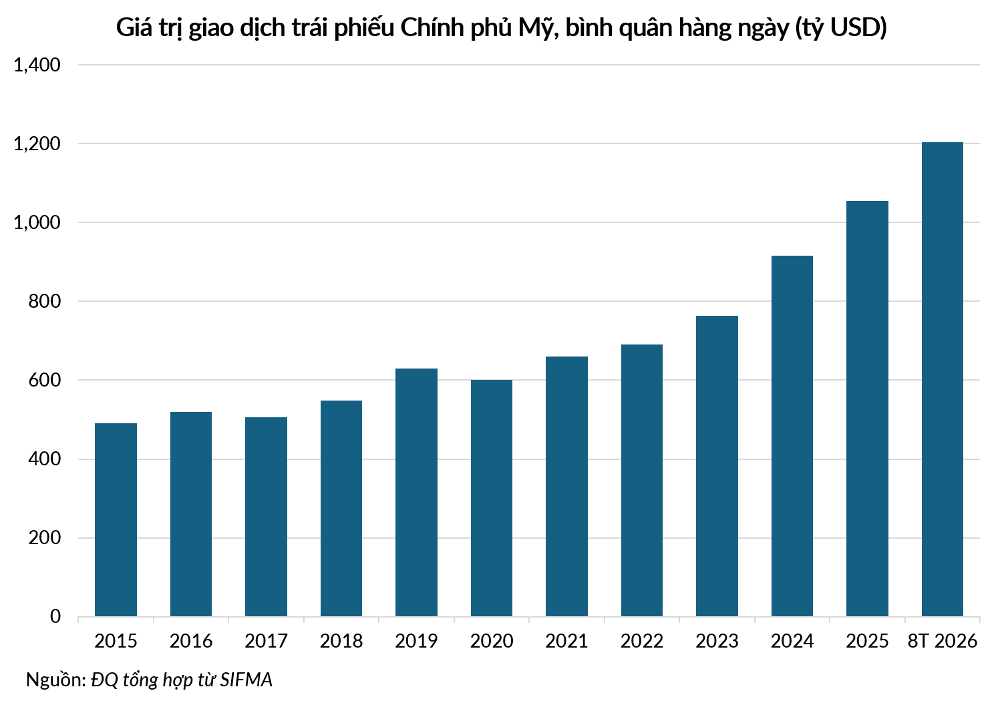
Trớ trêu là trên thị trường, dù được đánh giá an toàn hơn về mặt tín nhiệm, trái phiếu của hai tập đoàn này vẫn phải trả lãi suất cao hơn trái phiếu Kho bạc cùng kỳ hạn. Khoản chênh lệch lợi suất ổn định cho thấy nhà đầu tư vẫn coi nợ công là chuẩn mực thanh khoản tối thượng: dễ mua, dễ bán, được ngân hàng trung ương chấp nhận và gắn với quyền phát hành tiền. Nói cách khác, sức mạnh tích lũy vốn của doanh nghiệp không thể thay thế chủ quyền tiền tệ của nhà nước, dù bảng cân đối kế toán của doanh nghiệp có đẹp đến đâu.
Rủi ro thật sự: lạm phát, không phải phá sản
Điều đáng lo với nợ công Mỹ không phải là kịch bản phá sản theo kiểu doanh nghiệp, mà là nguy cơ lạm phát âm thầm bào mòn sức mua của người dân. Khi lợi suất trái phiếu kho bạc tăng cao, chi phí lãi vay phình ra, áp lực chính trị khiến chính phủ dễ nghiêng về giải pháp “in lạm phát” thay vì cắt giảm chi tiêu hay tăng thuế. Các biện pháp kìm hãm lãi suất nhân tạo – từ mua lại trái phiếu dài hạn đến các chiến dịch can thiệp đường cong lợi suất – đều mang rủi ro kích thích lạm phát, khiến người nắm giữ trái phiếu chịu thiệt vì thu nhập cố định mất giá trị.
Đối với người dân bình thường, điều này không hề trừu tượng: lạm phát cao nghĩa là tiền lương không theo kịp giá cả, khoản tiết kiệm dài hạn bị “ăn mòn” và quỹ hưu trí chịu sức ép lợi suất. Nguy cơ nợ công Mỹ vì thế lan sang toàn cầu: lợi suất trái phiếu tăng và biến động tại các thị trường lớn đang làm dấy lên lo ngại về một làn sóng khủng hoảng nợ công mới. Khi nợ công cao, các ngân hàng trung ương khó có dư địa để phản ứng với cú sốc tài chính trong tương lai, như một lãnh đạo ngân hàng trung ương châu Âu đã cảnh báo.
Từ nghịch lý tín nhiệm đến bài học cho tương lai tài khóa
Nghịch lý xếp hạng tín nhiệm Mỹ thấp hơn một số tập đoàn tư nhân không phải trò đùa thống kê, mà là biểu hiện của sự dịch chuyển cảm nhận rủi ro trên thị trường vốn toàn cầu. Năm 1980, Mỹ có tới 60 doanh nghiệp đạt AAA; giờ chỉ còn hai cái tên. Trong khi đó, nợ công tiếp tục leo thang và dự báo có thể vọt lên mức tương đương 175% GDP trong vài thập kỷ tới nếu thâm hụt ngân sách thường niên vẫn duy trì 6–7% GDP.
Chính phủ Mỹ đang thử nhiều biện pháp kỹ thuật như tăng phát hành tín phiếu ngắn hạn, mua lại trái phiếu dài hạn, thậm chí cân nhắc tái khởi động các chiến dịch can thiệp đường cong lợi suất. Nhưng đó chỉ là cách “mua thời gian”. Giải pháp bền vững duy nhất là điều chỉnh tài khóa – chi tiêu hợp lý hơn, thu ngân sách hiệu quả hơn – bởi không một ngân hàng trung ương nào có thể một mình gánh nổi núi nợ công. Bài học cho nhà đầu tư và công chúng rất rõ: đừng chỉ nhìn vào quyền lực chính trị, hãy nhìn vào kỷ luật tài khóa – vì trong dài hạn, thị trường luôn trừng phạt sự dễ dãi với nợ.