
Từ phê duyệt chậm đến quyết định tức thời: định nghĩa lại quy trình tín dụng
AI ngân hàng Việt là cách các tổ chức tín dụng dùng trí tuệ nhân tạo, phân tích dữ liệu tín dụng và tự động hóa giao dịch để rút ngắn hành trình vốn, cá nhân hóa sản phẩm, kiểm soát rủi ro dựa trên dữ liệu và chuyển đổi số ngân hàng từ mô hình thủ công sang mô hình thông minh, lấy doanh nghiệp và người dân làm trung tâm. Thay vì coi công nghệ là mục tiêu, các ngân hàng đang dùng AI để giải quyết các điểm nghẽn lâu năm: quy trình thẩm định dài ngày, hồ sơ giấy nặng nề, đánh giá rủi ro còn dựa nhiều vào cảm tính. Quan điểm “tốc độ quyết định cơ hội kinh doanh” buộc ngân hàng phải chuyển từ tư duy phòng giao dịch sang nền tảng số, nơi quyết định tín dụng cần diễn ra gần như tức thời nhưng vẫn an toàn.
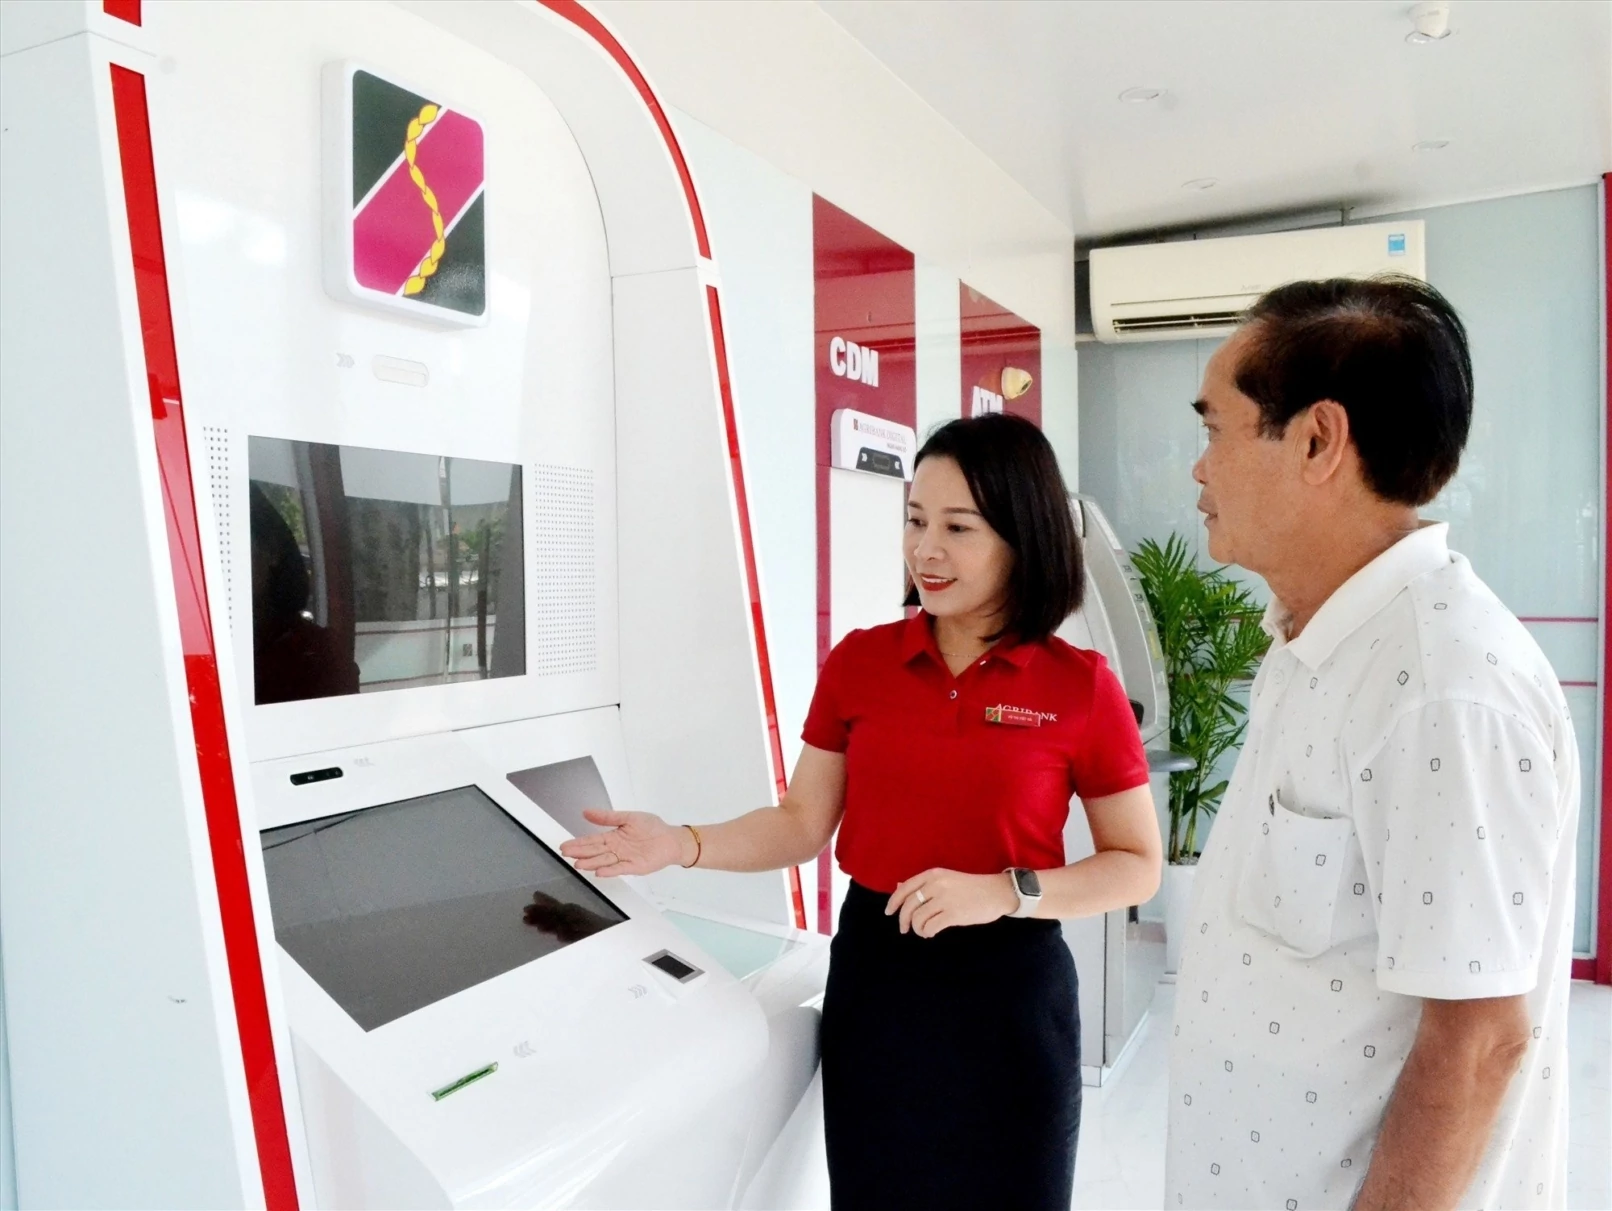
Agribank: 96% giao dịch tự động, nền tảng cho ngân hàng thông minh
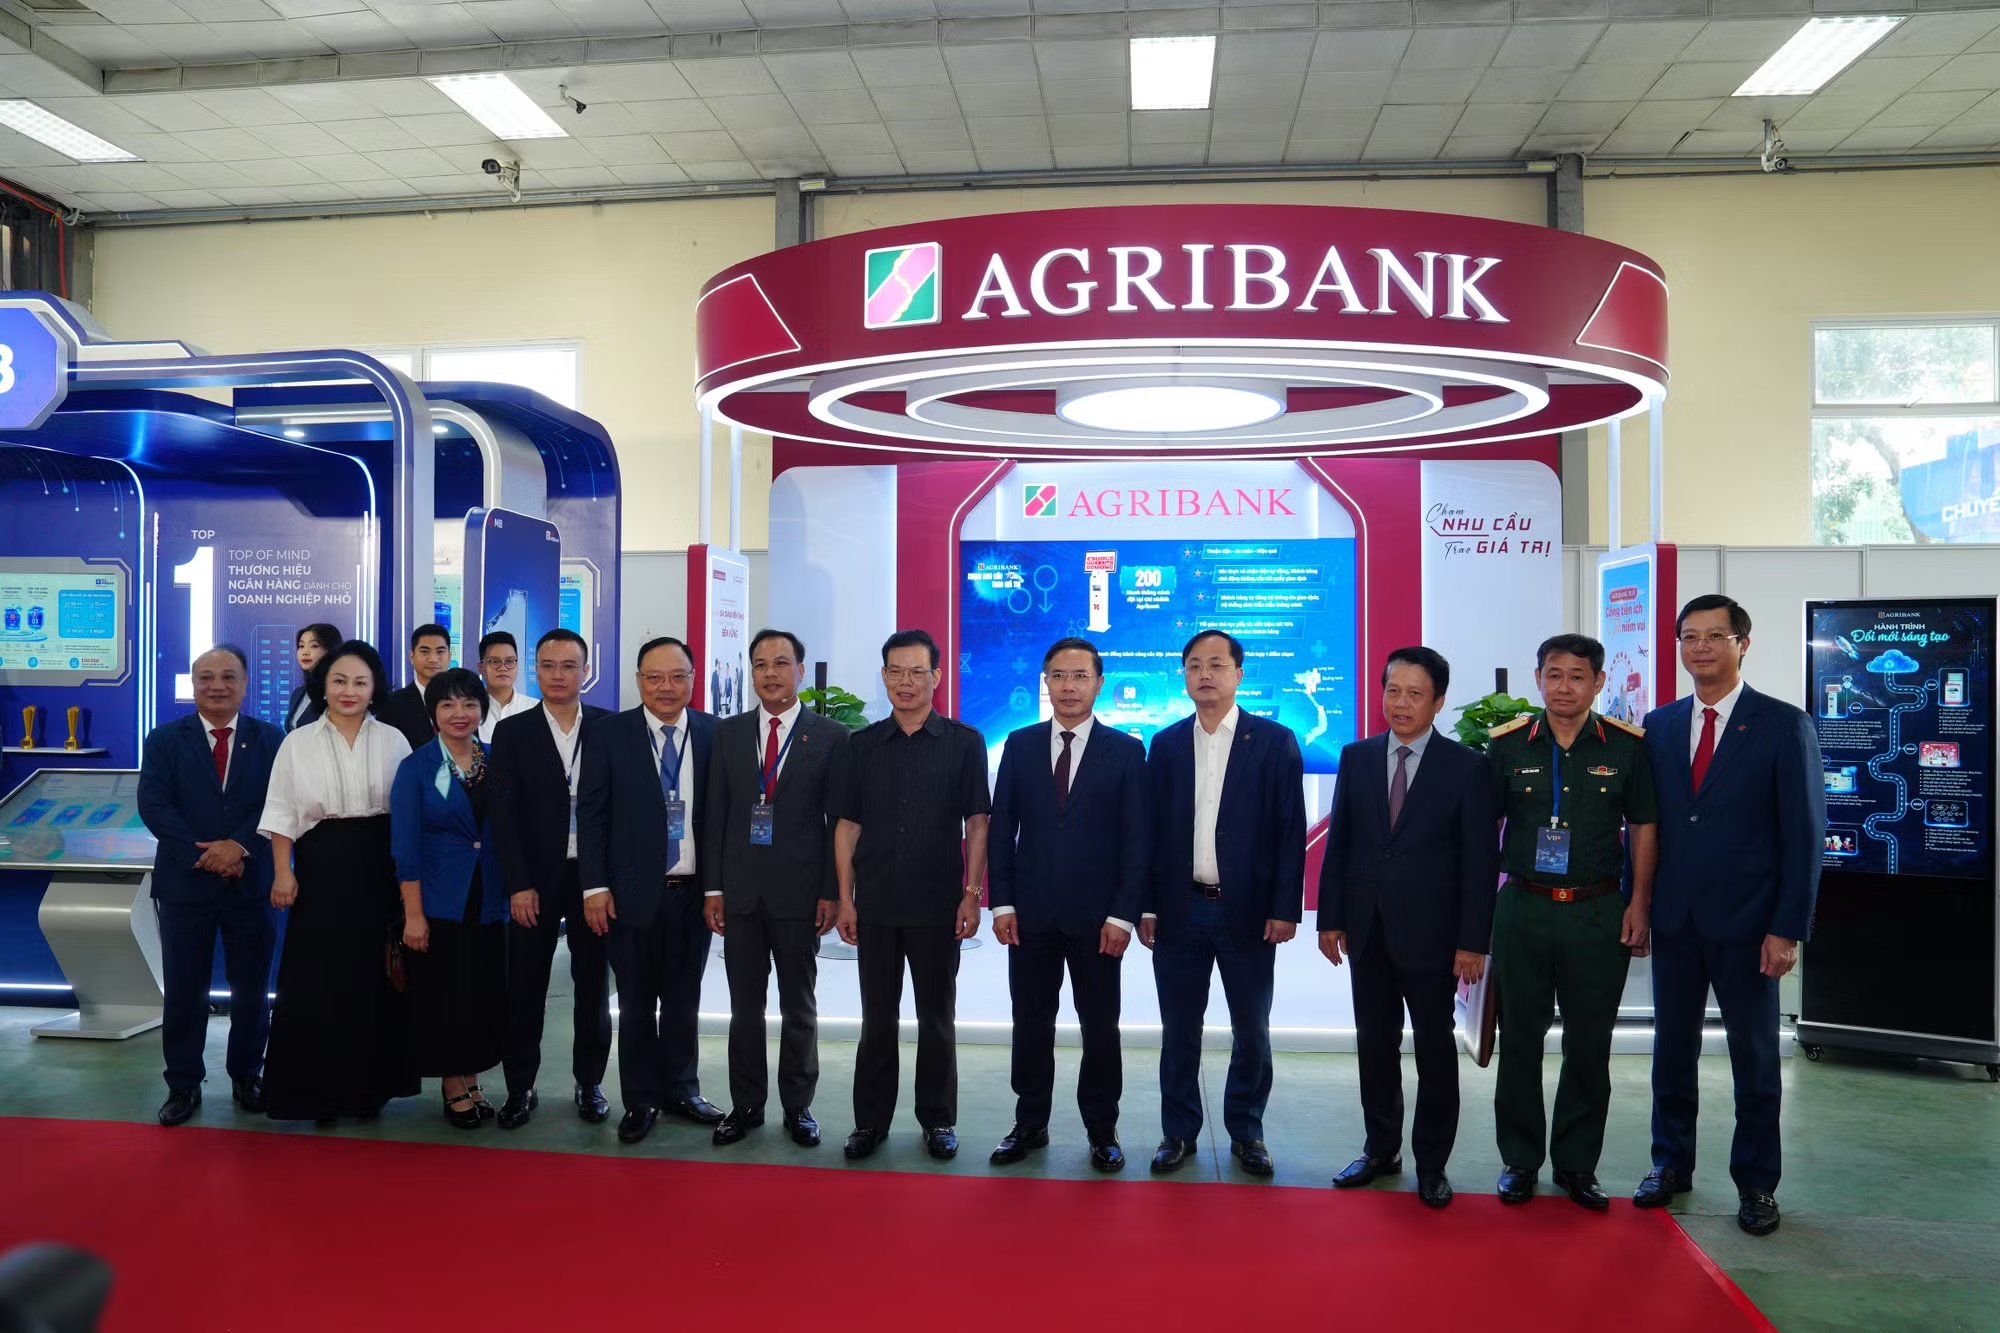
Nếu muốn hiểu chuyển đổi số ngân hàng đang đi đến đâu, tỷ lệ 96% giao dịch tự động trên các kênh số của Agribank là một chỉ dấu rất rõ. Con số này cho thấy “tự động hóa giao dịch” đã không còn là thử nghiệm mà là hạ tầng vận hành hàng ngày. Agribank đầu tư mạnh vào công nghệ, mở rộng kênh số, kết nối Cơ sở dữ liệu quốc gia về dân cư, triển khai Open API và thử nghiệm AI, Big Data để nâng cao hiệu suất và tiện ích dịch vụ cho khách hàng. Các sản phẩm số được nâng cấp liên tục giúp người dùng nông thôn lẫn đô thị giao dịch thuận tiện hơn. Quan trọng hơn, mô hình đang dịch chuyển từ quản trị dựa trên kinh nghiệm sang quản trị dựa trên dữ liệu, mở đường cho phân tích dữ liệu tín dụng tinh vi hơn và các quyết định cho vay bám sát thực tế khách hàng thay vì dựa trên khuôn mẫu chung.
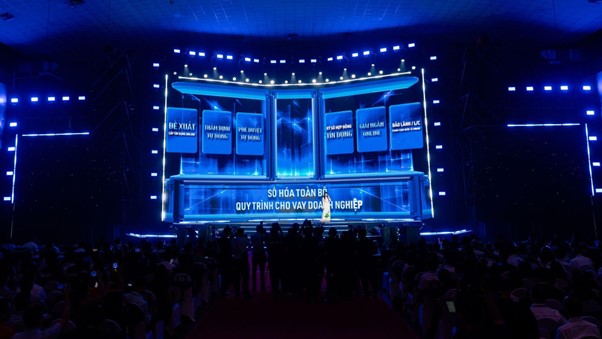
MB với BIZ MBBank: AI đi thẳng vào bài toán hành trình vốn doanh nghiệp
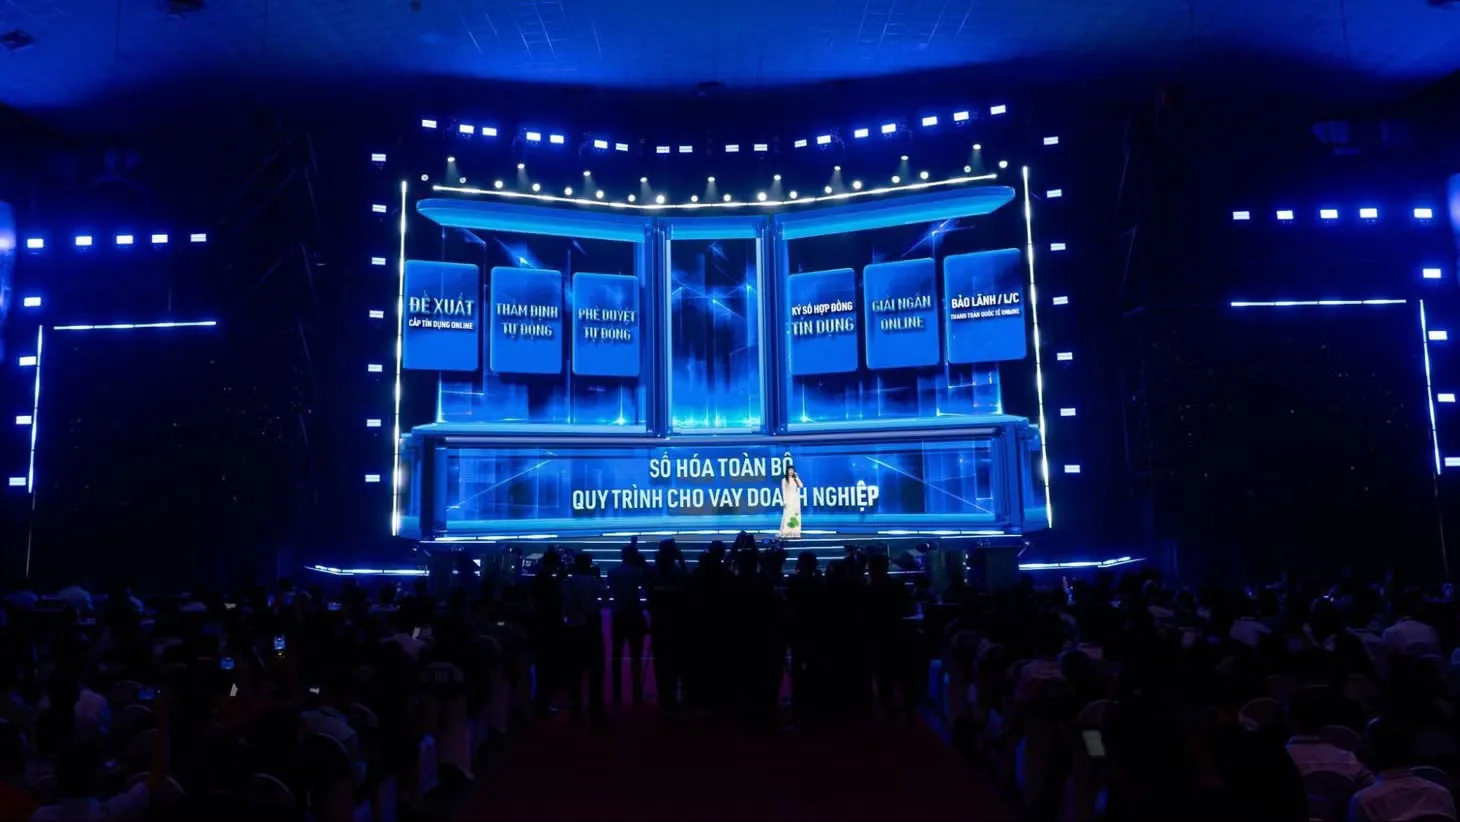
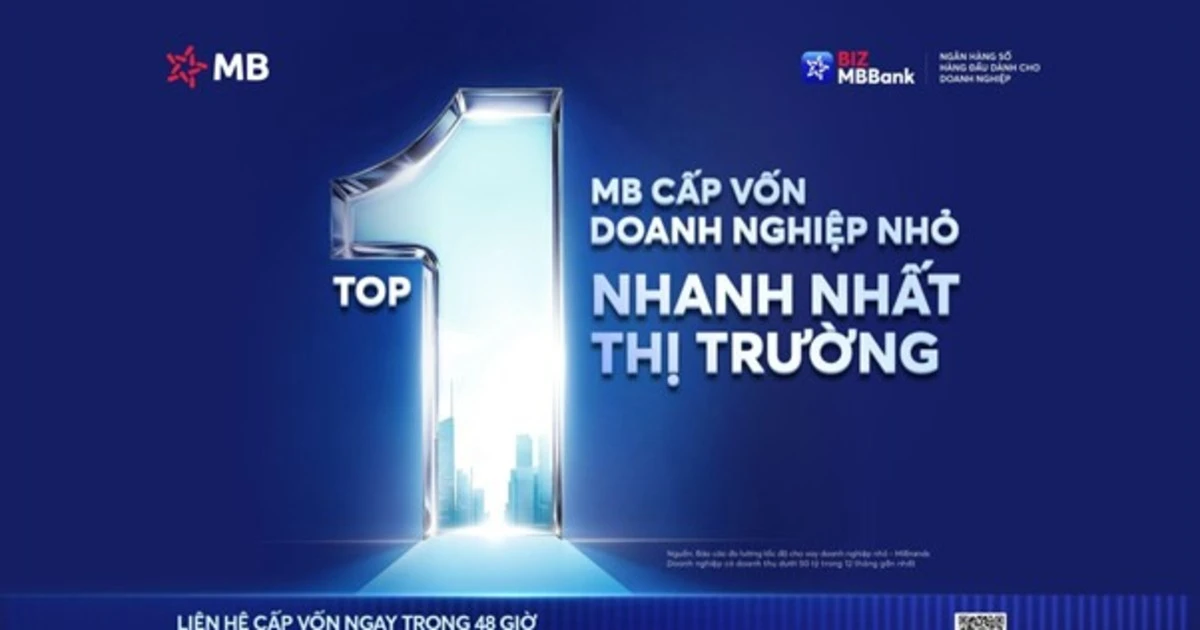
Sự khác biệt của BIZ MBBank là cách AI được đưa vào đúng chỗ đau của doanh nghiệp: tiếp cận vốn nhanh, đúng thời điểm. Tại Ngày Chuyển đổi số ngành Ngân hàng với chủ đề “Ngân hàng thông minh trong kỷ nguyên Dữ liệu và AI”, MB giới thiệu việc dùng AI và dữ liệu trên BIZ MBBank để rút ngắn thời gian xử lý hồ sơ từ khoảng 10 ngày xuống còn 2 ngày nhưng vẫn kiểm soát rủi ro hiệu quả. Nền tảng này tích hợp AI, dữ liệu lớn và tự động hóa vào toàn bộ hành trình quản trị tài chính, thanh toán và tiếp cận vốn của doanh nghiệp. Thay vì chỉ đọc hồ sơ và tài sản hữu hình, MB chuyển sang khai thác “tài sản số” như hóa đơn, doanh thu, dòng tiền, lịch sử giao dịch và dữ liệu vận hành để đánh giá sức khỏe tài chính, chu kỳ kinh doanh và nhu cầu vốn của từng doanh nghiệp.
Từ số hóa đến thông minh hóa: dữ liệu và AI làm trung tâm trải nghiệm khách hàng
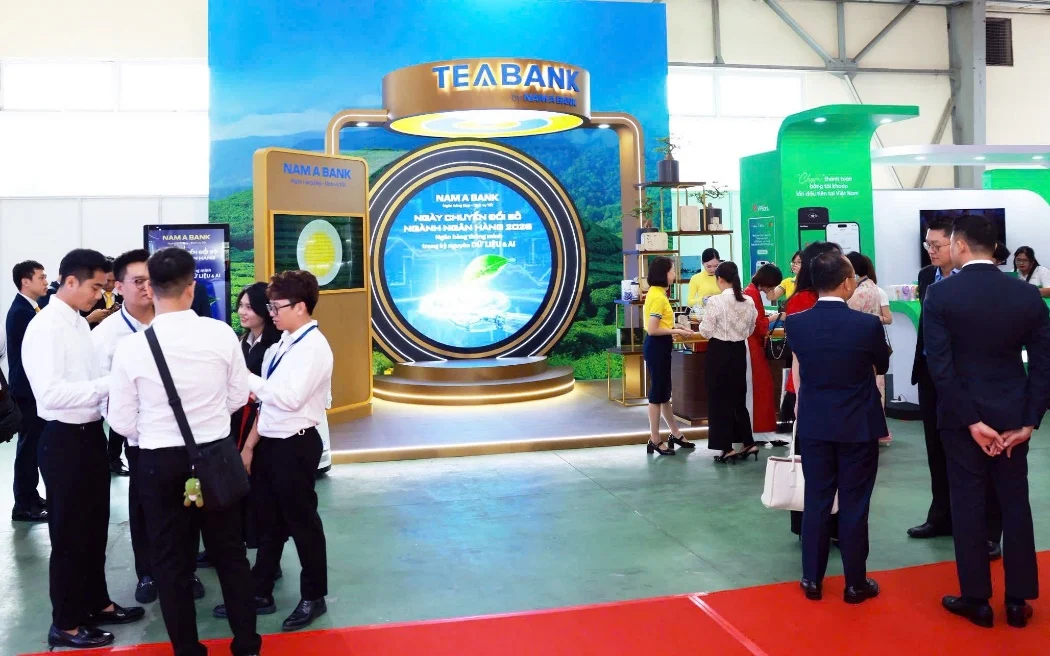
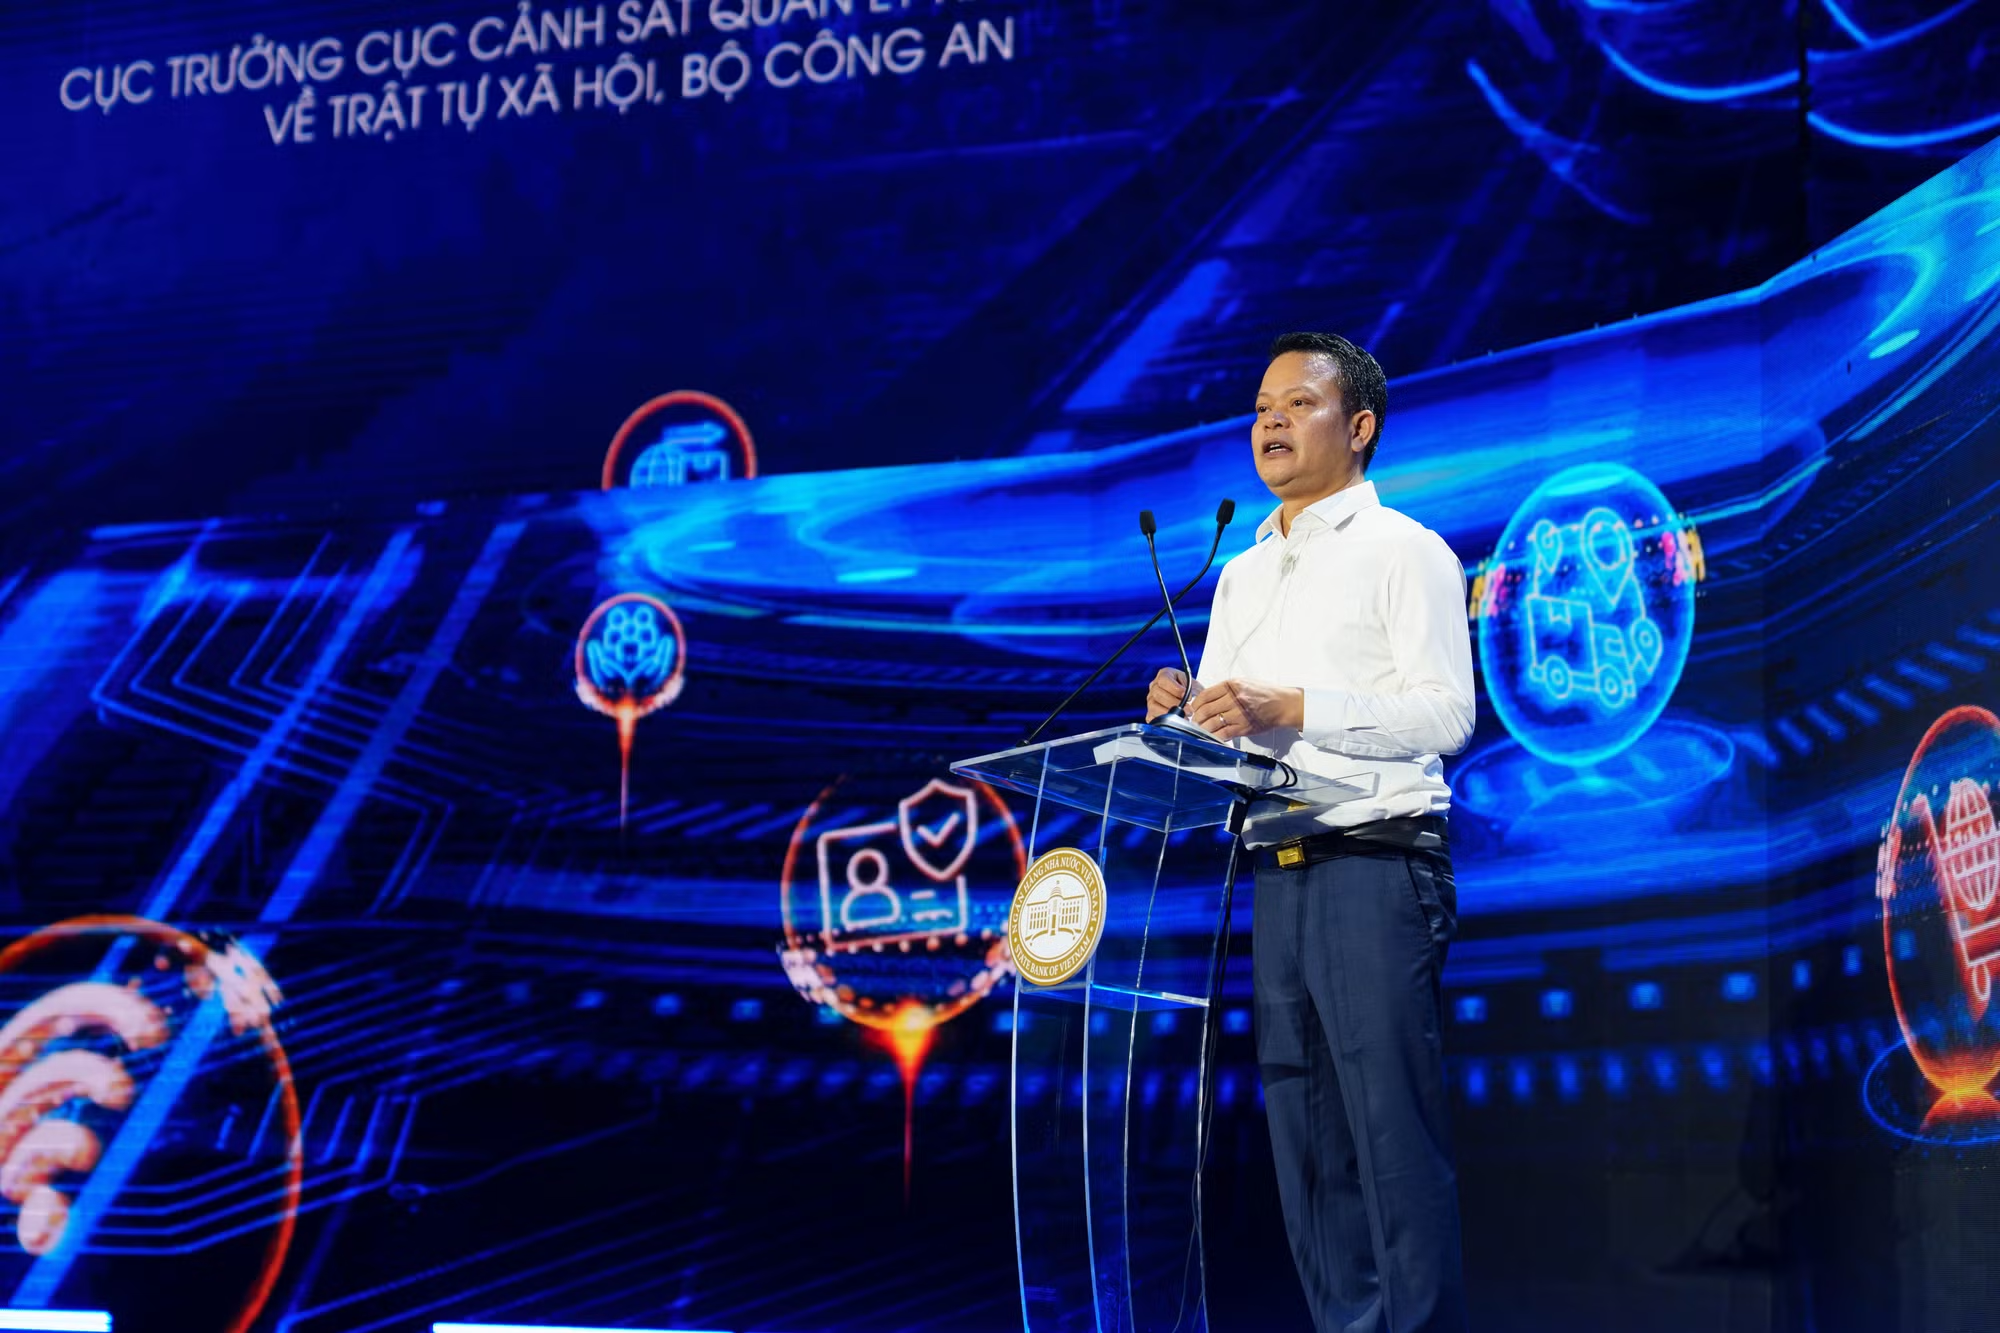
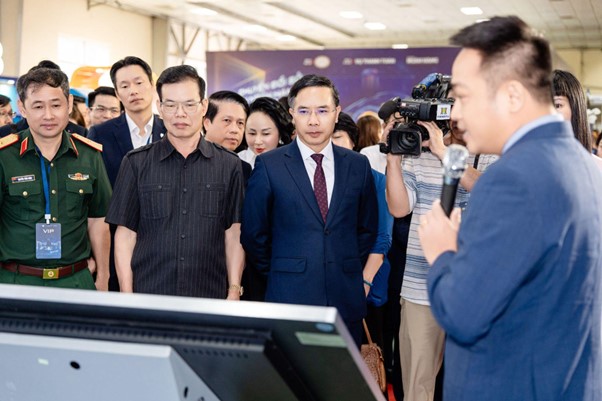
Ngày Chuyển đổi số ngành Ngân hàng do Ngân hàng Nhà nước tổ chức đánh dấu 5 năm triển khai kế hoạch chuyển đổi số theo Quyết định 810/QĐ-NHNN, đồng thời mở ra giai đoạn mới nơi dữ liệu trở thành nguồn tài nguyên chiến lược và AI là động lực đổi mới mô hình hoạt động, sản phẩm, dịch vụ và trải nghiệm khách hàng. Điều đáng nói là giá trị chuyển đổi số không còn đo bằng việc “ngân hàng dùng bao nhiêu công nghệ” mà bằng quy trình đơn giản hơn, quản trị dòng tiền chủ động hơn, nguồn vốn đến đúng thời điểm và dịch vụ tiện lợi hơn cho doanh nghiệp lẫn người dân. Như ông Lê Hồng Phúc phân tích, ngành đang chuyển từ sản phẩm đại trà sang cá nhân hóa theo nhu cầu và hành vi khách hàng, từ sản phẩm riêng lẻ sang giải pháp tài chính gắn với hành trình và hệ sinh thái khách hàng, từ quản trị dựa trên kinh nghiệm sang quản trị dựa trên dữ liệu.
Tương lai tín dụng: ngân hàng đứng vững hay tụt lại trên nền tảng dữ liệu
Câu hỏi bây giờ không còn là “có làm chuyển đổi số hay không” mà là ngân hàng sẽ đứng vững như thế nào trong cuộc chơi dữ liệu và AI. Agribank tiếp tục đầu tư hạ tầng, mở rộng kênh số, kết nối dữ liệu và nghiên cứu ứng dụng AI, Big Data, đồng thời được khuyến nghị hoàn thiện nền tảng dữ liệu, đẩy mạnh AI, nâng cao năng lực quản trị rủi ro và phát triển nhân lực. MB thì đi tiếp định hướng “Tốc độ - An toàn - Kết nối không giới hạn”, từng bước mở rộng BIZ MBBank từ một kênh giao dịch số thành nền tảng đồng hành doanh nghiệp trong quản lý dòng tiền, thanh toán, tín dụng và tài trợ thương mại. Thực tế đã chứng minh: khi dữ liệu được khai thác hiệu quả và quy trình được thiết kế lại trên nền tảng số, thời gian xử lý có thể rút ngắn mạnh, nguồn lực được tối ưu, và doanh nghiệp có cơ hội nắm bắt thị trường nhanh hơn. Ngân hàng nào chậm trong cuộc đua thông minh hóa sẽ chậm luôn trong việc phục vụ khách hàng.