
Lãi suất cao là dấu hiệu cạnh tranh nguồn vốn
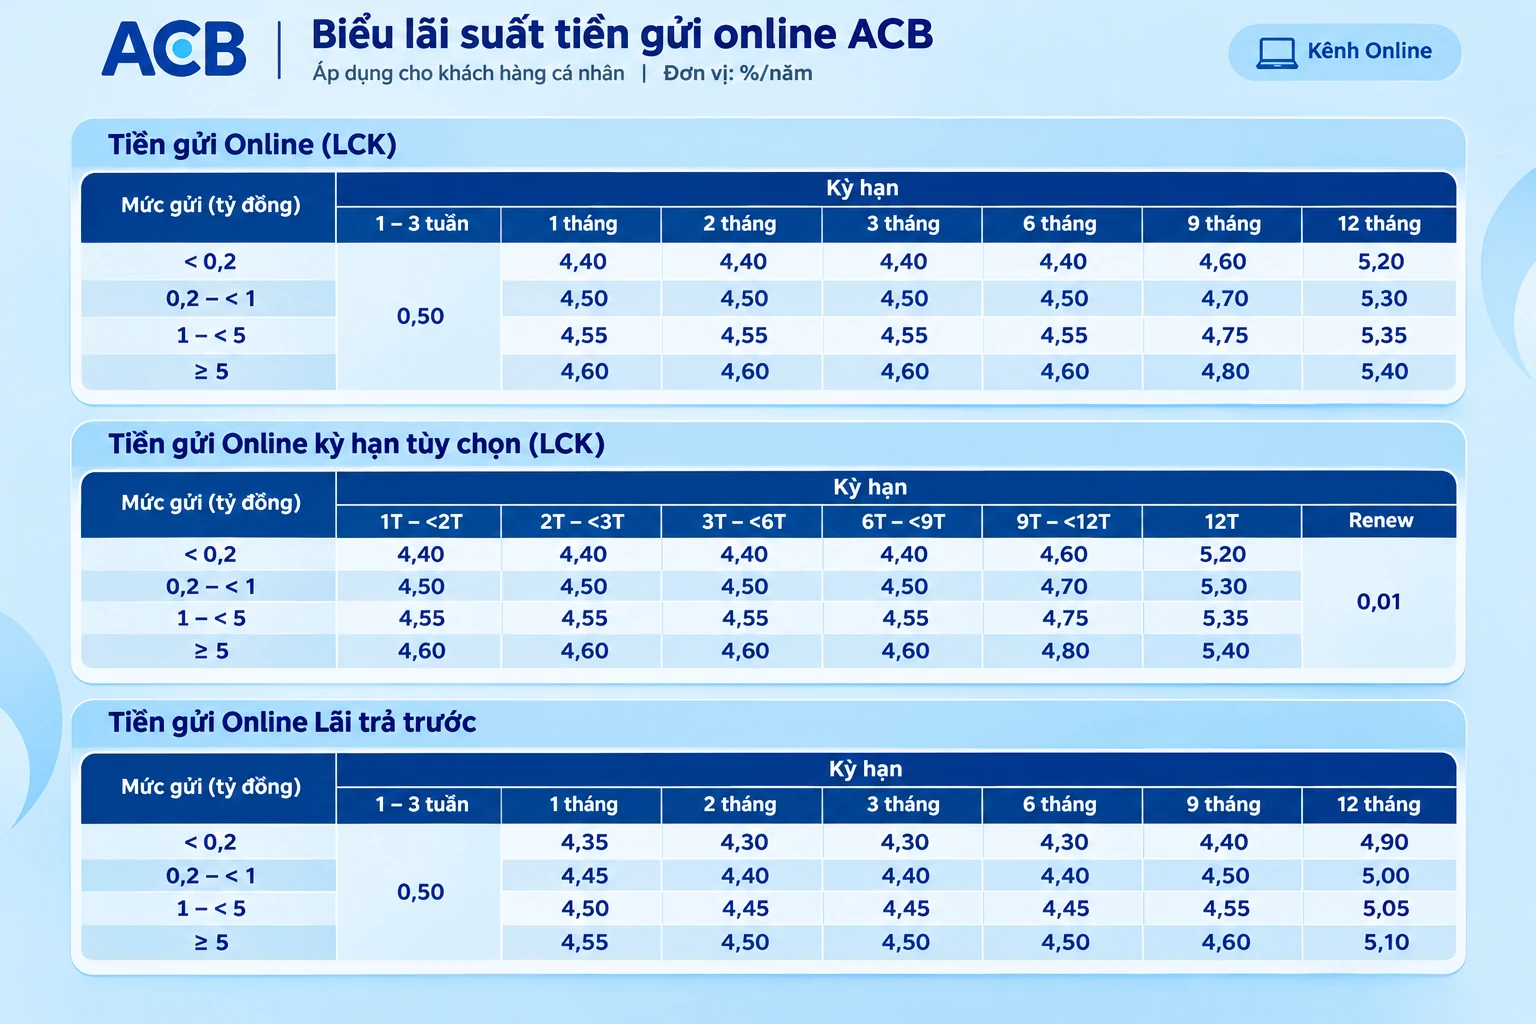
Lãi suất tiết kiệm là khoản lợi tức ngân hàng trả cho người gửi tiền theo kỳ hạn và điều kiện của từng sản phẩm, đồng thời là một trong những cách ngân hàng cạnh tranh để duy trì nguồn vốn. Vì thế, mức lãi cao ở kỳ hạn dài không chỉ là tin vui cho người có tiền nhàn rỗi; nó còn phản ánh sức ép huy động mà hệ thống ngân hàng đang đối mặt.
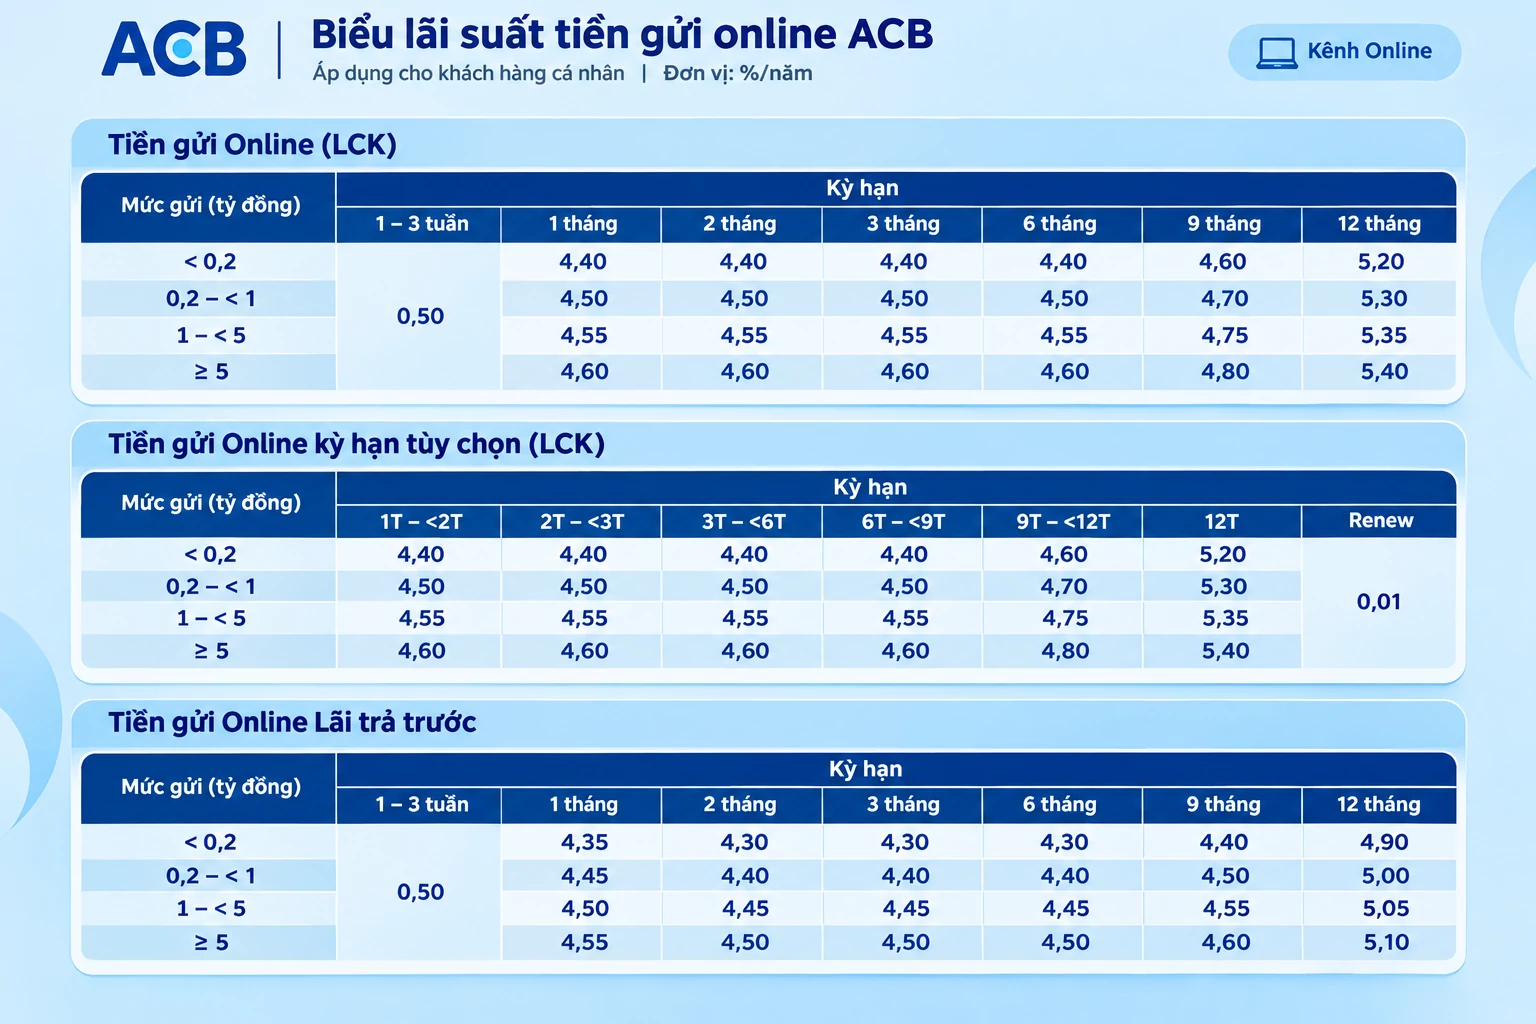
Khảo sát ngày 14/11 cho thấy lãi suất trực tuyến kỳ hạn 18 tháng tại một số ngân hàng lên tới 7,4%/năm. Mức này đáng chú ý, nhưng không nên hiểu là mặt bằng chung hay mức chắc chắn mọi khách hàng đều được hưởng. Lãi suất tiết kiệm kỳ hạn 3 tháng chủ yếu ở mức 4,75%/năm; ở kỳ hạn 12 tháng, VPBank dẫn đầu khảo sát với 7,1%/năm. Khoảng cách theo kỳ hạn và ngân hàng cho thấy người gửi cần so điều kiện cụ thể, thay vì chỉ nhìn con số cao nhất.
Kỳ hạn sáu tháng vẫn cao, gửi lâu chưa chắc lợi hơn
Điểm đáng lưu ý là lãi suất kỳ hạn 6 tháng vẫn ở mức cao tại nhiều ngân hàng: VCBNeo và VPBank niêm yết 7%/năm, trong khi một số ngân hàng khác đưa mức lãi lên khoảng 6,5–6,9%/năm. Khi kỳ hạn ngắn hơn cạnh tranh ngang bằng, thậm chí cao hơn một số lựa chọn dài hạn, khách hàng không thể mặc định gửi càng lâu thì lợi tức càng tốt.
Diễn biến này phù hợp với áp lực huy động vốn được ghi nhận trên thị trường. Nhận định được dẫn trong tài liệu nguồn cho rằng dư địa giảm lãi suất không còn nhiều khi ngân hàng phải vừa giữ thanh khoản vừa đáp ứng nhu cầu vốn; giảm mạnh lãi suất huy động có thể khiến dòng tiền gửi suy yếu. Với người gửi, tiền gửi trực tuyến thường có lợi thế lãi suất, nhưng khoản thực nhận còn tùy sản phẩm, số tiền, hình thức gửi và điều kiện áp dụng. So sánh kỳ hạn, khả năng rút tiền và điều khoản quan trọng không kém mức niêm yết.
USD tăng tạo thêm sức ép tỷ giá, nhưng không chứng minh nguyên nhân
Ở chiều ngoại hối, tỷ giá trung tâm ngày 13/11 tăng 14 đồng lên 25.637 VND/USD; ngày 14/11 giữ nguyên mức này. Tại Vietcombank, giá USD ngày 14/11 tăng 60 đồng so với hôm trước ở cả chiều mua tiền mặt, mua chuyển khoản và bán ra. Cùng lúc, chỉ số DXY đạt 103,410 điểm, tăng 0,23% trong phiên; chỉ số này tăng 1,15% trong 5 phiên, 1,17% trong một tháng và 5,27% từ đầu năm.
Những con số ấy cho thấy đồng USD quốc tế đang mạnh lên và tỷ giá trong nước chịu áp lực biến động. Tuy nhiên, không thể từ đó kết luận USD tăng khiến ngân hàng nâng lãi suất tiết kiệm. Lãi suất huy động trong nước phản ánh nhu cầu vốn, thanh khoản và cạnh tranh giữa các ngân hàng; DXY là thước đo sức mạnh USD trên thị trường quốc tế. Hai diễn biến xuất hiện gần nhau, nhưng nguồn số liệu không xác lập quan hệ nhân quả. Đánh đồng chúng sẽ khiến người gửi hiểu sai tín hiệu thị trường.
Người gửi nên chọn theo nhu cầu, không chạy theo con số cao nhất
Mức 7,4%/năm có sức hút, nhưng chỉ hữu ích nếu người gửi đáp ứng được điều kiện sản phẩm và không cần dùng khoản tiền trong thời gian cam kết. Lãi suất trực tuyến có thể nhỉnh hơn gửi tại quầy, song mức áp dụng còn phụ thuộc quy mô tiền gửi, nhóm khách hàng và quy định riêng của ngân hàng. Vì vậy, hãy đối chiếu lãi suất thực nhận và điều khoản tất toán trước hạn, thay vì coi mức cao nhất trên bảng là lựa chọn mặc định.
Kết luận, lãi suất tiết kiệm dài hạn cao là dấu hiệu đáng theo dõi về cạnh tranh huy động, còn USD mạnh và DXY vượt 103 điểm nhắc thị trường về áp lực tỷ giá. Đây là hai tín hiệu cần đặt cạnh nhau để hiểu bối cảnh, không phải bằng chứng rằng một diễn biến gây ra diễn biến kia. Với người gửi tiền, quyết định hợp lý nên dựa trên nhu cầu thanh khoản, kỳ hạn phù hợp và điều kiện cụ thể của từng sản phẩm.