
Sức khỏe sau 40: từ bản năng chịu đựng đến tư duy hoạch định
Lập kế hoạch sức khỏe dài hạn cho người trên 40 tuổi là quá trình chủ động đánh giá nguy cơ, kiểm tra sức khỏe định kỳ và điều chỉnh lối sống, nhằm phòng ngừa bệnh mãn tính, duy trì khả năng lao động và bảo vệ kế hoạch tài chính của gia đình trong nhiều năm tới. Sau tuổi 40, đa số chúng ta vẫn là người trụ cột: tạo thu nhập, nuôi con, hỗ trợ cha mẹ. Nếu vẫn tin rằng “khỏe là được” mà không có chiến lược sức khỏe người trên 40, bạn đang đánh cược tương lai cả nhà vào may rủi bệnh tật. Tuổi 40 không phải lúc cơ thể “xuống dốc” đột ngột, nhưng nó là mốc buộc mỗi người phải nghiêm túc xem sức khỏe như một khoản đầu tư dài hạn, chứ không phải chi phí phát sinh khi có bệnh.
Nguy cơ bệnh mãn tính tăng dần và cái giá của việc chủ quan
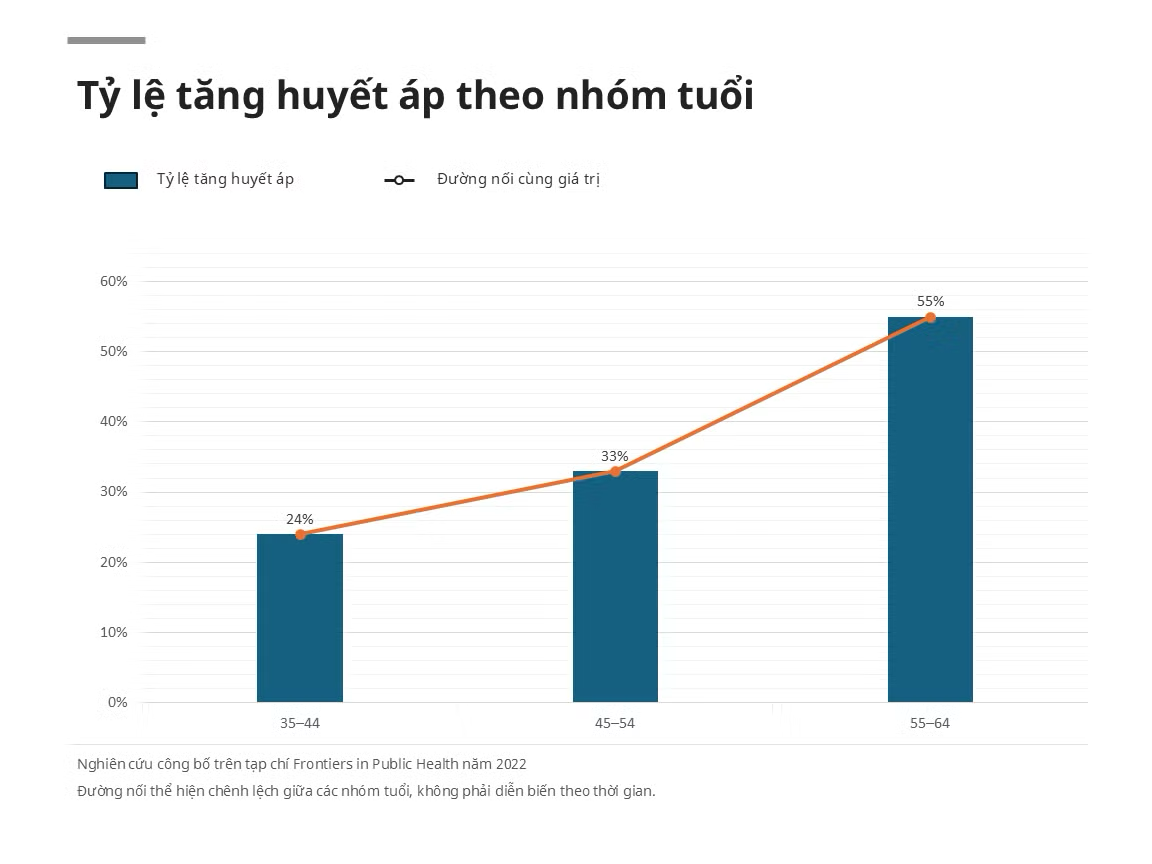
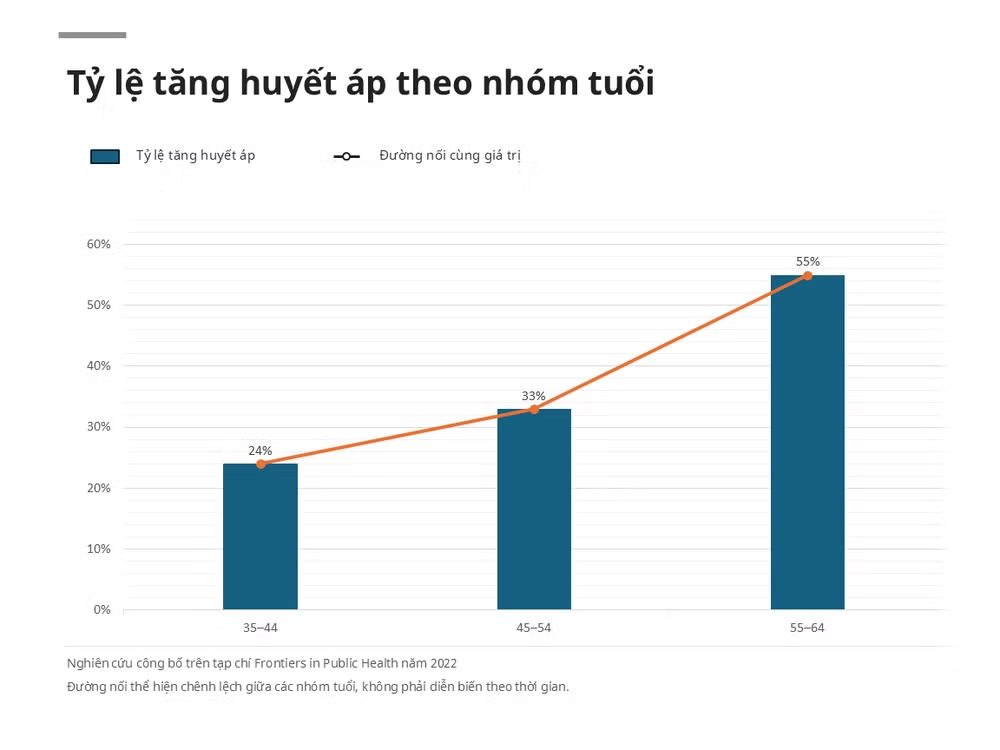
Điều khó chấp nhận nhất ở sức khỏe người trên 40 là nhiều bệnh tiến triển âm thầm, không báo trước. Phân tích dữ liệu STEPS năm 2020 cho thấy khoảng một phần ba người 45–54 tuổi bị tăng huyết áp. Ở nhóm 35–44 tuổi, tỷ lệ là khoảng 24%, và tăng lên 55% ở nhóm 55–64 tuổi. Đây không chỉ là những con số thống kê; chúng là lời cảnh báo rằng nếu bạn bước qua tuổi 40 mà vẫn chưa coi kiểm tra sức khỏe định kỳ là thói quen bắt buộc, khả năng đối mặt với bệnh mãn tính chỉ là vấn đề thời gian. Các hướng dẫn chuyên môn nhấn mạnh nguy cơ bệnh không lây nhiễm – tim mạch, chuyển hóa, hô hấp – tăng rõ rệt từ mốc 40 trở lên. Ngay cả người sống lành mạnh cũng không miễn nhiễm, vì nhiều bệnh chỉ bộc lộ khi đã muộn.
Khi sức khỏe đổ vỡ, công việc và tài chính gia đình sụp theo
Không kiểm soát sức khỏe người trên 40 không chỉ dẫn đến phòng ngừa bệnh mãn tính kém, mà còn là rủi ro kinh tế nghiêm trọng. Một nghiên cứu về các hộ gia đình Việt Nam cho thấy bệnh không lây nhiễm liên quan đến số ngày lao động bị mất nhiều hơn, thu nhập từ tiền lương và hoạt động tự kinh doanh phi nông nghiệp thấp hơn; các gia đình phải huy động thêm tiền từ người thân, vay nợ hoặc bán tài sản để ứng phó. Khi người trụ cột sau tuổi 40 bệnh nặng, tác động không dừng ở chi phí điều trị. Khả năng làm việc suy giảm trong khi học phí, nợ nhà, sinh hoạt vẫn phải chi, khiến toàn bộ kế hoạch tài chính gia đình đảo lộn. Nói thẳng: bỏ qua kế hoạch sức khỏe dài hạn là cách nhanh nhất biến một gia đình đang ổn định thành gia đình phải sống bằng nợ và trợ giúp.
Kế hoạch sức khỏe dài hạn: phát hiện sớm, giảm chi phí, giữ vững sự nghiệp
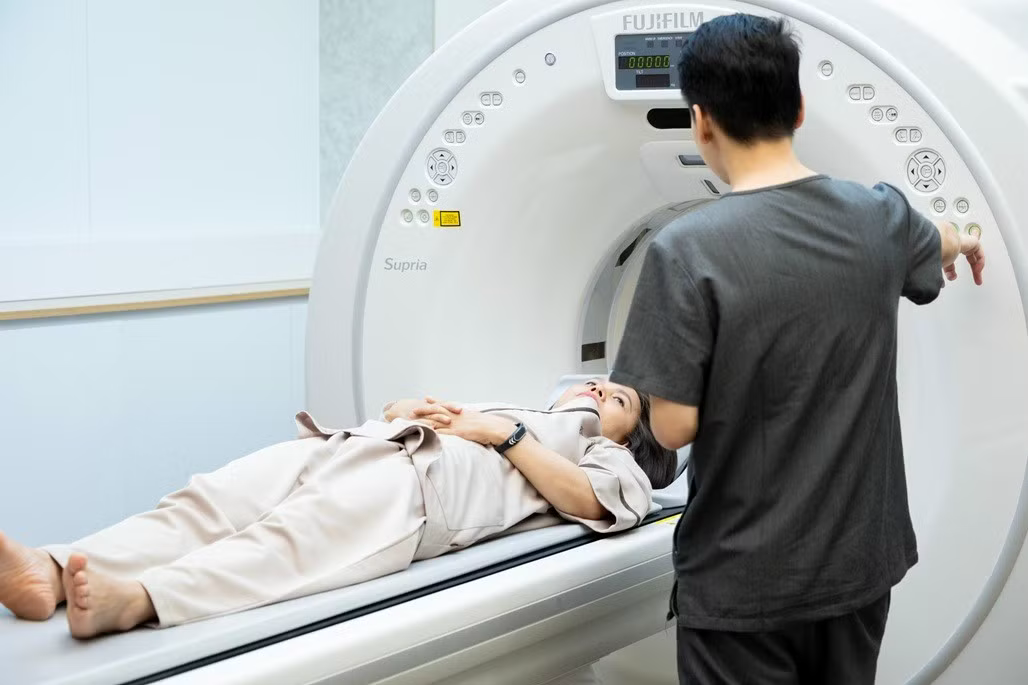
Ưu điểm lớn nhất của kế hoạch sức khỏe dài hạn là tạo cơ hội phát hiện bệnh ở giai đoạn sớm, trước khi chúng đánh gục bạn cả về thể lực lẫn tài chính. Giá trị thực tế của kiểm tra sức khỏe định kỳ nằm ở việc nhận diện sớm bất thường hoặc yếu tố nguy cơ, từ đó có thêm thông tin để theo dõi, xử lý và sắp xếp các kế hoạch liên quan. Trường hợp một người đàn ông 41 tuổi phát hiện ung thư vòm họng giai đoạn I là minh chứng rõ ràng: bệnh ở giai đoạn khu trú, chưa di căn; nhờ phát hiện sớm, chi phí điều trị không cao, không làm đảo lộn khoản tích lũy và sự nghiệp, dù anh đang gánh khoản vay mua nhà và con còn đi học. Không phải ai cũng may mắn như vậy, nhưng chiến lược kiểm tra và theo dõi sức khỏe định kỳ giúp nâng xác suất “thắng” trong cuộc chơi nhiều rủi ro này.
Bắt đầu từ hôm nay: kiểm tra định kỳ và chiến lược sức khỏe toàn diện
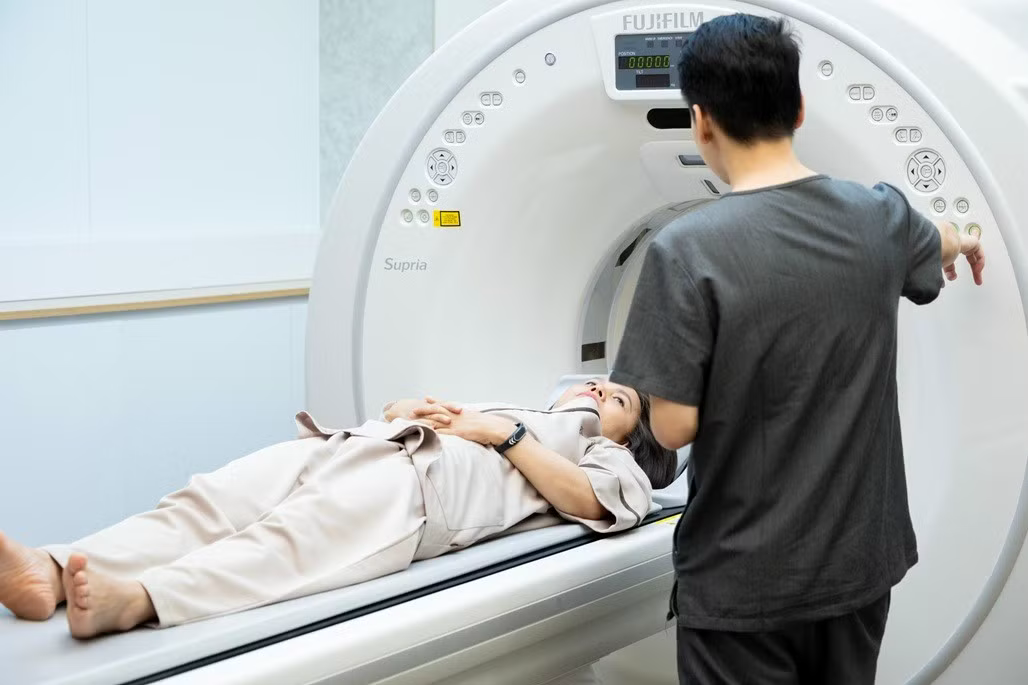
Các chuyên gia xem tuổi 40 là mốc nên cùng bác sĩ rà soát sức khỏe, xác định chỉ số cần theo dõi và thói quen cần điều chỉnh. Để theo dõi nguy cơ hiệu quả, khuyến nghị là: khám sức khỏe định kỳ với gói phù hợp độ tuổi và tiền sử; được bác sĩ tư vấn, giải thích rõ kết quả; có hướng dẫn cụ thể khi phát hiện bất thường. Sức khỏe vì thế phải được đưa thẳng vào kế hoạch dài hạn của gia đình, giống như kế hoạch trả nợ hay tích lũy. Dù biến cố không chắc chắn xảy ra, dự liệu vẫn cần thiết, bởi bệnh tật có thể đồng thời làm giảm nguồn thu và ăn mòn khoản dự phòng. Hiểu nguy cơ cá nhân, kiểm tra phù hợp và theo dõi sức khỏe định kỳ giúp người trên 40 chủ động hơn trước biến cố khó dự báo. Kết luận rõ ràng: nếu bạn đang bước qua tuổi 40, trì hoãn kế hoạch sức khỏe dài hạn là một quyết định thiếu trách nhiệm với chính mình và gia đình.