
Kiểm soát từ đầu, thay vì xử lý khi cư dân đã vào ở
Quản lý bất động sản là việc cơ quan nhà nước kiểm tra pháp lý, quy hoạch, thiết kế và điều kiện giao dịch của dự án trước khi sản phẩm được đưa ra thị trường. Đây phải là hàng rào phòng ngừa, không phải thủ tục chỉ được chú ý sau khi người mua đã xuống tiền và dọn vào ở. Những sai phạm tại 12 dự án của Tập đoàn Mường Thanh khiến yêu cầu đó trở nên cấp thiết trong thảo luận về sửa đổi Luật Kinh doanh bất động sản.
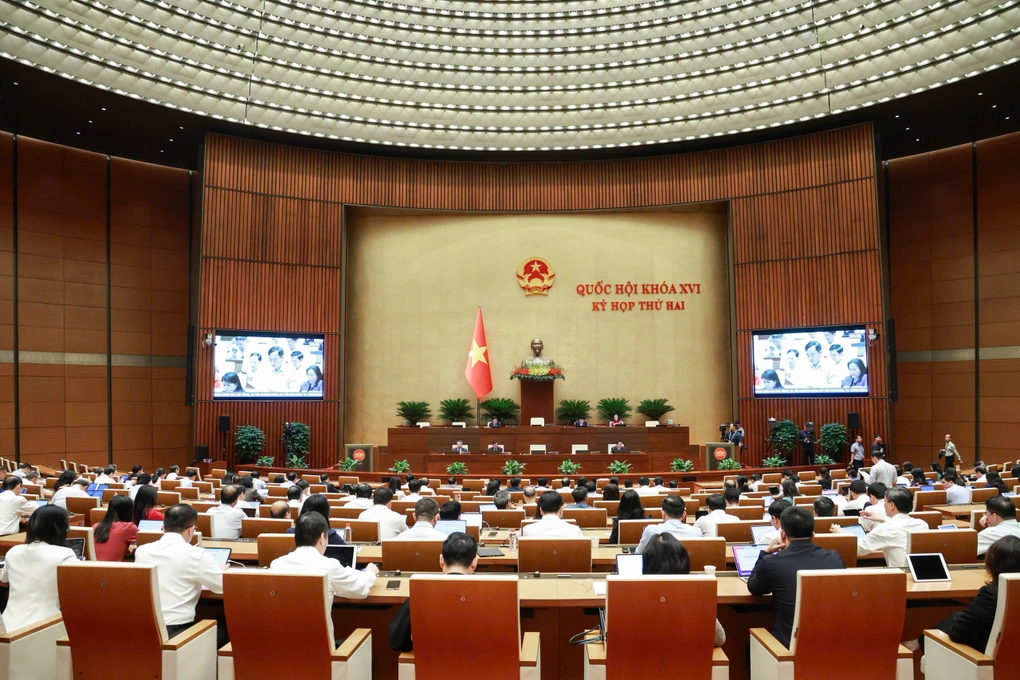
Đại biểu Quốc hội Vũ Văn Tiến nêu rằng số căn hộ được phê duyệt ban đầu tại các dự án là 6.759, trong khi thực tế xây dựng lên tới 24.943 căn, tức hơn 18.000 căn hộ vi phạm. Quy mô chênh lệch này cho thấy công khai hồ sơ là chưa đủ nếu không có cơ chế đối chiếu thường xuyên giữa danh mục căn hộ được bán với quy hoạch và thiết kế đã duyệt.
Cái giá của việc phát hiện muộn không chỉ nằm ở xử phạt chủ đầu tư. Khi sai phạm bị xử lý, cư dân có thể hoang mang trước nguy cơ mất nhà; những vấn đề từng có thể ngăn từ sớm đã trở thành tranh chấp gắn với chỗ ở và tài sản tích lũy của nhiều gia đình. Vì vậy, kiểm tra trước khi mở bán phải là trách nhiệm thực chất của cơ quan quản lý, không thể đẩy toàn bộ rủi ro sang người mua.

Dự án ma và khoảng trống thông tin cần được xử lý
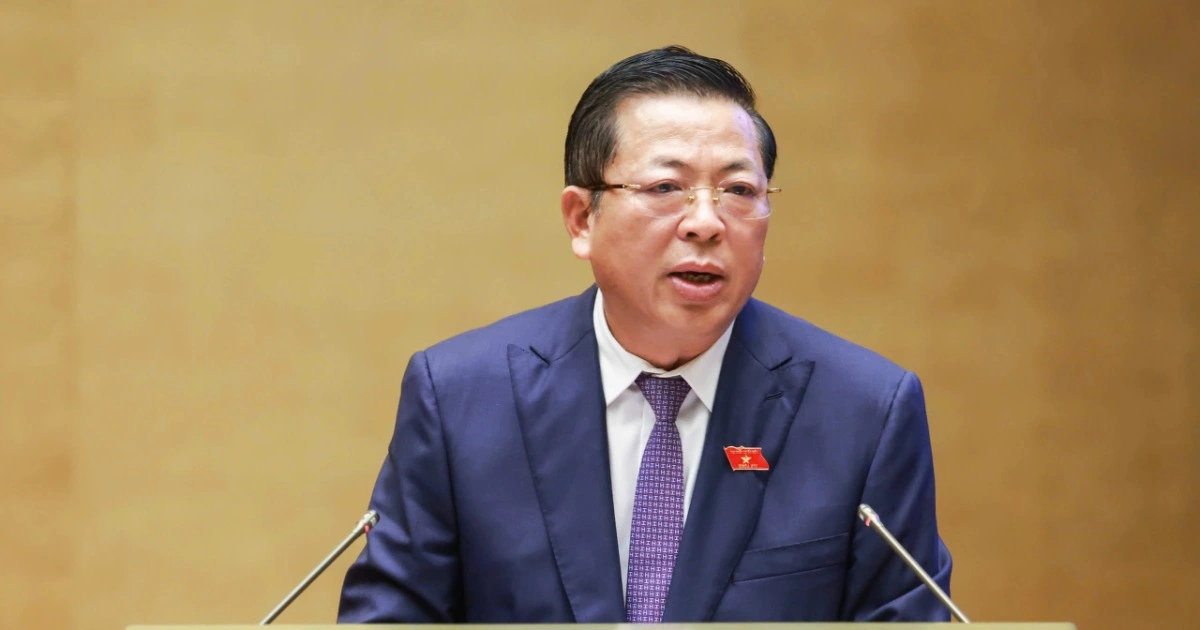
Tại phiên thảo luận về dự án Luật Kinh doanh bất động sản sửa đổi sáng 30/10, Bộ trưởng Xây dựng Trần Hồng Minh ghi nhận lo ngại của đại biểu về các “dự án ma” và dự án có thông tin mập mờ được đưa ra thị trường. Ông tiếp thu ý kiến và khẳng định sẽ siết chặt quản lý để người dân, doanh nghiệp yên tâm giao dịch. Cam kết này đáng chú ý, nhưng hiệu quả sẽ được đo bằng khả năng ngăn giao dịch rủi ro trước khi tiền của khách hàng bị thu.
Một mắt xích quan trọng là dữ liệu có thể kiểm chứng. Dự thảo đề cập hệ thống thông tin nhà đất và thị trường, mã định danh điện tử cho từng loại bất động sản, cùng kết nối dữ liệu chuyên ngành về đất đai, thuế và dân cư. Nếu người mua có thể tra cứu tình trạng pháp lý và xác định sản phẩm có đủ điều kiện kinh doanh hay không, cơ hội bán hàng bằng thông tin mập mờ sẽ giảm.
Dữ liệu chỉ có giá trị khi được cập nhật, thống nhất và gắn với trách nhiệm xử lý. Mã định danh không thể thay thế việc kiểm tra tại dự án, còn thông tin công khai mà sai hoặc chậm cũng không bảo vệ được khách hàng. Cơ quan quản lý cần cảnh báo và ngăn giao dịch đối với căn hộ không khớp hồ sơ được duyệt, thay vì để người mua tự phát hiện sau khi đã ký kết.
Đặt cọc, bồi thường và trách nhiệm không thể chỉ nằm trên giấy
Dự thảo luật nêu việc cấm nhận đặt cọc khi dự án chưa đủ điều kiện bán và giới hạn tiền đặt cọc tối đa 5% giá trị bất động sản. Đại biểu Tô Ái Vang cho rằng mức trần này có thể hạn chế việc chiếm dụng vốn qua các hình thức giữ chỗ, đồng thời đề nghị khoản đặt cọc được chuyển vào tài khoản phong tỏa tại ngân hàng bảo lãnh và chỉ được rút khi đủ điều kiện, hai bên ký hợp đồng.
Bộ trưởng Trần Hồng Minh cũng nhấn mạnh tiền đặt cọc được bảo lãnh tại ngân hàng, đồng thời cho rằng chủ đầu tư phải hoàn tất dự án, nghiệm thu, bàn giao và nhanh chóng làm thủ tục cấp giấy chứng nhận cho người mua. Dù vậy, bảo lãnh và giới hạn đặt cọc chỉ giảm một phần rủi ro tài chính; chúng không thể hợp thức hóa công trình sai quy hoạch hay thay thế nghĩa vụ khắc phục.
Luật cần buộc chủ đầu tư hoàn trả, bồi thường và khắc phục hậu quả tương xứng, nhất là khi công trình phải phá dỡ và cư dân mất chỗ ở. Nếu vi phạm vẫn đem lại lợi ích và chỉ kết thúc bằng khoản phạt, chế tài khó tạo sức răn đe. Kết luận quan trọng là phải kết hợp kiểm tra trước khi bán, dữ liệu minh bạch, kiểm soát dòng tiền và trách nhiệm bồi thường: đó mới là cách bảo vệ người mua nhà từ gốc, thay vì để họ gánh hậu quả của những sai phạm kéo dài.