
Kỷ lục doanh thu không bảo đảm lợi nhuận tăng tương ứng
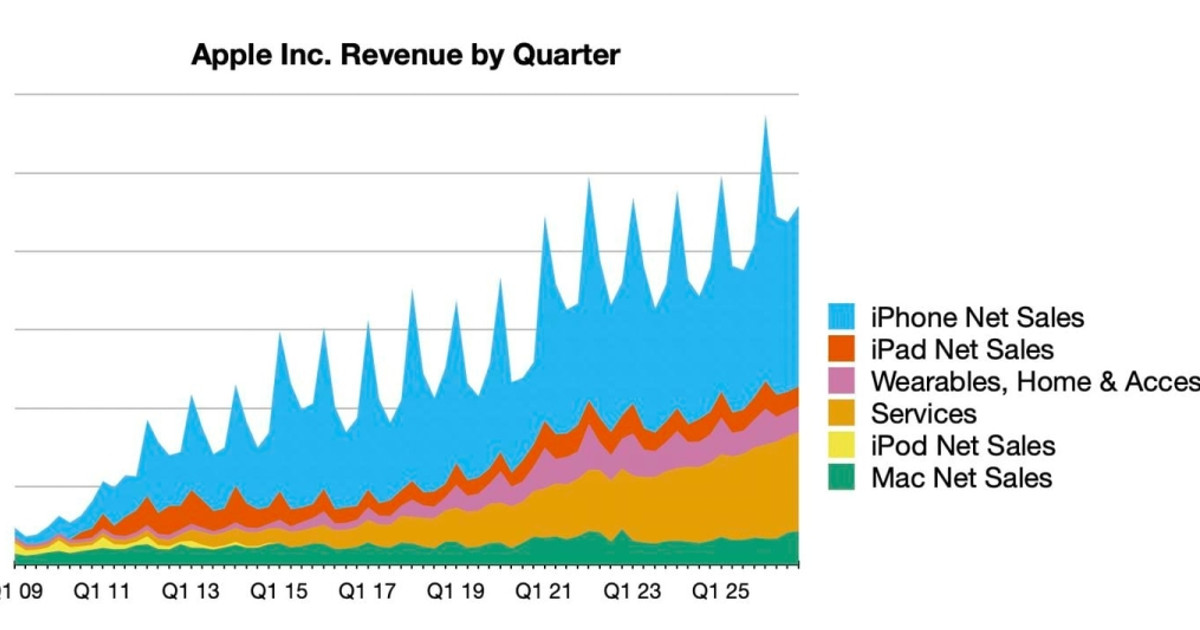
Áp lực chi phí linh kiện là nguy cơ doanh nghiệp phải trả nhiều hơn cho bộ phận cấu thành sản phẩm, khiến phần lợi nhuận còn lại trên mỗi đơn vị doanh thu bị thu hẹp dù sức bán tăng. Apple vừa khép lại quý tài chính với doanh thu và lợi nhuận cùng tăng gần 12%, nhưng cảnh báo chi phí bộ nhớ leo thang có thể làm suy yếu kết quả những quý tới. Đây là nghịch lý đáng chú ý: doanh thu Apple có thể tiếp tục lập đỉnh, song điều đó không đồng nghĩa lợi nhuận Apple sẽ tăng cùng nhịp. Trong quý gần nhất, biên lợi nhuận gộp đạt 47,9%; dự báo kế tiếp giảm còn 45–46%. Vì vậy, kỷ lục doanh số cuối năm không nên được xem là bằng chứng đủ sức trấn an nhà đầu tư. Câu hỏi quan trọng hơn là Apple giữ lại được bao nhiêu lợi nhuận sau khi thanh toán hóa đơn linh kiện.
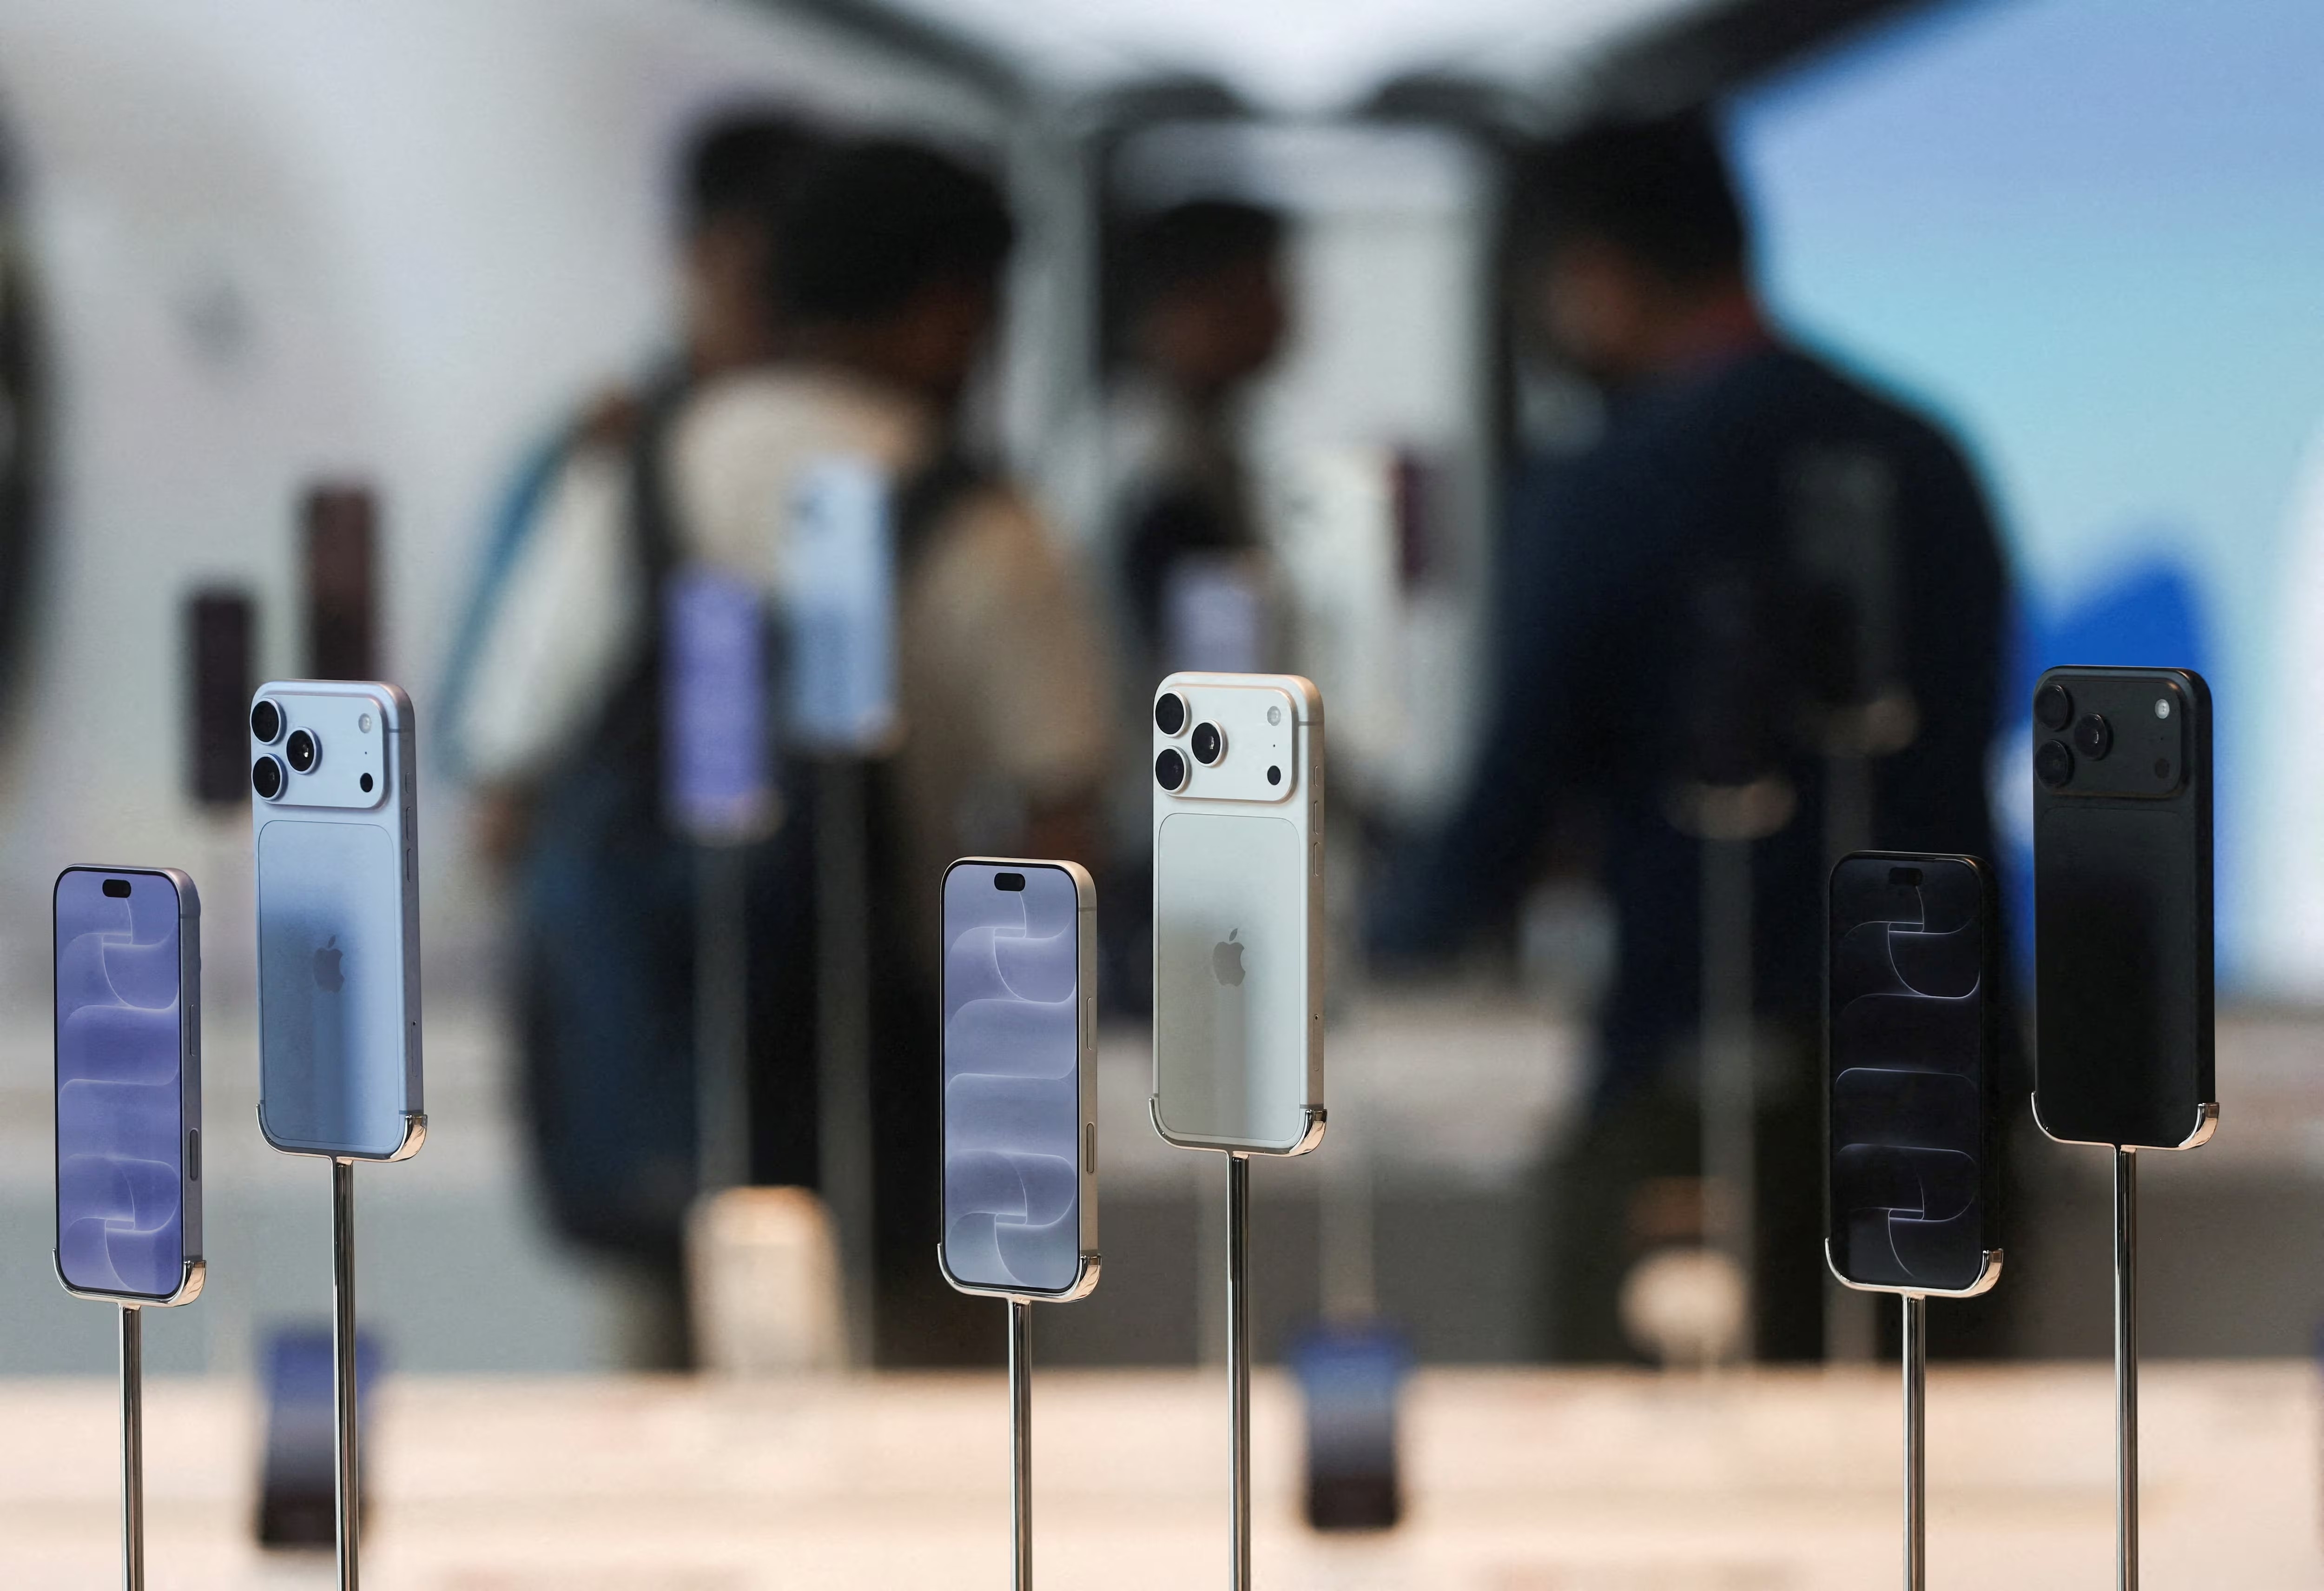
Giá RAM tăng vì nguồn cung bị hút về trung tâm dữ liệu
Đợt tăng giá RAM không xuất hiện riêng lẻ: chip nhớ đang khan hiếm khi năng lực sản xuất được ưu tiên cho các trung tâm dữ liệu, làm nguồn cung dành cho thiết bị tiêu dùng thêm căng thẳng. Apple cảnh báo chi phí bộ nhớ sẽ tiếp tục tăng trong những quý tới, trong khi chuỗi cung ứng được mô tả là kém linh hoạt hơn thông thường. Vì thế, rủi ro không chỉ nằm ở giá mua từng linh kiện mà còn ở khả năng đáp ứng nhu cầu đúng lúc. Tồn kho không đủ có thể khiến hãng bỏ lỡ một phần sức mua mùa lễ, còn linh kiện đắt hơn lại bào mòn biên lợi nhuận trên số máy bán được. Giá RAM tăng vì vậy tạo sức ép từ hai phía: hạn chế lượng hàng sẵn có và nâng chi phí cho mỗi sản phẩm. Đây là vấn đề vận hành, không phải biến động có thể xóa nhòa bằng một quý doanh thu tốt.
Triển vọng quý cuối năm sáng, nhưng biên lợi nhuận báo động
Apple dự báo doanh thu quý IV/2026 có thể đạt mức cao nhất lịch sử công ty, nhờ nhu cầu mạnh hơn dự kiến đối với Mac, iPad và iPhone Duo. Tuy vậy, hãng cũng dự kiến biên lợi nhuận gộp chỉ ở mức 45–46%, cho thấy đà bán hàng không tự động chuyển thành lợi nhuận tương ứng. Nguồn cung còn có thể thiếu hụt đến tháng 12, đúng lúc mùa mua sắm cuối năm bước vào cao điểm. Apple dự kiến đưa loạt sản phẩm mới ra thị trường vào giữa tháng 11, nhưng sản phẩm mới chỉ giúp doanh thu nếu có đủ hàng để giao. Bởi vậy, dự báo doanh thu kỷ lục cần được đọc cùng cảnh báo về biên lợi nhuận và tình trạng thiếu hàng. Nếu chi phí linh kiện tiếp tục leo thang, doanh số cao có thể che khuất một kết quả sinh lời kém ấn tượng hơn.
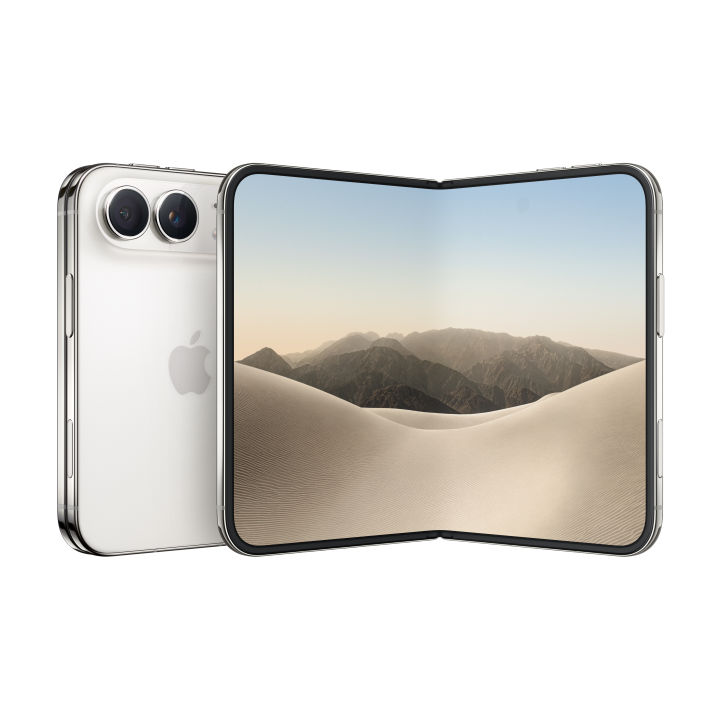

Tăng giá hay tự hấp thụ chi phí?
Apple có hai lựa chọn khó: tự gánh một phần chi phí để tránh làm suy yếu sức mua, hoặc chuyển áp lực sang khách hàng qua giá bán cao hơn. Hãng đã điều chỉnh giá một số dòng Mac, iPad và iPhone, đồng thời bổ sung lựa chọn cao cấp trong danh mục sản phẩm. Cách làm này có thể hỗ trợ biên lợi nhuận, nhưng tăng giá liên tiếp cũng dễ khiến người mua trì hoãn nâng cấp, nhất là khi nguồn cung đã hạn chế. Ngược lại, hấp thụ toàn bộ phần tăng thêm sẽ bảo vệ giá bán nhưng để lại ít lợi nhuận hơn trên mỗi thiết bị. Dịch vụ tăng trưởng vẫn là điểm tựa, song khó xóa ngay áp lực từ phần cứng khi RAM và các linh kiện đầu vào cùng đắt lên. Apple cần phối hợp định giá có chọn lọc, kiểm soát nguồn cung và thúc đẩy sản phẩm cao cấp thay vì kỳ vọng doanh thu lớn tự giải quyết bài toán chi phí.
Kết luận: chất lượng tăng trưởng mới là thước đo
Triển vọng doanh thu Apple đang rất mạnh, nhưng giá RAM tăng khiến kỷ lục bán hàng không còn là thước đo đầy đủ cho sức khỏe tài chính. Khi biên lợi nhuận gộp dự kiến giảm và nguồn cung vẫn căng thẳng, khả năng kiểm soát chi phí sẽ quyết định liệu tăng trưởng có tạo ra giá trị thực hay chỉ làm doanh số phình to. Tăng giá có thể bù đắp một phần, nhưng nếu đẩy quá mạnh, Apple có nguy cơ làm giảm nhu cầu; tự gánh chi phí thì lại trực tiếp ép lợi nhuận Apple. Bài toán hợp lý nhất là cân bằng hai hướng, đồng thời bảo đảm đủ hàng trong mùa cao điểm. Nhà đầu tư nên nhìn xa hơn con số doanh thu kỷ lục: điều đáng theo dõi là biên lợi nhuận có ổn định và Apple có biến sức mua thành lợi nhuận bền vững hay không.