
Hoán đổi ngoại tệ: thêm vốn đồng Việt Nam trong sáu tháng
Hoán đổi ngoại tệ là nghiệp vụ trong đó ngân hàng đổi ngoại tệ lấy đồng Việt Nam theo thỏa thuận hiện tại, đồng thời cam kết giao dịch ngược lại vào một thời điểm xác định trong tương lai. Với kỳ hạn sáu tháng, công cụ này giúp các ngân hàng có thêm nguồn VND ổn định lâu hơn thay vì chỉ dựa vào hỗ trợ thanh khoản ngắn hạn.
NHNN triển khai nghiệp vụ kỳ hạn sáu tháng với quy mô trước mắt 2 tỷ USD; ngày 9/11, gần 50.000 tỉ đồng đã được cung ứng thêm cho hệ thống ngân hàng. Đây là nguồn vốn có thời hạn, không phải khoản hỗ trợ vô điều kiện hay cam kết giảm lãi suất cho mọi khách hàng.
Thời điểm triển khai có chủ đích: nhu cầu vốn thường tăng khi ngân hàng quyết toán cuối năm và chuẩn bị cho tín dụng dịp Tết. Kỳ hạn dài hơn giúp các nhà băng lập kế hoạch nguồn vốn qua giai đoạn cao điểm, thay vì phải liên tục xoay xở trước những đợt căng thẳng ngắn hạn.
Vốn VND dồi dào hơn có thể hạ nhiệt thị trường tiền tệ
Cơ chế tác động khá trực tiếp: khi được bổ sung VND với thời hạn dài hơn, ngân hàng bớt áp lực tìm vốn tức thời trên thị trường liên ngân hàng hoặc cạnh tranh mạnh để hút tiền gửi. Nguồn cung ổn định hơn có thể làm dịu áp lực thanh khoản ngân hàng, qua đó giảm sức ép đẩy chi phí vốn lên.
Tín hiệu ban đầu đã xuất hiện ở thị trường hoán đổi: sau khi NHNN công bố chương trình, lãi suất hoán đổi ngoại tệ kỳ hạn sáu tháng trên thị trường liên ngân hàng giảm về mức tương đương mức NHNN chào giao dịch; các kỳ hạn từ ba tháng trở lên cũng có xu hướng giảm. Diễn biến này cho thấy kỳ vọng chi phí vốn đã hạ nhiệt, nhưng chưa phải bằng chứng rằng lãi suất cho vay đã giảm.
Giá trị của đợt bơm thanh khoản không chỉ nằm ở lượng VND được đưa vào hệ thống ngay lập tức, mà còn ở thời gian nguồn vốn có thể lưu lại. Nếu tính từ tháng 11/2026, các giao dịch sáu tháng dự kiến đáo hạn vào tháng 5/2027, bao phủ cả kỳ quyết toán và giai đoạn tín dụng đầu năm.
Dư địa giảm lãi suất không phải lời hứa giảm ngay
Nguồn vốn bổ sung có thể tạo điều kiện để ngân hàng giảm chi phí huy động và bớt áp lực tăng lãi suất tiền gửi trong nước. Nếu chi phí vốn giảm, nhà băng có thêm dư địa điều chỉnh giá cho vay mà không phải hy sinh quá nhiều biên lợi nhuận. Đây là kênh truyền dẫn hợp lý, nhưng còn phụ thuộc vào chất lượng tín dụng, nhu cầu vốn, rủi ro từng khách hàng và kế hoạch kinh doanh của mỗi ngân hàng.
Vì vậy, NHNN bơm tiền qua hoán đổi ngoại tệ không đồng nghĩa người vay sẽ thấy lãi suất giảm ngay hoặc đồng loạt. Thay đổi trên thị trường liên ngân hàng có thể đến trước; lãi suất cho vay thực tế còn cần thời gian và tùy thuộc việc từng ngân hàng có chuyển phần tiết giảm chi phí sang khách hàng hay không. Người vay nên xem điều kiện và mức lãi suất cụ thể của khoản vay, thay vì coi động thái thanh khoản là cam kết.
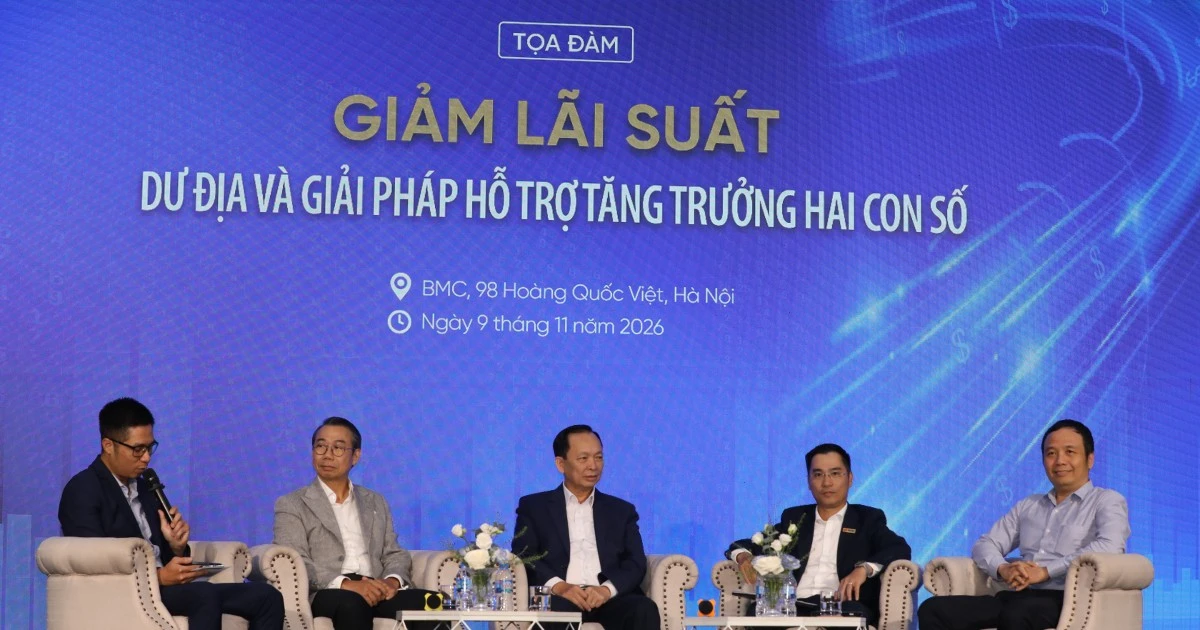
Tác động tới đời sống sẽ rõ hơn nếu ngân hàng dùng nguồn vốn ổn định để duy trì tín dụng cho doanh nghiệp và cá nhân, thay vì chỉ củng cố bảng cân đối. Theo Phó Vụ trưởng Vụ Chính sách tiền tệ Nguyễn Linh Phương, NHNN sẽ tiếp tục theo dõi kinh tế vĩ mô và thị trường tiền tệ, sử dụng linh hoạt các công cụ như thị trường mở, tái cấp vốn và hoán đổi ngoại tệ với quy mô, kỳ hạn, thời điểm phù hợp. Kết luận cần giữ tỉnh táo: gần 50.000 tỉ đồng giúp giảm sức ép vốn, còn mức giảm lãi suất cho vay sẽ phụ thuộc vào cách lợi ích ấy được truyền tới khách hàng.