
Nợ xấu khiến lãi suất khó giảm sâu
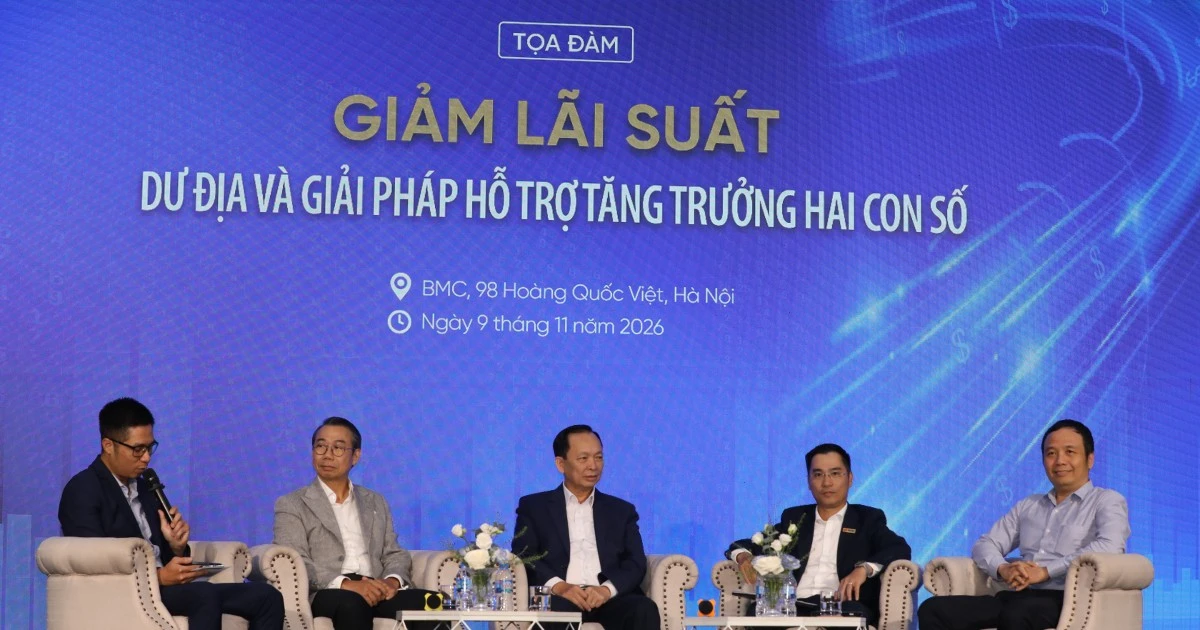
Lãi suất cho vay là mức giá ngân hàng thu từ người vay, được hình thành từ chi phí vốn, vận hành, rủi ro tín dụng và lợi nhuận kỳ vọng; vì vậy, giảm lãi suất không thể chỉ dựa vào việc hạ lãi suất huy động. Tại tọa đàm ngày 9/11, TS. Nguyễn Tú Anh nêu bốn thành phần này và nhấn mạnh rủi ro tín dụng là yếu tố có thể đẩy lãi vay lên cao. Khi nợ xấu ngân hàng phát sinh nhanh hơn tốc độ xử lý, khoản vay suy giảm chất lượng buộc nhà băng tăng chi phí dự phòng, đồng thời tốn thêm nguồn lực thu hồi nợ. Gánh nặng ấy làm hẹp phần tiết kiệm có thể chuyển thành mức giảm lãi cho khách hàng. Đây không phải lý do để mặc nhiên duy trì lãi suất cao, nhưng là lời nhắc rằng giảm lãi bền vững đòi hỏi xử lý được rủi ro nằm phía sau bảng cân đối.
Mức trích lập cho thấy rủi ro tăng có thể nhanh chóng chuyển thành chi phí thực: khoản vay chuyển từ nhóm 2 sang nhóm 3 khiến tỷ lệ dự phòng cụ thể tăng từ 5% lên 20%, rồi lên 50% nếu chuyển sang nhóm 4. Theo SHS, tỷ lệ nợ xấu của nhóm ngân hàng khảo sát tăng từ 1,87% cuối năm 2025 lên 2,12% vào cuối tháng 9/2026, trong khi tỷ lệ bao phủ nợ xấu giảm từ 83% xuống 74%. Các con số này cho thấy bộ đệm xử lý nợ không thể xem là vô hạn. Khi vốn bị mắc kẹt trong khoản vay không sinh lời, ngân hàng vừa mất thu nhập dự kiến vừa phải trả chi phí nguồn vốn và chi phí xử lý.
Tăng vốn cùng lúc phải chia sẻ với người vay
Sức ép không dừng ở dự phòng. Ngân hàng còn được kỳ vọng giảm lãi suất cho vay để hỗ trợ doanh nghiệp và người dân, trong khi phải giữ sức hút tiền gửi để đáp ứng nhu cầu tín dụng. Đến cuối tháng 9/2026, tín dụng toàn hệ thống tăng 11,59% so với cuối năm trước; tại nhóm ngân hàng niêm yết, dư nợ cho vay tăng khoảng 12,5%, nhanh hơn mức tăng 10,56% của tiền gửi. Khoảng cách đó khiến việc giảm lãi suất huy động quá nhanh có thể làm tiền gửi kém hấp dẫn, còn giảm lãi cho vay nhanh hơn chi phí vốn sẽ bào mòn biên lợi nhuận. Đồng thời, tăng vốn ngân hàng là điều kiện để củng cố khả năng hấp thụ rủi ro và đáp ứng yêu cầu an toàn khi tài sản có rủi ro mở rộng.
Làn sóng tăng vốn cho thấy các nhà băng phải chuẩn bị năng lực tài chính song song với việc hỗ trợ nền kinh tế. Tháng 8/2026, BIDV hoàn tất phát hành gần 498,2 triệu cổ phiếu từ nguồn vốn chủ sở hữu, nâng vốn điều lệ lên 77.782 tỷ đồng; đến cuối tháng 9 và đầu tháng 10, vốn điều lệ của MB và VPBank lần lượt đạt khoảng 100.687 tỷ đồng và 100.000 tỷ đồng. Tăng vốn không tự động tạo ra dư địa giảm lãi vay: vốn mới còn phải phục vụ tăng trưởng, an toàn và hấp thụ tổn thất. Nếu lợi nhuận bị ép quá mạnh trong khi rủi ro chưa được xử lý, khả năng cho vay ổn định về sau cũng có thể suy yếu.
Cân bằng tín dụng, lợi nhuận và khả năng trả nợ
Bài toán cốt lõi không phải chọn giữa tăng trưởng tín dụng và giảm lãi suất, mà là tránh theo đuổi một mục tiêu bằng cách làm tổn hại hai mục tiêu còn lại. Chín tháng đầu năm 2026, lợi nhuận trước thuế của 27 ngân hàng niêm yết tăng khoảng 20%, nhưng NIM trung vị quý III chỉ ở mức 2,67%; 18 trong 28 ngân hàng được thống kê ghi nhận NIM giảm so với cùng kỳ. Cùng lúc, chi phí dự phòng rủi ro tín dụng quý III tăng 42,5% so với cùng kỳ. Trong điều kiện ấy, hạ lãi vay có thể cần thiết để chia sẻ khó khăn, nhưng nếu không chọn lọc khách hàng và định giá đúng rủi ro, tín dụng mở rộng sẽ tạo thêm nợ xấu, kéo theo dự phòng cao hơn và tiếp tục bóp nghẹt lợi nhuận.
Tác động cuối cùng đến doanh nghiệp và người dân không chỉ nằm ở mức lãi suất niêm yết, mà còn ở khả năng tiếp cận khoản vay an toàn. Chuyên gia lưu ý doanh nghiệp chấp nhận vay khi lãi suất đã cao có thể đang rất thiếu vốn; có trường hợp phải vay dù lo ngại khả năng trả nợ. Vì vậy, giảm lãi suất bằng cách thu hẹp NIM có giới hạn, còn mở rộng tín dụng thiếu kiểm soát có thể làm vòng xoáy nợ xấu nặng thêm. Trong những tháng cuối năm 2026, tín dụng có thể tiếp tục là động lực lợi nhuận; kết quả sẽ phụ thuộc nhiều vào quản trị chi phí vốn, chất lượng khoản vay và nguồn thu ngoài lãi. Ưu tiên đúng là đẩy nhanh xử lý nợ xấu, cho vay có chọn lọc và giảm lãi nơi rủi ro cho phép. Chỉ khi đó, hỗ trợ khách hàng mới đi cùng sức khỏe ngân hàng thay vì đánh đổi sức khỏe ấy.