
Cơ hội rộng, nền tảng còn mỏng
AI trong bảo hiểm là việc sử dụng dữ liệu và thuật toán để hỗ trợ hoặc tự động hóa các khâu từ phát triển sản phẩm, thẩm định và định phí đến bồi thường, chống gian lận và chăm sóc khách hàng. Công nghệ này có thể giúp doanh nghiệp đánh giá rủi ro chính xác hơn, cá nhân hóa dịch vụ và cải thiện hiệu quả; nhưng lợi ích ấy chỉ thành hiện thực khi AI được kết nối với quy trình và dữ liệu đáng tin cậy.
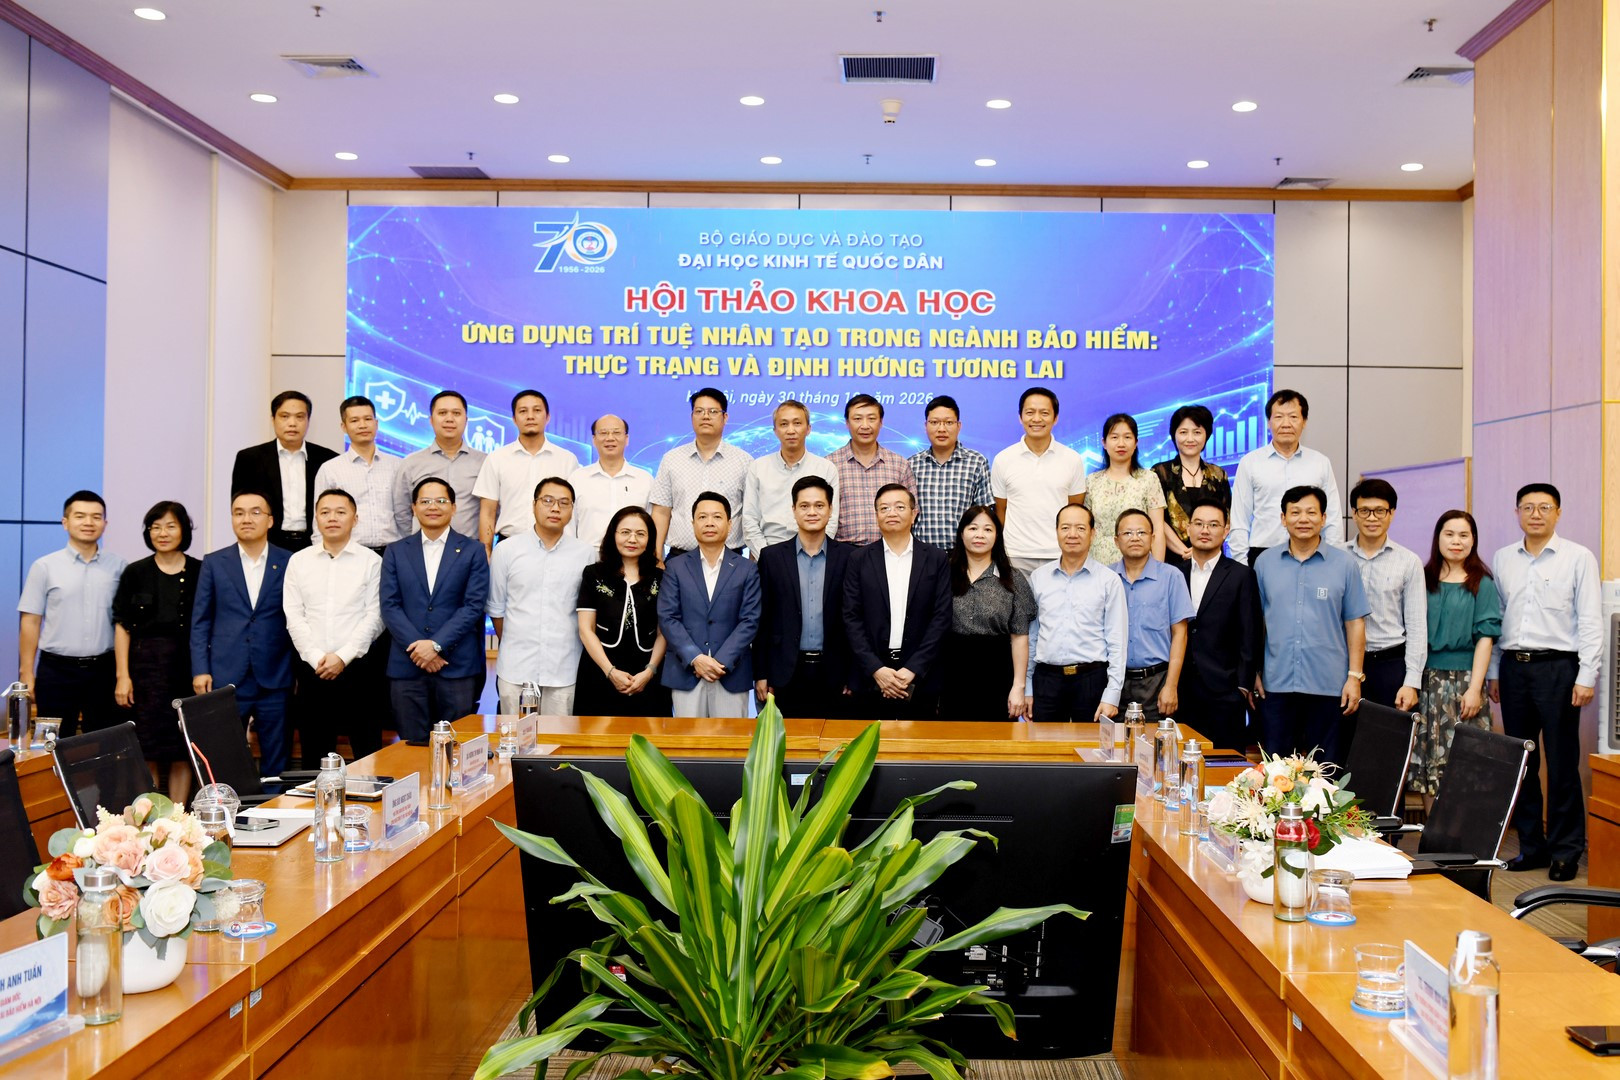
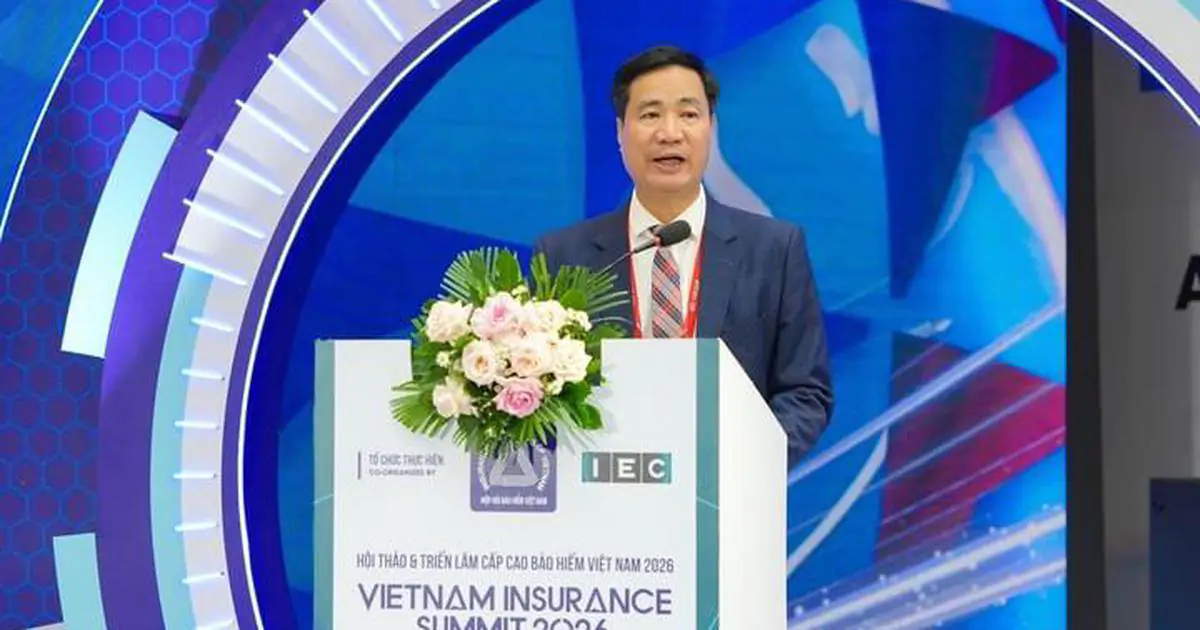
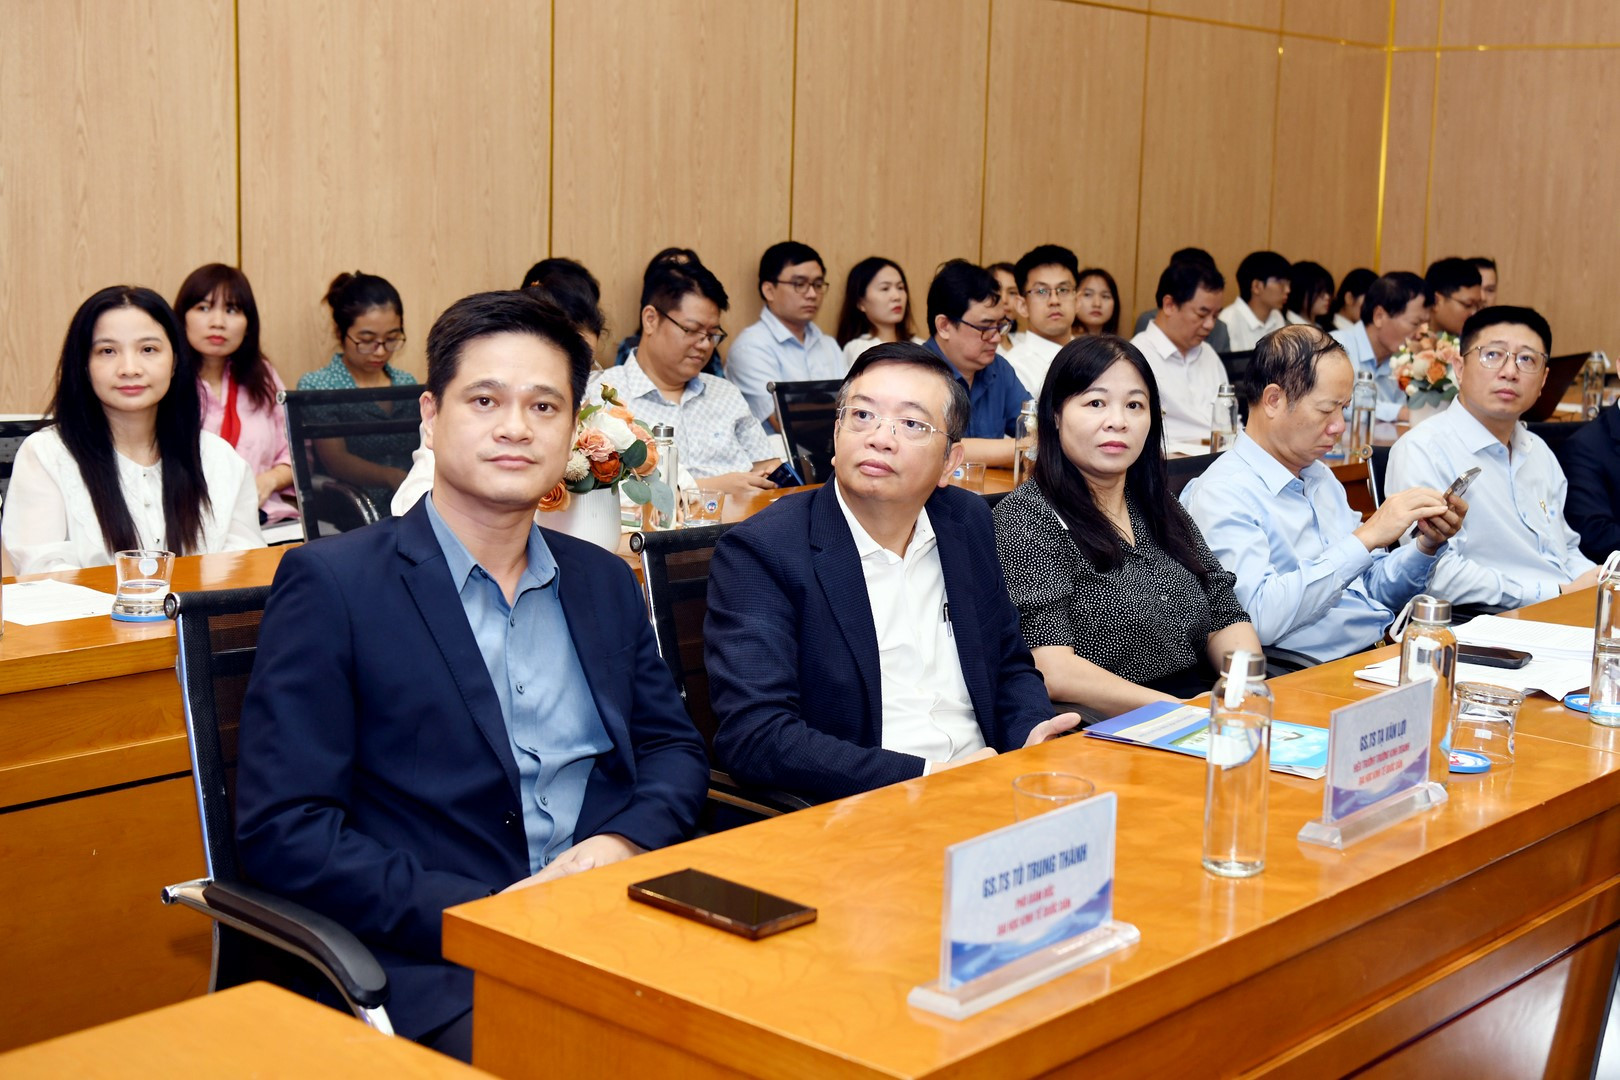
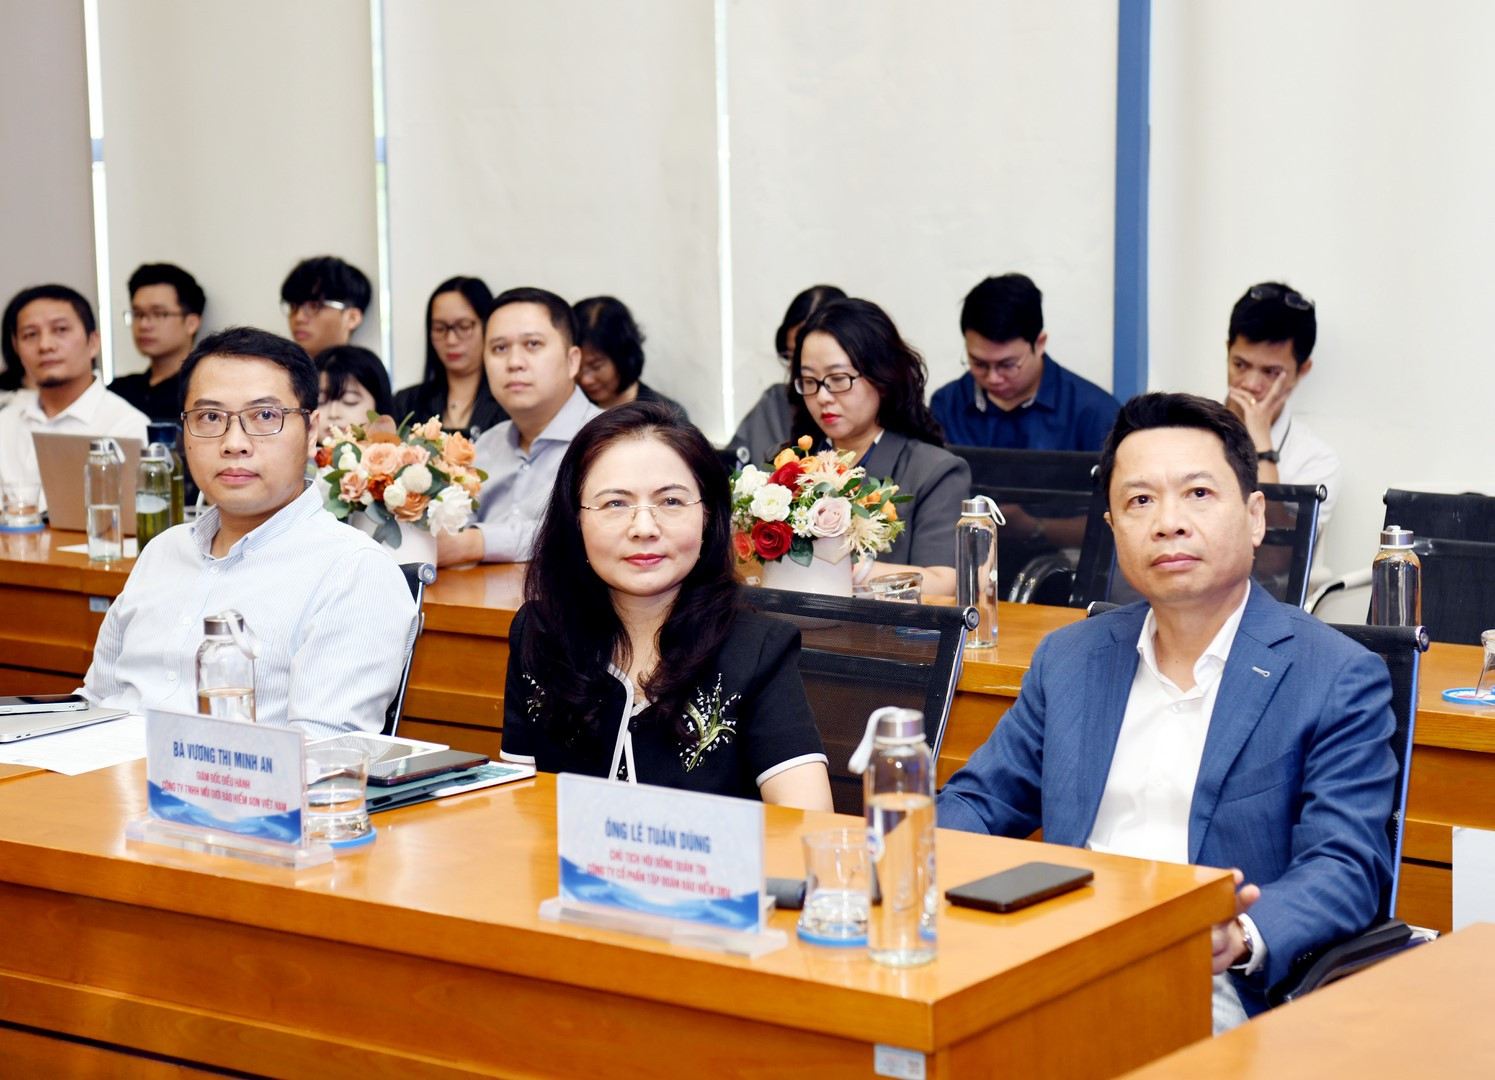
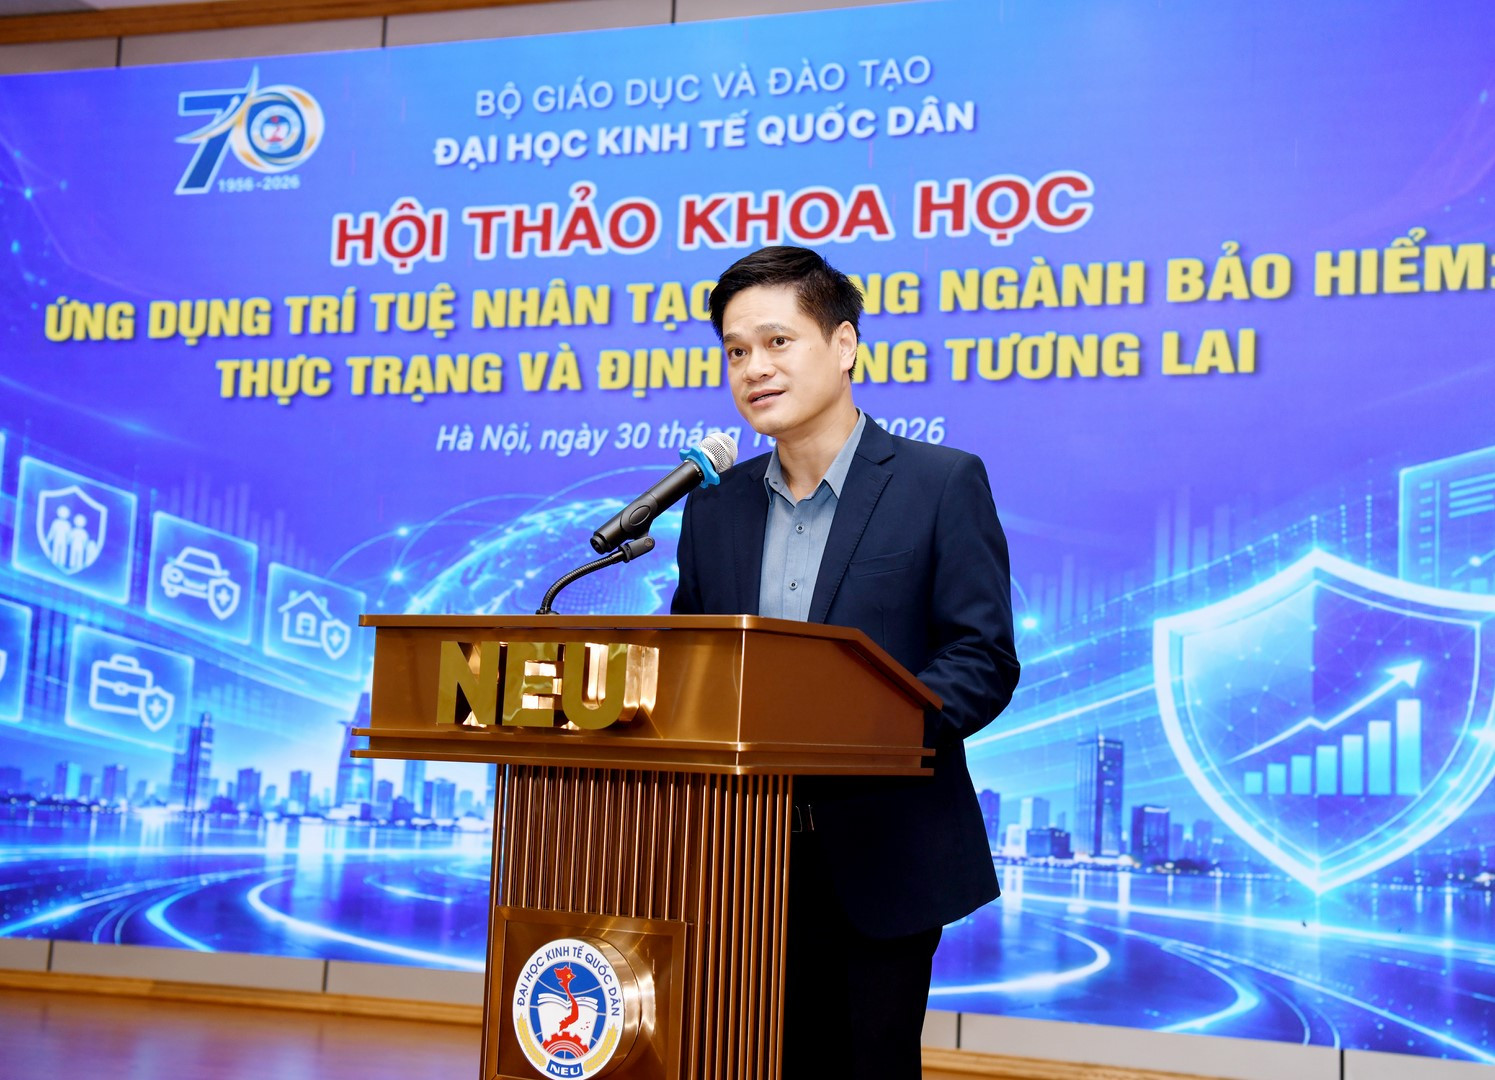
Ngày 30/10, Đại học Kinh tế Quốc dân phối hợp với Aon Tái bảo hiểm Việt Nam tổ chức hội thảo về thực trạng và định hướng ứng dụng AI trong ngành bảo hiểm. Tại đây, những con số được nêu ra cho thấy khoảng cách đáng kể giữa kỳ vọng và năng lực triển khai: theo số liệu McKinsey năm 2025 do TS. Lê Thị Xuân Hương dẫn, mức hoàn thiện chuyển đổi số bảo hiểm chỉ đạt 6%, so với 54% ở bán lẻ, 46% ở viễn thông và 31% ở ngân hàng.
Đây không phải dấu hiệu ngành thiếu cơ hội. AI có thể hỗ trợ xuyên suốt chuỗi giá trị, từ hiểu nhu cầu khách hàng đến quản lý hợp đồng và giải quyết bồi thường. Nhưng công nghệ tiên tiến không thể bù đắp cho nền móng số yếu: nếu dữ liệu và quy trình chưa liền mạch, một công cụ tốt vẫn khó tạo ra thay đổi có thể đo lường.
Vì sao thử nghiệm mắc kẹt?
Khoảng 100 ứng dụng AI được nêu tại hội thảo chỉ dừng ở thử nghiệm hoặc trình diễn: thiếu chủ sở hữu, chỉ số đánh giá hiệu quả và tích hợp vào quy trình, trong bối cảnh chưa có quy tắc rõ ràng từ đầu. Đây không đơn thuần là thất bại của công nghệ. Đó là dấu hiệu nhiều doanh nghiệp bắt đầu từ câu hỏi “có thể dùng AI vào đâu?” thay vì xác định vấn đề kinh doanh nào cần giải quyết và ai chịu trách nhiệm về kết quả.
Các rào cản mang tính cấu trúc. Hệ thống cũ thường chia cắt dữ liệu giữa bán hàng, bồi thường và kế toán; văn hóa ưu tiên ổn định khiến thay đổi khó đi sâu; còn hợp đồng dài hạn, nghiệp vụ phức tạp và yêu cầu pháp lý chặt chẽ khiến sai sót có thể ảnh hưởng trực tiếp đến quyền lợi khách hàng. Có tới 79% doanh nghiệp bảo hiểm toàn cầu vẫn ở giai đoạn “đang tiến hành” chuyển đổi số.
Vì vậy, chuyển đổi số bảo hiểm không thể được đo bằng số lượng mô hình thử nghiệm hay bản trình diễn. Nền tảng dữ liệu hợp nhất, chẳng hạn góc nhìn khách hàng toàn diện, là điều kiện để AI phân tích trên thông tin đủ đầy. Nếu dữ liệu còn nằm trong những “ốc đảo”, kết quả phân tích khó đáng tin và khó được đưa vào quyết định nghiệp vụ.
Quản trị rủi ro phải đi cùng quyền quyết định
Trong bảo hiểm, AI không chỉ đề xuất nội dung hay tiết kiệm thao tác. Nó có thể ảnh hưởng đến việc khách hàng được thẩm định thế nào, phải trả mức phí nào và hồ sơ bồi thường được xử lý ra sao. Bởi vậy, quản trị rủi ro AI cần đặt trọng tâm vào chất lượng dữ liệu, bảo mật, quyền riêng tư, tính minh bạch và trách nhiệm giải trình. Một quyết định tự động nhưng không thể giải thích sẽ làm suy giảm niềm tin, kể cả khi hệ thống chạy nhanh.
Các ý kiến tại hội thảo nhấn mạnh yêu cầu xây dựng nền tảng quản trị dữ liệu, nhân lực, hạ tầng công nghệ, kiểm soát rủi ro và cơ chế chính sách để AI được triển khai an toàn, hiệu quả, bền vững. Nguyên tắc cần rõ: AI được giao càng nhiều quyền, trách nhiệm giám sát của con người càng phải được xác định cụ thể. Điều đó đòi hỏi doanh nghiệp phân định ai phê duyệt, ai kiểm tra sai lệch và ai xử lý khi quyết định gây bất lợi cho khách hàng.
Ứng dụng AI bảo hiểm vì thế không nên được đánh giá chỉ qua tốc độ xử lý. Giá trị thực phải thể hiện ở số hồ sơ được giải quyết tốt hơn, chi phí mỗi giao dịch giảm hoặc chất lượng quyết định được nâng lên. Tiết kiệm thời gian là đầu vào; hiệu quả kinh doanh và trải nghiệm khách hàng mới là kết quả cần kiểm chứng.
Muốn tạo giá trị, phải nối thử nghiệm với vận hành
Con đường thoát khỏi “nghĩa địa AI” không phải là mở thêm nhiều thử nghiệm, mà là thiết kế từng thử nghiệm như một phần của quy trình kinh doanh. Doanh nghiệp cần chọn bài toán cụ thể, xác định người chịu trách nhiệm, đặt tiêu chí đo lường trước khi triển khai và chuẩn bị cách tích hợp kết quả vào công việc hằng ngày. Dữ liệu, phân tích, quyết định, hành động và đo lường phải tạo thành một chuỗi liên tục.
Cách tiếp cận này cũng giúp bảo vệ lợi ích khách hàng: mô hình cần được kiểm tra trước khi mở rộng, có cơ chế giám sát và có người đủ thẩm quyền can thiệp. Những trường hợp có tác động lớn đến định phí hoặc bồi thường cần đặc biệt chú trọng khả năng giải thích và rà soát quyết định. Không nên tự động hóa một quy trình chỉ vì có thể tự động hóa.
Bước tiếp theo đòi hỏi phối hợp giữa cơ quan quản lý, cơ sở đào tạo, tổ chức nghiên cứu, doanh nghiệp bảo hiểm, doanh nghiệp công nghệ và các tổ chức nghề nghiệp. Kết luận không nằm ở việc ngành bảo hiểm có nên dùng AI hay không: cơ hội đổi mới đã rõ, nhưng triển khai thiếu quản trị chỉ tạo thêm dự án dang dở. Chỉ khi thử nghiệm gắn với dữ liệu tốt, trách nhiệm rõ và kết quả đo được, AI mới chuyển từ lời hứa thành giá trị thực cho doanh nghiệp và người tham gia bảo hiểm.