
Thị trường đang định giá lại lời hứa AI của Google
Google Search AI là cách Google dùng trí tuệ nhân tạo để tổng hợp câu trả lời và hỗ trợ hội thoại ngay trong trải nghiệm tìm kiếm, thay vì chỉ đưa người dùng tới danh sách liên kết. Mô hình này hứa hẹn giữ chân người dùng, nhưng cũng đặt câu hỏi về cách Google kiếm tiền từ mỗi lượt tìm kiếm. Sau báo cáo quý III được công bố ngày 28/10, cổ phiếu Alphabet giảm tới 12,64% trong phiên 29/10, mức giảm sâu nhất kể từ năm 2004; tập đoàn mất khoảng 500 tỷ USD vốn hóa trong một phiên. Đây không chỉ là phản ứng với một quý hụt dự báo. Nhà đầu tư đang nghi ngờ liệu khoản đầu tư khổng lồ vào AI có thể bảo vệ cỗ máy quảng cáo cũ, hay đang làm xói mòn chính nguồn thu nuôi cuộc đua đó.
Điểm đáng chú ý là lượng truy vấn tìm kiếm vẫn tăng mạnh, nhưng doanh thu không theo kịp. Mảng Search và Other tăng 12% lên khoảng 63 tỷ USD trong quý III, thấp hơn kỳ vọng và giảm tốc so với mức tăng 19% trong quý I, rồi 17% ở quý II. Google viện dẫn biến động tỷ giá, song sự chênh lệch giữa lượng truy vấn và khả năng chuyển chúng thành doanh thu khiến thị trường khó xem đây chỉ là nhiễu tạm thời. Với cổ phiếu Alphabet, vấn đề là chất lượng tăng trưởng: nhiều lượt tìm kiếm hơn không còn đồng nghĩa chắc chắn với nhiều quảng cáo sinh lời hơn.
AI Mode tăng người dùng, nhưng chưa kiếm tiền như Search
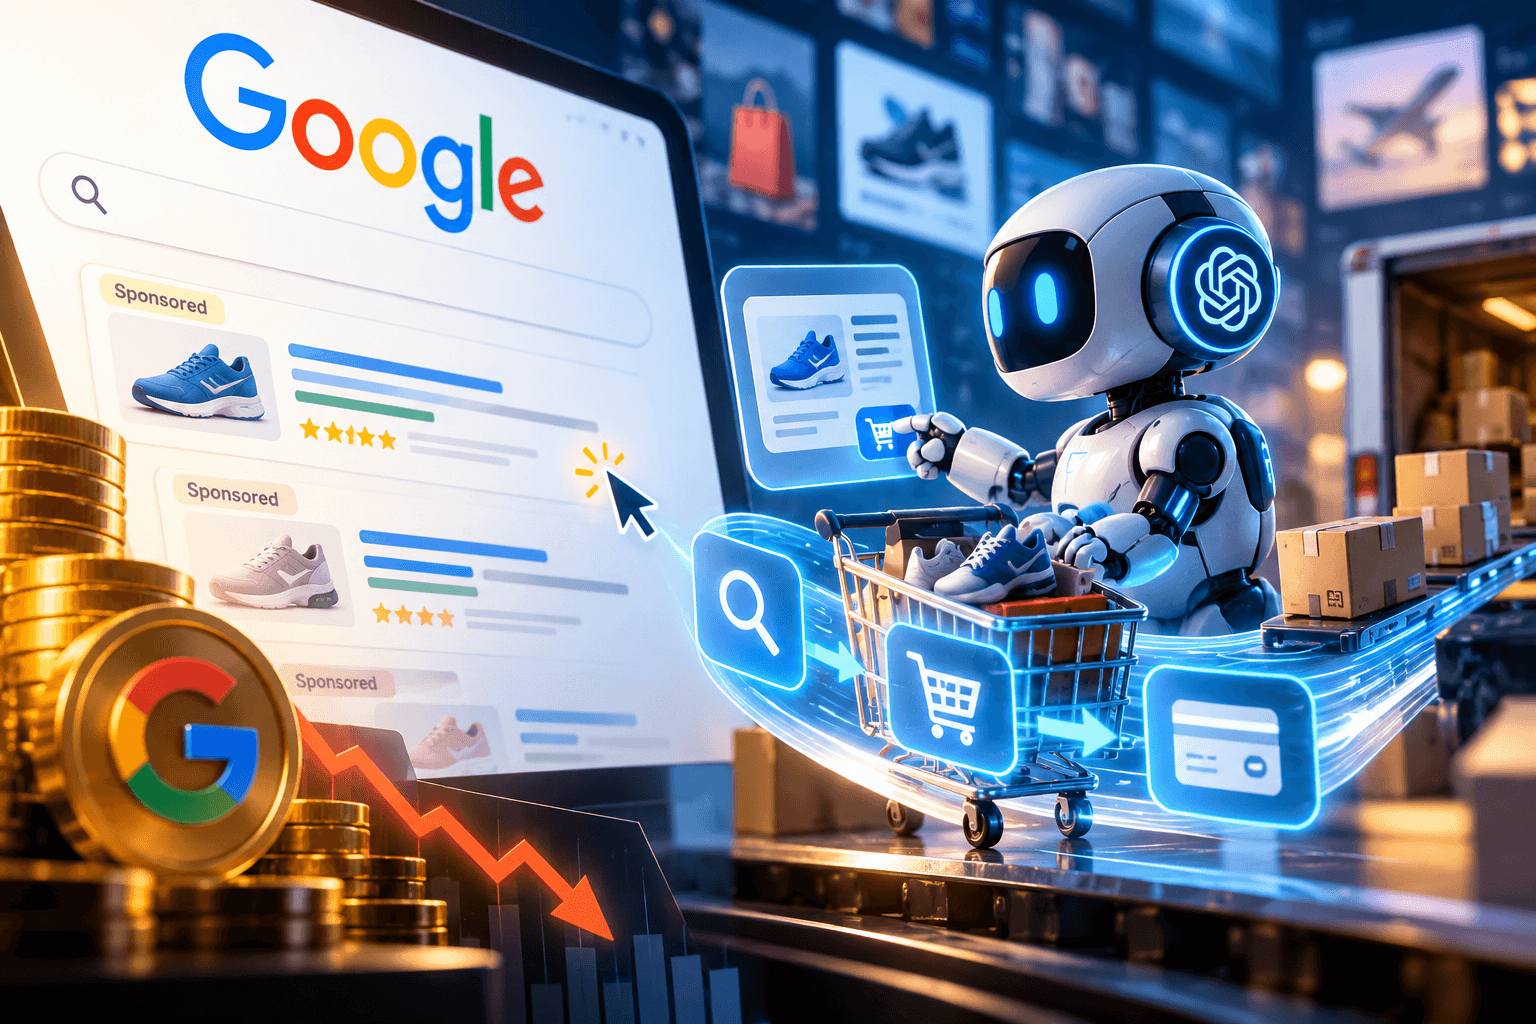
Ban lãnh đạo Alphabet thừa nhận AI Mode có mức kiếm tiền thấp hơn Search truyền thống. Câu trả lời tổng hợp có thể hữu ích hơn cho người dùng, nhưng không tự động tạo ra cùng số cơ hội quảng cáo như trang kết quả với các liên kết được tài trợ. Nghịch lý nằm ở đó: Google phải cải tiến sản phẩm để theo kịp thói quen mới, đồng thời tránh khiến trải nghiệm mới làm suy yếu mô hình đã tài trợ cho hoạt động kinh doanh suốt nhiều năm. Tăng trưởng truy vấn trong AI Mode vì thế chưa đủ để chứng minh hiệu quả kinh tế; nhà đầu tư cần thấy khả năng biến tương tác thành doanh thu mà không làm giảm niềm tin của người dùng.
Google đang mở rộng quảng cáo trong AI Overviews và AI Mode ở nhiều thị trường; tại Mỹ, người dùng cũng sẽ thấy quảng cáo nhiều lượt trong các truy vấn tiếp nối. Đây là thay đổi có thể nhận thấy trực tiếp: quảng cáo AI sẽ xuất hiện ngay trong trải nghiệm hỏi đáp, chứ không chỉ cạnh danh sách liên kết. Mở rộng quảng cáo là bước đi hợp lý về thương mại, nhưng chưa phải bằng chứng rằng hiệu quả kiếm tiền đã ngang Search cũ. Nếu quảng cáo chen vào câu trả lời quá dày, Google có thể làm giảm sự tiện lợi vốn khiến người dùng chọn AI Mode; nếu quá dè dặt, công ty khó bù phần doanh thu thấp hơn.
Google Cloud là đối trọng, chưa xóa được nỗi lo ở mảng lõi
Bức tranh của Alphabet không chỉ có Search hụt kỳ vọng. Google Cloud đang hưởng lợi từ nhu cầu hạ tầng AI: doanh thu quý tăng hơn gấp đôi, đạt khoảng 31 tỷ USD, còn lượng hợp đồng chưa thực hiện vào khoảng 560 tỷ USD. Đây là dấu hiệu cho thấy khoản đầu tư AI có thể tạo ra tăng trưởng ở mảng đám mây, nơi khách hàng trả tiền cho năng lực tính toán và dịch vụ doanh nghiệp. Nhưng thành công đó không tự động giải quyết câu hỏi về quảng cáo tìm kiếm, bởi hai mảng có cách tạo doanh thu và rủi ro khác nhau. Cloud là điểm tựa đáng kể, song chưa thể thay thế vai trò cốt lõi của Search trong việc tạo dòng tiền cho tập đoàn.
Thị trường còn nhìn vào cái giá của cuộc đua hạ tầng: chi tiêu vốn dự kiến trong năm nằm trong khoảng 195–205 tỷ USD, trong khi dòng tiền tự do quý III âm khoảng 9 tỷ USD. Những con số này khiến câu hỏi về định giá Google trở nên khó tránh, nhưng dữ liệu hiện có chưa đủ để kết luận mức định giá nào là hợp lý. Điều có thể nói là nhà đầu tư đang đòi hỏi bằng chứng rõ hơn rằng AI vừa bảo vệ Search, vừa tạo thêm nguồn thu đủ lớn để bù chi phí. Cloud giúp củng cố luận điểm đầu tư; Search chậm lại và chi tiêu tăng mạnh lại làm luận điểm ấy mong manh hơn.
Bài kiểm tra thực sự là doanh thu trên mỗi trải nghiệm tìm kiếm
Alphabet không thể chỉ dựa vào tốc độ tăng truy vấn hay sự quan tâm dành cho AI để trấn an cổ đông. Bài kiểm tra là liệu Google có thể đặt quảng cáo vào câu trả lời AI một cách hữu ích, đồng thời giữ được hiệu quả thương mại mà Search truyền thống đã xây dựng. Nếu AI Mode tiếp tục hút người dùng nhưng tạo ít doanh thu hơn, tăng trưởng về sản phẩm có thể đi cùng suy giảm về chất lượng doanh thu. Nếu quảng cáo mới hoạt động tốt mà không làm trải nghiệm nặng nề, Google có cơ hội biến sức ép thành lợi thế.
Cú sụt giảm vốn hóa không chứng minh rằng AI đã đánh bại Google Search; nó cho thấy thị trường không còn mặc nhiên tin rằng vị thế tìm kiếm sẽ chuyển nguyên vẹn sang kỷ nguyên hội thoại. Google Cloud đem lại một câu chuyện tăng trưởng thuyết phục, nhưng không xóa được câu hỏi về cỗ máy quảng cáo lớn nhất của tập đoàn. Kết luận của tôi: nhà đầu tư lo ngại mô hình kinh doanh cũ vì AI đang thay đổi nơi quảng cáo xuất hiện và mức doanh thu mỗi lượt tìm kiếm có thể tạo ra. Alphabet cần chứng minh quảng cáo AI sinh lời mà không làm người dùng rời bỏ trải nghiệm mới.