
Tiền lãi mục tiêu quyết định quy mô vốn
Gửi tiết kiệm ngân hàng là hình thức tích lũy tiền bằng cách giao vốn cho ngân hàng trong một kỳ hạn để nhận lãi theo mức đã thỏa thuận, phù hợp với người ưu tiên sự an toàn và cách thức đơn giản. Muốn tạo lãi tiết kiệm hàng tháng, câu hỏi “gửi bao nhiêu tiền” không có một đáp án cố định: số vốn phụ thuộc vào lãi suất ngân hàng, kỳ hạn và cách nhận lãi. Với cùng một mức vốn, lãi suất cao hơn hoặc kỳ hạn dài hơn thường giúp tổng lãi trong kỳ tăng lên. Vì thế, nên xác định khoản thu mong muốn rồi tính ngược số tiền gốc cần gửi, thay vì chọn sản phẩm chỉ vì mức lãi quảng cáo nổi bật. Hai mục tiêu 10 triệu và 20 triệu đồng mỗi tháng giúp minh họa rõ khoảng cách giữa các mức vốn.
Cách tính ước tính là chia tổng tiền lãi cần nhận trong kỳ cho lãi suất năm nhân với phần năm tương ứng kỳ hạn. Chẳng hạn, mục tiêu 10 triệu đồng mỗi tháng tương đương 120 triệu đồng trong 12 tháng; nếu kỳ hạn 12 tháng, tiền gốc được tính bằng 120 triệu đồng chia cho lãi suất năm. Đây là phép tính tham khảo, không đảm bảo khoản lãi thực nhận sẽ cố định khi sổ đáo hạn và được tái tục.
Mục tiêu 10 triệu đồng: kỳ hạn dài có thể giảm vốn cần gửi
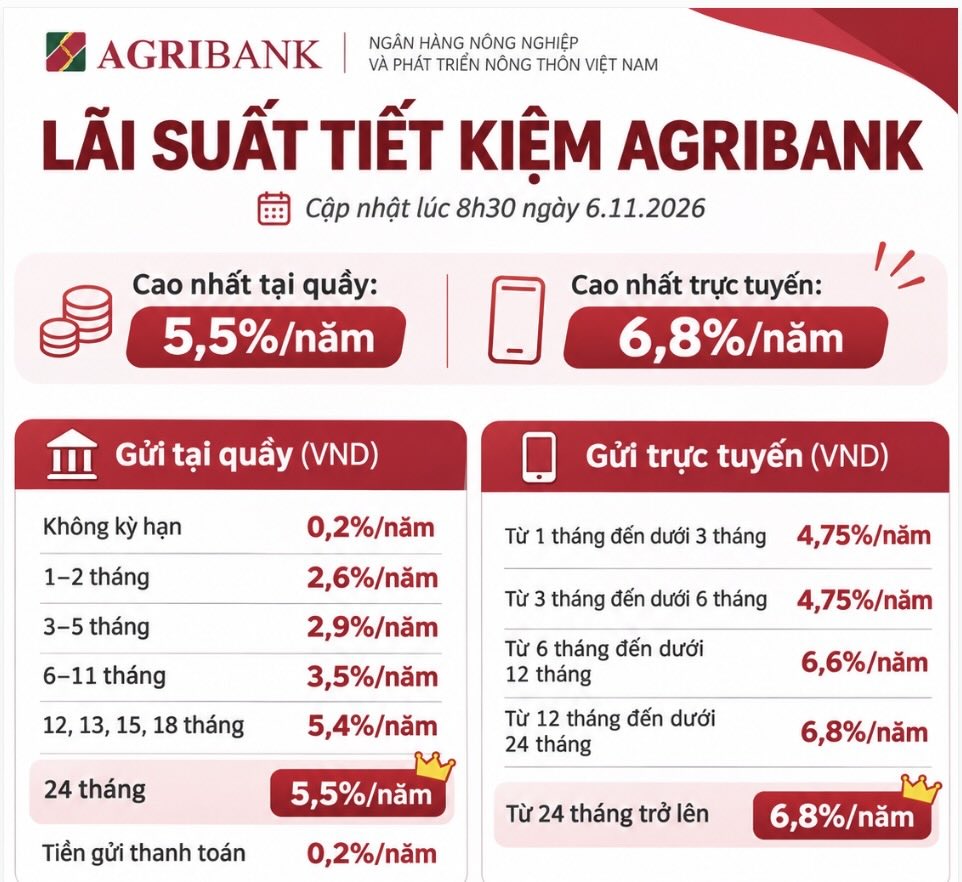
Khảo sát biểu lãi suất đầu tháng 11 cho thấy, để đạt khoản lãi tương đương 10 triệu đồng mỗi tháng, tiền gửi ngân hàng cần thiết thay đổi đáng kể theo nơi gửi và kỳ hạn. Tại BIDV, VietinBank và Vietcombank, mức vốn ước tính là 5 tỷ đồng ở kỳ hạn 3 tháng, 4 tỷ đồng ở kỳ hạn 9 tháng và khoảng 2,22 tỷ đồng ở kỳ hạn 12 tháng. Với Agribank, các con số tương ứng là khoảng 2,53 tỷ, 1,82 tỷ và 1,76 tỷ đồng. Tại SHB, cần khoảng 4 tỷ đồng ở kỳ hạn 3 tháng, 2,73 tỷ đồng ở kỳ hạn 9 tháng hoặc 2,45 tỷ đồng ở kỳ hạn 12 tháng.
Những chênh lệch này không có nghĩa kỳ hạn dài luôn là lựa chọn tốt hơn cho mọi người. Chúng phản ánh mức lãi suất khác nhau trong khảo sát: ở ba ngân hàng BIDV, VietinBank và Vietcombank, lãi suất kỳ hạn 3 tháng là 2,4%/năm, kỳ hạn 9 tháng là 3%/năm và kỳ hạn 12 tháng là 5,4%/năm. Các mức trên được ghi nhận ngày 3/11; lãi suất thực tế có thể thay đổi theo thời điểm, số tiền gửi, hình thức gửi và thỏa thuận.
Mục tiêu 20 triệu đồng đòi hỏi vốn lớn hơn rõ rệt
Khoản lãi 20 triệu đồng mỗi tháng tương đương 240 triệu đồng mỗi năm. Theo mặt bằng lãi suất được khảo sát, nếu gửi kỳ hạn ngắn 1–3 tháng ở mức 4,5–4,75%/năm, người gửi cần khoảng 5,05–5,33 tỷ đồng. Với kỳ hạn 6 hoặc 12 tháng ở mức 6,5–8%/năm, vốn ước tính giảm còn khoảng 3–3,69 tỷ đồng. Nếu đủ điều kiện hưởng lãi suất ưu đãi 8–9%/năm, con số có thể ở khoảng 2,67–3 tỷ đồng. Như vậy, hai mục tiêu thu nhập cho thấy lãi suất tác động trực tiếp đến số vốn phải dành ra; mức 20 triệu đồng mỗi tháng không chỉ là gấp đôi khoản lãi mà còn đòi hỏi kế hoạch vốn lớn.
Không nên lập kế hoạch dài hạn dựa trên một mức ưu đãi nhất thời. Một số mức cao đi kèm điều kiện về số tiền tối thiểu, kênh gửi hoặc nhóm khách hàng, và lãi suất có thể thay đổi khi tái tục. Hãy kiểm tra điều kiện áp dụng trực tiếp với ngân hàng trước khi tính khoản thu dự kiến.
Chọn cách nhận lãi trước khi quyết định gửi
Số lãi tính theo cả kỳ không tự động trở thành dòng tiền hàng tháng. Với kỳ hạn 6 hoặc 12 tháng, nếu chọn lĩnh lãi cuối kỳ, toàn bộ khoản lãi chỉ được trả khi đáo hạn. Người cần tiền đều đặn có thể chọn hình thức lĩnh lãi định kỳ, nhưng mức lãi áp dụng thường thấp hơn đôi chút so với lĩnh lãi cuối kỳ; cách khác là chia tiền thành nhiều sổ có ngày đáo hạn so le nhau. Cần so sánh mức lãi gắn với đúng hình thức nhận tiền, thay vì lấy lãi suất cuối kỳ để ước tính thu nhập định kỳ.
Tiền gửi tiết kiệm được nhiều người chọn vì dễ tiếp cận và không đòi hỏi kiến thức đầu tư chuyên sâu, nhưng điều đó không xóa bỏ rủi ro bị giả mạo. Hãy giao dịch tại quầy hoặc qua ứng dụng chính thức, kiểm tra hợp đồng và thông tin sổ, tuyệt đối không cung cấp mật khẩu hay mã OTP. Lời mời chào lãi suất cao bất thường cần được xem là dấu hiệu cảnh báo, không phải căn cứ để vội chuyển tiền.
Kết luận: để hướng tới lãi 10 triệu đồng mỗi tháng, vốn ước tính có thể từ khoảng 1,76 tỷ đến 5 tỷ đồng trong các trường hợp khảo sát; mục tiêu 20 triệu đồng cần khoảng 2,67 tỷ đến hơn 5,3 tỷ đồng tùy lãi suất và kỳ hạn. Hãy tính theo sản phẩm thực tế, cách nhận lãi và khả năng giữ tiền đến đáo hạn rồi mới quyết định.