
Từ dữ liệu rời rạc đến nền tảng kiểm toán
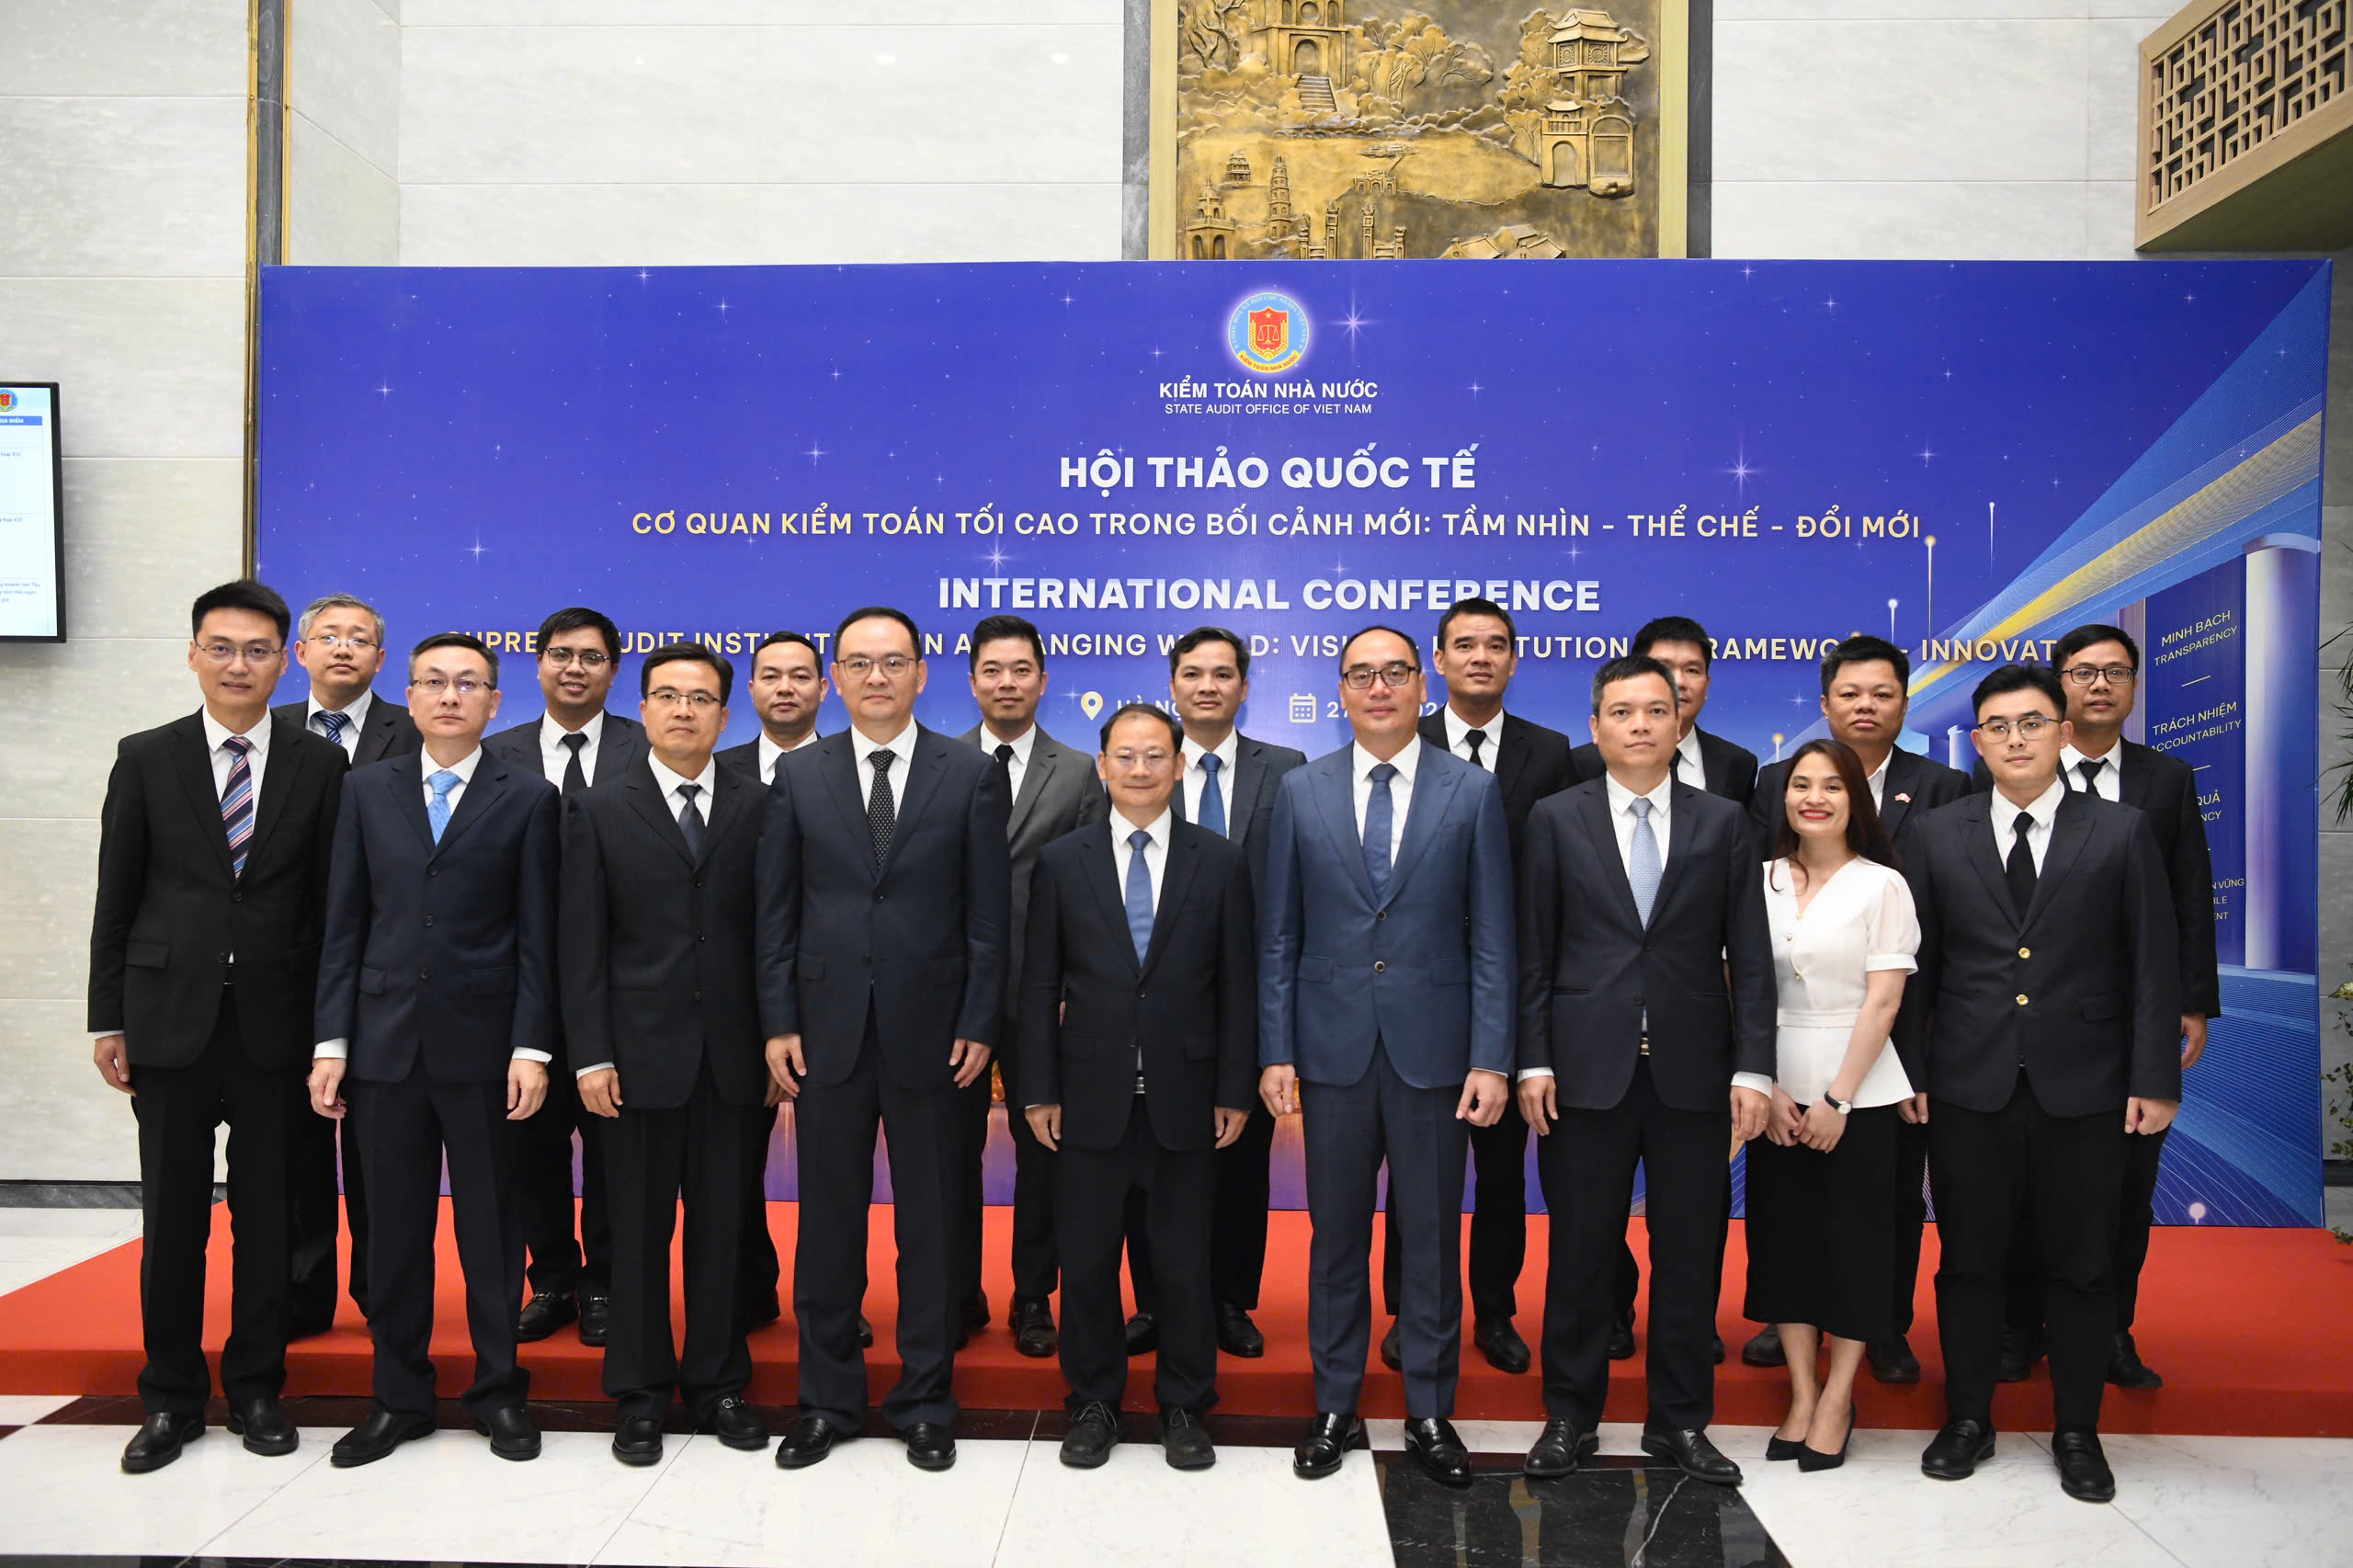
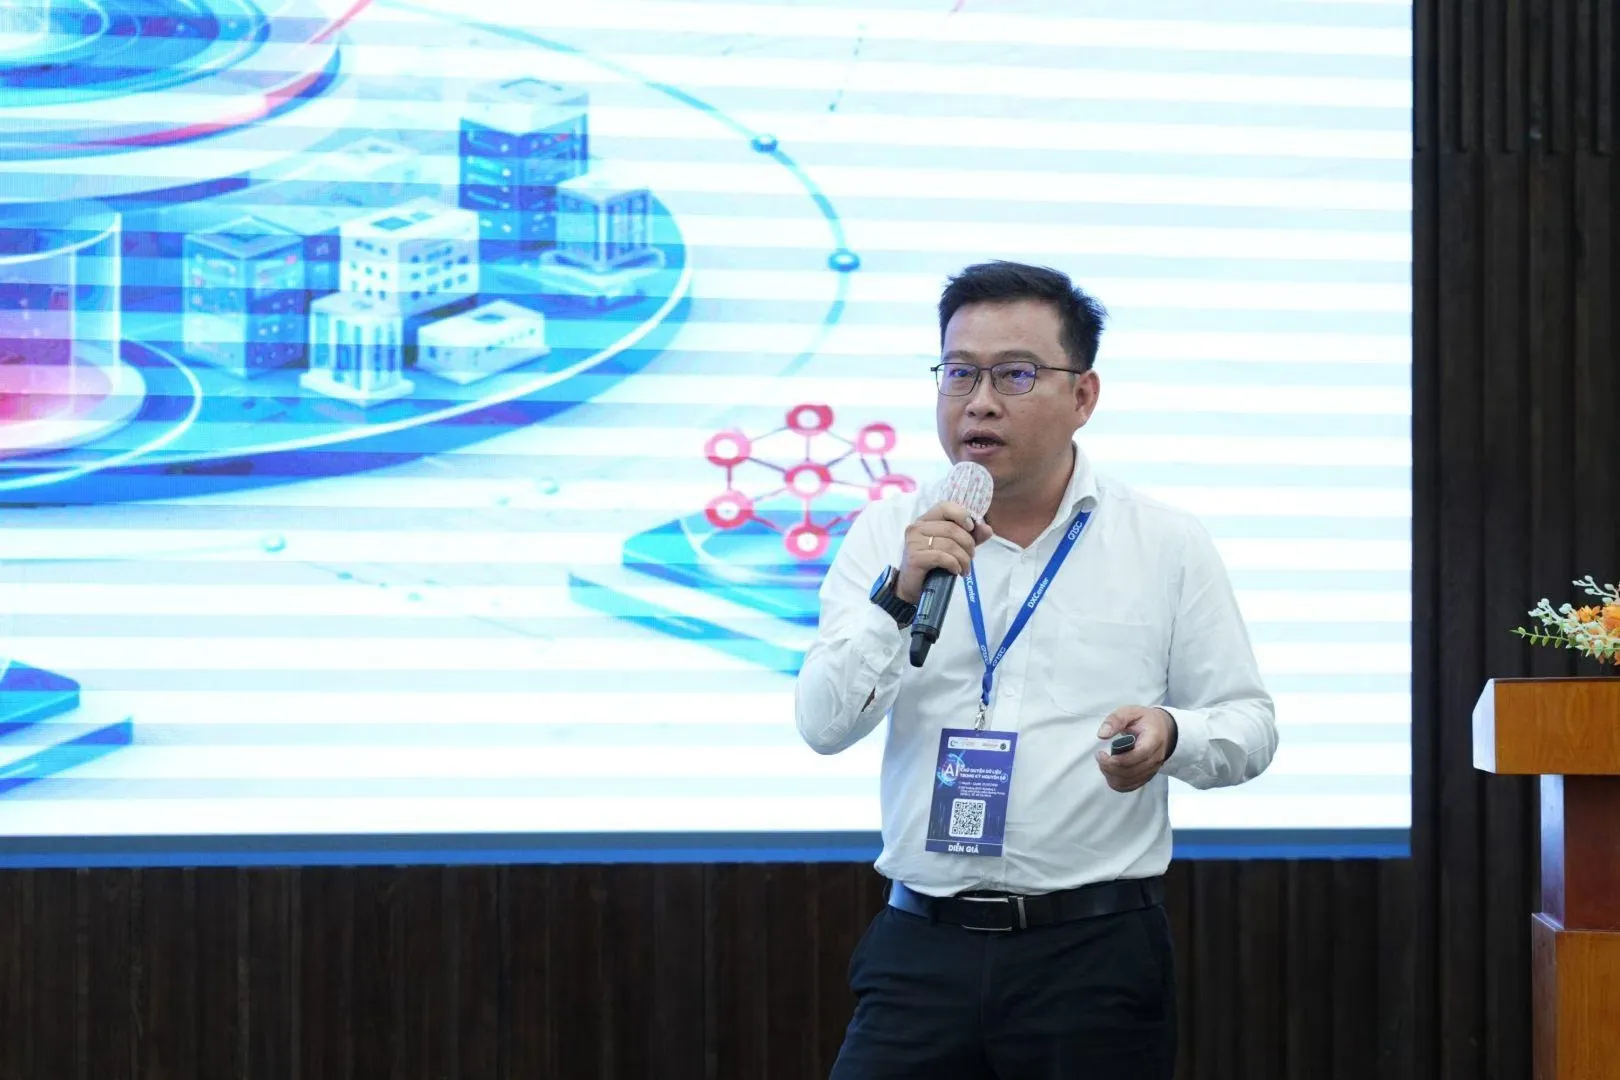
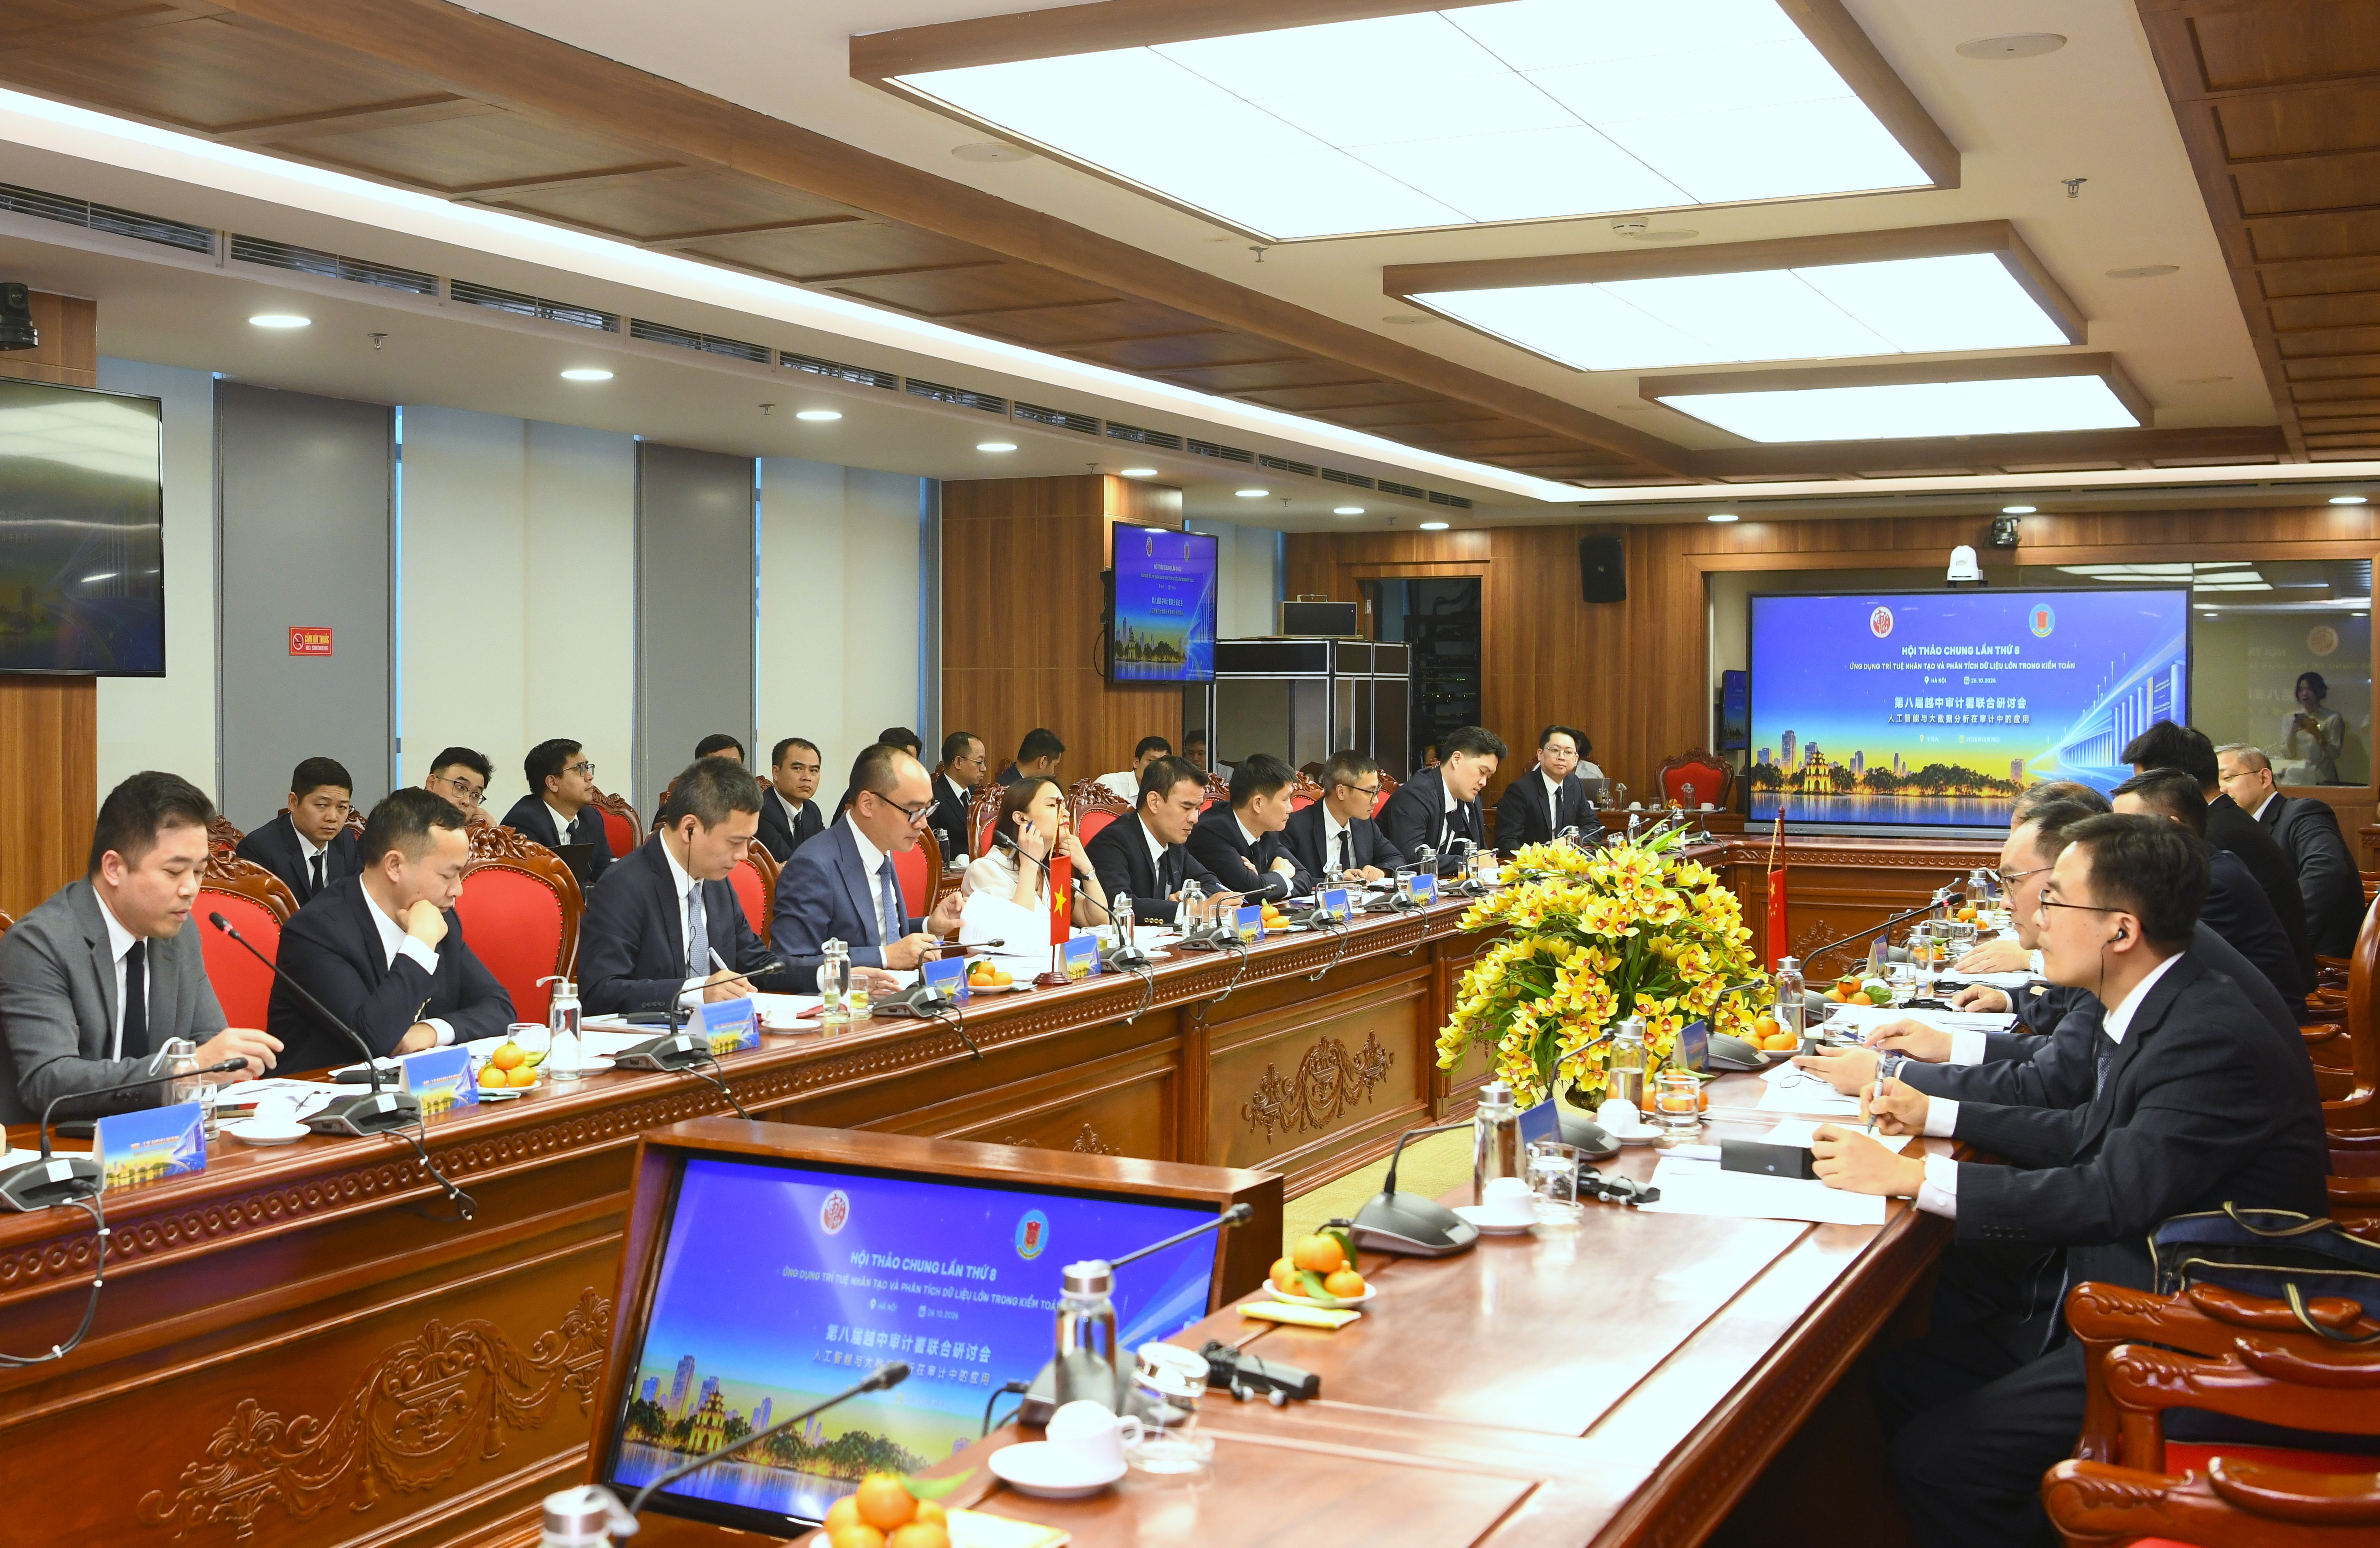
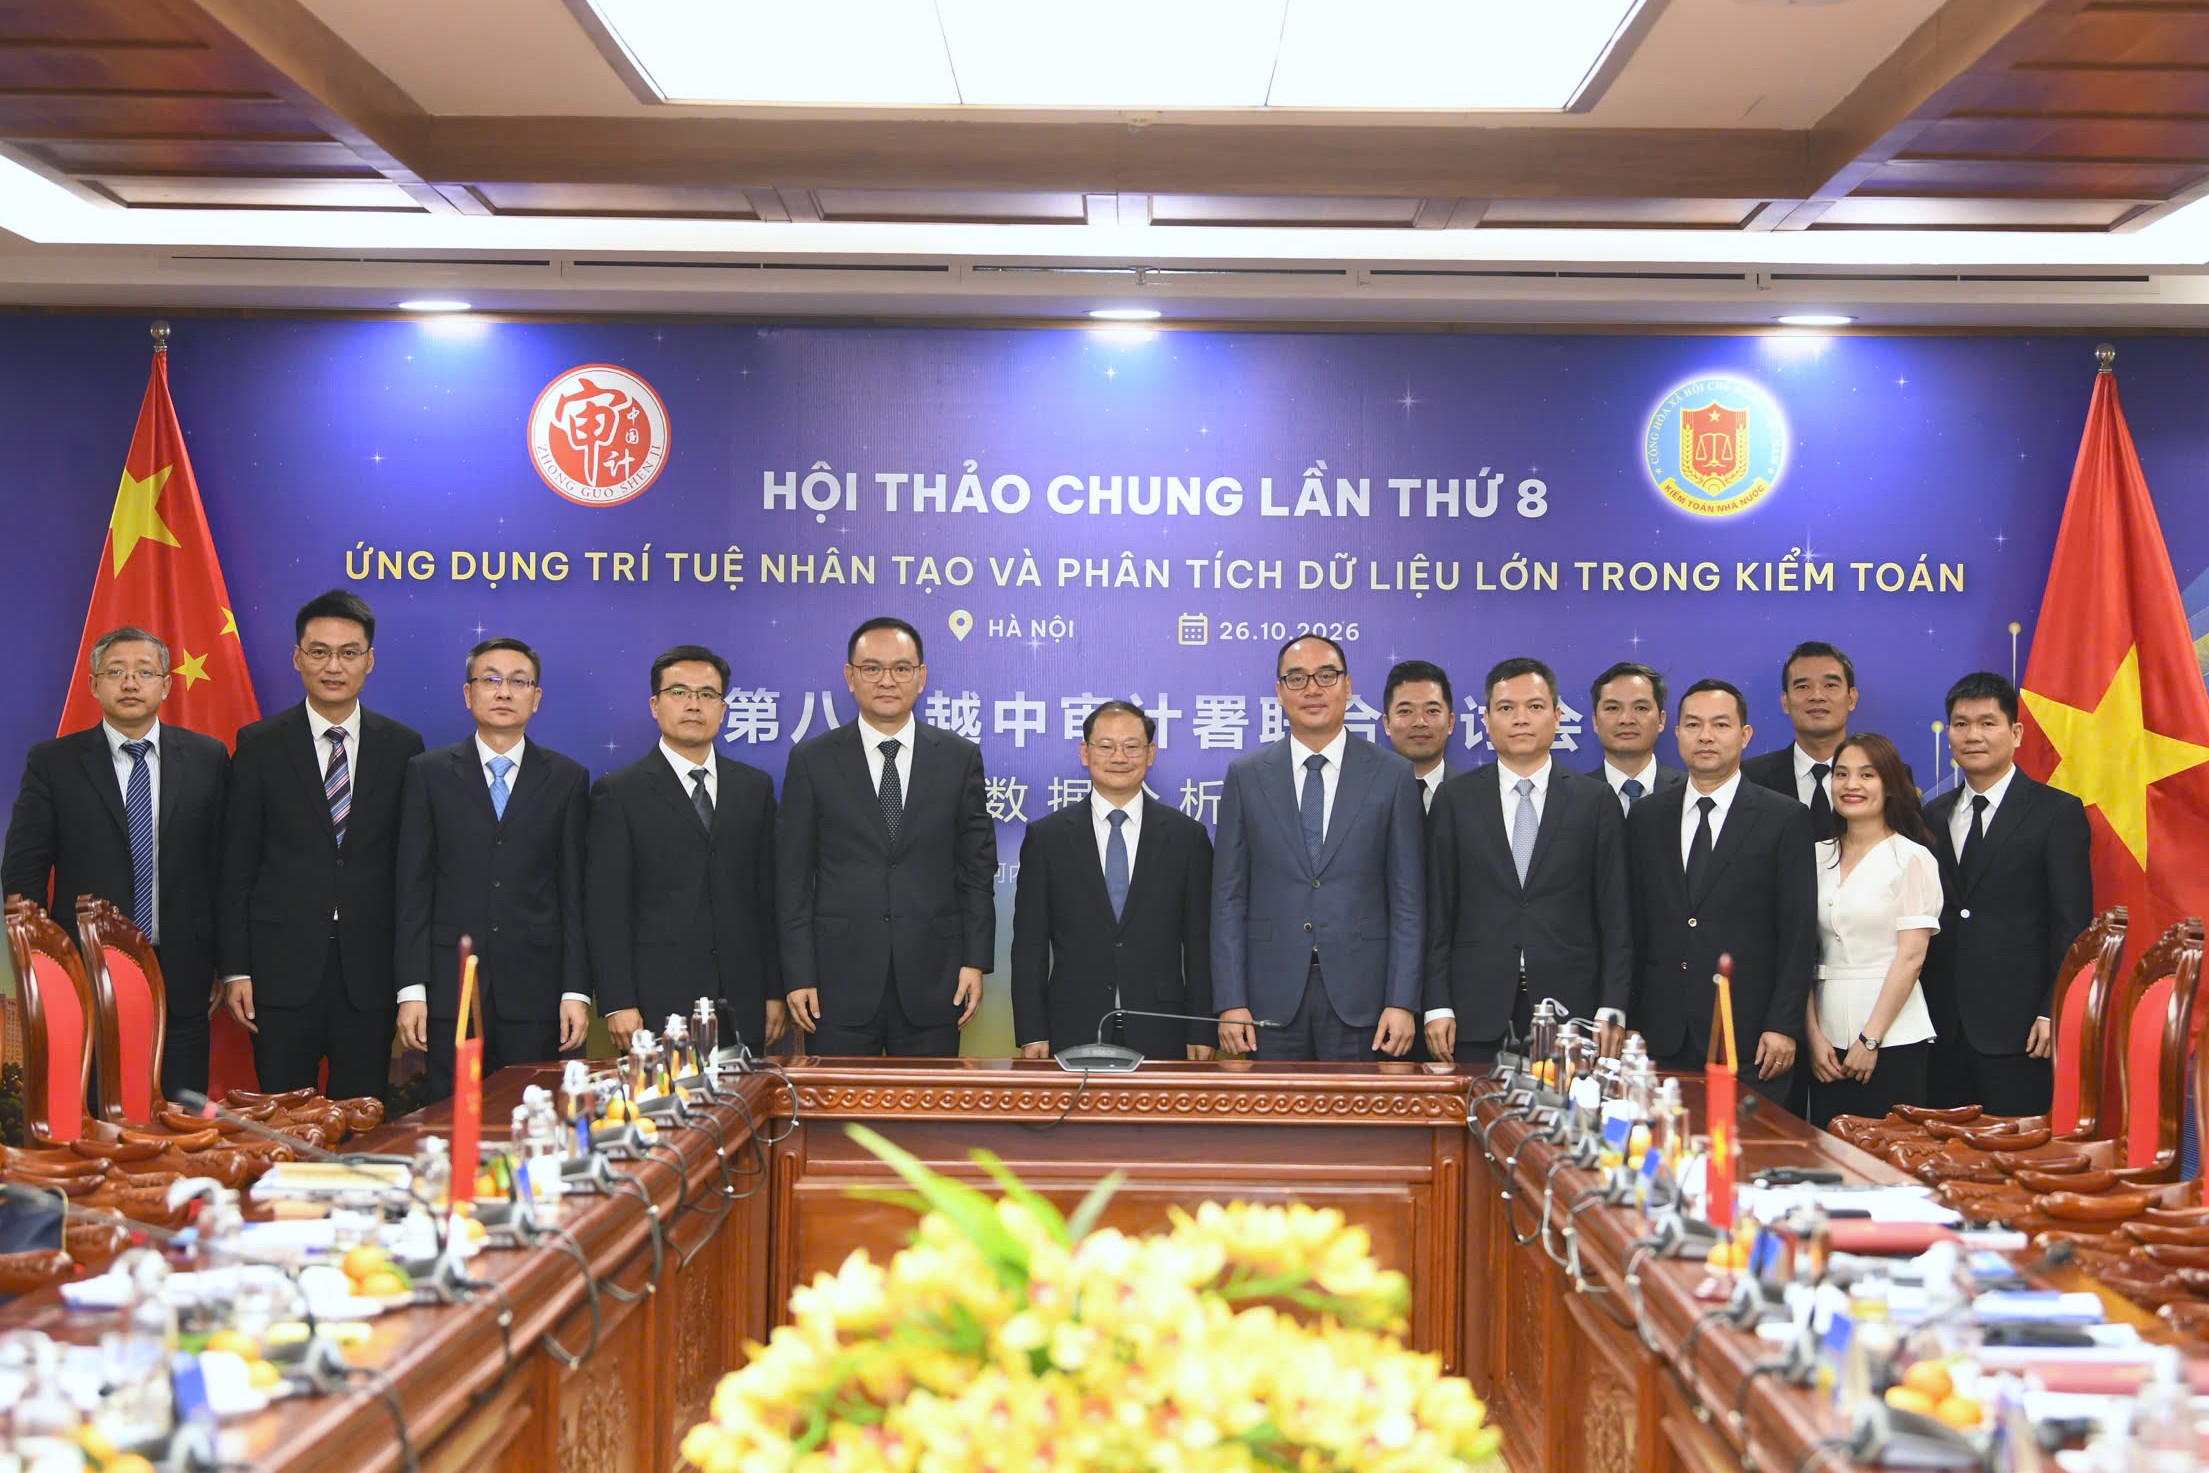
Kiểm toán dữ liệu số là phương thức sử dụng dữ liệu điện tử đã được chuẩn hóa và kết nối để phân tích hoạt động, nhận diện rủi ro và hỗ trợ kiểm toán viên đưa ra kết luận dựa trên bằng chứng. Đây không phải việc chuyển hồ sơ giấy thành tệp điện tử, mà là thay đổi cách nhìn và cách kiểm tra. Ngày 26/10 tại Hà Nội, Kiểm toán nhà nước Việt Nam và Cơ quan Kiểm toán quốc gia Trung Quốc tổ chức hội thảo chung lần thứ 8, chia sẻ kinh nghiệm chuyển đổi số, khai thác dữ liệu lớn và ứng dụng AI trong kiểm toán. Trọng tâm ấy rất đúng: thuật toán chỉ hữu ích khi dữ liệu đủ đầy, có thể đối chiếu và được cập nhật. Kiểm toán nhà nước Việt Nam đang xây dựng kho dữ liệu kiểm toán tập trung, kết nối thông tin từ Kho bạc, thuế, đất đai, bảo hiểm xã hội cùng các hệ thống quản lý khác.
Kho dữ liệu trong nước hiện có hơn 100 triệu bản ghi, tạo cơ sở để đối chiếu thông tin thay vì xem từng chứng từ riêng lẻ. Quy mô này đáng chú ý, nhưng số lượng không tự động đồng nghĩa với chất lượng. Kinh nghiệm được chia sẻ tại hội thảo nhấn mạnh kho dữ liệu cần định dạng thống nhất, cập nhật thường xuyên và được đánh giá về giá trị sử dụng; kết nối liên ngành cũng phải xử lý tình trạng chuẩn hóa không đồng đều. Nếu thiếu những điều kiện ấy, dữ liệu lớn có thể khuếch đại sai lệch thay vì làm sáng tỏ rủi ro.
AI mở rộng tầm rà soát, không thay thế kiểm toán viên
Giá trị của dữ liệu lớn kiểm toán nằm ở khả năng phát hiện mối liên hệ mà việc kiểm tra từng hồ sơ khó nhận ra: chuỗi giao dịch, dòng tiền, dấu hiệu bất thường giữa nhiều chủ thể. Tại hội thảo, hai cơ quan trao đổi về việc dùng công cụ phân tích và AI để xử lý thông tin, giúp kiểm toán viên xác định trọng tâm và đánh giá rủi ro. Phía Trung Quốc cho biết hệ thống dữ liệu của họ tích hợp 16 lĩnh vực, khoảng 29.400 cơ sở dữ liệu và 8,18 nghìn tỷ bản ghi; đồng thời phát triển 164 tác nhân AI phục vụ năm giai đoạn kiểm toán. Những con số ấy cho thấy AI trong kiểm toán có thể hỗ trợ nhiều hơn khâu lọc dữ liệu, từ xử lý tài liệu đến rà soát hợp đồng và tìm kiếm thông tin.
Tuy vậy, cảnh báo từ máy không phải kết luận kiểm toán. Công nghệ có thể sàng lọc thông tin và rút ngắn thời gian xử lý, nhưng đánh giá bằng chứng, nhận định chuyên môn và kết luận vẫn thuộc trách nhiệm của kiểm toán viên. Vì vậy, triển khai AI cần đi cùng yêu cầu về độ tin cậy, khả năng giải thích, truy xuất và bảo mật dữ liệu. Nếu coi điểm bất thường do thuật toán tạo ra là bằng chứng cuối cùng, cơ quan kiểm toán có nguy cơ bỏ qua bối cảnh hoặc lặp lại sai lệch vốn có trong dữ liệu.
Đổi phương pháp để cảnh báo sớm hơn
Khai thác dữ liệu số có thể thay đổi chính phương thức kiểm toán: từ kiểm tra từng giao dịch riêng lẻ sang phân tích mô hình tổng thể, tín hiệu rủi ro và quan hệ giữa các chủ thể. Theo định hướng của INTOSAI được nêu trong tài liệu, kiểm toán số hướng tới phân tích toàn bộ dữ liệu và chuyển dần từ kiểm toán sau sang giám sát, cảnh báo rủi ro liên tục theo thời gian thực. Đây là bước chuyển có ý nghĩa hơn việc tự động hóa thao tác thủ công, bởi nó tạo khả năng phát hiện vấn đề sớm để xác định nơi cần kiểm tra sâu. Nhưng muốn cảnh báo có giá trị, cơ quan kiểm toán cần quyền tiếp cận dữ liệu rõ ràng, cấu trúc dữ liệu thống nhất và hệ thống phân tích tập trung; thiếu một mắt xích, cảnh báo sẽ chậm hoặc thiếu căn cứ.
Thời điểm thúc đẩy chuyển đổi cũng gắn với yêu cầu đổi mới thể chế. Hội thảo quốc tế ngày 27/10 tại Hà Nội đặt vấn đề về tầm nhìn, thể chế và đổi mới của cơ quan kiểm toán tối cao; năm 2026 được xác định là giai đoạn xây dựng định hướng phát triển đến năm 2035, tầm nhìn 2045 và xem xét sửa đổi Luật Kiểm toán nhà nước. Tuy nhiên, những khó khăn về hành lang pháp lý, chất lượng dữ liệu, hạ tầng công nghệ và nhân lực vẫn cần được giải quyết song song. Trong giai đoạn 2026–2030, định hướng được nêu là mở rộng hạ tầng dữ liệu lớn, kiểm toán từ xa, kiểm toán liên tục và ứng dụng AI vào đánh giá rủi ro, phát hiện gian lận.
Công nghệ mở rộng ranh giới kiểm toán
Một nền tảng dữ liệu được quản trị tốt không chỉ giúp kiểm tra tài chính công hiệu quả hơn; nó còn mở ra khả năng kiểm toán những lĩnh vực mà rủi ro mới phát sinh cùng hoạt động số và yêu cầu phát triển bền vững. Tại hội thảo quốc tế, các lĩnh vực được nêu gồm tài chính xanh, môi trường, an ninh mạng, dữ liệu công và phát triển bền vững. Mở rộng phạm vi là hướng đi hợp lý, nhưng không thể chỉ dựa vào phần mềm: mỗi lĩnh vực cần tiêu chuẩn dữ liệu, chuyên môn nghiệp vụ và cơ chế tiếp cận phù hợp. Trong thời gian tới, Kiểm toán nhà nước Việt Nam dự kiến tiếp tục phát triển nền tảng dữ liệu tập trung, tăng kết nối, hoàn thiện công cụ phân tích dùng chung và thúc đẩy AI ở những khâu có giá trị thiết thực.
Kết luận cần rút ra không phải cứ có AI là kiểm toán sẽ tự động phát hiện mọi sai phạm. Lợi thế thực sự đến từ chuỗi năng lực liền mạch: dữ liệu được chuẩn hóa, kết nối có căn cứ pháp lý, phân tích có thể giải thích và kiểm toán viên chịu trách nhiệm về kết luận. Khi những điều kiện đó được bảo đảm, kho dữ liệu kiểm toán có thể giúp chuyển trọng tâm từ phát hiện muộn sang cảnh báo sớm, đồng thời tạo nền tảng để kiểm toán mở rộng sang các lĩnh vực mới. Công nghệ là đòn bẩy; chất lượng quản trị dữ liệu và phán đoán nghề nghiệp mới quyết định nó nâng cao được năng lực kiểm toán đến đâu.