
Cảnh báo đúng lúc tạo cơ hội giữ tiền
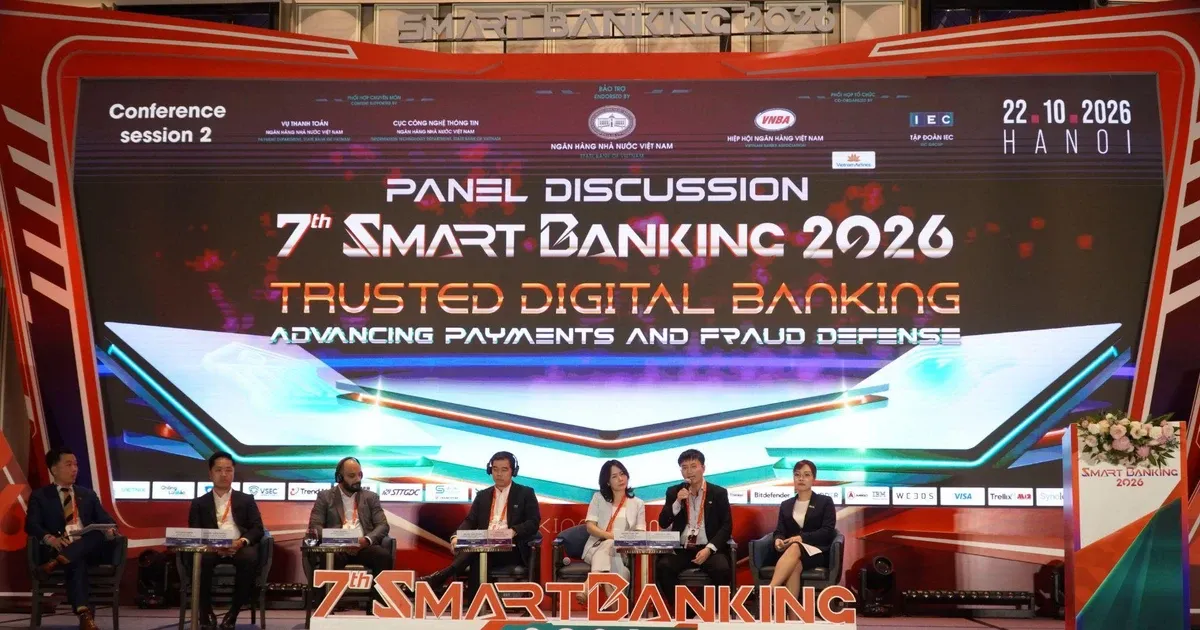
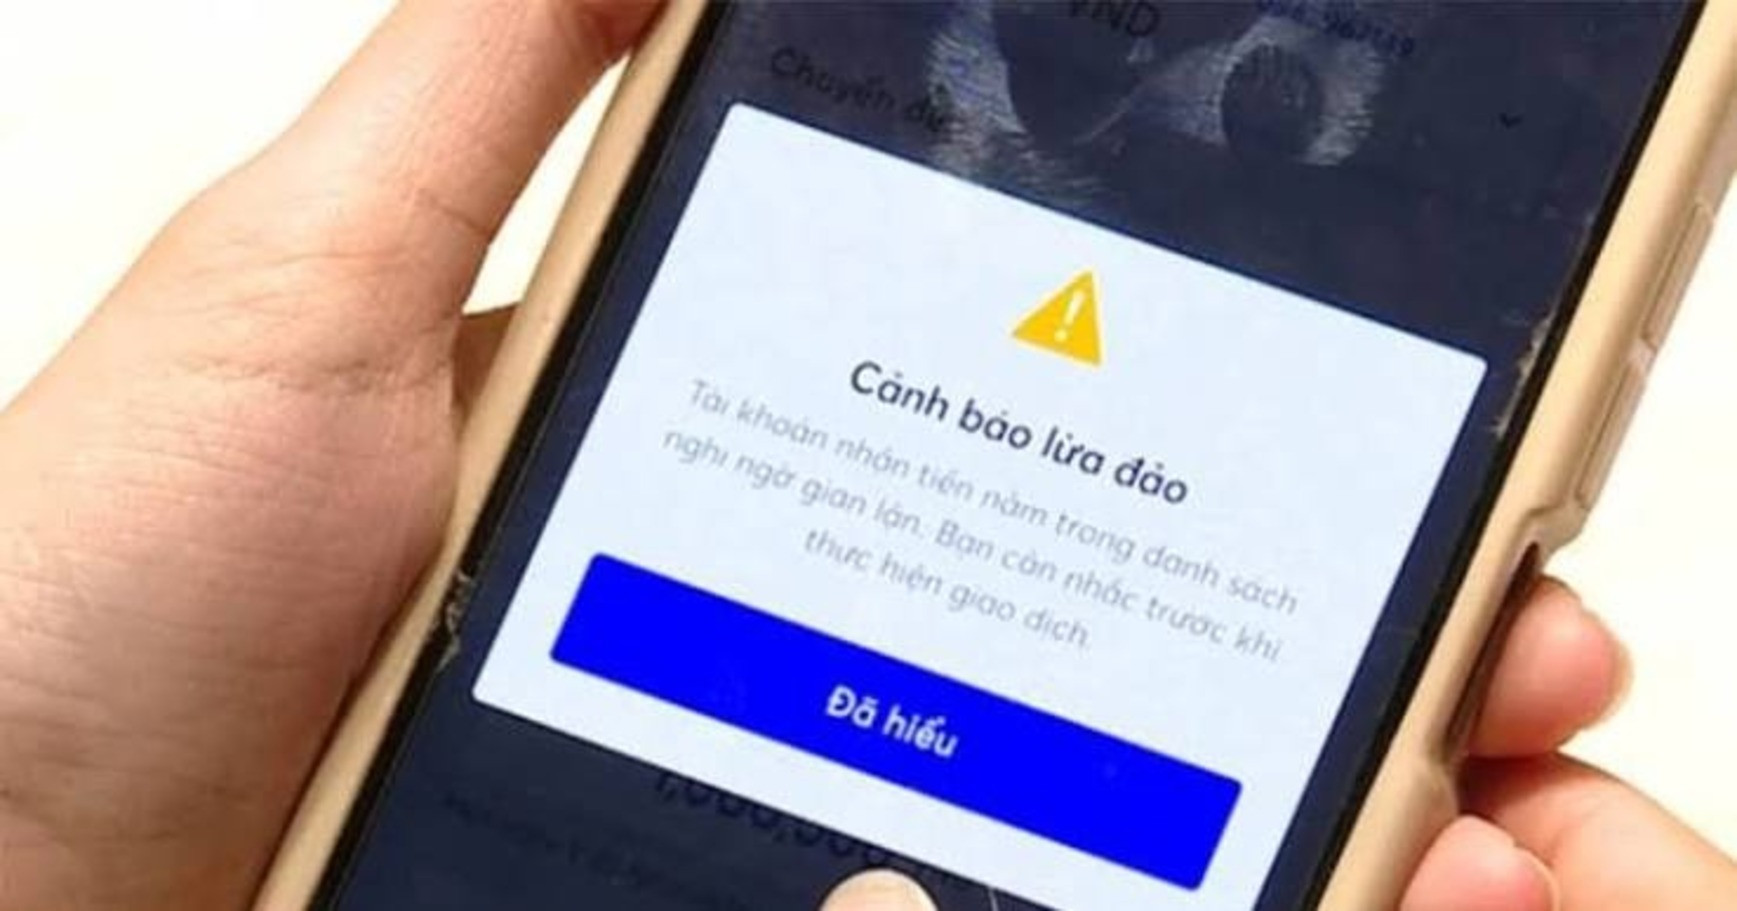
Hệ thống cảnh báo gian lận trong thanh toán là cơ chế dùng thông tin và dấu hiệu rủi ro để nhắc khách hàng kiểm tra, cân nhắc hoặc dừng giao dịch trước khi tiền được chuyển đi. Tác dụng lớn nhất của cơ chế này không nằm ở việc khẳng định mọi giao dịch đều là lừa đảo, mà ở việc tạo ra một khoảng dừng khi người dùng có thể đang bị thúc ép hoặc thao túng. Từ ngày 1-4 đến hết ngày 20-10-2026, hệ thống SIMO của Ngân hàng Nhà nước đã cảnh báo hơn 6 triệu lượt khách hàng; hơn 2 triệu lượt tạm dừng hoặc hủy giao dịch, với tổng giá trị tương ứng hơn 7.600 tỷ đồng. Ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước, nêu số liệu này tại hội thảo về ngân hàng số và phòng chống gian lận tổ chức ở Hà Nội ngày 22-10. Con số không đồng nghĩa toàn bộ khoản tiền chắc chắn sẽ bị chiếm đoạt, nhưng cho thấy cảnh báo có thể biến một thao tác vội vàng thành quyết định được kiểm tra lại.
Vì sao giao dịch hợp lệ vẫn có thể nguy hiểm?
Thanh toán số càng nhanh và phổ biến, cơ hội phản ứng càng dễ bị thu hẹp. Trong tám tháng đầu năm 2026, thanh toán qua Internet đạt hơn 4,4 tỷ giao dịch, còn giao dịch qua điện thoại di động đạt 14 tỷ lượt; quy mô ấy khiến việc nhận diện và xử lý rủi ro trở nên cấp thiết. Kẻ gian có thể giả danh nhân viên ngân hàng hoặc công an, dùng hình ảnh và giọng nói giả tạo bằng AI, gửi đường dẫn độc hại hay dụ cài ứng dụng giả để chiếm quyền kiểm soát thiết bị. Đáng ngại hơn, khách hàng đôi khi tự thực hiện lệnh chuyển tiền bằng tài khoản và phương thức xác thực hợp lệ, nhưng làm theo chỉ dẫn của kẻ lừa đảo. Vì thế, xác thực đúng người dùng chưa đủ để bảo đảm an toàn: ngân hàng còn cần đánh giá bối cảnh, người thụ hưởng, lịch sử và thời điểm giao dịch. Cảnh báo gian lận có giá trị khi giúp người dùng nhận ra sự bất thường trước khi tiền rời khỏi tài khoản.
Tài khoản bị mua bán hoặc cho thuê cũng có thể trở thành mắt xích tiếp nhận, luân chuyển và che giấu tiền, khiến việc xác định người hưởng lợi thực sự khó hơn. Đây là lý do gian lận ngân hàng không thể được ngăn chặn chỉ bằng một lần kiểm tra danh tính.
Phát hiện dấu hiệu bất thường cần dữ liệu liên thông
Một giao dịch đáng ngờ hiếm khi được nhận diện đầy đủ nếu chỉ nhìn vào một lệnh riêng lẻ. Số lượng, giá trị, thời điểm chuyển tiền và những thay đổi khác thường trong hoạt động tài khoản đều có thể là tín hiệu cần xem xét. Hệ thống nên kết hợp nhiều dấu hiệu để phân loại rủi ro, rồi áp dụng biện pháp tương xứng: cảnh báo khách hàng, yêu cầu xác minh bổ sung hoặc tạm dừng xử lý khi có căn cứ và phù hợp quy định. Nếu mỗi ngân hàng chỉ dựa trên dữ liệu nội bộ, họ có thể không thấy những mắt xích bất thường ở tài khoản nhận tiền tại tổ chức khác. Bởi vậy, chia sẻ cảnh báo trong hệ sinh thái thanh toán không phải phần việc phụ; đó là điều kiện để nhận diện dòng tiền có liên hệ xuyên nhiều hệ thống. Hiệu quả còn phụ thuộc vào thời gian phối hợp: khi tiền chuyển nhanh hơn quy trình xử lý, thông tin đến muộn có thể khiến cơ hội chặn dòng tiền trôi qua.
Số liệu tại ngày 28-9 cho thấy SIMO khi đó đã cảnh báo hơn 5,6 triệu lượt khách hàng; hơn 1,9 triệu lượt chủ động dừng hoặc hủy giao dịch, với giá trị giao dịch nghi gian lận được ngăn chặn hơn 6.300 tỷ đồng. Đây là mốc thống kê trước số liệu đến ngày 20-10, cho thấy kết quả được ghi nhận tăng theo thời gian chứ không phải hai con số có thể cộng gộp.
Cảnh báo cần đi cùng hành động của ngân hàng và khách hàng
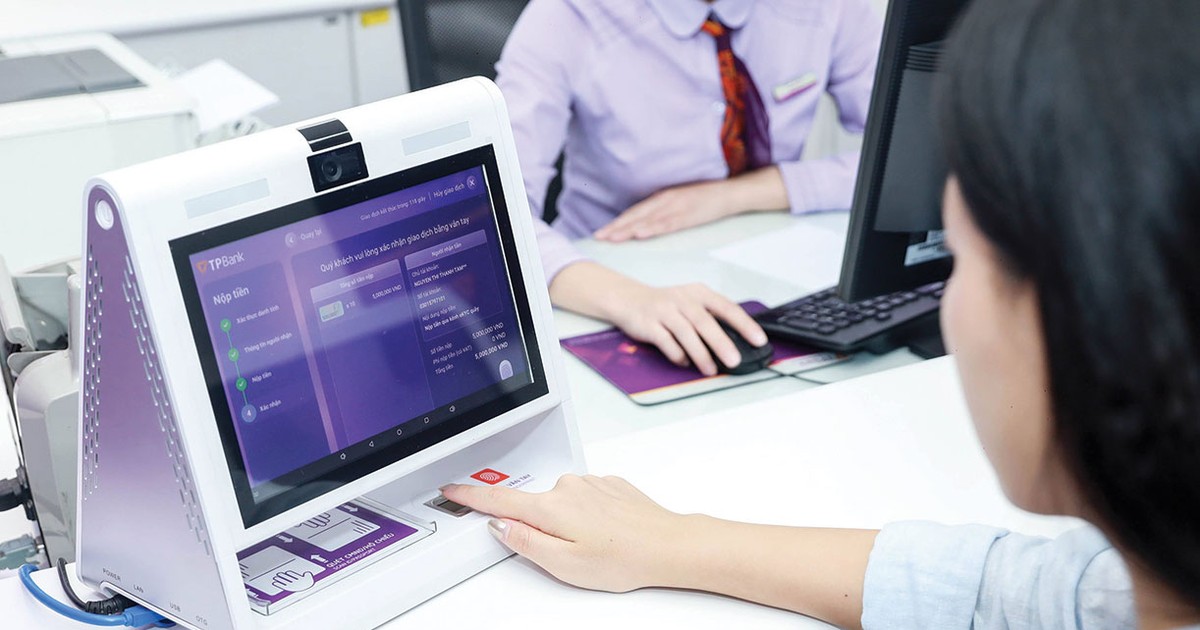
Công nghệ chỉ phát huy tác dụng khi cảnh báo đến đúng lúc, dễ hiểu và gắn với quy trình xử lý rõ ràng. Ngân hàng cần xác định đầu mối tiếp nhận thông tin, trách nhiệm của từng bên và cách phối hợp để tránh thủ tục kéo dài làm lỡ cơ hội giữ lại tiền. Việc làm sạch dữ liệu khách hàng, kiểm soát quá trình mở và sử dụng tài khoản, tăng cường xác thực sinh trắc học và chia sẻ thông tin về tài khoản rủi ro cũng cần được triển khai đồng bộ. Phối hợp thường xuyên giữa ngân hàng và cơ quan công an trong truy vết, ngăn chặn dòng tiền, cùng các cuộc diễn tập sát thực tế, giúp phát hiện điểm nghẽn trước khi sự cố xảy ra. Với khách hàng, không bán, cho thuê hay cho mượn tài khoản; không tiết lộ mật khẩu, mã OTP hoặc dữ liệu sinh trắc học; không cài ứng dụng và mở đường dẫn chưa xác minh. Khi bị yêu cầu chuyển tiền hoặc xác minh tài khoản bất thường, hãy tự liên hệ ngân hàng qua kênh chính thức để kiểm tra.
Cảnh báo không thể thay thế sự tỉnh táo, cũng không bảo đảm mọi vụ lừa đảo đều bị chặn. Nhưng hơn 2 triệu lượt giao dịch đã được khách hàng tạm dừng hoặc hủy cho thấy một tín hiệu kịp thời có thể tạo khác biệt thực tế. Muốn phòng chống lừa đảo hiệu quả, các ngân hàng phải phát hiện dấu hiệu bất thường và phối hợp nhanh; khách hàng cần coi cảnh báo là lời nhắc để dừng lại, xác minh trước khi chuyển tiền.