
Token hóa chứng khoán: định nghĩa và vì sao châu Á đang tăng tốc
Token hóa chứng khoán là quá trình chuyển quyền sở hữu cổ phiếu, trái phiếu và các sản phẩm quỹ sang dạng mã số trên blockchain tài chính, cho phép ghi nhận, giao dịch và thanh toán trên sổ cái số hóa thay cho hệ thống lưu ký truyền thống, mở đường cho số hóa thị trường chứng khoán với tốc độ và mức minh bạch cao hơn.
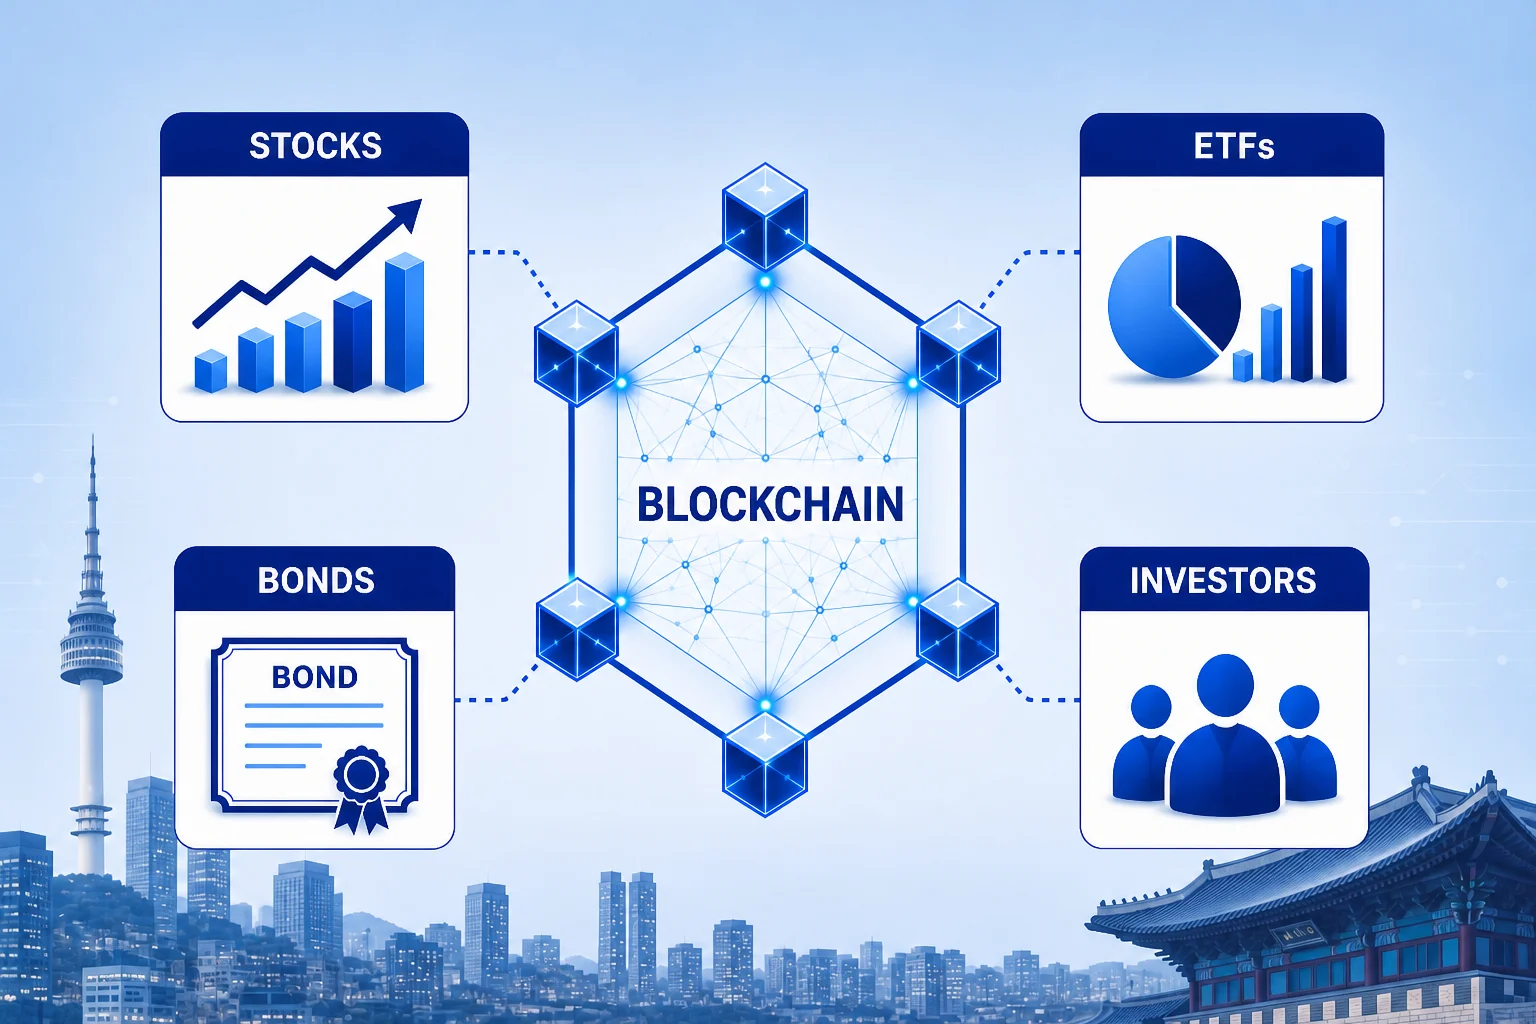
Điều đáng chú ý là cuộc cách mạng này không đến từ Thung lũng Silicon mà từ Đông Bắc Á. Hàn Quốc và Nhật Bản đang xem token hóa chứng khoán không chỉ là “thử nghiệm công nghệ” mà là trụ cột hạ tầng mới cho thị trường vốn. Hàn Quốc lên kế hoạch ra mắt một thị trường chứng khoán được mã hóa, bao gồm cổ phiếu, trái phiếu và ETF, vào tháng 2/2027. Mục tiêu là nâng cấp toàn diện cơ sở hạ tầng thị trường vốn theo hướng kết nối kỹ thuật số.
Trong khi đó, Nhật Bản chọn hướng đi thận trọng nhưng sâu: xây dựng hạ tầng thanh toán cổ phiếu và trái phiếu chính phủ trên blockchain, song song phát triển stablecoin Nhật Bản được bảo chứng bằng tài sản công. Đây không chỉ là “cập nhật công nghệ” mà là cuộc tái thiết luật chơi tài chính khu vực.
Hàn Quốc: kế hoạch token hóa toàn bộ cổ phiếu, trái phiếu và ETF
Kế hoạch của Hàn Quốc tham vọng đến mức có thể gọi là “cú nhảy hệ thống”: cơ quan quản lý đặt mục tiêu mã hóa gần như toàn bộ các loại chứng khoán truyền thống, thay vì chỉ dừng ở sản phẩm phân đoạn. Nói cách khác, cổ phiếu lẫn trái phiếu phổ biến đều sẽ xuất hiện dưới dạng token trên blockchain.
Những người ủng hộ mô hình này cho rằng token hóa chứng khoán có thể rút ngắn thời gian thanh toán, giảm chi phí vận hành và mở rộng khả năng giao dịch. Về lý thuyết, chứng khoán được mã hóa còn có thể giao dịch gần như 24/7, vượt khỏi giới hạn giờ sàn truyền thống. Đối với nhà đầu tư cá nhân, điều đó đồng nghĩa với thanh khoản linh hoạt hơn và ít khoảng trống thông tin hơn.
Không phải ngẫu nhiên Hàn Quốc đi nhanh như vậy. Quốc gia này có khoảng 11,3 triệu người dùng tiền điện tử đã được xác minh, cùng một thị trường stablecoin chiếm khoảng 30% giao dịch toàn cầu. Nhà đầu tư vốn đã quen với tài sản số, nên việc đưa chứng khoán lên blockchain tài chính là bước tiếp theo hợp logic. Quan điểm chính sách ở đây rõ ràng: thay vì đối đầu, chính quyền chọn cách thuần hóa làn sóng tiền số và gắn nó vào thị trường vốn chính thức.
Nhật Bản: từ thanh toán cổ phiếu trên blockchain đến stablecoin JPYSC
Nếu Hàn Quốc tập trung vào token hóa chứng khoán, Nhật Bản lại xây hạ tầng thanh toán. Nước này công bố kế hoạch xây dựng hệ thống thanh toán dựa trên blockchain dành cho cổ phiếu và trái phiếu chính phủ, với mục tiêu triển khai vào đầu những năm 2030. Điểm mấu chốt là sự kết hợp giữa token hóa tài sản và stablecoin Nhật Bản để tạo nên một vòng đời giao dịch hoàn toàn số hóa.
Một bước ngoặt pháp lý quan trọng là Luật Thanh toán sửa đổi có hiệu lực từ tháng 6/2026, cho phép tài sản bảo chứng của stablecoin dạng tín thác được đầu tư tối đa 50% giá trị phát hành vào trái phiếu chính phủ ngắn hạn hoặc tiền gửi có kỳ hạn. Dựa trên khung này, tập đoàn SBI đã bắt đầu đầu tư một phần tài sản bảo chứng của stablecoin neo theo yên JPYSC vào trái phiếu chính phủ Nhật Bản kỳ hạn ngắn, với quy mô vận hành 1 tỷ yên.
JPYSC được thiết kế neo 1:1 với đồng yên, do SBI Shinsei Trust Bank phát hành và SBI VC Trade phụ trách lưu thông. Đây là stablecoin yên Nhật dạng tín thác đầu tiên tại Nhật. Tính đến 7/9, giá trị lưu hành vào khoảng 20,1 tỷ yên, trong đó 6,9 tỷ yên là giá trị đăng ký cho vay, nâng tổng quy mô lên khoảng 27 tỷ yên. Câu chuyện ở đây không chỉ là một stablecoin Nhật Bản tăng trưởng, mà là việc nhà nước chấp nhận để tiền số gắn trực tiếp với nợ công ngắn hạn – một bước “tài chính hóa” stablecoin rất khác với mô hình thế giới crypto thuần túy.
Stablecoin và blockchain tài chính: lợi ích thực tế với nhà đầu tư
Điểm nối giữa Hàn Quốc và Nhật Bản là nhận thức chung: token hóa chứng khoán chỉ có ý nghĩa khi đi cùng “tiền kỹ thuật số” phù hợp. Hàn Quốc công khai định hướng xây hạ tầng thanh toán trên blockchain kết nối với stablecoin, xem stablecoin là lớp tiền tệ mới cho thị trường chứng khoán được mã hóa. Ở cấp độ rộng hơn, token hóa chứng khoán và stablecoin có thể bổ trợ cho nhau trong quá trình xây dựng một thị trường tài chính dựa trên blockchain.
Với người dùng cuối, lợi ích tiềm năng khá cụ thể: thanh toán nhanh hơn, ít phụ thuộc trung gian; chi phí giao dịch thấp hơn nhờ cắt bớt tầng hạ tầng cũ; khả năng tiếp cận sản phẩm tài chính quốc tế tốt hơn thông qua stablecoin xuyên biên giới. SBI Shinsei Trust Bank và SBI VC Trade cho biết mục tiêu khi chuyển một phần tài sản bảo chứng JPYSC sang trái phiếu chính phủ là vừa bảo đảm thanh khoản quy đổi, vừa nâng hiệu quả quản lý tài sản bảo chứng bằng tài sản yên chất lượng tín dụng cao.
Tuy vậy, đây không phải bức tranh màu hồng tuyệt đối. Người dùng sẽ phải đối mặt rủi ro công nghệ, sự cố hợp đồng thông minh và nguy cơ quy định thay đổi liên tục. Quan trọng hơn, mô hình mới có thể làm mờ ranh giới giữa hệ thống ngân hàng truyền thống và thế giới blockchain, đặt ra câu hỏi: ai chịu trách nhiệm khi có sự cố? Chính ở điểm này, cách tiếp cận thận trọng nhưng chủ động như Nhật Bản đang làm với stablecoin Nhật Bản thể hiện ưu thế.
Cuộc đua stablecoin toàn cầu và vai trò dẫn dắt của châu Á
Trong khi Hàn Quốc và Nhật Bản xây blockchain tài chính cho thị trường trong nước, các ngân hàng lớn toàn cầu lại chọn cách bắt tay để đẩy stablecoin lên tầm hạ tầng quốc tế. MUFG tham gia nhóm gồm 21 tổ chức tài chính để thành lập một công ty chuyên phát triển stablecoin, dự kiến thành lập trong nửa cuối năm 2026 và hoạt động toàn cầu. Giai đoạn đầu, họ hướng tới stablecoin định giá bằng USD, sau đó mở rộng sang các đồng tiền G7.
Danh sách tham gia bao gồm hàng loạt ngân hàng và tổ chức tài chính lớn tại Bắc Mỹ, châu Âu, Trung Đông, châu Phi cùng MUFG từ Nhật Bản. Đây không còn là cuộc thử nghiệm bên lề mà là nỗ lực xây một lớp tiền số đáp ứng cả Đạo luật GENIUS của Mỹ và khung MiCA của châu Âu. Động lực rất rõ: nếu ngân hàng không phát hành stablecoin, tiền gửi và thanh toán sẽ trôi dần sang tổ chức phi ngân hàng.
Châu Á, với hệ thống ngân hàng lớn nhưng phân mảnh, sẽ gặp thách thức lớn trong việc đồng bộ quy định stablecoin. Tuy nhiên, việc Hàn Quốc đẩy mạnh số hóa thị trường chứng khoán và Nhật Bản phát triển stablecoin Nhật Bản được bảo chứng bằng trái phiếu chính phủ ngắn hạn cho thấy khu vực này không muốn bị động. Quan điểm hợp lý nhất lúc này là: ai kiểm soát được token hóa chứng khoán và stablecoin trước, người đó sẽ định hình luật chơi mới của tài chính toàn cầu.